Préparer une annexe de Part V : transformer le registre en description claire des opérations
· Lecture minimale 8
La réponse dans cette situation
Un registre peut contenir les bonnes sources sans permettre au lecteur de comprendre les opérations décrites dans une annexe de Part V. Préparez une correspondance entre les écritures sous-jacentes et l’explication anglaise proposée. Chaque description doit renvoyer à la partie, à la période, aux justificatifs et au montant rapproché pertinent. Il s’agit d’une présentation éditoriale de préparation, pas d’un nouveau modèle d’annexe prescrit par l’IRS. Elle permet au réviseur de voir ce que couvre l’explication et de retrouver les preuves. La tâche dépasse la collecte de pièces de paiement de constitution : elle transforme les faits étayés en récit cohérent, tout en gardant les questions non résolues de qualification ou de périmètre hors d’un exposé faussement définitif.[1, p.6] [2, p.2] [1, p.3]
Quels faits peuvent changer la réponse ?
L’instruction de Part V s’applique à une DE U.S. détenue par une personne étrangère ayant d’autres opérations spécifiées non déclarées en Part IV, dont les activités applicables de constitution, dissolution, acquisition, cession, apport et distribution. Ces conditions doivent rester liées à la décision de préparation ; Part V n’est pas une catégorie générale pour toute écriture inexpliquée. La déclaration de Form 5472 dépend des faits pertinents d’entité et d’opérations avec les parties liées. L’exercice de la DE suit l’exercice de dépôt U.S. de son propriétaire, ou l’année civile si celui-ci n’en a pas. Gardez cette période, le formulaire propre à la partie et les exigences de déclaration en anglais et en dollars U.S. visibles dans la carte d’annexe, plutôt que d’ajouter un récit non identifié au dossier.[1, p.6] [2, p.2] [1, p.3]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
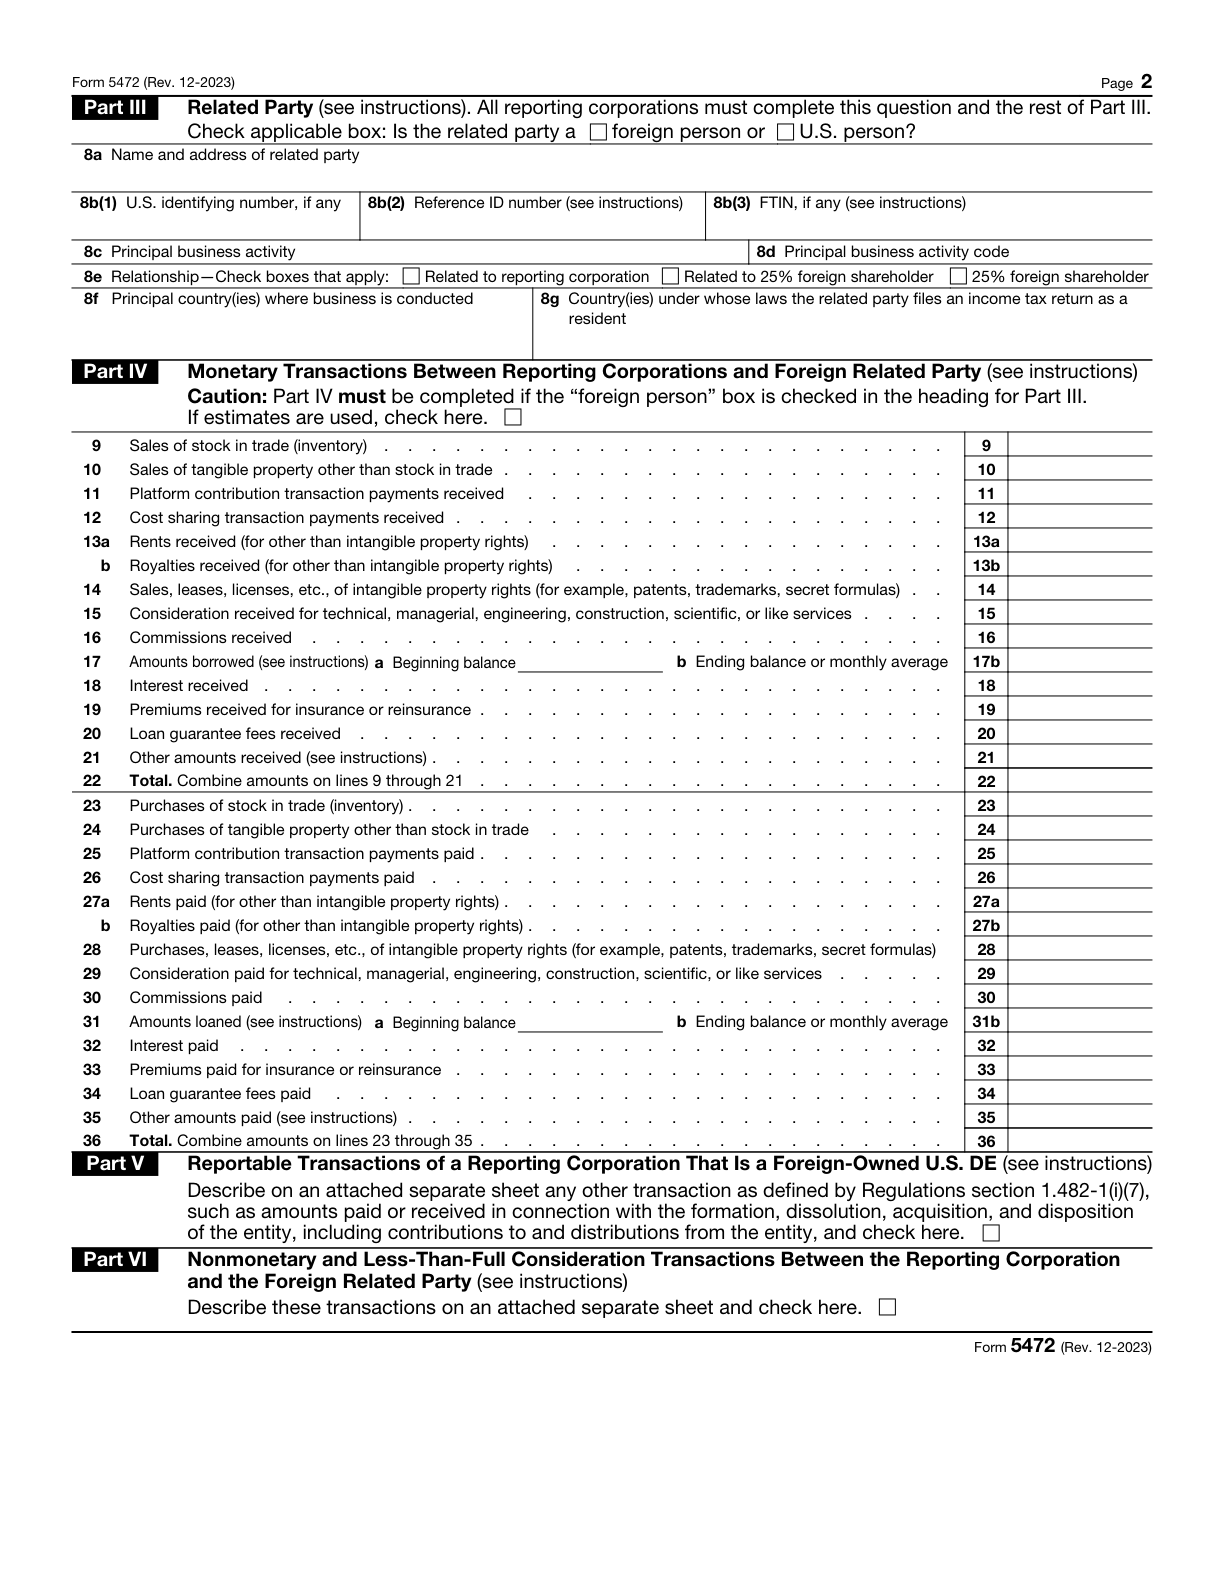
| Partie 5 : autres transactions des entités fiscalement ignorées | Une entité U.S. DE détenue par un sujet étranger coche Part V et joint une description des autres transactions visées qui ne sont pas déclarées dans Part IV, notamment les encaissements et paiements liés à la constitution, la dissolution, l’acquisition, la cession, les apports et les distributions. | Entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger. Les transactions concernées n’ont pas été déclarées dans Part IV. | [1, p.6] |
| Rubrique officielle 5472 Part V attachment: Reportable Transactions of a Reporting Corporation That Is a Foreign-Owned U.S. DE | Si un U.S. DE de propriété étrangère a d'autres transactions spécifiées non déclarées dans Part IV, cochez Part V et joignez la description, y compris les transactions applicables de formation, de dissolution, d'apport et de distribution. | — | [2, p.2] [1, p.6] |
| Caractère suffisant des pièces justificatives | Conservez des livres et documents permanents suffisants pour établir l’exactitude de la déclaration fédérale et du traitement des transactions entre parties liées, en respectant également les exigences détaillées de la section 1.6038A-3 des règlements. | — | [1, p.3] |
| Déclencheur de transaction à déclarer | Une société déclarante doit généralement déposer Form 5472 si, au cours de l’année fiscale, elle effectue une transaction à déclarer avec une partie liée, étrangère ou des U.S. Les seuls revenus d’exploitation ne déterminent pas l’obligation de déclaration. | — | [1, p.2] |
| Valeur Ligne1f | La rubrique 1f correspond à la valeur totale en dollars U.S. des transactions avec des parties liées étrangères sur ce Form 5472, y compris Part V pour une entité U.S. DE détenue par un sujet étranger. Ne remplissez pas 1f pour les transactions avec une partie liée des U.S. | — | [1, p.3] |
| Formulaire distinct pour les parties liées | Préparez un Form 5472 distinct pour chaque partie liée, étrangère ou des U.S., avec laquelle la société déclarante a eu des transactions à déclarer. La rubrique 1g correspond au nombre total de formulaires 5472 déposés pour cette année fiscale. | — | [1, p.3] |
Comprendre les exigences dans leur contexte
Partie 3 à répéter pour la partie liée concernée
Chaque déclarant remplit Part III, même si cette partie liée était déjà identifiée dans Part II comme actionnaire étranger 25%.[1, p.5]
USD anglais
Fournissez les informations Form 5472 en anglais et déclarez les montants en dollars U.S..[2, p.1]
Année fiscale d’une entité fiscalement ignorée
Une entité U.S. DE détenue par un sujet étranger utilise l’année fiscale que son propriétaire emploie pour ses déclarations fiscales aux U.S. Si le propriétaire n’a pas une telle année fiscale, la DE utilise l’année civile.[1, p.2]
Définition de propriété étrangère américaine
Une entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger est une entité domestique fiscalement non distincte de son propriétaire, entièrement détenue par un sujet fiscal étranger. Son traitement comme corporation, au sens fiscal américain, est limité aux obligations déclaratives relatives à la section 6038A.[1, p.2]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Supposons qu’une DE U.S. détenue par une personne physique étrangère entrant dans le périmètre pris en charge ait des écritures décrites comme financement du propriétaire et des mouvements ultérieurs vers celui-ci. Le préparateur vérifie d’abord les justificatifs et l’applicabilité proposée de Part V, notamment si une opération est déjà déclarée en Part IV. La carte attribue ensuite à chaque description étayée une référence aux écritures et pièces sources. Une explication de l’activité de constitution reste distincte d’une description ultérieure de distribution au lieu d’être comprimée dans une phrase générale disant que des fonds ont circulé. Si le registre et le récit proposé utilisent des montants différents, le préparateur résout l’écart ou consigne la question avant finalisation. Chaque élément d’annexe est associé au Form 5472 de la partie pertinente pour rendre son rôle clair. L’exemple aboutit à un projet qu’un autre réviseur peut retracer du récit au registre et inversement. Il n’invente pas la qualification d’une opération à partir d’un solde inexpliqué, n’impose pas de présentation propriétaire et ne prétend pas qu’une description soignée satisfait à elle seule toutes les obligations de tenue de pièces. Un élément incertain reste dans la liste des questions de préparation au lieu d’être transformé en prose d’apparence officielle pour compléter l’annexe.[1, p.6] [2, p.2] [1, p.3]
Transformer les pièces en plan de préparation
Lisez l’annexe proposée indépendamment, puis confrontez-la à la carte. Un lecteur doit identifier l’activité pertinente et retrouver les pièces sans deviner la période ou la partie visée. L’item 1f comprend Part V pour la DE U.S. détenue par une personne étrangère lorsque le périmètre de partie liée étrangère s’applique ; rapprochez les chiffres correspondants sans traiter le chiffre d’affaires comme total d’opérations. Les règles du formulaire distinct et de Part III restent applicables même si le propriétaire est aussi identifié en Part II. Conservez des livres et pièces suffisants pour étayer le traitement, pas seulement la formulation finale. Si une question de qualification ou de fiscalité spécialisée demeure, énoncez-la au lieu de supposer que le service annuel standard la résout. Le périmètre du forfait de SpeedEIN est limité aux faits pris en charge d’une DE à associé unique constituée aux U.S. et détenue par une personne physique non résidente ; déclarations de revenus de sociétés ordinaires, fiscalité personnelle, retenues à la source et prix de transfert ne sont pas implicitement inclus. Le résultat utile est une description claire reliée aux preuves, prête pour l’examen approprié.[1, p.6] [2, p.2] [1, p.3]
Trois vérifications avant de poursuivre
- Chaque description proposée de Part V satisfait-elle aux conditions d’entité et d’opération sans doubler une déclaration de Part IV ?
- Le réviseur peut-il retracer la description, la partie, la période et le montant à des écritures et pièces précises ?
- Les qualifications non résolues restent-elles ouvertes plutôt que cachées dans un récit d’annexe soigné mais non étayé ?
Guides de préparation associés
- Relevés de prestataire de paiement et Form 5472 : distinguer les ventes des virements du propriétaire
- Opérations personnelles et de la LLC sur un même relevé : établir un registre de séparation vérifiable
- Paiements de formation dans Part V : créer une liste de documents sources
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 5472 (Rev. December 2023) — Rev. December 2023
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis