합리적 사유 진술과 벌금 감면은 별도로 검토해야 합니다
· 12 최소 읽기
실용적인 답변
신고 문제가 발생한 이유를 설명하는 것은 벌금 구제가 적용된다는 사실을 입증하는 것과는 다릅니다. 유용한 검토는 기업이 뒷받침할 수 있는 사실, 진술 절차 및 관련 규칙에 따라 IRS가 내릴 수 있는 별도의 결정을 구별합니다. 세 가지 세부 사항이 검토를 구성합니다. 이 기업이 어떤 사실을 입증할 수 있습니까? 어떤 선언과 증빙 기록이 필요합니까? 합당한 사유가 구제를 뒷받침하는지 여부는 누가 결정합니까?[1] [2]
답변의 범위와 기록
논의는 아래에 명시된 엔터티, 형식 및 거래 조건을 따릅니다. 다른 양식의 동일한 레이블은 다른 목적을 가질 수 있습니다. 요구 사항을 비교하는 동안 관련 엔터티 및 보고 기간을 눈에 띄게 유지하고 명시된 각 예외를 선택적 각주가 아닌 규칙의 일부로 처리하십시오.
확인된 공식 출처: 2026-11-09. 연간 과세 연도 양식과 지속적으로 개정되는 양식은 참고 자료에서 별도로 식별됩니다.
나란히 준비 테이블
| 항목 또는 질문 | 공식 규칙 또는 지침 | 조건 및 한도 | 소스 |
|---|---|---|---|
| 합리적 사유 설명에 첨부하는 위증 시 처벌에 관한 선언문 | 합리적 사유를 주장하려면 보고 대상 법인이 근거로 삼는 모든 사실을 서면으로 명시하고, 위증 시 처벌을 받는다는 선언을 포함해야 합니다. 합리적 사유가 존재하는지와 그 적용 기간은 IRS가 판단합니다. | section 6038A 의무 불이행에 대해 합리적 사유에 따른 처리를 주장하는 경우입니다. 진술서를 제출했다는 사실만으로 벌금 구제가 승인되었다는 뜻은 아닙니다. | [1] |
| 합리적인 원인은 사례별로 | 합리적인 사유와 선의는 모든 관련 사실을 활용하여 사례별로 평가됩니다. 회계사, 변호사 또는 기타 전문가에게 의존한다고 해서 반드시 그러한 것이 확립되는 것은 아닙니다. 그 신뢰는 모든 상황에서 합리적이어야 합니다. | IRS가 section 6038A 의무 불이행에 대한 합리적 사유와 선의를 검토하는 경우입니다. | [1] |
| 합리적 사유 검토와 기한이 지난 미제출 신고서에 관한 권고 | 최초 Form 5472 벌금의 검토와 관련하여, IRM은 기한이 지난 미제출 세금 신고서를 모두 제출하기 전에는 어느 연도의 합리적 사유도 고려하지 않을 것을 권고합니다. 이는 IRS 내부의 심사 권고이며, 신고서를 제출한다고 감면이 보장되는 것은 아닙니다. | 이는 초기 Form 5472 벌금에 대한 합리적인 원인 검토에 관한 것입니다. IRM에서는 권장된다고 말합니다. 이를 독립적이고 절대적인 법적 전제조건이나 승인을 보장하는 조건으로 다시 작성하지 마십시오. | [2] |
| 계속되는 불이행에 대한 추가 벌금 | IRS 통지 후에도 불이행이 90일을 초과하여 계속되면, 지침은 이후 불이행이 계속되는 30일의 각 기간 또는 그 미만의 기간마다 영향을 받는 각 관련 당사자에 대해 추가 $25,000를 정합니다. | IRS 통지 후에도 불이행이 90일을 초과하여 계속되는 경우입니다. 규정 1.6038A-4(b)(1)에 따라 90일의 기간은 IRS가 합리적 사유가 있었다고 판단하는 마지막 날보다 먼저 시작될 수 없습니다. 합리적 사유와 그 기간은 IRS가 판단하며, 요청을 제출했다고 기간 계산이 자동으로 중단되지는 않습니다. | [3, p.3] [1] |
| Cp215 평가 공지 | Form 5472의 IRM 절차는 MFT 13 및 PRN 625에 따른 부과 처리로 BMF CP 215 벌금 통지가 생성되어 발송된다고 설명합니다. 이는 부과 후 절차입니다. | 이는 IRM 20.1.9.5.2에 따른 MFT 13/PRN 625 부과에 관한 것입니다. 처리 경로에 따라 다른 벌금 참조코드가 사용될 수 있으며, 모든 Form 5472 사안에 동일한 통지 코드가 사용된다는 뜻은 아닙니다. | [2] |
| Prn711 FTA 제한 절차 | Form 5472에 대해 일반적으로 보장되는 최초 벌금 감면은 없습니다. IRM은 기한 후 제출된 Form 1120에 첨부된 Form 5472에 대해 시스템이 부과한 최초 PRN 711 벌금의 제한된 절차를 설명합니다. 이 절차는 관련 Form 1120의 최초 감면 자격 및 추가적인 세 기간의 조건과 연계됩니다. | Form 5472가 기한 후 제출된 Form 1120에 첨부되어 최초의 시스템 부과 PRN 711 벌금이 발생한 경우입니다. 관련 Form 1120의 신고 지연 벌금이 PRC 018에 따른 최초 감면을 받았거나, 세액이 영이거나 전액 납부되어 해당 벌금이 부과되지 않았지만 신고서가 그 밖의 요건상 해당 감면을 받을 수 있었어야 합니다. 직전 세 기간에 유사한 PRN 625/711 벌금이 없어야 하며, 관련 1120 신고서는 직전 세 기간에 늦게 제출되지 않았어야 합니다. 이 절차를 모든 Form 5472 벌금, 모든 외국 소유 DEs, 계속 불이행 벌금 또는 다른 벌금 참조번호에 일반화해서는 안 됩니다. 절차는 감면될 수 있다고 규정할 뿐이며, 해당 사실관계와 IRS의 조치가 여전히 필요합니다. | [2] |
공식 요구 사항을 통해 작업
합리적 사유 설명에 첨부하는 위증 시 처벌에 관한 선언문
합리적 사유를 주장하려면 보고 대상 법인이 근거로 삼는 모든 사실을 서면으로 명시하고, 위증 시 처벌을 받는다는 선언을 포함해야 합니다. 합리적 사유가 존재하는지와 그 적용 기간은 IRS가 판단합니다.[1]
적용 조건: section 6038A 의무 불이행에 대해 합리적 사유에 따른 처리를 주장하는 경우입니다.
이 한계에 유의하십시오. 진술서를 제출했다는 사실만으로 벌금 구제가 승인되었다는 뜻은 아닙니다.
합리적인 원인은 사례별로
합리적인 사유와 선의는 모든 관련 사실을 활용하여 사례별로 평가됩니다. 회계사, 변호사 또는 기타 전문가에게 의존한다고 해서 반드시 그러한 것이 확립되는 것은 아닙니다. 그 신뢰는 모든 상황에서 합리적이어야 합니다.[1]
적용 조건: IRS가 section 6038A 의무 불이행에 대한 합리적 사유와 선의를 검토하는 경우입니다.
합리적 사유 검토와 기한이 지난 미제출 신고서에 관한 권고
최초 Form 5472 벌금의 검토와 관련하여, IRM은 기한이 지난 미제출 세금 신고서를 모두 제출하기 전에는 어느 연도의 합리적 사유도 고려하지 않을 것을 권고합니다. 이는 IRS 내부의 심사 권고이며, 신고서를 제출한다고 감면이 보장되는 것은 아닙니다.[2]
이는 다음과 같은 경우에 적용됩니다. 초기 Form 5472 벌금에 대한 합리적인 원인 검토와 관련됩니다.
이 제한을 염두에 두십시오. IRM에서는 권장된다고 말합니다. 이를 독립적이고 절대적인 법적 전제조건이나 승인을 보장하는 조건으로 다시 작성하지 마십시오.
계속되는 불이행에 대한 추가 벌금
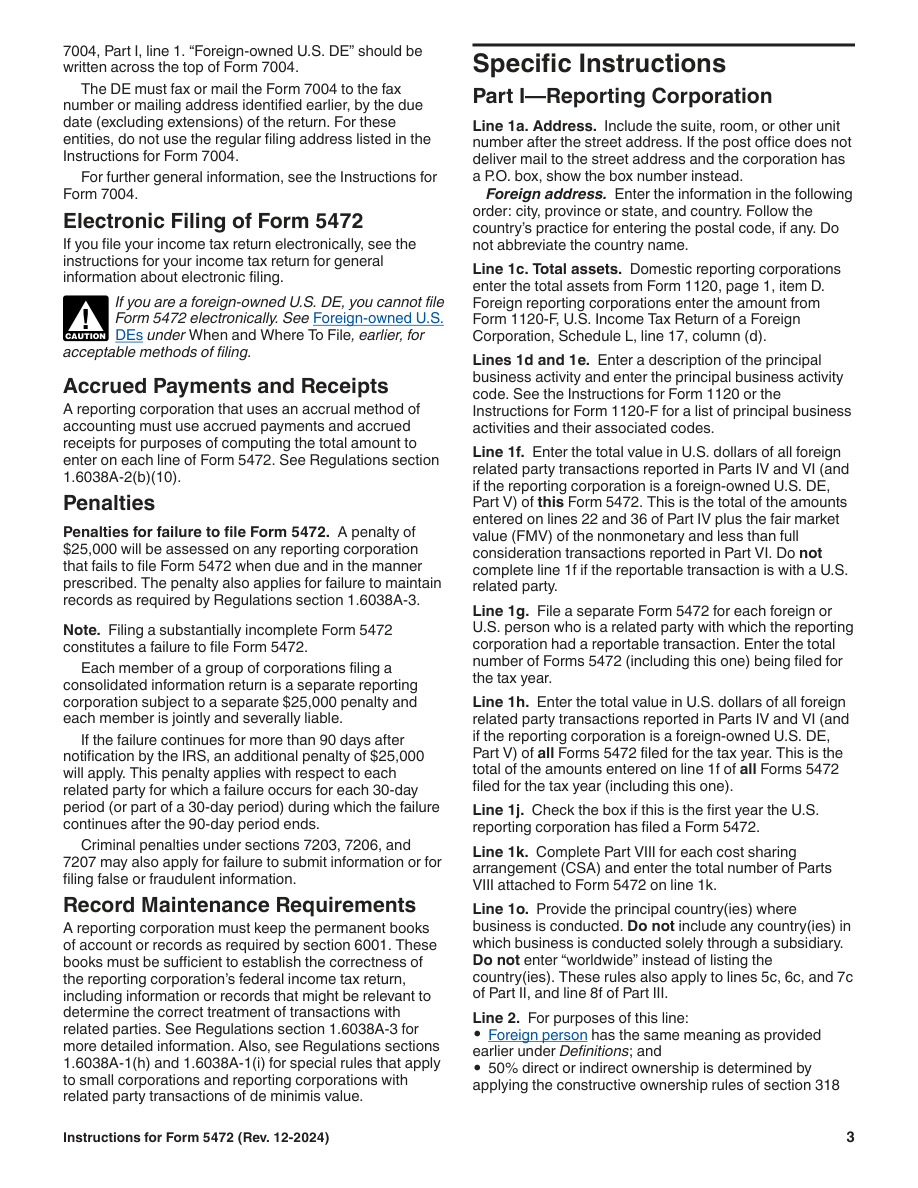
IRS 통지 후에도 불이행이 90일을 초과하여 계속되면, 지침은 이후 불이행이 계속되는 30일의 각 기간 또는 그 미만의 기간마다 영향을 받는 각 관련 당사자에 대해 추가 $25,000를 정합니다.[3, p.3] [1]
적용 조건: IRS 통지 후에도 불이행이 90일을 초과하여 계속되는 경우입니다.
다음 제한에 유의하십시오: 규정 1.6038A-4(b)(1)에 따라 90일의 기간은 IRS가 합리적 사유가 있었다고 판단하는 마지막 날보다 먼저 시작될 수 없습니다. 합리적 사유와 그 기간은 IRS가 판단하며, 요청을 제출했다고 기간 계산이 자동으로 중단되지는 않습니다.
Cp215 평가 공지
Form 5472의 IRM 절차는 MFT 13 및 PRN 625에 따른 부과 처리로 BMF CP 215 벌금 통지가 생성되어 발송된다고 설명합니다. 이는 부과 후 절차입니다.[2]
적용 조건: 이는 IRM 20.1.9.5.2에 따른 MFT 13/PRN 625 부과에 관한 것입니다.
다음 제한에 유의하십시오: 처리 경로에 따라 다른 벌금 참조코드가 사용될 수 있으며, 모든 Form 5472 사안에 동일한 통지 코드가 사용된다는 뜻은 아닙니다.
Prn711 FTA 제한 절차
Form 5472에 대해 일반적으로 보장되는 최초 벌금 감면은 없습니다. IRM은 기한 후 제출된 Form 1120에 첨부된 Form 5472에 대해 시스템이 부과한 최초 PRN 711 벌금의 제한된 절차를 설명합니다. 이 절차는 관련 Form 1120의 최초 감면 자격 및 추가적인 세 기간의 조건과 연계됩니다.[2]
적용 조건: Form 5472가 기한 후 제출된 Form 1120에 첨부되어 최초의 시스템 부과 PRN 711 벌금이 발생한 경우입니다. 관련 Form 1120의 신고 지연 벌금이 PRC 018에 따른 최초 감면을 받았거나, 세액이 영이거나 전액 납부되어 해당 벌금이 부과되지 않았지만 신고서가 그 밖의 요건상 해당 감면을 받을 수 있었어야 합니다. 직전 세 기간에 유사한 PRN 625/711 벌금이 없어야 하며, 관련 1120 신고서는 직전 세 기간에 늦게 제출되지 않았어야 합니다.
다음 제한에 유의하십시오: 이 절차를 모든 Form 5472 벌금, 모든 외국 소유 DEs, 계속 불이행 벌금 또는 다른 벌금 참조번호에 일반화해서는 안 됩니다. 절차는 감면될 수 있다고 규정할 뿐이며, 해당 사실관계와 IRS의 조치가 여전히 필요합니다.
통지 후 불이행 계속 벌금의 기간 계산
IRS가 불이행 통지를 우편으로 발송한 뒤에도 해당 불이행이 90일을 초과하여 계속되면, 영향을 받는 각 관련 당사자에 대해 30일의 기간마다 추가 $25,000가 부과될 수 있습니다. 30일보다 짧은 잔여 기간도 완전한 기간으로 계산합니다.[1]
적용 조건: IRS가 통지를 우편으로 발송한 뒤에도 해당 불이행이 90일을 초과하여 계속되는 경우입니다. 여기에 제시된 금액은 January 1, 2018 또는 그 이후에 시작하는 과세 연도에 적용됩니다.
다음 제한에 유의하십시오: 관련 기간의 기산점은 IRS가 불이행 통지를 우편 발송한 때입니다. 이 추가 벌금을 원래 신고 기한부터 직접 누적해서는 안 됩니다. 합리적 사유가 인정되는 기간과 두 번째 불이행의 처리는 각각 규정 1.6038A-4(b) 및 (d)에 따라 확인합니다. 규정 1.6038A-4(b)(1)에 따라 90일의 기간은 IRS가 합리적 사유가 있었다고 판단하는 마지막 날보다 먼저 시작될 수 없습니다. 사유의 존재와 기간은 IRS가 판단하며, 요청을 제출했다는 이유만으로 기간 계산이 자동으로 중단되지는 않습니다.
동일한 관련 당사자·과세 연도의 최초 벌금은 한 번 부과
동일한 관련 당사자에 대해 신고와 기록 유지 의무를 모두 이행하지 않았더라도, 최초 벌금은 관련 당사자별·과세 연도별로 한 번만 부과됩니다. 계속되는 불이행에 대한 추가 벌금에는 별도의 규칙이 적용됩니다.[2] [1]
이는 다음과 같은 경우에 적용됩니다: 동일한 관련 당사자 및 과세 연도에 대한 초기 벌금과 관련됩니다.
이 한계에 유의하십시오. 동일한 관련 당사자·과세 연도의 최초 벌금을 합산하는 규칙을 계속되는 의무 불이행에 대한 추가 벌금 전체의 상한으로 확대해서는 안 됩니다.
벌금 적용 대상이 되는 의무 불이행
해당 보고 회사의 경우 규정된 시간과 규정된 방식으로 6038A 섹션 정보를 제공하지 않거나, 필요한 기록을 유지하지 않거나, 해외 기록 요건을 충족하지 못하는 경우 관련 당사자 규칙에 따라 과세 연도마다 초기 $25,000 벌금이 부과될 수 있습니다.[1] [2]
적용 조건: 적용되는 section 6038A 신고 또는 기록 보관 의무와 그에 대한 불이행이 있어야 합니다. 여기의 $25,000 금액은 January 1, 2018 이후에 시작하는 과세 연도에 적용됩니다.
이 한계에 유의하십시오. 합리적 사유는 별도로 검토해야 하며, 모든 LLC에 벌금이 자동적이고 무조건 적용된다고 설명해서는 안 됩니다. January 1, 2018 전에 시작하는 과세 연도는 금액이 다릅니다.
예시적인 준비 시나리오
이 가상 준비 예에서 창업자는 작성자에게 다른 기업의 상황에서 복사한 일반적인 설명을 첨부하도록 요청합니다. 대신 검토에서는 해당 기업의 실제 사건과 근거 문서를 수집하고, 정확하게 기술할 수 있는 내용을 식별하고, 설명을 취합하는 행위와 구제 결정을 분리합니다. 작성자는 세 가지 사항을 확인합니다. 이 법인이 어떤 사실을 입증할 수 있습니까? 어떤 선언과 증빙 기록이 필요합니까? 합당한 사유가 구제를 뒷받침하는지 여부는 누가 결정합니까? 파일은 관련 사실과 적용 가능한 지침을 함께 확인할 때까지 작업 비교로 유지됩니다. 기관의 처리 결과는 가정되지 않습니다.[1] [2]
지연 세금 신고서를 준비할 때 두 개의 파일을 별도로 보관하십시오. 서류 파일에는 법인, 보고 기간, 관련 거래, 완성된 양식 및 제출 기록이 식별되어 있습니다. 가능한 합리적인 원인 요청에는 각 주장과 관련된 사실적 연대기와 증거가 필요합니다. 예를 들어, 문제가 발견된 시기를 설명하는 진술이 있는 경우 해당 설명을 뒷받침하는 통지나 서신을 보관하고 기억과 문서화된 사건을 구별합니다. 해당 요청을 진행하는 경우 위증 시 처벌을 받는 진술 절차와 선언을 확인하세요. 기한이 지난 제출을 완료하거나 이 증거를 수집한다고 해서 구제를 받을 자격이 부여되는 것은 아니며 IRS는 해당 규칙에 따라 합리적인 원인을 평가합니다.[1] [2]
이는 계획 예시이지 특정 신고가 승인되었거나 기업이 세금 결과를 받을 자격이 있다는 진술이 아닙니다. 위의 소스 기반 구별을 사용하여 양식을 완성하기 전에 아직 확립해야 할 정보가 무엇인지 결정하세요.
실제로 사용할 수 있는 검토 순서
- 이 법인이 어떤 사실을 입증할 수 있나요?
- 어떤 선언과 증빙 기록이 필요합니까?
- 합당한 사유가 구제를 뒷받침하는지 여부는 누가 결정합니까?
필드에 텍스트가 포함되어 있다고 해서 질문을 완료로 표시하는 대신 답변과 이를 뒷받침하는 기록을 적어 두십시오. 두 기록이 일치하지 않는 경우 차이점이 법인, 개인, 보고 기간 또는 변경 유형에 관한 것인지 식별합니다. 그러면 남은 질문이 관련 지침에 대해 해결될 만큼 충분히 구체적이게 됩니다.
준비 서비스의 범위를 정부 요구 사항과 별도로 유지하십시오. 서비스 접수 질문은 워크플로에 대한 정보를 수집할 수 있습니다. 예외를 생성하거나 기한을 연장하거나 거래를 보고할 수 있는지 여부를 결정하지 않습니다. 인용된 정부 자료는 여전히 그러한 결론의 기초로 남아 있습니다.
앞으로 나아가기 전에 해결해야 할 질문
정당한 원인 체납세금 신고 추천은 어떻게 확인해야 하나요?
최초 Form 5472 벌금의 검토와 관련하여, IRM은 기한이 지난 미제출 세금 신고서를 모두 제출하기 전에는 어느 연도의 합리적 사유도 고려하지 않을 것을 권고합니다. 이는 IRS 내부의 심사 권고이며, 신고서를 제출한다고 감면이 보장되는 것은 아닙니다. 이는 초기 Form 5472 벌금에 대한 합리적인 원인 검토에 관한 것입니다. IRM에서는 권장된다고 말합니다. 이를 독립적이고 절대적인 법적 전제조건이나 승인을 보장하는 조건으로 다시 작성하지 마십시오.[2]
계속되는 불이행에 대한 추가 벌금에 관한 사항을 어떻게 확인하나요?
IRS 통지 후에도 불이행이 90일을 초과하여 계속되면, 지침은 이후 불이행이 계속되는 30일의 각 기간 또는 그 미만의 기간마다 영향을 받는 각 관련 당사자에 대해 추가 $25,000를 정합니다. IRS 통지 후에도 불이행이 90일을 초과하여 계속되는 경우입니다. 규정 1.6038A-4(b)(1)에 따라 90일의 기간은 IRS가 합리적 사유가 있었다고 판단하는 마지막 날보다 먼저 시작될 수 없습니다. 합리적 사유와 그 기간은 IRS가 판단하며, 요청을 제출했다고 기간 계산이 자동으로 중단되지는 않습니다.[3, p.3] [1]
cp215 평가 공지를 어떻게 확인해야 하나요?
Form 5472의 IRM 절차는 MFT 13 및 PRN 625에 따른 부과 처리로 BMF CP 215 벌금 통지가 생성되어 발송된다고 설명합니다. 이는 부과 후 절차입니다. 이는 IRM 20.1.9.5.2에 따른 MFT 13/PRN 625 부과에 관한 것입니다. 처리 경로에 따라 다른 벌금 참조코드가 사용될 수 있으며, 모든 Form 5472 사안에 동일한 통지 코드가 사용된다는 뜻은 아닙니다.[2]
prn711 FTA 제한 절차를 어떻게 확인해야 하나요?
Form 5472에 대해 일반적으로 보장되는 최초 벌금 감면은 없습니다. IRM은 기한 후 제출된 Form 1120에 첨부된 Form 5472에 대해 시스템이 부과한 최초 PRN 711 벌금의 제한된 절차를 설명합니다. 이 절차는 관련 Form 1120의 최초 감면 자격 및 추가적인 세 기간의 조건과 연계됩니다. Form 5472가 기한 후 제출된 Form 1120에 첨부되어 최초의 시스템 부과 PRN 711 벌금이 발생한 경우입니다. 관련 Form 1120의 신고 지연 벌금이 PRC 018에 따른 최초 감면을 받았거나, 세액이 영이거나 전액 납부되어 해당 벌금이 부과되지 않았지만 신고서가 그 밖의 요건상 해당 감면을 받을 수 있었어야 합니다. 직전 세 기간에 유사한 PRN 625/711 벌금이 없어야 하며, 관련 1120 신고서는 직전 세 기간에 늦게 제출되지 않았어야 합니다. 이 절차를 모든 Form 5472 벌금, 모든 외국 소유 DEs, 계속 불이행 벌금 또는 다른 벌금 참조번호에 일반화해서는 안 됩니다. 절차는 감면될 수 있다고 규정할 뿐이며, 해당 사실관계와 IRS의 조치가 여전히 필요합니다.[2]
공식 소스 및 버전
- 26 CFR 1.6038A-4 Monetary penalty for failure to furnish information or maintain records — 2026-11-05
- Part 20. Penalty and Interest
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
관련 SpeedEIN 워크플로에 대한 도움 받기
SpeedEIN는 서비스 페이지에 설명된 상황에 대한 준비 및 지원을 제공합니다. 도움이 필요하시면 주문하기 전에 관련 서비스 범위, 지원되는 엔터티 및 현재 가용성을 검토하세요. 이 서비스는 정부의 결정을 대체하거나 해당 규칙에 의해 부과된 의무를 제거하지 않습니다.