Déclarations de motif raisonnable et allègement des pénalités : deux examens distincts
· Lecture minimale 12
La réponse pratique
Expliquer pourquoi un problème de dépôt s'est produit n'est pas la même chose que d'établir qu'un allègement de pénalité s'applique. Un examen utile distingue les faits que l'entité peut soutenir, la procédure de déclaration et la décision distincte que le IRS peut prendre en vertu des règles pertinentes. Trois détails façonnent l’examen : quels faits cette entité peut-elle étayer ? Quelle déclaration et quelles pièces justificatives sont nécessaires ? Qui détermine si un motif raisonnable justifie une réparation ?[1] [2]
Portée et enregistrements derrière la réponse
La discussion suit l’entité, la forme et les conditions de transaction identifiées ci-dessous. La même étiquette sur un formulaire différent peut avoir un objectif différent. Gardez l'entité concernée et la période de reporting visibles pendant que vous comparez les exigences, et traitez chaque exception indiquée comme faisant partie de la règle plutôt que comme une note de bas de page facultative.
Sources officielles vérifiées : 2026-11-09. Les formulaires annuels pour l'année d'imposition et les formulaires révisés en permanence sont identifiés séparément dans les références.
Tableau comparatif pour préparer le dossier
| Article ou question | Règle ou instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Déclaration de motif raisonnable sous peine de parjure | Pour invoquer un motif raisonnable, la société déclarante expose expressément par écrit tous les faits sur lesquels elle s’appuie et joint une déclaration sous peine de parjure. L’IRS détermine si un motif raisonnable existe et la période à laquelle il s’applique. | Un traitement pour cause raisonnable est demandé pour un échec de la section 6038A. Le fait de soumettre une déclaration ne signifie pas en soi que l’allégement de la pénalité a été approuvé. | [1] |
| Cause raisonnable au cas par cas | Le motif raisonnable et la bonne foi sont évalués au cas par cas en utilisant tous les faits pertinents. Le recours à un comptable, un avocat ou un autre professionnel ne les établit pas nécessairement ; cette confiance doit être raisonnable dans toutes les circonstances. | L’IRS examine le motif raisonnable et la bonne foi concernant un manquement à la section 6038A. | [1] |
| Recommandation pour des raisons raisonnables concernant les déclarations de revenus en souffrance | Pour examiner une pénalité initiale de Form 5472, l’IRM recommande de ne pas examiner le motif raisonnable pour quelque année que ce soit avant le dépôt de toutes les déclarations en retard. Il s’agit d’une recommandation interne d’examen de l’IRS ; le dépôt des déclarations ne garantit pas une remise. | Il s’agit d’une révision pour motif raisonnable d’une pénalité initiale Form 5472. L'IRM dit recommandé ; ne réécrivez pas cela comme une condition préalable légale absolue et indépendante ou une condition garantissant l’approbation. | [2] |
| Pénalité pour manquement persistant | Si le manquement se poursuit plus de 90 jours après la notification de l’IRS, les instructions prévoient une pénalité supplémentaire de $25,000 pour chaque partie liée concernée, par période ultérieure de 30 jours ou fraction de période durant laquelle le manquement persiste. | Le manquement se poursuit plus de 90 jours après la notification de l’IRS. Selon la section 1.6038A-4(b)(1) des règlements, la période de 90 jours ne peut débuter avant le dernier jour pour lequel l’IRS détermine qu’un motif raisonnable existait. L’IRS détermine ce motif et sa durée ; une demande ne suspend pas automatiquement le délai. | [3, p.3] [1] |
| Avis de cotisation Cp215 | La procédure IRM Form 5472 indique qu'une évaluation utilisant MFT 13 et PRN 625 génère et envoie un avis de pénalité BMF CP 215. Il s’agit d’une procédure de post-évaluation. | Concerne l’établissement d’une pénalité MFT 13/PRN 625 selon IRM 20.1.9.5.2. Des procédures de traitement différentes peuvent employer des PRNs différents ; cela n’établit pas un code d’avis unique pour tous les dossiers Form 5472. | [2] |
| Prn711 procédure limitée FTA | Il n’existe pas de remise générale garantie au titre du dispositif first-time abatement pour Form 5472. L’IRM décrit une procédure limitée visant une pénalité initiale PRN 711 calculée par le système sur Form 5472 joint à un Form 1120 déposé en retard, liée à l’admissibilité du Form 1120 associé au dispositif first-time abatement et à des conditions supplémentaires portant sur trois périodes. | Form 5472 était joint à un Form 1120 déposé en retard et a entraîné une pénalité initiale PRN 711 calculée par le système. La pénalité pour dépôt tardif du Form 1120 associé a bénéficié du first-time abatement selon PRC 018, ou aucune pénalité de ce type n’a été établie parce que l’impôt était nul ou intégralement payé, alors que la déclaration aurait par ailleurs pu bénéficier de cette remise. Aucune pénalité similaire PRN 625/711 n’a été imposée pendant les trois périodes précédentes. Les déclarations 1120 associées n’étaient pas tardives pendant les trois périodes précédentes. ne généralisez pas cette procédure à toutes les pénalités de Form 5472, à toutes les DEs détenues par des sujets étrangers, aux pénalités pour manquement persistant ou aux autres PRNs. La procédure indique qu’une remise peut être accordée ; les faits applicables et une action de l’IRS restent nécessaires. | [2] |
Répondre aux exigences officielles
Déclaration de motif raisonnable sous peine de parjure
Pour invoquer un motif raisonnable, la société déclarante expose expressément par écrit tous les faits sur lesquels elle s’appuie et joint une déclaration sous peine de parjure. L’IRS détermine si un motif raisonnable existe et la période à laquelle il s’applique.[1]
Cela s'applique lorsque : Un traitement fondé sur une cause raisonnable est invoqué pour une défaillance de la section 6038A.
Gardez cette limite à l’esprit : la soumission d’une déclaration ne signifie pas en soi que l’allègement de la pénalité a été approuvé.
Cause raisonnable au cas par cas
Le motif raisonnable et la bonne foi sont évalués au cas par cas en utilisant tous les faits pertinents. Le recours à un comptable, un avocat ou un autre professionnel ne les établit pas nécessairement ; cette confiance doit être raisonnable dans toutes les circonstances.[1]
Conditions d’application : l’IRS examine le motif raisonnable et la bonne foi concernant un manquement à la section 6038A.
Recommandation pour des raisons raisonnables concernant les déclarations de revenus en souffrance
Pour examiner une pénalité initiale de Form 5472, l’IRM recommande de ne pas examiner le motif raisonnable pour quelque année que ce soit avant le dépôt de toutes les déclarations en retard. Il s’agit d’une recommandation interne d’examen de l’IRS ; le dépôt des déclarations ne garantit pas une remise.[2]
Cela s’applique lorsque : Il s’agit d’une révision pour motif raisonnable d’une pénalité initiale Form 5472.
Gardez cette limite à l’esprit : l’IRM dit recommandé ; ne réécrivez pas cela comme une condition préalable légale absolue et indépendante ou une condition garantissant l’approbation.
Pénalité pour manquement persistant
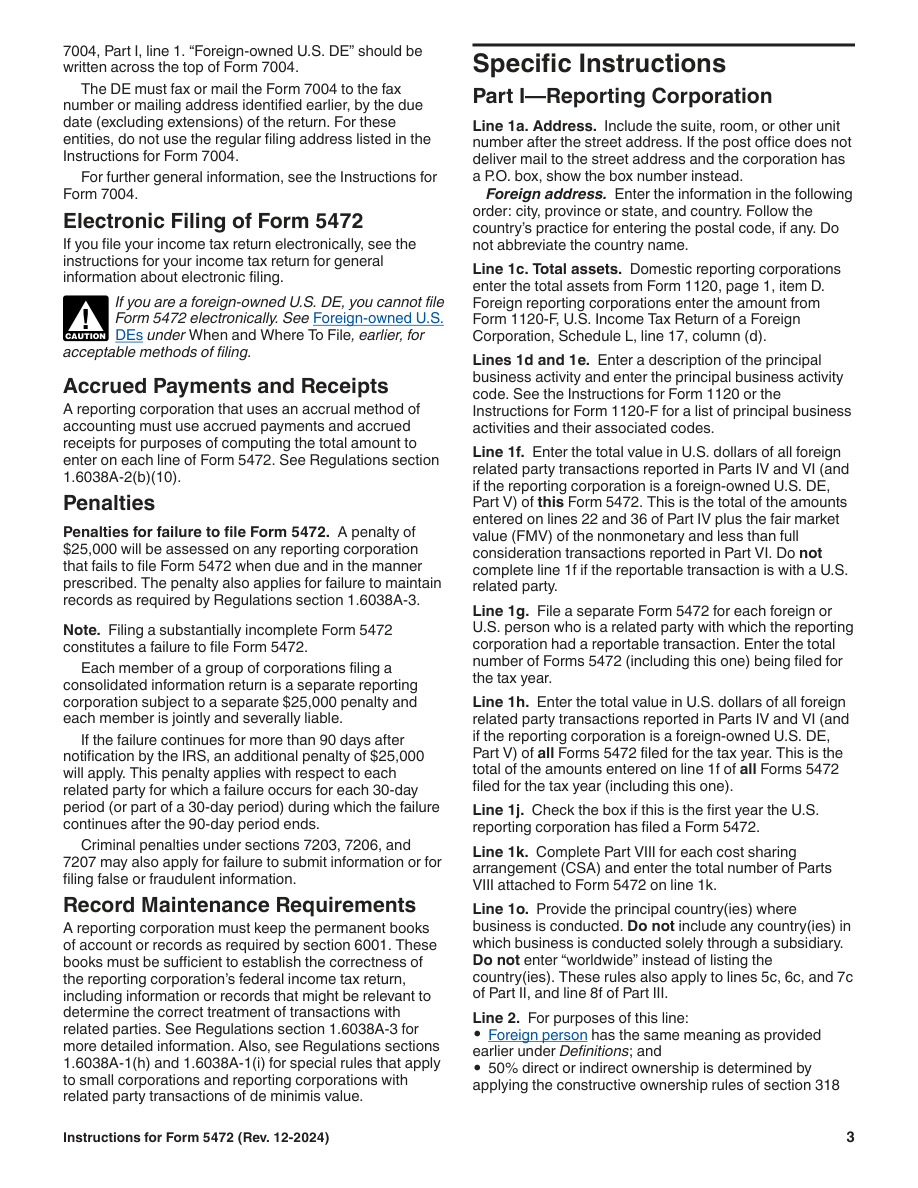
Si le manquement se poursuit plus de 90 jours après la notification de l’IRS, les instructions prévoient une pénalité supplémentaire de $25,000 pour chaque partie liée concernée, par période ultérieure de 30 jours ou fraction de période durant laquelle le manquement persiste.[3, p.3] [1]
Conditions d’application : le manquement se poursuit plus de 90 jours après la notification de l’IRS.
Limite à retenir : selon la section 1.6038A-4(b)(1) des règlements, la période de 90 jours ne peut débuter avant le dernier jour pour lequel l’IRS détermine qu’un motif raisonnable existait. L’IRS détermine ce motif et sa durée ; une demande ne suspend pas automatiquement le délai.
Avis de cotisation Cp215
La procédure IRM Form 5472 indique qu'une évaluation utilisant MFT 13 et PRN 625 génère et envoie un avis de pénalité BMF CP 215. Il s’agit d’une procédure de post-évaluation.[2]
Cela s'applique lorsque : Il s'agit d'une évaluation MFT 13/PRN 625 sous IRM 20.1.9.5.2.
Limite à retenir : des procédures de traitement différentes peuvent utiliser des PRNs différents ; cela n’établit pas un code d’avis unique pour tous les dossiers Form 5472.
Prn711 procédure limitée FTA
Il n’existe pas de remise générale garantie au titre du dispositif first-time abatement pour Form 5472. L’IRM décrit une procédure limitée visant une pénalité initiale PRN 711 calculée par le système sur Form 5472 joint à un Form 1120 déposé en retard, liée à l’admissibilité du Form 1120 associé au dispositif first-time abatement et à des conditions supplémentaires portant sur trois périodes.[2]
Conditions d’application : Form 5472 était joint à un Form 1120 déposé en retard et a entraîné une pénalité initiale PRN 711 calculée par le système. La pénalité pour dépôt tardif du Form 1120 associé a bénéficié du first-time abatement selon PRC 018, ou aucune pénalité de ce type n’a été établie parce que l’impôt était nul ou intégralement payé, alors que la déclaration aurait par ailleurs pu bénéficier de cette remise. Aucune pénalité similaire PRN 625/711 n’a été imposée pendant les trois périodes précédentes. Les déclarations 1120 associées n’étaient pas tardives pendant les trois périodes précédentes.
Limite à retenir : ne généralisez pas cette procédure à toutes les pénalités de Form 5472, à toutes les DEs détenues par des sujets étrangers, aux pénalités pour manquement persistant ou aux autres PRNs. La procédure indique qu’une remise peut être accordée ; les faits applicables et une action de l’IRS restent nécessaires.
Délai lié à l’avis de pénalité pour manquement persistant
Si le manquement concerné se poursuit plus de 90 jours après l’envoi postal d’un avis de manquement par l’IRS, une pénalité supplémentaire de $25,000 peut s’appliquer pour chaque partie liée concernée et chaque période de 30 jours. Toute fraction de 30 jours compte comme une période entière.[1]
Conditions d’application : le manquement concerné se poursuit plus de 90 jours après l’envoi postal de l’avis par l’IRS. Le montant indiqué s’applique aux exercices fiscaux commençant à compter du January 1, 2018.
Limite à retenir : le délai commence avec l’envoi postal de l’avis de manquement par l’IRS ; ne calculez pas cette pénalité supplémentaire directement à partir de la date limite initiale de dépôt. Examinez la période de motif raisonnable et le traitement d’un second manquement selon les dispositions 1.6038A-4(b) et (d) du règlement, respectivement. Selon la disposition 1.6038A-4(b)(1), la période de 90 jours ne peut commencer avant le dernier jour pour lequel l’IRS détermine qu’un motif raisonnable existait. L’IRS détermine ce motif et sa durée ; une demande ne suspend pas automatiquement le délai.
Pénalité initiale appliquée une fois par partie liée et par année
La pénalité initiale n’est imposée qu’une fois par partie liée et par exercice fiscal, même si les manquements au dépôt et à la conservation des documents concernent cette même partie liée. Les pénalités supplémentaires pour manquement persistant suivent leurs propres règles.[2] [1]
Cela s’applique lorsque : Il s’agit de la pénalité initiale pour la même personne liée et la même année fiscale.
Gardez cette limite à l’esprit : n’étendez pas la règle de cumul des pénalités initiales à un plafond global pour les pénalités en cas d’échec continu.
Manquements entraînant la pénalité
Pour une société déclarante concernée, le défaut de fournir les renseignements de la section 6038A au moment prescrit et de la manière prescrite, de tenir les registres requis ou de satisfaire aux exigences en matière de registres étrangers peut déclencher une pénalité initiale $25,000 par année d'imposition, sous réserve des règles relatives aux parties liées.[1] [2]
Cela s'applique lorsque : Une obligation de dépôt ou de tenue de dossiers applicable en vertu de l'article 6038A et un manquement correspondant doivent exister. Le montant $25,000 s’applique ici aux années d’imposition commençant à compter de janvier 1, 2018.
Gardez cette limite à l’esprit : un motif raisonnable nécessite un examen distinct ; ne décrivez pas la pénalité comme s’appliquant automatiquement et inconditionnellement à chaque LLC. Le montant diffère pour les années d'imposition commençant avant janvier 1, 2018.
Un scénario de préparation illustratif
Dans cet exemple de préparation hypothétique, un fondateur demande à un préparateur de joindre une explication générale copiée de la situation d'une autre entreprise. L'examen rassemble plutôt les événements réels de l'entité et les pièces justificatives, identifie ce qui peut être déclaré avec précision et sépare la décision de redressement de l'acte de rassembler une explication. Le préparateur vérifie trois points : Quels faits cette entité peut-elle justifier ? Quelle déclaration et quelles pièces justificatives sont nécessaires ? Qui détermine si un motif raisonnable justifie une réparation ? Le dossier reste une comparaison de travail jusqu'à ce que les faits pertinents et les instructions applicables aient été vérifiés ensemble. Aucun résultat d’agence n’est supposé.[1] [2]
Gardez deux dossiers distincts lors de la préparation d’une déclaration de revenus tardive. Le dossier de dépôt identifie l'entité, la période de déclaration, les transactions pertinentes, les formulaires remplis et les enregistrements de soumission. Une éventuelle demande de motif raisonnable nécessite sa propre chronologie factuelle et des preuves liées à chaque affirmation. Par exemple, si une déclaration décrit quand un problème a été découvert, conservez l'avis ou la correspondance à l'appui de ce récit et distinguez les souvenirs des événements documentés. Si vous poursuivez cette demande, vérifiez la procédure de déclaration et la déclaration sous peine de parjure. Compléter un dépôt en retard ou rassembler ces preuves n'établit pas en soi le droit à une réparation, et le IRS évalue un motif raisonnable selon les règles applicables.[1] [2]
Il s'agit d'une illustration de planification et non d'une déclaration selon laquelle une déclaration particulière a été acceptée ou qu'une entité est admissible à un résultat fiscal. Utilisez les distinctions fondées sur la source ci-dessus pour décider quelles informations doivent encore être établies avant qu'un formulaire ne soit rempli.
Une séquence de révision que vous pouvez réellement utiliser
- Quels faits cette entité peut-elle étayer ?
- Quelle déclaration et quelles pièces justificatives sont nécessaires ?
- Qui détermine si un motif raisonnable justifie une réparation ?
Notez la réponse et l'enregistrement qui la supporte, plutôt que de marquer une question comme complète car un champ contient du texte. Lorsque deux enregistrements sont en désaccord, identifiez si la différence concerne l'entité, un individu, la période de reporting ou le type de changement. Cela rend la question restante suffisamment spécifique pour être résolue par rapport à l'instruction pertinente.
Gardez la portée d’un service de préparation distincte de l’exigence gouvernementale. Une question d'admission à un service peut recueillir des informations pour un flux de travail ; il ne crée pas d’exception, ne prolonge pas un délai et ne détermine pas si une transaction doit être déclarée. Les documents gouvernementaux cités restent la base de ces conclusions.
Des questions à régler avant d'avancer
Comment dois-je vérifier les recommandations de déclarations de revenus en souffrance pour des raisons raisonnables ?
Pour examiner une pénalité initiale de Form 5472, l’IRM recommande de ne pas examiner le motif raisonnable pour quelque année que ce soit avant le dépôt de toutes les déclarations en retard. Il s’agit d’une recommandation interne d’examen de l’IRS ; le dépôt des déclarations ne garantit pas une remise. Il s’agit d’une révision pour motif raisonnable d’une pénalité initiale Form 5472. L'IRM dit recommandé ; ne réécrivez pas cela comme une condition préalable légale absolue et indépendante ou une condition garantissant l’approbation.[2]
Comment vérifier : Pénalité pour manquement persistant ?
Si le manquement se poursuit plus de 90 jours après la notification de l’IRS, les instructions prévoient une pénalité supplémentaire de $25,000 pour chaque partie liée concernée, par période ultérieure de 30 jours ou fraction de période durant laquelle le manquement persiste. Le manquement se poursuit plus de 90 jours après la notification de l’IRS. Selon la section 1.6038A-4(b)(1) des règlements, la période de 90 jours ne peut débuter avant le dernier jour pour lequel l’IRS détermine qu’un motif raisonnable existait. L’IRS détermine ce motif et sa durée ; une demande ne suspend pas automatiquement le délai.[3, p.3] [1]
Comment dois-je vérifier l’avis d’évaluation cp215 ?
La procédure IRM relative à Form 5472 indique qu’l’établissement d’une pénalité utilisant MFT 13 et PRN 625 entraîne la création et l’envoi d’un avis de pénalité BMF CP 215. Cette étape intervient après l’établissement de la pénalité. Elle concerne l’établissement d’une pénalité MFT 13/PRN 625 selon IRM 20.1.9.5.2. Des procédures de traitement différentes peuvent employer des PRNs différents ; cela n’établit pas un code d’avis unique pour tous les dossiers Form 5472.[2]
Comment dois-je vérifier la procédure limitée prn711 fta ?
Il n’existe pas de remise générale garantie au titre du dispositif first-time abatement pour Form 5472. L’IRM décrit une procédure limitée visant une pénalité initiale PRN 711 calculée par le système sur Form 5472 joint à un Form 1120 déposé en retard, liée à l’admissibilité du Form 1120 associé au dispositif first-time abatement et à des conditions supplémentaires portant sur trois périodes. Form 5472 était joint à un Form 1120 déposé en retard et a entraîné une pénalité initiale PRN 711 calculée par le système. La pénalité pour dépôt tardif du Form 1120 associé a bénéficié du first-time abatement selon PRC 018, ou aucune pénalité de ce type n’a été établie parce que l’impôt était nul ou intégralement payé, alors que la déclaration aurait par ailleurs pu bénéficier de cette remise. Aucune pénalité similaire PRN 625/711 n’a été imposée pendant les trois périodes précédentes. Les déclarations 1120 associées n’étaient pas tardives pendant les trois périodes précédentes. ne généralisez pas cette procédure à toutes les pénalités de Form 5472, à toutes les DEs détenues par des sujets étrangers, aux pénalités pour manquement persistant ou aux autres PRNs. La procédure indique qu’une remise peut être accordée ; les faits applicables et une action de l’IRS restent nécessaires.[2]
Sources et versions officielles
- 26 CFR 1.6038A-4 Monetary penalty for failure to furnish information or maintain records — 2026-11-05
- Part 20. Penalty and Interest
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenez de l'aide sur le flux de travail SpeedEIN pertinent
SpeedEIN propose une préparation et une assistance pour les situations décrites sur ses pages de service. Si vous souhaitez obtenir de l'aide, examinez l'étendue du service concerné, les entités prises en charge et la disponibilité actuelle avant de commander. Le service ne remplace pas la décision du gouvernement ni ne supprime une obligation imposée par les règles applicables.
Consulter le service concerné et ses conditions d’admissibilité