Dichiarazioni di ragionevole causa e riduzione o annullamento delle sanzioni richiedono verifiche distinte
· 12 lettura minima
La risposta pratica
Spiegare perché si è verificato un problema di presentazione non equivale a stabilire che si applica la sanzione. Un'utile revisione distingue i fatti che l'entità può supportare, la procedura di dichiarazione e la decisione separata che IRS può prendere ai sensi delle norme pertinenti. Tre dettagli danno forma alla revisione: quali fatti può dimostrare questa entità? Quali dichiarazioni e documenti giustificativi sono necessari? Chi determina se una causa ragionevole giustifica il sollievo?[1] [2]
Ambito e record dietro la risposta
La trattazione segue l'entità, la forma e le condizioni dell'operazione di seguito individuate. La stessa etichetta su un modulo diverso può avere uno scopo diverso. Mantieni visibili l'entità pertinente e il periodo di riferimento mentre confronti i requisiti e tratta ogni eccezione dichiarata come parte della regola anziché come una nota a piè di pagina facoltativa.
Fonti ufficiali controllate: 2026-11-09. I moduli relativi all'anno fiscale annuale e i moduli continuamente aggiornati sono identificati separatamente nei riferimenti.
Tabella comparativa per la preparazione
| Articolo o domanda | Regola o istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Dichiarazione di ragionevole causa resa sotto pena di falsa testimonianza | Per invocare una ragionevole giustificazione, la società dichiarante espone espressamente per iscritto tutti i fatti su cui si basa e include una dichiarazione sotto pena di spergiuro. L’IRS determina se sussiste una ragionevole giustificazione e il periodo cui si applica. | Si invoca il trattamento per ragionevole giustificazione relativamente a un inadempimento della sezione 6038A. Presentare una dichiarazione non significa, di per sé, che una riduzione della sanzione sia stata approvata. | [1] |
| Giusto motivo caso per caso | La ragionevole giustificazione e la buona fede sono valutate caso per caso sulla base di tutti i fatti pertinenti. Affidarsi a un commercialista, un avvocato o un altro professionista non basta necessariamente a dimostrarle: l'affidamento deve essere ragionevole in tutte le circostanze. | L'IRS sta esaminando la ragionevole giustificazione e la buona fede rispetto a un inadempimento della sezione 6038A. | [1] |
| Ragionevole causa raccomandazione per la dichiarazione dei redditi inadempiente | Per l’esame di una sanzione iniziale di Form 5472, l’IRM raccomanda di non valutare la ragionevole giustificazione per alcun anno finché non siano state presentate tutte le dichiarazioni arretrate. È una raccomandazione interna di esame dell’IRS; la presentazione delle dichiarazioni non garantisce uno sgravio. | Si tratta di una revisione per causa ragionevole di una sanzione iniziale Form 5472. L'IRM dice raccomandato; non riscrivetelo come un prerequisito statutario assoluto e indipendente o come una condizione che garantisce l'approvazione. | [2] |
| Sanzione per inadempimento continuato | Se l'inadempimento continua per più di 90 giorni dopo la notifica IRS, le istruzioni prevedono ulteriori $25,000 per ciascuna parte correlata interessata e per ogni successivo periodo di 30 giorni, o frazione di esso, durante il quale l'inadempimento continua. | L'inadempimento continua per più di 90 giorni dopo la notifica IRS. Secondo la sezione 1.6038A-4(b)(1) dei regolamenti, il periodo di 90 giorni non può iniziare prima dell'ultimo giorno in cui l'IRS determina che esisteva una ragionevole causa. L'IRS determina la ragionevole causa e la sua durata; presentare una richiesta non sospende automaticamente il termine. | [3, p.3] [1] |
| Avviso di accertamento Cp215 | La procedura IRM per Form 5472 stabilisce che un accertamento con MFT 13 e PRN 625 genera e invia un avviso di sanzione BMF CP 215. È una procedura successiva all'accertamento. | Il caso riguarda un accertamento MFT 13/PRN 625 secondo IRM 20.1.9.5.2. Procedure di elaborazione diverse possono usare PRN differenti; ciò non stabilisce un unico codice di avviso per ogni caso Form 5472. | [2] |
| Prn711 fta procedura limitata | Non esiste uno sgravio generale garantito first-time abatement per Form 5472. L’IRM descrive una procedura limitata per una sanzione iniziale PRN 711 determinata dal sistema su Form 5472 allegato a un Form 1120 presentato in ritardo, collegata ai requisiti del Form 1120 associato per il first-time abatement e a ulteriori condizioni relative a tre periodi. | Form 5472 era allegato a un Form 1120 tardivo e ha generato una sanzione iniziale PRN 711 accertata dal sistema. La relativa sanzione per presentazione tardiva di Form 1120 ha ottenuto la riduzione per prima violazione secondo PRC 018, oppure non è stata accertata perché l'imposta era pari a zero o interamente pagata, ma la dichiarazione avrebbe altrimenti potuto beneficiare di tale riduzione. Nei tre periodi precedenti non vi erano sanzioni analoghe PRN 625/711. I relativi modelli 1120 non erano tardivi nei tre periodi precedenti. Non estendere questa procedura a tutte le sanzioni Form 5472, a tutte le DE di proprietà estera, alle sanzioni per inadempimento continuato o ad altri PRN. La procedura prevede una possibile riduzione, non un diritto automatico: servono comunque i fatti pertinenti e l'intervento dell'IRS. | [2] |
Lavora attraverso i requisiti ufficiali
Dichiarazione di ragionevole causa resa sotto pena di falsa testimonianza
Per invocare una ragionevole giustificazione, la società dichiarante espone espressamente per iscritto tutti i fatti su cui si basa e include una dichiarazione sotto pena di spergiuro. L’IRS determina se sussiste una ragionevole giustificazione e il periodo cui si applica.[1]
Si applica quando: si invoca il trattamento per ragionevole giustificazione relativamente a un inadempimento della sezione 6038A.
Tieni presente questo limite: presentare una dichiarazione non significa di per sé che lo sgravio della sanzione sia stato approvato.
Giusto motivo caso per caso
La ragionevole giustificazione e la buona fede sono valutate caso per caso sulla base di tutti i fatti pertinenti. Affidarsi a un commercialista, un avvocato o un altro professionista non basta necessariamente a dimostrarle: l'affidamento deve essere ragionevole in tutte le circostanze.[1]
Si applica quando: l'IRS sta esaminando la ragionevole giustificazione e la buona fede rispetto a un inadempimento della sezione 6038A.
Ragionevole causa raccomandazione per la dichiarazione dei redditi inadempiente
Per l’esame di una sanzione iniziale di Form 5472, l’IRM raccomanda di non valutare la ragionevole giustificazione per alcun anno finché non siano state presentate tutte le dichiarazioni arretrate. È una raccomandazione interna di esame dell’IRS; la presentazione delle dichiarazioni non garantisce uno sgravio.[2]
Ciò si applica quando: Si tratta di una revisione per causa ragionevole di una penalità iniziale Form 5472.
Tieni presente questo limite: l'IRM dice consigliato; non riscrivetelo come un prerequisito statutario assoluto e indipendente o come una condizione che garantisce l'approvazione.
Sanzione per inadempimento continuato
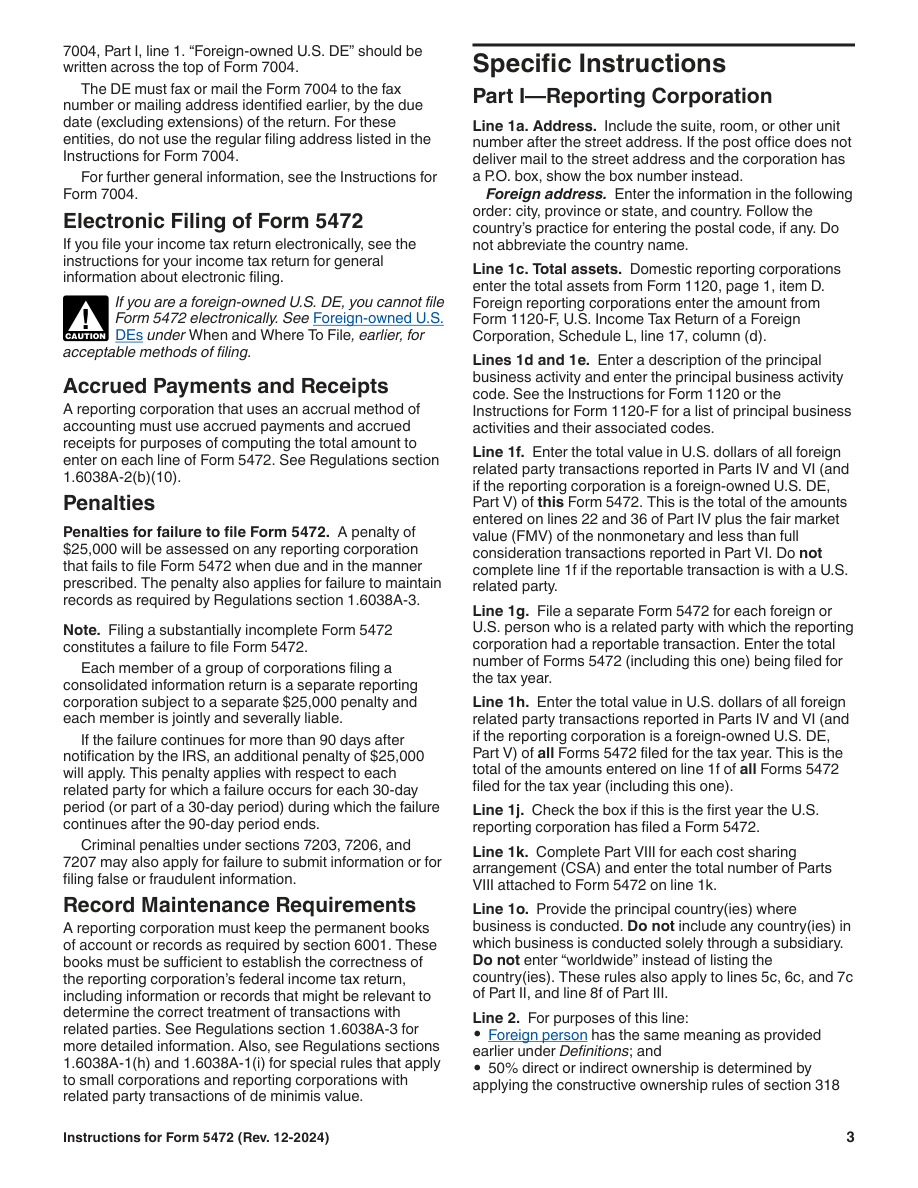
Se l'inadempimento continua per più di 90 giorni dopo la notifica IRS, le istruzioni prevedono ulteriori $25,000 per ciascuna parte correlata interessata e per ogni successivo periodo di 30 giorni, o frazione di esso, durante il quale l'inadempimento continua.[3, p.3] [1]
Si applica quando: l'inadempimento continua per più di 90 giorni dopo la notifica IRS.
Tieni presente questo limite: ai sensi della sezione Normativa 1.6038A-4(b)(1), il periodo di giorni 90 non può iniziare prima dell'ultimo giorno in cui IRS determina l'esistenza di una causa ragionevole. IRS determina la causa ragionevole e la sua durata; effettuare una richiesta non ferma automaticamente l'orologio.
Avviso di accertamento Cp215
La procedura IRM per Form 5472 stabilisce che un accertamento con MFT 13 e PRN 625 genera e invia un avviso di sanzione BMF CP 215. È una procedura successiva all'accertamento.[2]
Si applica quando: si tratta di un accertamento MFT 13/PRN 625 secondo IRM 20.1.9.5.2.
Tieni presente questo limite: procedure di elaborazione diverse possono usare PRN differenti; ciò non stabilisce un unico codice di avviso per ogni caso Form 5472.
Prn711 fta procedura limitata
Non esiste uno sgravio generale garantito first-time abatement per Form 5472. L’IRM descrive una procedura limitata per una sanzione iniziale PRN 711 determinata dal sistema su Form 5472 allegato a un Form 1120 presentato in ritardo, collegata ai requisiti del Form 1120 associato per il first-time abatement e a ulteriori condizioni relative a tre periodi.[2]
Condizioni di applicazione: Form 5472 era allegato a un Form 1120 presentato in ritardo e ha generato una sanzione iniziale PRN 711 determinata dal sistema. La sanzione per tardiva presentazione del Form 1120 associato ha ottenuto il first-time abatement secondo PRC 018, oppure non è stata applicata perché l’imposta era nulla o interamente pagata, mentre la dichiarazione avrebbe altrimenti potuto beneficiare dello sgravio. Non vi sono state sanzioni analoghe PRN 625/711 nei tre periodi precedenti. Le dichiarazioni 1120 associate non erano tardive nei tre periodi precedenti.
Limite da rispettare: non estendere questa procedura a tutte le sanzioni di Form 5472, a tutte le DEs detenute da soggetti esteri, alle sanzioni per inadempimento continuato o ad altri PRNs. La procedura indica che lo sgravio può essere concesso; restano necessari i fatti previsti e l’intervento dell’IRS.
Decorrenza dall’avviso per la sanzione da inadempimento continuato
Se l’inadempimento in questione prosegue per più di 90 giorni dopo che l’IRS spedisce per posta l’avviso di inadempimento, può applicarsi un’ulteriore sanzione di $25,000 per ogni parte correlata interessata e per ogni periodo di 30 giorni. Una frazione di 30 giorni conta come un periodo intero.[1]
Condizioni di applicazione: l’inadempimento prosegue per più di 90 giorni dopo che l’IRS spedisce per posta l’avviso. L’importo indicato si applica ai periodi d’imposta che iniziano a partire dal January 1, 2018.
Limite da rispettare: il termine decorre dalla spedizione per posta dell’avviso di inadempimento da parte dell’IRS; non calcolare questa sanzione aggiuntiva direttamente dalla scadenza originaria di presentazione. Valutare il periodo di ragionevole giustificazione e il trattamento di un secondo inadempimento ai sensi delle sezioni 1.6038A-4(b) e (d) dei regolamenti, rispettivamente. In base alla sezione 1.6038A-4(b)(1), il periodo di 90 giorni non può iniziare prima dell’ultimo giorno per il quale l’IRS ritiene esistente una ragionevole giustificazione. L’IRS ne determina l’esistenza e la durata; una richiesta non sospende automaticamente il termine.
Sanzione iniziale applicata una volta per parte correlata e per anno
La sanzione iniziale è applicata una sola volta per ciascuna parte correlata e periodo d’imposta, anche se sia l’omessa presentazione sia le carenze nella conservazione dei registri riguardano quella stessa parte. Le sanzioni aggiuntive per inadempimento continuato seguono regole separate.[2] [1]
Ciò si applica quando: Si tratta della sanzione iniziale per la stessa parte correlata e lo stesso anno fiscale.
Tieni presente questo limite: non estendere la regola di aggregazione delle penalità iniziali a un limite complessivo sulle penalità per inadempienza continuata.
Inadempimenti che comportano la sanzione
Per una società dichiarante interessata, la mancata comunicazione delle informazioni della sezione 6038A nei tempi e nei modi prescritti, la mancata conservazione dei documenti richiesti o il mancato rispetto dei requisiti sui documenti conservati all'estero possono comportare una sanzione iniziale di $25,000 per anno fiscale, nel rispetto delle regole sulle parti correlate.[1] [2]
Si applica quando: devono esistere un obbligo pertinente di presentazione o conservazione dei documenti ai sensi della sezione 6038A e la relativa violazione. L'importo di $25,000 qui indicato si applica agli esercizi fiscali che iniziano il 1 gennaio 2018 o successivamente.
Tieni presente questo limite: una causa ragionevole richiede una revisione separata; non descrivere la penalità come applicata automaticamente e incondizionatamente a ogni LLC. L'importo varia per gli anni fiscali che iniziano prima di gennaio 1, 2018.
Uno scenario illustrativo di preparazione
In questo ipotetico esempio di preparazione, un fondatore chiede ad un preparatore di allegare una spiegazione generale copiata dalla situazione di un'altra azienda. L'esame raccoglie invece i fatti reali dell'ente e i documenti giustificativi, identifica ciò che può essere affermato con precisione e mantiene la decisione di rilievo separata dall'atto di raccogliere una spiegazione. Il preparatore verifica tre punti: quali fatti può comprovare questa entità? Quali dichiarazioni e documenti giustificativi sono necessari? Chi determina se una causa ragionevole giustifica il sollievo? Il file rimane un confronto funzionante finché i fatti rilevanti e le istruzioni applicabili non sono stati verificati insieme. Non si presuppone alcun risultato dell'agenzia.[1] [2]
Mantieni due file distinti quando prepari una dichiarazione dei redditi tardiva. Il file di presentazione identifica l'entità, il periodo di riferimento, le transazioni rilevanti, i moduli compilati e i record di invio. Un'eventuale richiesta di ragionevole causa necessita di una propria cronologia fattuale e di prove legate a ciascuna affermazione. Ad esempio, se una dichiarazione descrive quando è stato scoperto un problema, conserva l'avviso o la corrispondenza a sostegno di tale account e distingui il ricordo dagli eventi documentati. Se persegui tale richiesta, controlla la procedura di dichiarazione e dichiarazione sotto pena di spergiuro. Il completamento di una presentazione in ritardo o la raccolta di queste prove non stabilisce di per sé il diritto a ricevere un risarcimento e IRS valuta la causa ragionevole secondo le norme applicabili.[1] [2]
Si tratta di un esempio di pianificazione, non di una dichiarazione secondo cui una particolare dichiarazione è stata accettata o che un'entità si qualifica per un risultato fiscale. Utilizza le distinzioni supportate dalla fonte di cui sopra per decidere quali informazioni devono ancora essere stabilite prima che un modulo venga completato.
Una sequenza di revisione che puoi effettivamente utilizzare
- Quali fatti può dimostrare questa entità?
- Quali dichiarazioni e documenti giustificativi sono necessari?
- Chi determina se una causa ragionevole giustifica il sollievo?
Annotare la risposta e il record che la supporta, anziché contrassegnare una domanda come completa perché un campo contiene testo. Quando due record non sono d'accordo, identificare se la differenza riguarda l'entità, un individuo, il periodo di riferimento o il tipo di cambiamento. Ciò rende la domanda rimanente sufficientemente specifica da poter essere risolta in contrasto con le istruzioni pertinenti.
Mantenere l'ambito di un servizio di preparazione separato dai requisiti governativi. Una domanda sull'assunzione del servizio può raccogliere informazioni per un flusso di lavoro; non crea un'eccezione, non estende una scadenza o determina se una transazione è segnalabile. Il materiale governativo citato rimane la base per tali conclusioni.
Domande da risolvere prima di andare avanti
Come devo verificare la raccomandazione relativa alle dichiarazioni dei redditi inadempienti per causa ragionevole?
Per l’esame di una sanzione iniziale di Form 5472, l’IRM raccomanda di non valutare la ragionevole giustificazione per alcun anno finché non siano state presentate tutte le dichiarazioni arretrate. È una raccomandazione interna di esame dell’IRS; la presentazione delle dichiarazioni non garantisce uno sgravio. Si tratta di una revisione per causa ragionevole di una sanzione iniziale Form 5472. L'IRM dice raccomandato; non riscrivetelo come un prerequisito statutario assoluto e indipendente o come una condizione che garantisce l'approvazione.[2]
Come verificare: Sanzione per inadempimento continuato?
Se l'inadempimento continua per più di 90 giorni dopo la notifica IRS, le istruzioni prevedono ulteriori $25,000 per ciascuna parte correlata interessata e per ogni successivo periodo di 30 giorni, o frazione di esso, durante il quale l'inadempimento continua. L'inadempimento continua per più di 90 giorni dopo la notifica IRS. Secondo la sezione 1.6038A-4(b)(1) dei regolamenti, il periodo di 90 giorni non può iniziare prima dell'ultimo giorno in cui l'IRS determina che esisteva una ragionevole causa. L'IRS determina la ragionevole causa e la sua durata; presentare una richiesta non sospende automaticamente il termine.[3, p.3] [1]
Come devo verificare l'avviso di accertamento cp215?
La procedura IRM per Form 5472 indica che un accertamento con MFT 13 e PRN 625 genera e invia un avviso di sanzione BMF CP 215. Si tratta di una procedura successiva all'accertamento. Il caso riguarda un accertamento MFT 13/PRN 625 secondo IRM 20.1.9.5.2. Procedure di elaborazione diverse possono usare PRN differenti; ciò non stabilisce un unico codice di avviso per ogni caso Form 5472.[2]
Come devo verificare la procedura limitata fta prn711?
Non esiste una riduzione generale e garantita per prima violazione delle sanzioni Form 5472. L'IRM descrive una procedura limitata per una sanzione iniziale PRN 711 accertata dal sistema su Form 5472 allegato a un Form 1120 tardivo, collegata all'idoneità del relativo Form 1120 alla riduzione per prima violazione e a ulteriori condizioni sui tre periodi precedenti. Form 5472 era allegato a un Form 1120 tardivo e ha generato una sanzione iniziale PRN 711 accertata dal sistema. La relativa sanzione per presentazione tardiva di Form 1120 ha ottenuto la riduzione per prima violazione secondo PRC 018, oppure non è stata accertata perché l'imposta era pari a zero o interamente pagata, ma la dichiarazione avrebbe altrimenti potuto beneficiare di tale riduzione. Nei tre periodi precedenti non vi erano sanzioni analoghe PRN 625/711. I relativi modelli 1120 non erano tardivi nei tre periodi precedenti. Non estendere questa procedura a tutte le sanzioni Form 5472, a tutte le DE di proprietà estera, alle sanzioni per inadempimento continuato o ad altri PRN. La procedura prevede una possibile riduzione, non un diritto automatico: servono comunque i fatti pertinenti e l'intervento dell'IRS.[2]
Fonti e versioni ufficiali
- 26 CFR 1.6038A-4 Monetary penalty for failure to furnish information or maintain records — 2026-11-05
- Part 20. Penalty and Interest
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Ottieni assistenza con il flusso di lavoro SpeedEIN pertinente
SpeedEIN offre preparazione e supporto per le situazioni descritte nelle sue pagine di servizio. Se desideri assistenza, esamina l'ambito del servizio pertinente, le entità supportate e la disponibilità attuale prima di ordinare. Il servizio non sostituisce la decisione del governo né elimina un obbligo imposto dalle norme applicabili.