Évaluation CP215 et avis de manquement continu : conserver deux chronologies distinctes
· Lecture minimale 9
La réponse dans cette situation
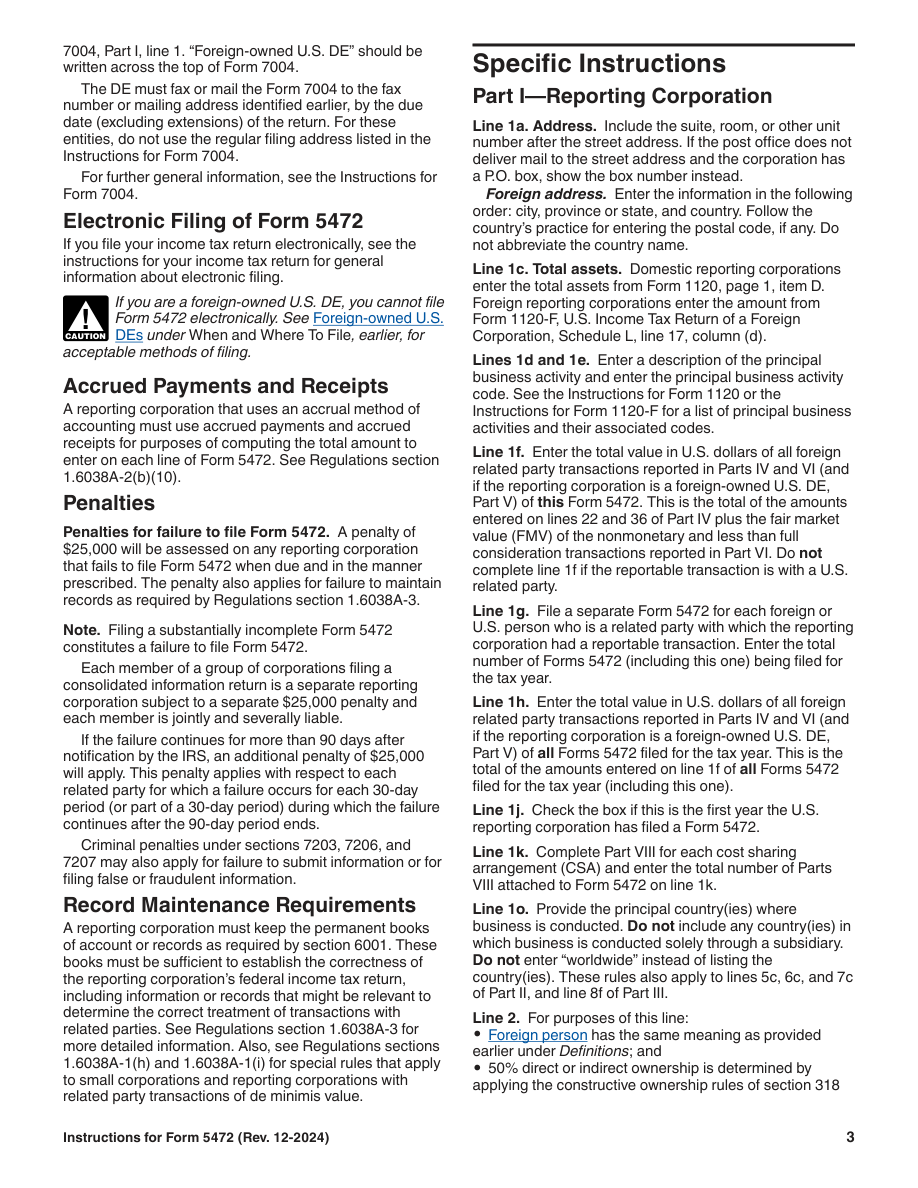
Consignez la fonction de chaque document IRS avant d’utiliser sa date dans un calcul de manquement continu. Un CP215 associé à la procédure citée concerne un événement d’évaluation ; le cadre réglementaire du manquement continu comporte ses propres conditions d’avis et de délai. Ne supposez pas que date d’évaluation, date de livraison et date d’envoi de l’avis pertinent sont interchangeables. Un registre identifie le document, la période et la question concernées, la date réellement étayée et l’action demandée par son contenu. Reliez les pièces sans fusionner leurs rôles dans une lettre IRS générique. Cela donne au réviseur approprié une chronologie fiable et conserve l’incertitude si le dossier n’établit pas l’événement pertinent. Ce n’est pas un substitut à l’interprétation du courrier et des règles applicables.[1] [2] [3, p.3]
Quels faits peuvent changer la réponse ?
La procédure CP215 citée vise son contexte d’évaluation spécifié et n’établit pas un code de traitement pour tous les cas de Form 5472. Les règles de manquement continu conservent leurs conditions, limites d’exercice et réserves de motif raisonnable. Une demande d’allègement ne montre notamment pas à elle seule que l’IRS a déterminé une période de motif raisonnable ou qu’un délai s’est arrêté. Cet article ne calcule pas de date de réponse depuis une image partielle, ne détermine pas la durée du motif raisonnable et ne suppose pas que deux intitulés exigent toujours deux lettres physiques. Le texte réel et l’historique d’envoi étayé nécessitent leur propre examen.[1] [2] [3, p.3]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Avis de cotisation Cp215 | La procédure IRM Form 5472 indique qu'une évaluation utilisant MFT 13 et PRN 625 génère et envoie un avis de pénalité BMF CP 215. Il s’agit d’une procédure de post-évaluation. | Cela concerne une mise en recouvrement MFT 13/PRN 625 au titre de l’IRM 20.1.9.5.2. Des circuits de traitement différents peuvent utiliser des PRNs différents ; cela n’établit pas un code d’avis identique pour chaque dossier Form 5472. | [1] |
| Délai lié à l’avis de pénalité pour manquement persistant | Si le manquement concerné se poursuit plus de 90 jours après l’envoi postal d’un avis de manquement par l’IRS, une pénalité supplémentaire de $25,000 peut s’appliquer pour chaque partie liée concernée et chaque période de 30 jours. Toute fraction de 30 jours compte comme une période entière. | Le manquement concerné se poursuit plus de 90 jours après l’envoi postal de l’avis de l’IRS. Le montant indiqué ici s’applique aux années fiscales commençant le 1er janvier 2018 ou après cette date. Le décompte pertinent commence avec l’envoi postal par l’IRS de l’avis de manquement ; ne calculez pas cette pénalité supplémentaire directement à partir de l’échéance initiale de déclaration. Déterminez la période de motif raisonnable et le traitement d’un second manquement selon les sections 1.6038A-4(b) et (d) des Regulations, respectivement. En vertu de la section 1.6038A-4(b)(1) des Regulations, la période de 90 jours ne peut pas commencer avant le dernier jour pour lequel l’IRS détermine qu’un motif raisonnable existait. L’IRS détermine ce motif et sa durée ; présenter une demande ne suspend pas automatiquement le décompte. | [2] |
| Pénalité pour manquement persistant | Si le manquement se poursuit plus de 90 jours après la notification de l’IRS, les instructions prévoient une pénalité supplémentaire de $25,000 pour chaque partie liée concernée, par période ultérieure de 30 jours ou fraction de période durant laquelle le manquement persiste. | Le manquement se poursuit plus de 90 jours après la notification de l’IRS. En vertu de la section 1.6038A-4(b)(1) des Regulations, la période de 90 jours ne peut pas commencer avant le dernier jour pour lequel l’IRS détermine qu’un motif raisonnable existait. L’IRS détermine ce motif et sa durée ; présenter une demande ne suspend pas automatiquement le décompte. | [3, p.3] [2] |
| Pénalité d'échec | Le défaut de dépôt de Form 5472 au moment et selon les modalités prescrits, ou le défaut de conservation des documents requis, peut entraîner une pénalité de $25,000. Un formulaire substantiellement incomplet est traité comme une absence de dépôt. | — | [3, p.3] |
| Pénalité initiale appliquée une fois par partie liée et par année | La pénalité initiale n’est imposée qu’une fois par partie liée et par exercice fiscal, même si les manquements au dépôt et à la conservation des documents concernent cette même partie liée. Les pénalités supplémentaires pour manquement persistant suivent leurs propres règles. | Cela concerne la pénalité initiale pour la même partie liée et la même année fiscale. Ne transformez pas la règle de regroupement de la pénalité initiale en plafond global des pénalités pour manquement continu. | [1] [2] |
| Caractère suffisant des pièces justificatives | Conservez des livres et documents permanents suffisants pour établir l’exactitude de la déclaration fédérale et du traitement des transactions entre parties liées, en respectant également les exigences détaillées de la section 1.6038A-3 des règlements. | — | [3, p.3] |
Comprendre les exigences dans leur contexte
Cause raisonnable au cas par cas
Le motif raisonnable et la bonne foi sont évalués au cas par cas en utilisant tous les faits pertinents. Le recours à un comptable, un avocat ou un autre professionnel ne les établit pas nécessairement ; cette confiance doit être raisonnable dans toutes les circonstances.[2]
Conditions d’application: L’IRS examine le motif raisonnable et la bonne foi concernant un manquement à la section 6038A.
Déclaration de motif raisonnable sous peine de parjure
Pour invoquer un motif raisonnable, la société déclarante expose expressément par écrit tous les faits sur lesquels elle s’appuie et joint une déclaration sous peine de parjure. L’IRS détermine si un motif raisonnable existe et la période à laquelle il s’applique.[2]
Conditions d’application: Un motif raisonnable est invoqué pour un manquement relevant de la section 6038A.
Limites à conserver: Le dépôt d’une déclaration explicative ne signifie pas, à lui seul, qu’un allègement de pénalité a été accepté.
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Supposons qu’un propriétaire fictif retrouve une copie CP215 et un courriel mentionnant une lettre IRS antérieure. Le courriel indique une date de réception sans copie complète du courrier. Au lieu d’utiliser la date CP215 comme départ de tous les calculs, le propriétaire crée des entrées distinctes pour la copie d’évaluation et la référence antérieure non résolue. Chaque entrée note ce que le document identifie, la date imprimée ou autrement étayée et ce qui manque. Le propriétaire conserve tout le courrier disponible, dont les pages expliquant le problème et les actions, plutôt que le seul montant en haut. Si une demande d’allègement fondée sur un motif raisonnable a été envoyée, elle est consignée comme demande, sans notation automatique d’arrêt de l’exposition continue ce jour-là. Un réviseur peut alors rechercher si l’avis pertinent de manquement et son envoi sont établis et comment les conditions réglementaires s’appliquent. Le propriétaire ne déduit pas du silence que l’IRS a approuvé l’allègement. Ce registre sépare faits et hypothèses et donne une question précise de pièce manquante ; il ne calcule pas de pénalité finale et ne décide pas que la copie CP215 ne peut jamais être pertinente pour une autre question d’avis.[1] [2] [3, p.3]
Transformer les pièces en plan de préparation
Donnez à chaque date une étiquette d’événement : date figurant au document, réception déclarée ou envoi étayé. Évitez une colonne unique date d’avis sans précision qui inviterait à confondre tous les événements. Reliez les prochaines actions proposées au courrier réel et identifiez qui examine les questions de délai. Ne reportez pas la lecture des instructions d’un avis parce qu’une préparation de déclaration est en cours. N’inventez pas non plus de délai standard lorsque les pièces ne l’établissent pas. Le travail tardif pris en charge de SpeedEIN est distinct de l’interprétation d’avis, d’une contestation de pénalité ou d’une détermination d’allègement. Le registre distingue ces travaux et conserve les pièces pour examen qualifié, sans promettre qu’une demande ou une préparation arrêtera un délai ou supprimera une évaluation.[1] [2] [3, p.3]
Trois vérifications avant de poursuivre
- Quel rôle chaque document établit-il réellement, et quel exercice ou manquement concerne-t-il ?
- Dates d’évaluation, d’envoi et de réception sont-elles étiquetées séparément au lieu d’être interchangeables dans un calcul ?
- Toute période de motif raisonnable ou conclusion de délai est-elle étayée par l’examen applicable plutôt que déduite de l’envoi d’une demande ?
Guides de préparation associés
- Un ancien préparateur a omis le dépôt : documenter les faits avant l’examen d’un allègement
- Plusieurs manquements de Form 5472 la même année : identifier les parties liées avant d’estimer l’exposition
- Avis de cotisation CP215 : conserver l’avis, l’année fiscale et les preuves du dépôt
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Part 20. Penalty and Interest
- 26 CFR 1.6038A-4 Monetary penalty for failure to furnish information or maintain records — 2026-11-05
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis