Lançamento CP215 e aviso de descumprimento continuado: mantenha as duas cronologias separadas
· 9 leitura mínima
A resposta para esta situação
Registre o que cada documento do IRS faz antes de usar sua data em um cálculo de descumprimento continuado. Um CP215 ligado ao procedimento citado trata de um evento de lançamento; o regime regulamentar de descumprimento continuado tem condições próprias de aviso e prazo. Não presuma que toda data de lançamento, entrega e envio pelo correio de aviso pertinente seja intercambiável. Um registro pode identificar o documento, o período e a questão, a data efetivamente comprovada e a ação exigida por seu conteúdo. Conecte documentos relacionados sem fundir suas funções em uma carta genérica do IRS. Isso oferece ao revisor apropriado uma cronologia confiável e preserva a incerteza quando o arquivo não estabelece o evento pertinente. Não substitui a interpretação da correspondência real nem das regras aplicáveis.[1] [2] [3, p.3]
Quais fatos podem mudar a análise?
O procedimento CP215 citado trata de seu contexto específico de lançamento e não estabelece um código de processamento para todo caso de Form 5472. As regras de descumprimento continuado preservam condições declaradas, limites de ano fiscal e ressalvas de causa razoável. Em particular, um pedido de alívio não mostra, por si só, que o IRS determinou um período de causa razoável ou que um prazo parou. Este artigo não calcula uma data de resposta de uma imagem parcial, não determina a duração de causa razoável nem presume que dois rótulos sempre exijam duas cartas físicas diferentes. O texto real do aviso e o histórico sustentado de envio precisam de análise própria.[1] [2] [3, p.3]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Notificação de aplicação de penalidade Cp215 | O procedimento do IRM para Form 5472 estabelece que um lançamento de penalidade com MFT 13 e PRN 625 gera e envia um aviso de penalidade BMF CP 215. Trata-se de um procedimento posterior ao lançamento. | Isso se refere a um lançamento MFT 13/PRN 625 nos termos do IRM 20.1.9.5.2. Procedimentos de processamento diferentes podem usar PRNs diferentes; isso não estabelece um código de aviso único e idêntico para todos os casos do Form 5472. | [1] |
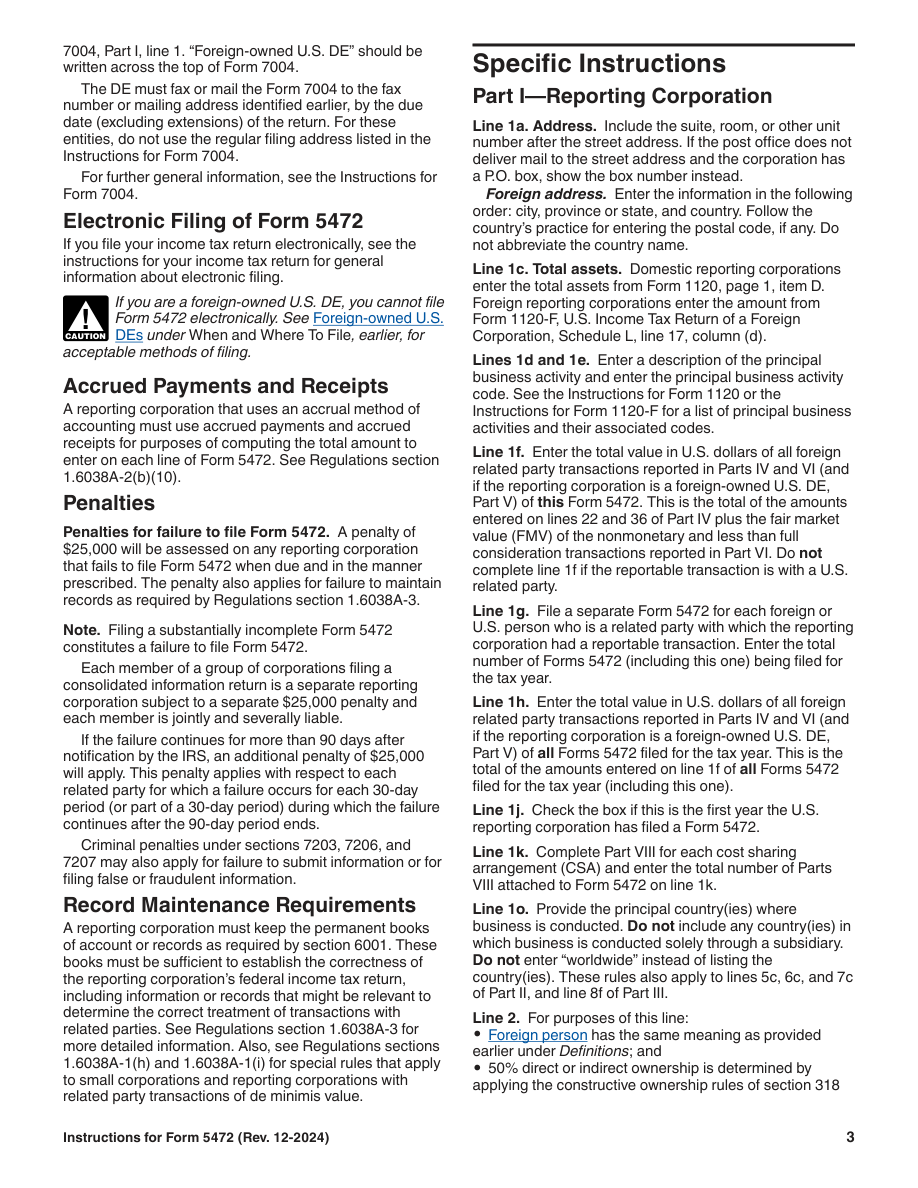
| Contagem do prazo após a notificação para a penalidade adicional | Se o descumprimento em questão continuar por mais de 90 dias após o IRS enviar pelo correio o aviso de descumprimento, poderá ser aplicada uma penalidade adicional de $25,000 por parte relacionada afetada e por período de 30 dias. Uma fração de 30 dias conta como um período completo. | O descumprimento pertinente continua por mais de 90 dias após o IRS enviar seu aviso pelo correio. O valor aqui indicado aplica-se aos anos fiscais iniciados a partir de 1 de janeiro de 2018. O prazo pertinente começa com o envio, pelo IRS, do aviso de descumprimento pelo correio; não calcule essa penalidade adicional diretamente a partir do prazo original de entrega. Determine o período de causa razoável e o tratamento de um segundo descumprimento, respectivamente, nos termos da seção 1.6038A-4(b) e (d) dos Regulations. Nos termos da seção 1.6038A-4(b)(1) dos Regulations, o período de 90 dias não pode começar antes do último dia em que existia causa razoável, conforme determinado pelo IRS. O IRS determina a existência e a duração da causa razoável; apresentar um pedido não suspende automaticamente a contagem do prazo. | [2] |
| Penalidade por incumprimento continuado | Se a falha persistir por mais de 90 dias após a notificação IRS, as instruções fornecem um $25,000 adicional para cada parte relacionada afetada, para cada período subsequente de 30 dias ou fração de período durante o qual a falha persistir. | O descumprimento continua por mais de 90 dias após a notificação do IRS. Nos termos da seção 1.6038A-4(b)(1) dos Regulations, o período de 90 dias não pode começar antes do último dia em que existia causa razoável, conforme determinado pelo IRS. O IRS determina a existência e a duração da causa razoável; apresentar um pedido não suspende automaticamente a contagem do prazo. | [3, p.3] [2] |
| Penalidade de falha | A falha em registrar Form 5472 no prazo prescrito e da maneira prescrita, ou em manter os registros exigidos, pode resultar em uma penalidade $25,000. Um formulário substancialmente incompleto é tratado como uma falha no arquivamento. | — | [3, p.3] |
| Penalidade inicial: uma vez por parte relacionada e por ano | A penalidade inicial é aplicada apenas uma vez por parte relacionada e exercício fiscal, mesmo que tanto o descumprimento na apresentação quanto na conservação dos registros envolvam essa mesma parte. Penalidades adicionais por descumprimento continuado seguem regras próprias. | Isso se refere à penalidade inicial relativa à mesma parte relacionada e ao mesmo ano fiscal. Não estenda a regra de agregação da penalidade inicial para criar um teto global das penalidades por descumprimento continuado. | [1] [2] |
| Suficiência de registros | Conserve livros e registos permanentes suficientes para demonstrar a correção da declaração federal e do tratamento das transações com partes relacionadas, juntamente com os requisitos detalhados da secção 1.6038A-3 dos regulamentos. | — | [3, p.3] |
Leia os requisitos no contexto correto
Causa razoável caso a caso
A causa razoável e a boa-fé são avaliadas caso a caso, utilizando todos os factos relevantes. A dependência de um contador, advogado ou outro profissional não os estabelece necessariamente; essa confiança deve ser razoável em todas as circunstâncias.[2]
Quando se aplica: O IRS está analisando causa razoável e boa fé para uma falha na seção 6038A.
Declaração de perjúrio por causa razoável
Para invocar causa razoável, a sociedade declarante expõe expressamente por escrito todos os fatos em que se baseia e inclui uma declaração sob pena de perjúrio. O IRS determina se há causa razoável e o período ao qual ela se aplica.[2]
Quando se aplica: Está sendo invocado o tratamento por causa razoável para um descumprimento da seção 6038A.
Limites a observar: A apresentação de uma declaração explicativa não significa, por si só, que a dispensa da penalidade tenha sido aprovada.
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Suponha que um proprietário hipotético encontre uma cópia de CP215 e um e-mail que menciona uma carta anterior do IRS. O e-mail inclui uma data de recebimento, mas nenhuma cópia completa da correspondência anterior. Em vez de usar a data do CP215 como início de todo cálculo, ele cria itens separados para a cópia do lançamento e a referência pendente ao aviso anterior. Cada item registra o que o documento realmente identifica, qual data está impressa ou sustentada e o que falta. O proprietário preserva toda a correspondência disponível, incluindo páginas que explicam a questão e as ações, em vez de guardar só o valor no topo. Se um pedido de causa razoável foi enviado, é registrado como pedido, sem anotação automática de que a exposição continuada terminou naquele dia. Um revisor pode investigar se o aviso pertinente de descumprimento e seu envio estão estabelecidos e como se aplicam as ressalvas regulamentares. O proprietário não deduz do silêncio que o IRS aprovou alívio. O registro hipotético separa fatos de suposições e dá ao revisor uma pergunta específica sobre documento faltante; não calcula penalidade final nem decide que a cópia CP215 nunca possa importar para outra questão de aviso.[1] [2] [3, p.3]
Organize os registros em um plano de preparação
Dê a cada data um rótulo que diga o que aconteceu, como data mostrada no documento, recebimento informado ou envio pelo correio comprovado. Evite uma única coluna sem rótulo de data do aviso que convide leitores posteriores a tratar todo evento igualmente. Mantenha próximas ações propostas ligadas à correspondência real e identifique quem analisa qualquer questão de prazo. Não adie a leitura das instruções de um aviso só porque outra preparação de declaração está em andamento. Também não invente um prazo padrão de resposta quando o material disponível não o estabelecer. O trabalho tardio atendido da SpeedEIN é distinto da interpretação de avisos, de contestação de penalidade ou de determinação de alívio. O registro separa essas frentes e preserva os documentos para análise qualificada, evitando prometer que um pedido ou uma declaração preparada pare um prazo ou remova um lançamento.[1] [2] [3, p.3]
Três verificações antes de prosseguir
- Qual função cada documento realmente estabelece, e a qual ano fiscal ou descumprimento se refere?
- Datas de lançamento, envio e recebimento são identificadas separadamente em vez de usadas de modo intercambiável no cálculo?
- Algum período de causa razoável ou conclusão de prazo foi sustentado pela análise aplicável, em vez de deduzido do envio de um pedido?
Guias de preparação relacionados
- Um preparador anterior deixou de entregar: documente os fatos antes da análise de alívio
- Vários descumprimentos do Form 5472 em um ano: conte partes relacionadas antes de estimar a exposição
- Notificação CP215 de aplicação de penalidade: preserve a notificação, o ano fiscal e os comprovativos de entrega
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Part 20. Penalty and Interest
- 26 CFR 1.6038A-4 Monetary penalty for failure to furnish information or maintain records — 2026-11-05
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.