Accertamento CP215 e avviso di inadempimento continuato: mantenere separate le due cronologie
· 7 lettura minima
La risposta per questa situazione
Registrare cosa faccia ogni documento IRS prima di usarne la data in un calcolo dell'inadempimento continuato. Un CP215 associato alla procedura citata riguarda un evento di accertamento; il quadro regolamentare dell'inadempimento continuato ha proprie condizioni di avviso e tempi. Non presumere intercambiabili ogni data di accertamento, consegna e spedizione dell'avviso pertinente. Un registro può individuare documento, periodo e problema, data effettivamente documentata e azione richiesta dal contenuto. Collegare i documenti senza fondere i ruoli in una lettera IRS generica. Si offre al revisore appropriato una cronologia affidabile, preservando l'incertezza se il fascicolo non accerta l'evento pertinente. Non sostituisce l'interpretazione della corrispondenza reale o delle regole applicabili.[1] [2] [3, p.3]
Quali fatti possono cambiare la valutazione?
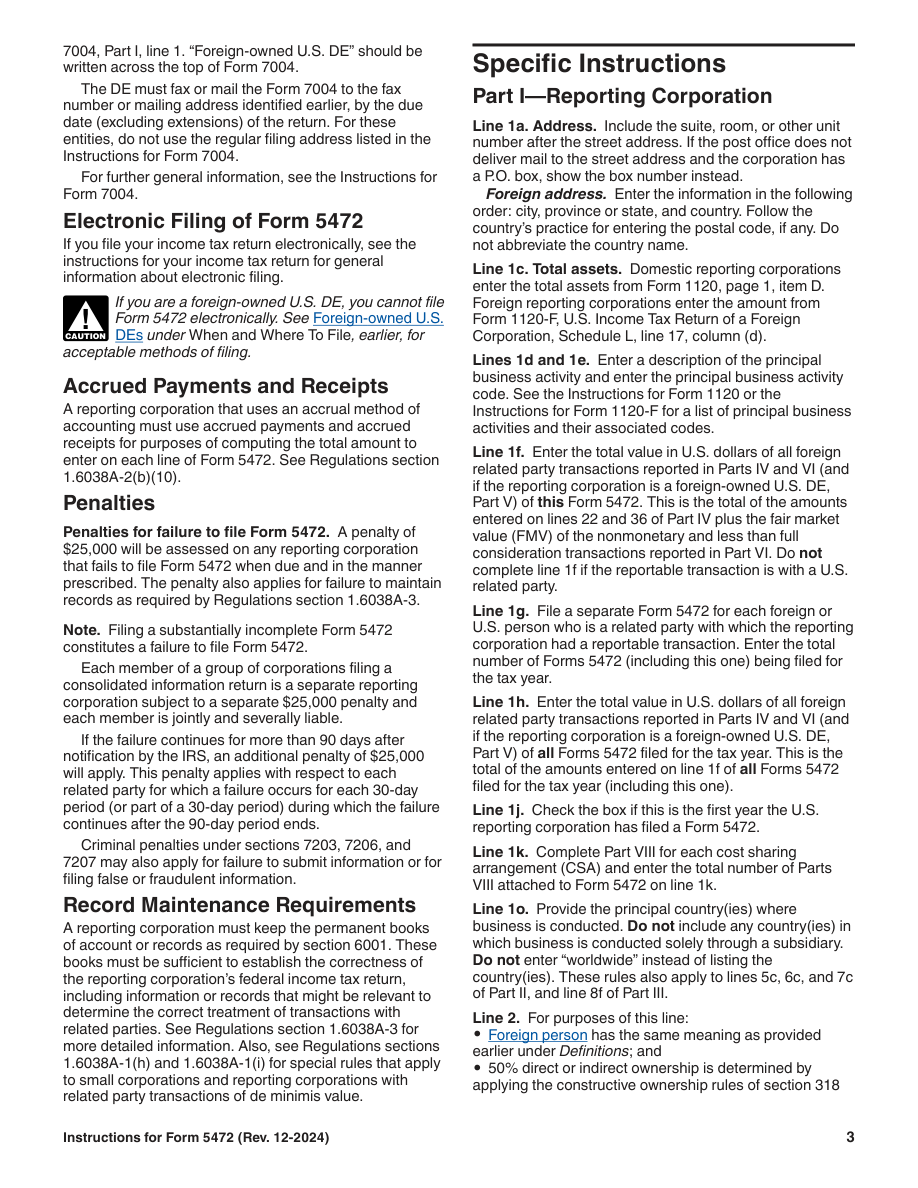
La procedura CP215 citata riguarda il proprio contesto specifico di accertamento e non stabilisce un codice di trattamento per ogni caso Form 5472. Le regole sull'inadempimento continuato mantengono condizioni dichiarate, limiti per anno fiscale e qualificazioni di causa ragionevole. In particolare, una richiesta di sgravio non mostra da sola che l'IRS abbia determinato un periodo di causa ragionevole o che un termine sia fermo. L'articolo non calcola una data di risposta da un'immagine parziale, non determina la durata della causa ragionevole né presume che due etichette richiedano sempre due lettere fisiche distinte. Testo effettivo dell'avviso e storia documentata della spedizione richiedono un proprio esame.[1] [2] [3, p.3]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Avviso di accertamento Cp215 | La procedura IRM per Form 5472 stabilisce che un accertamento con MFT 13 e PRN 625 genera e invia un avviso di sanzione BMF CP 215. È una procedura successiva all'accertamento. | Questo riguarda un accertamento MFT 13/PRN 625 ai sensi dell'IRM 20.1.9.5.2. Procedure di trattamento diverse possono utilizzare PRN diversi; questo non dimostra che ogni caso relativo al Form 5472 abbia un identico codice di avviso. | [1] |
| Decorrenza dall’avviso per la sanzione da inadempimento continuato | Se l’inadempimento in questione prosegue per più di 90 giorni dopo che l’IRS spedisce per posta l’avviso di inadempimento, può applicarsi un’ulteriore sanzione di $25,000 per ogni parte correlata interessata e per ogni periodo di 30 giorni. Una frazione di 30 giorni conta come un periodo intero. | L'inadempimento pertinente prosegue per oltre 90 giorni dopo che l'IRS ha spedito il proprio avviso. L'importo qui indicato si applica agli anni d'imposta che iniziano dal 1 gennaio 2018 in poi. Il termine pertinente decorre dalla spedizione, da parte dell'IRS, dell'avviso di inadempimento; non calcolare questa sanzione aggiuntiva direttamente dalla scadenza originaria di presentazione. Determinare il periodo di causa ragionevole e il trattamento di un secondo inadempimento rispettivamente ai sensi della sezione 1.6038A-4(b) e (d) dei Regulations. Ai sensi della sezione 1.6038A-4(b)(1) dei Regulations, il periodo di 90 giorni non può iniziare prima dell'ultimo giorno per il quale l'IRS stabilisce che esisteva una causa ragionevole. L'IRS determina l'esistenza e la durata della causa ragionevole; presentare una richiesta non sospende automaticamente il decorso del termine. | [2] |
| Sanzione per inadempimento continuato | Se l'inadempimento continua per più di 90 giorni dopo la notifica IRS, le istruzioni prevedono ulteriori $25,000 per ciascuna parte correlata interessata e per ogni successivo periodo di 30 giorni, o frazione di esso, durante il quale l'inadempimento continua. | L'inadempimento prosegue per oltre 90 giorni dopo la notifica dell'IRS. Ai sensi della sezione 1.6038A-4(b)(1) dei Regulations, il periodo di 90 giorni non può iniziare prima dell'ultimo giorno per il quale l'IRS stabilisce che esisteva una causa ragionevole. L'IRS determina l'esistenza e la durata della causa ragionevole; presentare una richiesta non sospende automaticamente il decorso del termine. | [3, p.3] [2] |
| Penalità per fallimento | La mancata presentazione della documentazione Form 5472 nei tempi e nei modi prescritti o la mancata conservazione dei registri richiesti può comportare una sanzione $25,000. Un modulo sostanzialmente incompleto viene considerato un mancato deposito. | — | [3, p.3] |
| Sanzione iniziale applicata una volta per parte correlata e per anno | La sanzione iniziale è applicata una sola volta per ciascuna parte correlata e periodo d’imposta, anche se sia l’omessa presentazione sia le carenze nella conservazione dei registri riguardano quella stessa parte. Le sanzioni aggiuntive per inadempimento continuato seguono regole separate. | Questo riguarda la sanzione iniziale per la stessa parte correlata e lo stesso anno d'imposta. Non estendere la regola di aggregazione delle sanzioni iniziali fino a ricavarne un limite complessivo alle sanzioni per inadempimento continuato. | [1] [2] |
| Sufficienza dei documenti giustificativi | Conservare libri e registri permanenti sufficienti a stabilire la correttezza della dichiarazione dei redditi federale e il trattamento delle transazioni con parti correlate, insieme ai requisiti dettagliati della sezione Regolamenti 1.6038A-3. | — | [3, p.3] |
Leggere i requisiti nel loro contesto
Giusto motivo caso per caso
La ragionevole giustificazione e la buona fede sono valutate caso per caso sulla base di tutti i fatti pertinenti. Affidarsi a un commercialista, un avvocato o un altro professionista non basta necessariamente a dimostrarle: l'affidamento deve essere ragionevole in tutte le circostanze.[2]
Quando si applica: L'IRS sta esaminando la ragionevole giustificazione e la buona fede rispetto a un inadempimento della sezione 6038A.
Dichiarazione di ragionevole causa resa sotto pena di falsa testimonianza
Per invocare una ragionevole giustificazione, la società dichiarante espone espressamente per iscritto tutti i fatti su cui si basa e include una dichiarazione sotto pena di spergiuro. L’IRS determina se sussiste una ragionevole giustificazione e il periodo cui si applica.[2]
Quando si applica: Si invoca il trattamento per causa ragionevole per un inadempimento ai sensi della sezione 6038A.
Limiti da mantenere: La presentazione di una dichiarazione esplicativa non significa, di per sé, che lo sgravio della sanzione sia stato approvato.
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si supponga che un titolare ipotetico trovi una copia CP215 e un'email che menziona una lettera IRS precedente. L'email include una data di ricezione ma non la copia completa della corrispondenza precedente. Anziché usare la data CP215 per ogni calcolo, il titolare crea voci separate per la copia dell'accertamento e il riferimento irrisolto all'avviso precedente. Ciascuna registra cosa identifichi davvero il documento, quale data sia stampata o altrimenti documentata e cosa manchi. Il titolare conserva tutta la corrispondenza disponibile, comprese le pagine che spiegano problema e azioni, non soltanto l'importo in alto. Se è stata inviata una richiesta per causa ragionevole, la registra come richiesta, senza annotare automaticamente che il rischio continuativo sia cessato quel giorno. Un revisore può poi indagare se avviso di inadempimento pertinente e sua spedizione siano accertati e come si applichino le qualificazioni regolamentari. Il titolare non deduce dal silenzio che l'IRS abbia approvato lo sgravio. Il registro ipotetico distingue fatti e supposizioni e offre una domanda specifica sul documento mancante; non calcola una sanzione finale né decide che la copia CP215 non possa mai rilevare per un'altra questione di avviso.[1] [2] [3, p.3]
Organizzare i documenti in un piano di preparazione
Etichettare ogni data con l'evento, come data riportata sul documento, ricezione riferita o spedizione documentata. Evitare un'unica colonna senza etichetta chiamata data avviso, che inviti a trattare tutti gli eventi allo stesso modo. Collegare le azioni successive proposte alla corrispondenza reale e individuare chi esamini ogni questione temporale. Non rinviare la lettura delle istruzioni di un avviso perché procede un compito separato di preparazione della dichiarazione. Allo stesso modo, non inventare un periodo standard di risposta se il materiale disponibile non lo stabilisce. Il lavoro tardivo supportato di SpeedEIN è distinto dall'interpretazione degli avvisi, da una contestazione sanzionatoria o dalla determinazione di uno sgravio. Il registro separa tali attività e preserva i documenti per l'esame qualificato, evitando di promettere che una richiesta o una dichiarazione preparata fermi un termine o rimuova un accertamento.[1] [2] [3, p.3]
Tre verifiche prima di procedere
- Quale ruolo accerta effettivamente ogni documento, e quale anno fiscale o inadempimento riguarda?
- Date di accertamento, spedizione e ricezione sono etichettate separatamente anziché usate in modo intercambiabile in un calcolo?
- Ogni periodo di causa ragionevole o conclusione temporale è sostenuto dall'esame applicabile anziché dedotto dall'invio di una richiesta?
Guide di preparazione correlate
- Il preparatore precedente non ha inviato la dichiarazione: documentare i fatti prima dell'esame dei rimedi
- Più inadempimenti del Form 5472 in un anno: contare le parti correlate prima di stimare il rischio
- Accertamento CP215: conservare l’avviso, l’anno fiscale e le prove di presentazione
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Part 20. Penalty and Interest
- 26 CFR 1.6038A-4 Monetary penalty for failure to furnish information or maintain records — 2026-11-05
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste