Fatture di parti correlate non pagate a fine anno: individuare la questione del metodo contabile
· 7 lettura minima
La risposta per questa situazione
Una fattura non pagata può scomparire dal fascicolo quando l'estratto bancario è trattato come unica prova delle operazioni. Creare un raccordo fattura-pagamento-competenza prima di trarre tale conclusione. Per ogni elemento di una parte correlata, collegare documento, descrizione dell'operazione, eventuale pagamento e questione di come lo tratti il metodo contabile applicabile. Il raccordo dovrebbe rendere visibili le lacune di fine anno senza dichiarare che ogni fattura non pagata sia da riportare nell'anno della fattura. È altrettanto importante non presumere che nessun trasferimento bancario significhi nessuna operazione rilevante. Un risultato utile è un elenco specifico di domande su metodo contabile e periodo, con documenti allegati, esaminabile prima di collocare importi in un prospetto del Form 5472.[1, p.5] [1, p.3] [1, p.2]
Quali fatti possono cambiare la valutazione?
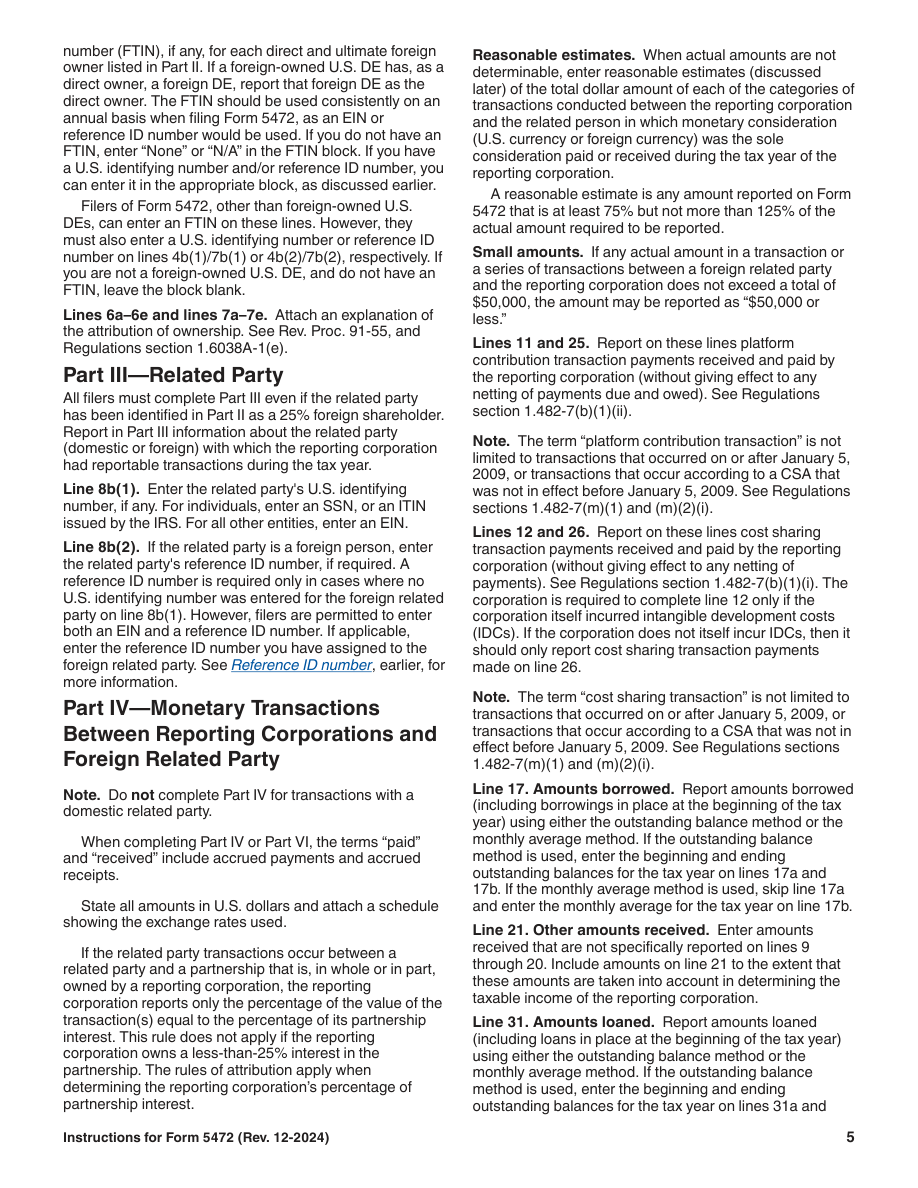
Le istruzioni del Form 5472 affermano che pagato e ricevuto includono pagamenti e incassi maturati applicabili per un contribuente con criterio di competenza. Anche le categorie di servizio selezionate preservano questa condizione; non è un'indicazione di assegnare a ogni richiedente il criterio di competenza. Gli importi delle Part IV e VI sono riportati in dollari statunitensi (U.S.), con prospetto allegato dei cambi utilizzati. Va inoltre individuato l'anno fiscale pertinente dell'ente: una DE statunitense (U.S.) di proprietà estera segue l'anno fiscale di dichiarazione statunitense (U.S.) del titolare o, se il titolare non ne ha uno, l'anno solare. Date di fattura, date di pagamento e periodo dichiarativo applicabile richiedono quindi voci distinte nel raccordo di preparazione.[1, p.5] [1, p.3] [1, p.2]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Programma del tasso di cambio | Riporta gli importi di Part IV e VI in dollari U.S. e allega un prospetto dei tassi di cambio utilizzati. Per un contribuente che applica il principio di competenza, pagato e ricevuto comprendono anche i pertinenti importi maturati da pagare o da ricevere. | — | [1, p.5] |
| Sufficienza dei documenti giustificativi | Conservare libri e registri permanenti sufficienti a stabilire la correttezza della dichiarazione dei redditi federale e il trattamento delle transazioni con parti correlate, insieme ai requisiti dettagliati della sezione Regolamenti 1.6038A-3. | — | [1, p.3] |
| Attivatore di transazione segnalabile | Una società dichiarante deve generalmente presentare Form 5472 quando, durante l’anno fiscale, effettua una transazione da dichiarare con una parte correlata, estera oppure degli U.S. I soli ricavi operativi non determinano l’obbligo dichiarativo. | — | [1, p.2] |
| Campo ufficiale 5472 15: Consideration received for technical, managerial, engineering, construction, scientific, or like services | Se si è verificata questa transazione con una parte correlata estera, dichiara l'importo in dollari U.S. nella voce dei corrispettivi ricevuti per servizi tecnici, gestionali, ingegneristici, di costruzione, scientifici o analoghi. Includi anche gli importi maturati da ricevere o da pagare quando si applica il principio di competenza. | Part IV riguarda le operazioni con parti correlate estere e non con parti correlate nazionali. | [2, p.2] [1, p.5] |
| Campo ufficiale 5472 29: Consideration paid for technical, managerial, engineering, construction, scientific, or like services | Se si è verificata questa transazione con una parte correlata estera, dichiara l'importo in dollari U.S. nella voce dei corrispettivi pagati per servizi tecnici, gestionali, ingegneristici, di costruzione, scientifici o analoghi. Includi anche gli importi maturati da ricevere o da pagare quando si applica il principio di competenza. | Part IV riguarda le operazioni con parti correlate estere e non con parti correlate nazionali. | [2, p.2] [1, p.5] |
| Valore della riga1f | La voce 1f indica il valore totale in dollari U.S. delle transazioni con parti correlate estere su quel Form 5472, inclusa Part V per una U.S. DE detenuta da un soggetto estero. Non compilare 1f per transazioni con una parte correlata degli U.S. | — | [1, p.3] |
Leggere i requisiti nel loro contesto
USD inglesi
Fornire informazioni Form 5472 in inglese e segnalare importi in dollari U.S..[2, p.1]
Modulo separato per parti correlate
Preparare un Form 5472 separato per ciascuna parte correlata estera o U.S. con la quale la società segnalante ha effettuato operazioni oggetto di comunicazione. L'articolo 1g è il numero totale di moduli 5472 per quell'anno fiscale.[1, p.3]
Anno fiscale di un’entità fiscalmente non separata dal proprietario
Un U.S. DE di proprietà straniera utilizza l'anno fiscale utilizzato dal proprietario per la dichiarazione dei redditi U.S.. Se il proprietario non dispone di tale anno fiscale, DE utilizza un anno solare.[1, p.2]
Parte 5: altre transazioni delle entità fiscalmente non separate dal proprietario
Una U.S. DE detenuta da un soggetto estero barra Part V e allega una descrizione delle altre transazioni previste non riportate in Part IV, inclusi incassi e pagamenti connessi a costituzione, scioglimento, acquisizione, cessione, apporti e distribuzioni.[1, p.6]
Quando si applica: Entità U.S. di proprietà estera fiscalmente non considerata separatamente. Le operazioni pertinenti non sono state dichiarate nella Part IV.
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si supponga che una fattura di servizi di una parte correlata resti non pagata quando il titolare inizia la preparazione annuale. Il raccordo registra data della fattura, oggetto dichiarato dell'addebito, parte identificata e prove disponibili sui pagamenti. Un pagamento successivo può essere collegato alla fattura senza decidere tacitamente in quale anno l'importo sia dichiarato. La questione del metodo contabile resta accanto al documento affinché il revisore individui se si applichi la condizione dei pagamenti maturati. Se la valuta della fattura differisce da quella dichiarativa, il documento originale resta disponibile e il supporto di conversione applicabile viene contrassegnato per la preparazione. Un secondo elemento con documentazione di servizio incompleta resta una domanda distinta anziché essere trattato come identico soltanto perché entrambe le fatture non sono pagate. Il preparatore può ora spiegare perché totale bancario e fascicolo delle fatture non coincidano. Questa ipotesi non adotta né modifica un metodo contabile, non prescrive una deduzione di fine anno né conclude che ogni debito aperto sia un importo del Form 5472. Produce un raccordo probatorio che distingue fatti temporali e trattamento fiscale finale e consente agli importi irrisolti di restare visibili anziché scomparire dal fascicolo.[1, p.5] [1, p.3] [1, p.2]
Organizzare i documenti in un piano di preparazione
Dare al raccordo un esito di esame chiaro per ogni elemento: collegamento documentato al pagamento, supporto mancante o metodo contabile ancora da determinare. Conservare le prove originarie dell'operazione anche dopo l'associazione finale al modulo, per rintracciare il ragionamento. La questione del Form 5472 di una società dichiarante dipende ancora da operazioni dichiarabili con parti correlate pertinenti, e continuano ad applicarsi le regole sul modulo per singola parte e sul valore delle operazioni. Per una DE statunitense (U.S.) di proprietà estera, valutare ogni elemento pertinente della Part V secondo le proprie condizioni, anziché usarla come destinazione generale delle questioni irrisolte di competenza. Chiedere al servizio di preparazione di valutarne l'ambito supportato comunicando i fatti reali sulle fatture aperte. Il pacchetto annuale ordinario di SpeedEIN per DE statunitense (U.S.) con titolare persona fisica non implica consulenza sul metodo contabile, analisi di transfer pricing, dichiarazioni societarie ordinarie, ritenute o fiscalità personale. Il raccordo aiuta a individuare quali domande richiedano quell'esame distinto; non promette che un elemento insoluto possa essere omesso, rinviato o incluso semplicemente per coincidere con i documenti di cassa disponibili.[1, p.5] [1, p.3] [1, p.2]
Tre verifiche prima di procedere
- Ogni fattura aperta resta collegata alla descrizione dell'operazione, alla controparte e all'eventuale pagamento successivo?
- Il metodo contabile applicabile è stato individuato senza presumere che ogni fattura segua la stessa regola temporale?
- Periodo fiscale, supporto valutario e domande sul trattamento irrisolto sono visibili prima di finalizzare gli importi del modulo?
Guide di preparazione correlate
- La LLC paga il titolare per il suo lavoro: cosa cambia nel fascicolo di preparazione?
- Estratti del processore di pagamento e Form 5472: distinguere incassi delle vendite e trasferimenti del titolare
- Transazioni in valuta diversa dal dollaro U.S.: preparare un prospetto di conversione prima della presentazione
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 5472 (Rev. December 2023) — Rev. December 2023
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste