La LLC paga il titolare per il suo lavoro: cosa cambia nel fascicolo di preparazione?
· 7 lettura minima
La risposta per questa situazione
Un pagamento descritto come compenso per il lavoro del titolare richiede una spiegazione fattuale diversa da denaro descritto come finanziamento del titolare. Aprire un fascicolo dell'operazione di servizio con contratto o descrizione del lavoro, fattura se disponibile, parti coinvolte e traccia del pagamento. Il punto è preservare ciò che si afferma il pagamento acquistasse prima di scegliere una categoria dichiarativa. Chiamare ogni movimento conferimento del titolare può nascondere un'operazione di servizio; chiamarlo compenso non risolve, da solo, questioni di ritenute, status del lavoratore, prezzo o fiscalità personale. Il risultato della preparazione è un resoconto chiaro del rapporto di servizio dichiarato e dei problemi irrisolti, affinché un normale colloquio sul pacchetto annuale non si ampli tacitamente in lavoro fiscale specialistico.[1, p.2] [2, p.5] [2, p.6]
Quali fatti possono cambiare la valutazione?
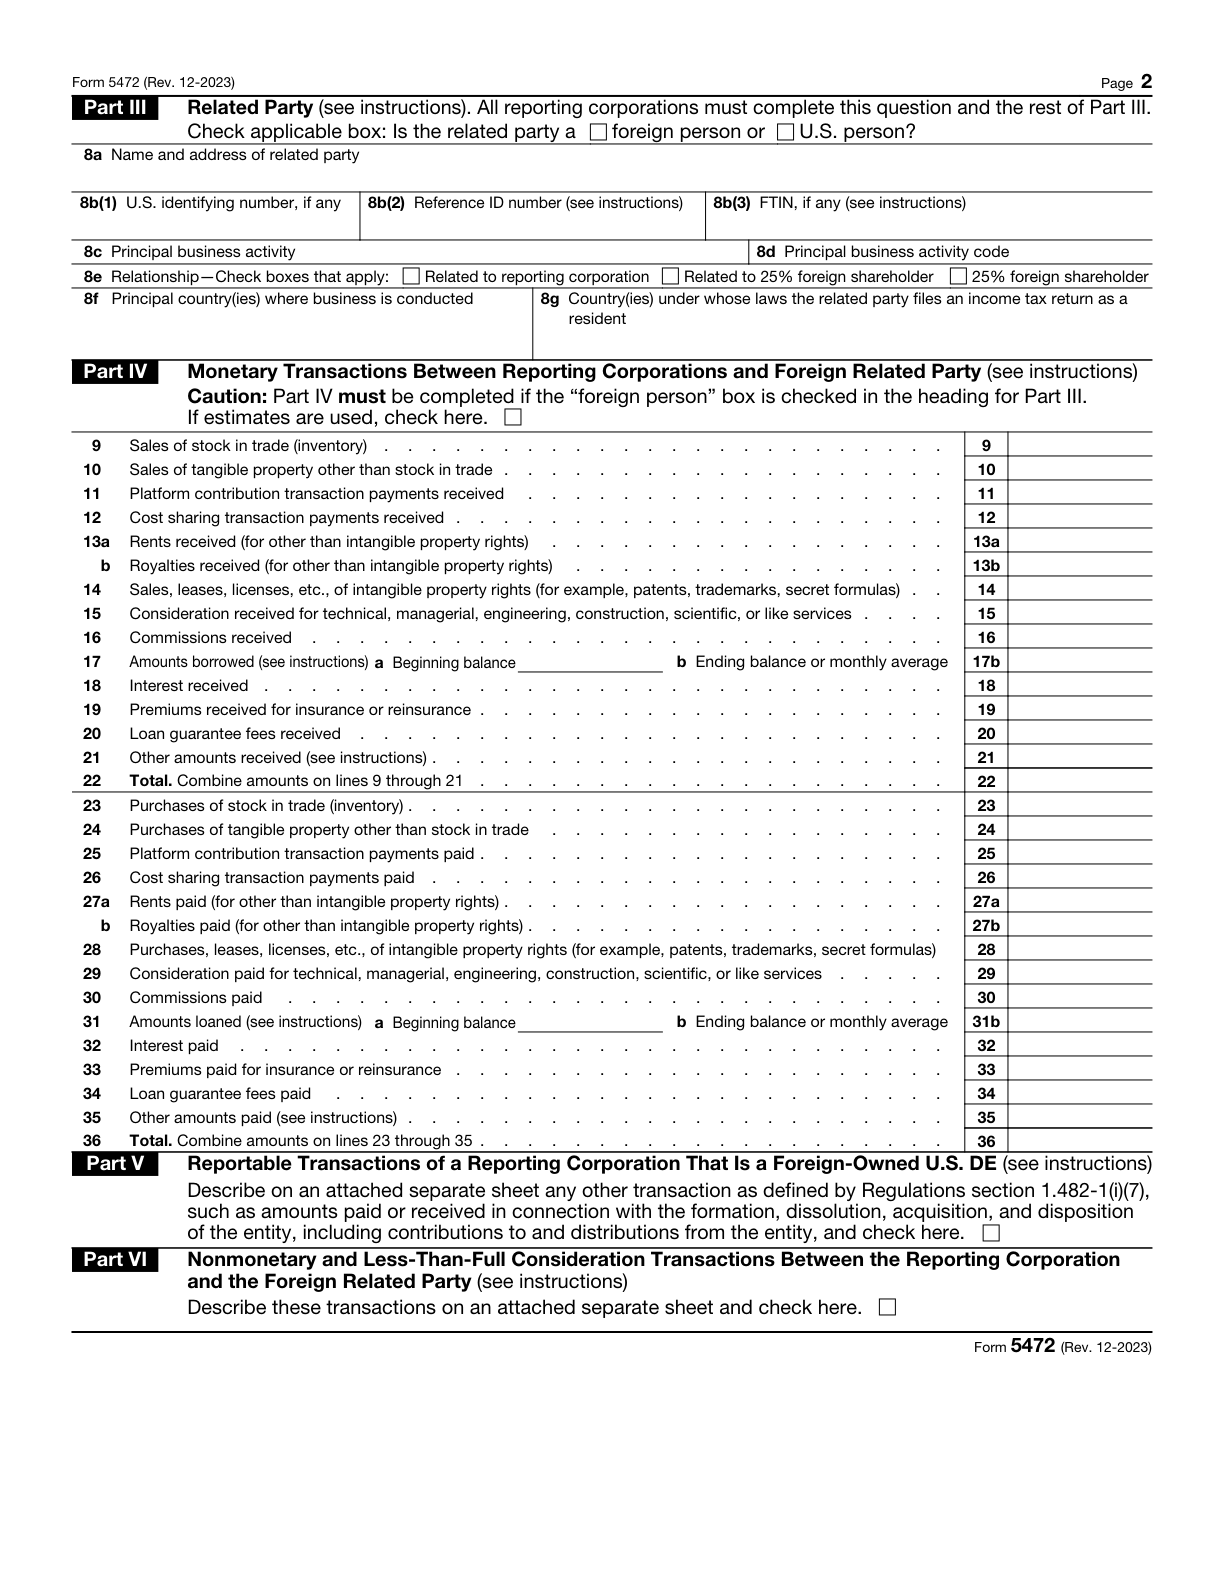
Il Form 5472 contiene categorie separate per importi ricevuti e pagati relativamente ai servizi tecnici, gestionali, ingegneristici, edili, scientifici o simili specificati. Il trattamento pertinente della Part IV si applica alle operazioni con parti correlate estere, non nazionali, e include incassi o pagamenti maturati applicabili se si usa il criterio di competenza. Per una DE statunitense (U.S.) di proprietà estera, la Part V riguarda altre operazioni specifiche non dichiarate nella Part IV; non è un motivo per rietichettare ogni pagamento di servizi come attività di capitale. Se sorge una questione di sostituto responsabile della ritenuta, l'assenza di dipendenti non elimina automaticamente l'istruzione distinta sulla data che può applicarsi ai pagamenti a stranieri non residenti.[1, p.2] [2, p.5] [2, p.6]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Campo ufficiale 5472 15: Consideration received for technical, managerial, engineering, construction, scientific, or like services | Se si è verificata questa transazione con una parte correlata estera, dichiara l'importo in dollari U.S. nella voce dei corrispettivi ricevuti per servizi tecnici, gestionali, ingegneristici, di costruzione, scientifici o analoghi. Includi anche gli importi maturati da ricevere o da pagare quando si applica il principio di competenza. | Part IV riguarda le operazioni con parti correlate estere e non con parti correlate nazionali. | [1, p.2] [2, p.5] |
| Campo ufficiale 5472 29: Consideration paid for technical, managerial, engineering, construction, scientific, or like services | Se si è verificata questa transazione con una parte correlata estera, dichiara l'importo in dollari U.S. nella voce dei corrispettivi pagati per servizi tecnici, gestionali, ingegneristici, di costruzione, scientifici o analoghi. Includi anche gli importi maturati da ricevere o da pagare quando si applica il principio di competenza. | Part IV riguarda le operazioni con parti correlate estere e non con parti correlate nazionali. | [1, p.2] [2, p.5] |
| Parte 5: altre transazioni delle entità fiscalmente non separate dal proprietario | Una U.S. DE detenuta da un soggetto estero barra Part V e allega una descrizione delle altre transazioni previste non riportate in Part IV, inclusi incassi e pagamenti connessi a costituzione, scioglimento, acquisizione, cessione, apporti e distribuzioni. | Entità U.S. di proprietà estera fiscalmente non considerata separatamente. Le operazioni pertinenti non sono state dichiarate nella Part IV. | [2, p.6] |
| Sufficienza dei documenti giustificativi | Conservare libri e registri permanenti sufficienti a stabilire la correttezza della dichiarazione dei redditi federale e il trattamento delle transazioni con parti correlate, insieme ai requisiti dettagliati della sezione Regolamenti 1.6038A-3. | — | [2, p.3] |
| Attivatore di transazione segnalabile | Una società dichiarante deve generalmente presentare Form 5472 quando, durante l’anno fiscale, effettua una transazione da dichiarare con una parte correlata, estera oppure degli U.S. I soli ricavi operativi non determinano l’obbligo dichiarativo. | — | [2, p.2] |
| Modulo separato per parti correlate | Preparare un Form 5472 separato per ciascuna parte correlata estera o U.S. con la quale la società segnalante ha effettuato operazioni oggetto di comunicazione. L'articolo 1g è il numero totale di moduli 5472 per quell'anno fiscale. | — | [2, p.3] |
Leggere i requisiti nel loro contesto
Ripetere la parte 3 per la parte correlata interessata
Ogni dichiarante compila Part III, anche se quella parte correlata era già identificata in Part II come azionista estero del 25%.[2, p.5]
USD inglesi
Fornire informazioni Form 5472 in inglese e segnalare importi in dollari U.S..[1, p.1]
Valore della riga1f
La voce 1f indica il valore totale in dollari U.S. delle transazioni con parti correlate estere su quel Form 5472, inclusa Part V per una U.S. DE detenuta da un soggetto estero. Non compilare 1f per transazioni con una parte correlata degli U.S.[2, p.3]
Nessun dipendente linea15
Per il ramo ordinario del datore di lavoro, line 15 chiede la prima data in cui sono stati pagati gli stipendi o le rendite, con N/A inserito se non sono previsti dipendenti. Un richiedente che agisce in qualità di sostituto d'imposta segue le istruzioni separate per la data in cui iniziano i pagamenti agli stranieri non residenti.[3, p.6]
Quando si applica: Il caso del datore di lavoro ordinario e quello del sostituto d'imposta sono distinti; l'assenza di dipendenti non elimina un eventuale requisito sulla data applicabile al sostituto d'imposta.
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si supponga che un documento della LLC indichi un pagamento al titolare persona fisica non residente per un lavoro specifico. Il preparatore crea un fascicolo di servizio separato anziché fondere il pagamento nel prospetto dei conferimenti. Individua chi ha svolto il lavoro, a quale parte è stato addebitato, cosa descrive la fattura e quale documento di pagamento sostiene il regolamento dichiarato. Un compenso promesso ma non pagato è segnalato insieme alla questione del metodo contabile, anziché eliminato soltanto perché l'estratto bancario non mostra movimenti. Se un altro trasferimento è descritto come restituzione di capitale, resta un elemento distinto finché la sua spiegazione non sia documentata. Il preparatore annota per chiarimento ogni incongruenza fra contratto, fattura e causale di pagamento. Nulla di questo presume che l'accordo dichiarato abbia la corretta qualificazione giuridica. L'ipotesi termina con una questione documentata sull'operazione di servizio e un elenco dei temi che richiedono esame appropriato. Non inventa un'esenzione dalle ritenute, non decide che il titolare sia dipendente o collaboratore autonomo, non determina un prezzo di libera concorrenza né conclude che sia richiesta una specifica dichiarazione personale. Queste domande ulteriori non si risolvono spostando l'importo in una colonna dall'aspetto più semplice.[1, p.2] [2, p.5] [2, p.6]
Organizzare i documenti in un piano di preparazione
Usare il fascicolo per esplicitare l'ambito della preparazione. Individuare la descrizione documentata dell'operazione e la categoria del modulo in esame, poi elencare separatamente ogni questione irrisolta di qualificazione, competenza, ritenute o prezzo. Il Form 5472 richiede informazioni in inglese e importi in dollari statunitensi (U.S.), un modulo separato per ogni parte correlata pertinente con operazioni da dichiarare e l'identificazione nella Part III anche quando quella parte compare nella Part II. Conservare le prove effettive del servizio, affinché la successiva spiegazione dichiarativa non si basi soltanto sulla causale di un trasferimento. Un tipo di ente supportato non garantisce che ogni sua operazione rientri nell'ambito di un prodotto semplificato. Il pacchetto annuale standard di SpeedEIN riguarda i fatti supportati di DE con un solo membro, costituita negli Stati Uniti (U.S.), e titolare persona fisica non residente; non implica servizi di dichiarazione reddituale societaria ordinaria, fiscalità personale, transfer pricing o ritenute. Chiedere di tale confine usando il fascicolo specifico di servizio, anziché descrivere il pagamento come finanziamento ordinario solo per adattarlo al pacchetto. La decisione utile è cosa possa essere preparato su fatti supportati e cosa richieda ancora una valutazione distinta.[1, p.2] [2, p.5] [2, p.6]
Tre verifiche prima di procedere
- Contratto, fattura e traccia dei pagamenti descrivono lo stesso lavoro, le stesse parti e lo stesso importo?
- I pagamenti di servizi sono rimasti distinti da conferimenti, distribuzioni e altri movimenti del titolare finché la loro natura non sia documentata?
- Le questioni sul metodo contabile, sulle ritenute, sui prezzi e sull'ambito del servizio sono identificate chiaramente, anziché risolte con un'etichetta comoda?
Guide di preparazione correlate
- Estratti del processore di pagamento e Form 5472: distinguere incassi delle vendite e trasferimenti del titolare
- Operazioni personali e della LLC nello stesso estratto: creare un registro di separazione verificabile
- Un prestito con una parte correlata può spostare una dichiarazione oltre un flusso di lavoro di trasferimento di contanti semplificato
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Form 5472 (Rev. December 2023) — Rev. December 2023
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste