Faturas de partes relacionadas não pagas no fim do ano: identifique a questão do método contábil
· 8 leitura mínima
A resposta para esta situação
Uma fatura não paga pode desaparecer de um dossiê de preparação quando o extrato bancário é tratado como o único registro de operações. Crie uma ponte entre fatura, pagamento e competência antes de chegar a essa conclusão. Para cada item de parte relacionada, conecte o documento, a descrição da operação, qualquer pagamento e a questão de como o método contábil aplicável o trata. A ponte deve tornar visíveis as lacunas de fim de ano sem declarar que toda fatura não paga é reportável no ano da fatura. É igualmente importante não presumir que ausência de transferência bancária signifique ausência de operação relevante. Um resultado útil é uma lista específica de questões de método contábil e período, com registros anexos, que possa ser analisada antes de os valores entrarem em uma relação do Form 5472.[1, p.5] [1, p.3] [1, p.2]
Quais fatos podem mudar a análise?
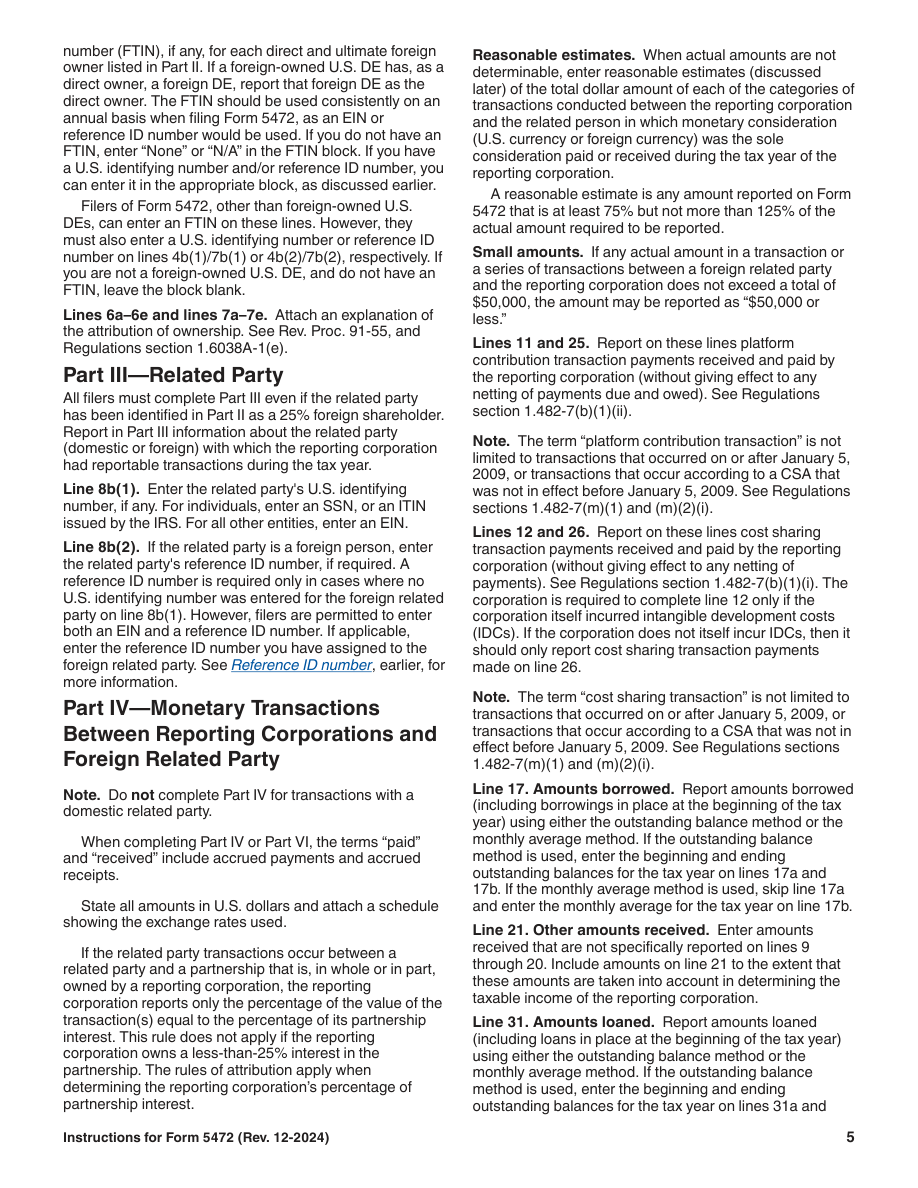
As instruções do Form 5472 dizem que pago e recebido incluem pagamentos e recebimentos por competência aplicáveis a um contribuinte desse regime. As categorias selecionadas de serviço também preservam essa condição; isso não é uma orientação para colocar todo requerente no regime de competência. Valores das Part IV e VI são informados em dólares dos EUA (U.S.), com uma relação anexa das taxas de câmbio utilizadas. O ano fiscal pertinente da entidade também precisa ser identificado: uma DE dos EUA (U.S.) de propriedade estrangeira segue o ano fiscal de declaração dos EUA (U.S.) de seu proprietário ou o ano-calendário quando o proprietário não tiver esse ano fiscal. Datas de faturas, datas de pagamentos e período declaratório aplicável precisam, portanto, de campos distintos na ponte de preparação.[1, p.5] [1, p.3] [1, p.2]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Cronograma de taxa de câmbio | Declare os montantes de Part IV e VI em dólares dos U.S. e anexe uma relação das taxas de câmbio utilizadas. Os conceitos de pago e recebido incluem os pagamentos e recebimentos aplicáveis reconhecidos pelo regime de competência quando esse é o regime do contribuinte. | — | [1, p.5] |
| Suficiência de registros | Conserve livros e registos permanentes suficientes para demonstrar a correção da declaração federal e do tratamento das transações com partes relacionadas, juntamente com os requisitos detalhados da secção 1.6038A-3 dos regulamentos. | — | [1, p.3] |
| Acionador de transação reportável | Uma sociedade declarante geralmente apresenta Form 5472 quando realiza, durante o ano fiscal, uma transação sujeita a informação com uma parte relacionada, estrangeira ou dos U.S. A receita operacional, por si só, não determina a obrigação de apresentação. | — | [1, p.2] |
| Campo oficial 5472 15: Consideration received for technical, managerial, engineering, construction, scientific, or like services | Se esta transação com parte relacionada estrangeira ocorreu, informe o valor em dólares U.S. sob Contraprestação recebida por serviços técnicos, gerenciais, de engenharia, construção, científicos ou similares. Incluir recebimentos ou pagamentos reconhecidos pelo regime de competência quando o método de competência for aplicável. | Part IV diz respeito a transações com partes relacionadas estrangeiras, e não com partes relacionadas nacionais. | [2, p.2] [1, p.5] |
| Campo oficial 5472 29: Consideration paid for technical, managerial, engineering, construction, scientific, or like services | Se esta transação com parte relacionada estrangeira ocorreu, informe seu valor em dólares U.S. em Contraprestação paga por serviços técnicos, gerenciais, de engenharia, construção, científicos ou similares. Incluir recebimentos ou pagamentos reconhecidos pelo regime de competência quando o método de competência for aplicável. | Part IV diz respeito a transações com partes relacionadas estrangeiras, e não com partes relacionadas nacionais. | [2, p.2] [1, p.5] |
| Valor da Linha1f | O item 1f é o valor total em dólares U.S. das transações com partes relacionadas estrangeiras nesse Form 5472, incluindo Part V para uma U.S. DE de propriedade estrangeira. Não preencha 1f para transações com uma parte relacionada dos U.S. | — | [1, p.3] |
Leia os requisitos no contexto correto
dólar inglês
Forneça informações de Form 5472 em inglês e relate valores em dólares U.S..[2, p.1]
Formulário separado de partes relacionadas
Prepare um Form 5472 separado para cada parte relacionada, estrangeira ou dos U.S., com a qual a corporation declarante tenha efetuado transações sujeitas a informação. O item 1g indica o número total de formulários 5472 desse ano fiscal.[1, p.3]
Ano fiscal da entidade desconsiderada para efeitos fiscais
Um U.S. DE de propriedade estrangeira usa o ano fiscal que seu proprietário usa para a declaração de impostos U.S.. Se o proprietário não tiver esse ano fiscal, o DE usará um ano civil.[1, p.2]
Parte 5: outras transações da entidade desconsiderada para efeitos fiscais
Uma U.S. DE de propriedade estrangeira assinala Part V e anexa uma descrição das outras transações especificadas não informadas em Part IV, incluindo recebimentos e pagamentos ligados à constituição, dissolução, aquisição, alienação, aportes e distribuições.[1, p.6]
Quando se aplica: Entidade desconsiderada U.S. de propriedade estrangeira. As operações pertinentes não foram informadas na Part IV.
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Suponha que uma fatura de serviço de parte relacionada continue não paga quando o proprietário inicia a preparação anual. A ponte registra a data da fatura, o objeto descrito da cobrança, a parte identificada e as provas disponíveis de pagamentos. Um pagamento posterior pode ser ligado à fatura sem decidir silenciosamente em qual ano o valor é declarado. A questão do método contábil continua ao lado desse registro para que o revisor identifique se a condição de pagamento por competência se aplica. Se a moeda da fatura diferir da moeda de declaração, o registro original continua disponível e o suporte de conversão aplicável é marcado para preparação. Um segundo item com documentação incompleta de serviço é mantido como pergunta separada, em vez de ser tratado como idêntico só porque ambas as faturas não foram pagas. O preparador consegue agora explicar por que o total bancário e o arquivo de faturas não coincidem. Essa hipótese não adota nem altera um método contábil, não prescreve uma dedução de fim de ano nem conclui que toda conta a pagar aberta seja um valor do Form 5472. Produz uma ponte de provas que distingue fatos de momento de seu tratamento tributário posterior e permite que valores não resolvidos permaneçam visíveis em vez de desaparecerem do arquivo.[1, p.5] [1, p.3] [1, p.2]
Organize os registros em um plano de preparação
Dê à ponte um resultado claro de análise para cada item: conexão documentada de pagamento, suporte pendente ou determinação de método contábil ainda necessária. Mantenha a prova original da operação mesmo após o mapeamento final ao formulário para que o raciocínio seja rastreável. A questão do Form 5472 de uma sociedade declarante ainda depende de operações reportáveis com partes relacionadas pertinentes, e as regras de formulário por parte e de valor das operações continuam aplicáveis. Para uma DE dos EUA (U.S.) de propriedade estrangeira, avalie qualquer item pertinente da Part V sob suas próprias condições, em vez de usar essa parte como destino geral de questões de competência sem solução. Peça que um serviço de preparação avalie seu escopo atendido com os fatos reais das faturas abertas informados. O pacote anual ordinário da SpeedEIN para DE dos EUA (U.S.) de propriedade de pessoa física não implica aconselhamento de método contábil, análise de preços de transferência, declarações societárias comuns, retenções ou tributação pessoal. A ponte ajuda a identificar quais questões precisam dessa análise separada; não promete que um item não pago possa ser omitido, adiado ou incluído simplesmente para coincidir com os registros disponíveis de caixa.[1, p.5] [1, p.3] [1, p.2]
Três verificações antes de prosseguir
- Cada fatura aberta permanece ligada à sua descrição de operação, contraparte e qualquer pagamento posterior?
- O método contábil aplicável foi identificado sem presumir que toda fatura siga a mesma regra temporal?
- O período fiscal, o suporte cambial e as questões de tratamento não resolvido estão visíveis antes da finalização dos valores do formulário?
Guias de preparação relacionados
- A LLC paga ao proprietário por trabalho: o que muda no dossiê de preparação?
- Extratos do processador de pagamentos e Form 5472: separe recebimentos de vendas de transferências do proprietário
- Transações em moedas diferentes do dólar dos U.S.: prepare um quadro de conversão antes da entrega
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 5472 (Rev. December 2023) — Rev. December 2023
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.