Reducción por primera vez: el procedimiento limitado 5472 no es una promesa general
· Lectura mínima 8
La respuesta práctica
Una etiqueta de alivio familiar puede crear expectativas antes de que se haya verificado el procedimiento de sanción específico. Para un caso Form 5472, identifique la ruta de evaluación y el historial de declaración de impuestos vinculado antes de tratar un procedimiento interno limitado como una promesa general para cada declarante. Tres detalles dan forma a la revisión: ¿Qué sanción y vía de procesamiento están involucradas? ¿El historial de declaración de impuestos asociado cumple con las condiciones específicas? ¿Se está generalizando un procedimiento limitado más allá de su alcance?[1] [2] [3, p.3]
Alcance y los registros detrás de la respuesta
La discusión sigue la entidad, la forma y las condiciones de transacción identificadas a continuación. La misma etiqueta en un formulario diferente puede tener un propósito diferente. Mantenga visibles la entidad relevante y el período del informe mientras compara los requisitos y trate cada excepción indicada como parte de la regla en lugar de una nota a pie de página opcional.
Fuentes oficiales consultadas: 2026-11-09. Los formularios del año fiscal anual y los formularios revisados continuamente se identifican por separado en las referencias.
Tabla comparativa para la preparación
| Artículo o pregunta | Regla o instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Prn711 procedimiento limitado fta | No existe una reducción general garantizada mediante first-time abatement para Form 5472. El IRM describe un procedimiento limitado para una multa inicial PRN 711 calculada por el sistema sobre Form 5472 adjunto a un Form 1120 presentado fuera de plazo, vinculado a la elegibilidad del Form 1120 asociado para first-time abatement y a condiciones adicionales relativas a tres períodos. | El Form 5472 se adjuntó a un Form 1120 presentado fuera de plazo y generó una multa inicial impuesta por el sistema con PRN 711. La multa por presentación tardía del Form 1120 asociado recibió la reducción por primera infracción conforme a PRC 018, o no se impuso esa multa porque el impuesto era cero o estaba totalmente pagado, pero la declaración fiscal habría podido cumplir los demás requisitos de esa reducción. No hubo multas similares PRN 625/711 en los tres períodos anteriores. Los Forms 1120 asociados no se presentaron fuera de plazo en los tres períodos anteriores. No generalice este procedimiento a todas las multas de Form 5472, a todas las DE de titularidad extranjera, a las multas por incumplimiento continuado ni a otros PRN. El procedimiento indica que la multa puede reducirse; siguen siendo necesarios los hechos aplicables y la actuación del IRS. | [1] |
| Causa razonable caso por caso | La causa razonable y la buena fe se evalúan caso por caso utilizando todos los hechos relevantes. La confianza en un contador, abogado u otro profesional no necesariamente los establece; esa confianza debe ser razonable bajo todas las circunstancias. | El IRS está revisando la causa razonable y la buena fe para una falla de la sección 6038A. | [2] |
| Penalización por falla | No presentar el formulario Form 5472 en el momento prescrito y de la manera prescrita, o no mantener los registros requeridos, puede resultar en una multa por $25,000. Un formulario sustancialmente incompleto se considera una falta de presentación. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [3, p.3] |
| Notificación de imposición de sanción Cp215 | El procedimiento del IRM para Form 5472 establece que una liquidación con MFT 13 y PRN 625 genera y envía una notificación de multa BMF CP 215. Es un procedimiento posterior a la liquidación. | Se refiere a una liquidación MFT 13/PRN 625 conforme al IRM 20.1.9.5.2. Distintos procedimientos pueden utilizar distintos PRN; esto no establece un único código de notificación idéntico para todos los casos de Form 5472. | [1] |
| Field/section E(4): Address change | Utilice el cuadro E del elemento correspondiente cuando cambie la dirección. Esto no reemplaza un procedimiento de cambio de dirección separado que se requiere. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [4, p.1] [3, p.2] |
| Field/section Part II heading: surrogate foreign corporation under section 7874(a)(2)(B) | Marque esta casilla solo cuando se apliquen las reglas de inversión corporativa o de corporación extranjera sustituta del encabezado de Part II. No es una casilla general para cualquier accionista extranjero. | Aplicar esta entrada dentro de la entidad, forma y período aquí descritos; Lea el pasaje citado para conocer el contexto circundante. | [5, p.1] [3, p.4] |
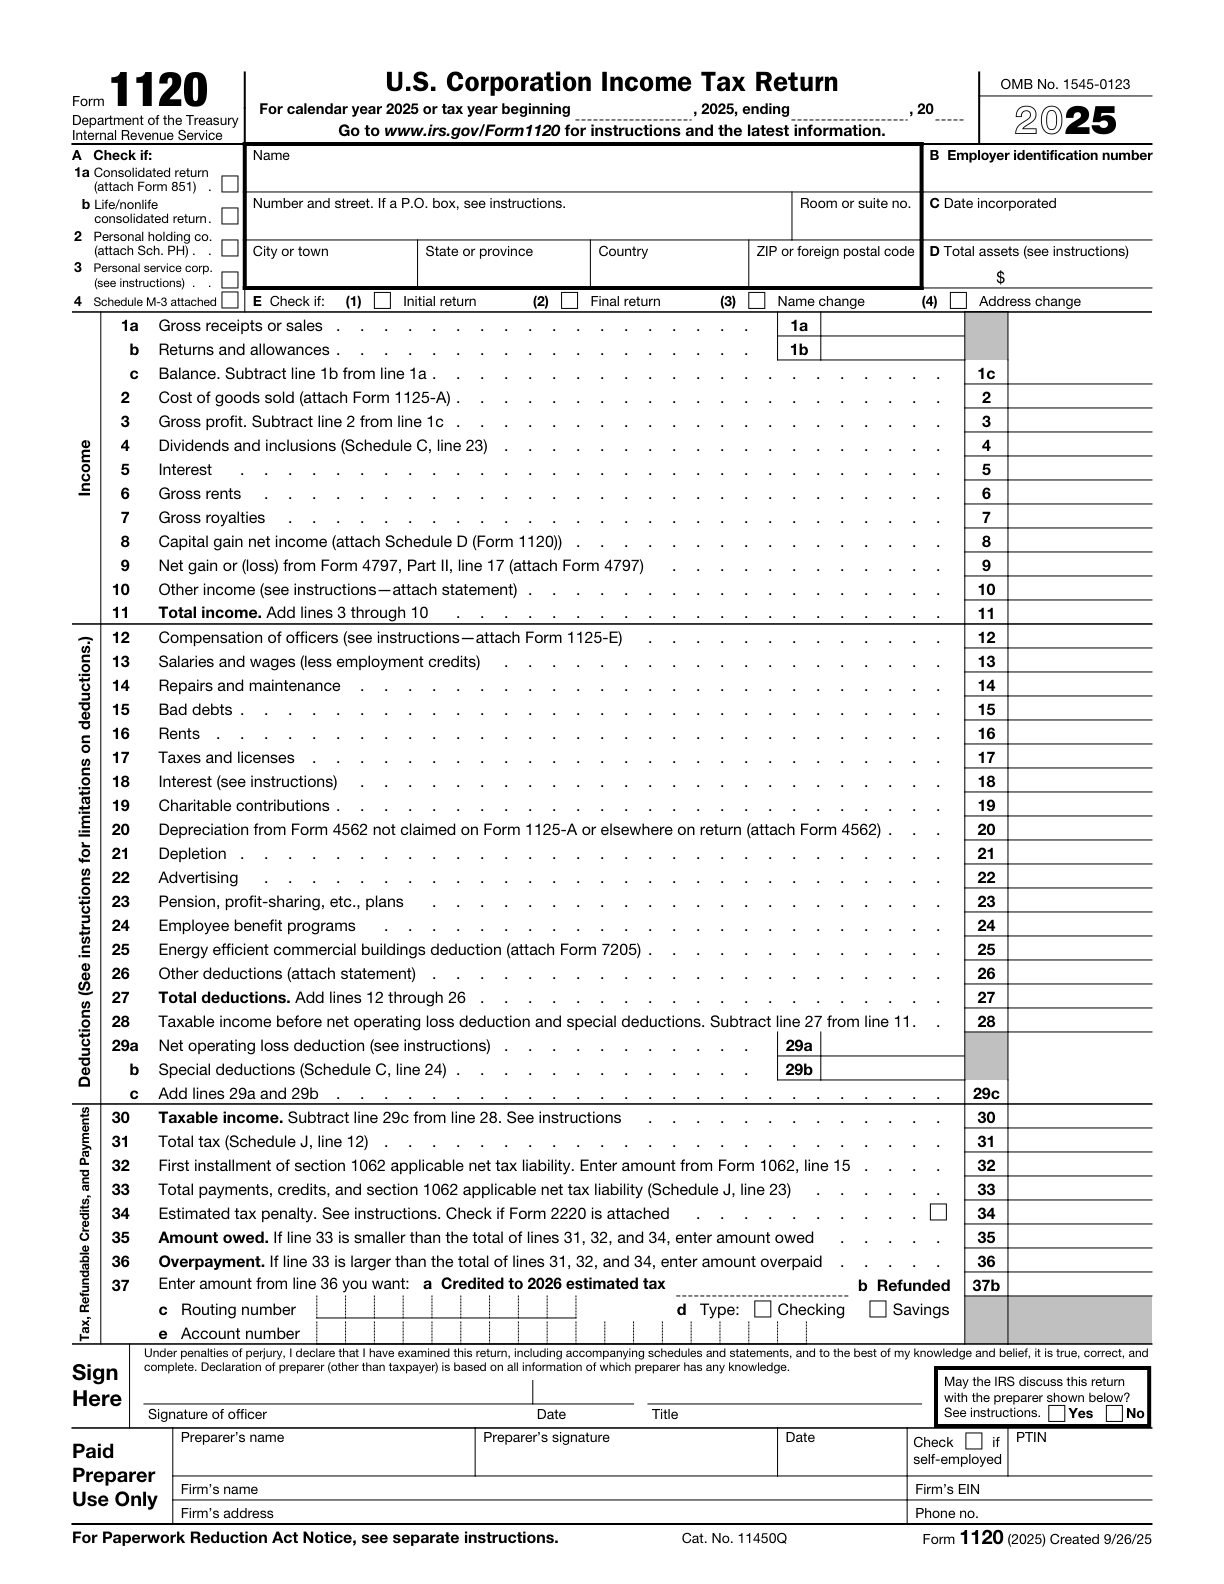
Trabajar a través de los requisitos oficiales.
Prn711 procedimiento limitado fta
No existe una reducción general garantizada mediante first-time abatement para Form 5472. El IRM describe un procedimiento limitado para una multa inicial PRN 711 calculada por el sistema sobre Form 5472 adjunto a un Form 1120 presentado fuera de plazo, vinculado a la elegibilidad del Form 1120 asociado para first-time abatement y a condiciones adicionales relativas a tres períodos.[1]
Condiciones de aplicación: Form 5472 se adjuntó a un Form 1120 presentado fuera de plazo y generó una multa inicial PRN 711 calculada por el sistema. La multa por presentación tardía del Form 1120 asociado recibió first-time abatement conforme a PRC 018, o no se impuso porque el impuesto era nulo o estaba íntegramente pagado, pero la declaración habría cumplido los demás requisitos para esa reducción. No hubo multas similares PRN 625/711 en los tres períodos anteriores. Las declaraciones 1120 asociadas no se presentaron fuera de plazo en los tres períodos anteriores.
Límite que debe respetarse: no generalice este procedimiento a todas las multas de Form 5472, todas las DEs de propiedad extranjera, las multas por incumplimiento continuado ni otros PRNs. El procedimiento indica que la reducción puede concederse; siguen siendo necesarios los hechos aplicables y una actuación del IRS.
Causa razonable caso por caso
La causa razonable y la buena fe se evalúan caso por caso utilizando todos los hechos relevantes. La confianza en un contador, abogado u otro profesional no necesariamente los establece; esa confianza debe ser razonable bajo todas las circunstancias.[2]
Esto se aplica cuando: El IRS está revisando la causa razonable y la buena fe para una falla de la sección 6038A.
Penalización por falla
No presentar el formulario Form 5472 en el momento prescrito y de la manera prescrita, o no mantener los registros requeridos, puede resultar en una multa por $25,000. Un formulario sustancialmente incompleto se considera una falta de presentación.[3, p.3]
Notificación de imposición de sanción Cp215
El procedimiento del IRM para Form 5472 establece que una liquidación con MFT 13 y PRN 625 genera y envía una notificación de multa BMF CP 215. Es un procedimiento posterior a la liquidación.[1]
Se aplica cuando: se trata de una liquidación MFT 13/PRN 625 conforme al IRM 20.1.9.5.2.
Tenga presente este límite: distintos procedimientos pueden utilizar distintos PRN; esto no establece un único código de notificación idéntico para todos los casos de Form 5472.
Field/section E(4): Address change
Utilice el cuadro E del elemento correspondiente cuando cambie la dirección. Esto no reemplaza un procedimiento de cambio de dirección separado que se requiere.[4, p.1] [3, p.2]
Field/section Part II heading: surrogate foreign corporation under section 7874(a)(2)(B)
Marque esta casilla solo cuando se apliquen las reglas de inversión corporativa o de corporación extranjera sustituta del encabezado de Part II. No es una casilla general para cualquier accionista extranjero.[5, p.1] [3, p.4]
Definición de entidad estadounidense fiscalmente ignorada de titularidad extranjera
Una entidad de los U.S. no considerada separada de su propietario y de propiedad extranjera es una entidad doméstica no considerada separada, íntegramente propiedad de un sujeto extranjero a efectos fiscales. Su tratamiento como corporation, en el sentido fiscal estadounidense, se limita a las obligaciones de información de la sección 6038A.[3, p.2]
Field/section Top annotation: Foreign-owned U.S. DE
Escriba "Foreign-owned U.S. DE" en la parte superior de la proforma Form 1120 para identificar esta presentación especial.[3, p.2]
Field/section Name: Name
Ingrese el nombre del U.S. DE de propiedad extranjera.[4, p.1] [3, p.2]
Un escenario de preparación ilustrativo
En este ejemplo de preparación hipotética, un propietario escucha que un problema de primera presentación debería calificar para una reducción por primera vez. El preparador reúne los registros reales de multas y declaraciones de impuestos y los compara con las condiciones del procedimiento, sin describir la situación del propietario como elegible simplemente porque es el primer aviso que recuerda. El preparador comprueba tres puntos: ¿Qué sanción y vía de procesamiento están implicadas? ¿El historial de declaración de impuestos asociado cumple con las condiciones específicas? ¿Se está generalizando un procedimiento limitado más allá de su alcance? El expediente sigue siendo una comparación funcional hasta que se hayan verificado juntos los hechos relevantes y las instrucciones aplicables. No se asume ningún resultado de agencia.[1] [2] [3, p.3]
Esta es una ilustración de planificación, no una declaración de que se ha aceptado una presentación en particular o de que una entidad califica para un resultado fiscal. Utilice las distinciones respaldadas por fuentes anteriores para decidir qué información aún debe establecerse antes de completar un formulario.
Una secuencia de revisión que realmente puedes usar
- ¿Qué sanción y vía de procesamiento están involucradas?
- ¿El historial de declaración de impuestos asociado cumple con las condiciones específicas?
- ¿Se está generalizando un procedimiento limitado más allá de su alcance?
Escriba la respuesta y el registro que la respalda, en lugar de marcar una pregunta como completa porque un campo contiene texto. Cuando dos registros no estén de acuerdo, identifique si la diferencia se refiere a la entidad, a un individuo, al período sobre el que se informa o al tipo de cambio. Eso hace que la pregunta restante sea lo suficientemente específica como para resolverse según la instrucción pertinente.
Mantenga el alcance de un servicio de preparación separado del requisito gubernamental. Una pregunta sobre la admisión de servicios puede recopilar información para un flujo de trabajo; no crea una excepción, no extiende una fecha límite ni determina si una transacción es reportable. El material gubernamental citado sigue siendo la base de esas conclusiones.
Cuestiones a resolver antes de seguir adelante
¿Cómo debo verificar la penalización por falla?
No presentar el formulario Form 5472 en el momento prescrito y de la manera prescrita, o no mantener los registros requeridos, puede resultar en una multa por $25,000. Un formulario sustancialmente incompleto se considera una falta de presentación. [3, p.3]
¿Cómo debo comprobar el punto «Notificación de imposición de sanción Cp215»?
El procedimiento del IRM para Form 5472 indica que una liquidación con MFT 13 y PRN 625 genera y envía una notificación de multa BMF CP 215. Es un procedimiento posterior a la liquidación. Se refiere a una liquidación MFT 13/PRN 625 conforme al IRM 20.1.9.5.2. Distintos procedimientos pueden utilizar distintos PRN; esto no establece un único código de notificación idéntico para todos los casos de Form 5472.[1]
¿Cómo debo comprobar field/section e(4): address change?
Utilice el cuadro E del elemento correspondiente cuando cambie la dirección. Esto no reemplaza un procedimiento de cambio de dirección separado que se requiere. [4, p.1] [3, p.2]
¿Cómo debo comprobar field/section part ii heading: surrogate foreign corporation under section 7874(a)(2)(b)?
Marque esta casilla solo cuando se apliquen las reglas de inversión corporativa o de corporación extranjera sustituta del encabezado de Part II. No es una casilla general para cualquier accionista extranjero. [5, p.1] [3, p.4]
Fuentes y versiones oficiales
- Part 20. Penalty and Interest
- 26 CFR 1.6038A-4 Monetary penalty for failure to furnish information or maintain records — 2026-11-05
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- 2025 Form 1120
- Form 5472 (Rev. December 2023) — Rev. December 2023
Obtenga ayuda con el flujo de trabajo SpeedEIN relevante
SpeedEIN ofrece preparación y soporte para las situaciones descritas en sus páginas de servicio. Si desea ayuda, revise el alcance del servicio relevante, las entidades admitidas y la disponibilidad actual antes de realizar el pedido. El servicio no reemplaza la decisión del gobierno ni elimina una obligación impuesta por las normas aplicables.