Prima riduzione: la procedura limitata 5472 non è una promessa generale
· 8 lettura minima
La risposta pratica
Un'etichetta di sollievo familiare può creare aspettative prima che la specifica procedura di sanzione sia stata controllata. Per un caso Form 5472, identificare il percorso di accertamento e la cronologia della dichiarazione dei redditi collegata prima di considerare una procedura interna limitata come una promessa generale a ogni compilatore. Tre dettagli determinano la revisione: quale sanzione e quale percorso di elaborazione sono coinvolti? Lo storico della dichiarazione dei redditi associato soddisfa le condizioni specifiche? Una procedura limitata viene generalizzata oltre il suo campo di applicazione?[1] [2] [3, p.3]
Ambito e record dietro la risposta
La trattazione segue l'entità, la forma e le condizioni dell'operazione di seguito individuate. La stessa etichetta su un modulo diverso può avere uno scopo diverso. Mantieni visibili l'entità pertinente e il periodo di riferimento mentre confronti i requisiti e tratta ogni eccezione dichiarata come parte della regola anziché come una nota a piè di pagina facoltativa.
Fonti ufficiali controllate: 2026-11-09. I moduli relativi all'anno fiscale annuale e i moduli continuamente aggiornati sono identificati separatamente nei riferimenti.
Tabella comparativa per la preparazione
| Articolo o domanda | Regola o istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Prn711 fta procedura limitata | Non esiste uno sgravio generale garantito first-time abatement per Form 5472. L’IRM descrive una procedura limitata per una sanzione iniziale PRN 711 determinata dal sistema su Form 5472 allegato a un Form 1120 presentato in ritardo, collegata ai requisiti del Form 1120 associato per il first-time abatement e a ulteriori condizioni relative a tre periodi. | Form 5472 era allegato a un Form 1120 tardivo e ha generato una sanzione iniziale PRN 711 accertata dal sistema. La relativa sanzione per presentazione tardiva di Form 1120 ha ottenuto la riduzione per prima violazione secondo PRC 018, oppure non è stata accertata perché l'imposta era pari a zero o interamente pagata, ma la dichiarazione avrebbe altrimenti potuto beneficiare di tale riduzione. Nei tre periodi precedenti non vi erano sanzioni analoghe PRN 625/711. I relativi modelli 1120 non erano tardivi nei tre periodi precedenti. Non estendere questa procedura a tutte le sanzioni Form 5472, a tutte le DE di proprietà estera, alle sanzioni per inadempimento continuato o ad altri PRN. La procedura prevede una possibile riduzione, non un diritto automatico: servono comunque i fatti pertinenti e l'intervento dell'IRS. | [1] |
| Giusto motivo caso per caso | La ragionevole giustificazione e la buona fede sono valutate caso per caso sulla base di tutti i fatti pertinenti. Affidarsi a un commercialista, un avvocato o un altro professionista non basta necessariamente a dimostrarle: l'affidamento deve essere ragionevole in tutte le circostanze. | L'IRS sta esaminando la ragionevole giustificazione e la buona fede rispetto a un inadempimento della sezione 6038A. | [2] |
| Penalità per fallimento | La mancata presentazione della documentazione Form 5472 nei tempi e nei modi prescritti o la mancata conservazione dei registri richiesti può comportare una sanzione $25,000. Un modulo sostanzialmente incompleto viene considerato un mancato deposito. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [3, p.3] |
| Avviso di accertamento Cp215 | La procedura IRM per Form 5472 stabilisce che un accertamento con MFT 13 e PRN 625 genera e invia un avviso di sanzione BMF CP 215. È una procedura successiva all'accertamento. | Il caso riguarda un accertamento MFT 13/PRN 625 secondo IRM 20.1.9.5.2. Procedure di elaborazione diverse possono usare PRN differenti; ciò non stabilisce un unico codice di avviso per ogni caso Form 5472. | [1] |
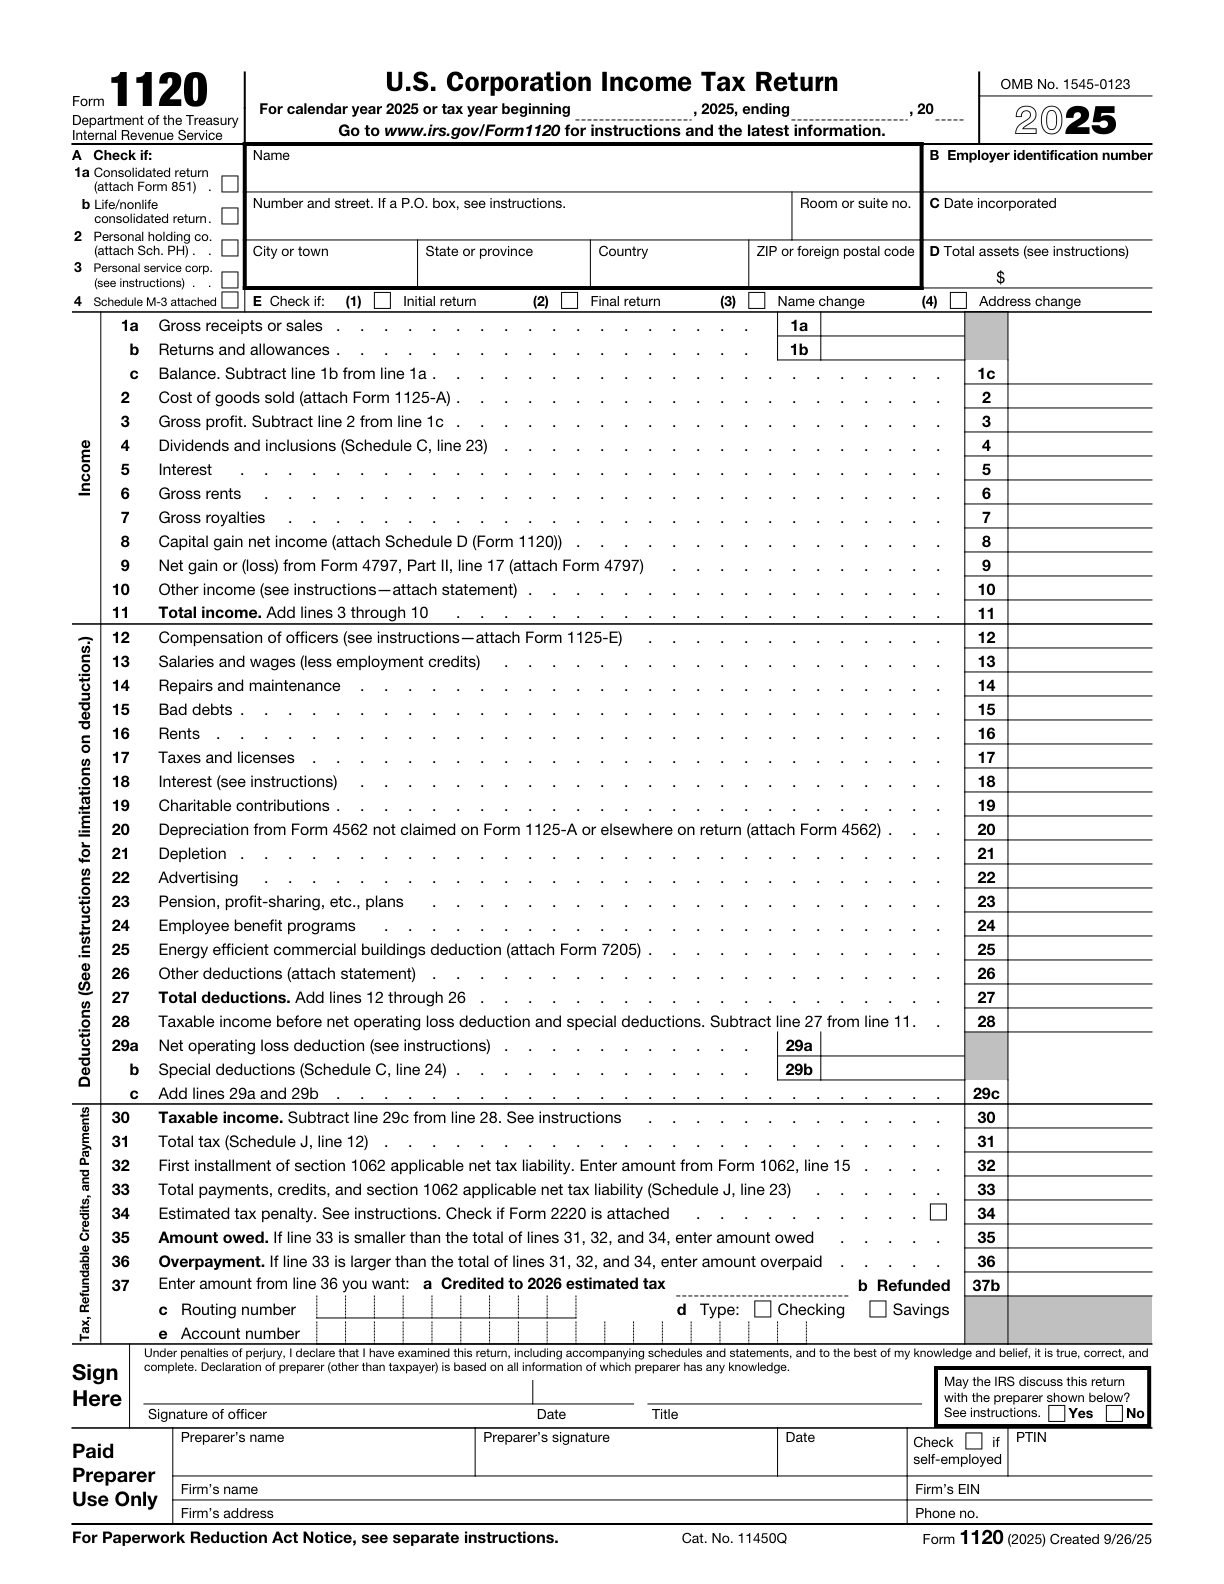
| Field/section E(4): Address change | Utilizzare la casella E dell'articolo applicabile quando l'indirizzo è cambiato. Ciò non sostituisce una procedura separata di modifica dell'indirizzo richiesta. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [4, p.1] [3, p.2] |
| Field/section Part II heading: surrogate foreign corporation under section 7874(a)(2)(B) | Selezionalo solo quando si applicano le regole di inversione o di società straniera surrogata nell'intestazione Part II. Non è una casella di controllo generale per gli azionisti stranieri. | Applica questa voce all’entità, al modulo e al periodo qui descritti; leggi il passaggio citato per il contesto. | [5, p.1] [3, p.4] |
Lavora attraverso i requisiti ufficiali
Prn711 fta procedura limitata
Non esiste uno sgravio generale garantito first-time abatement per Form 5472. L’IRM descrive una procedura limitata per una sanzione iniziale PRN 711 determinata dal sistema su Form 5472 allegato a un Form 1120 presentato in ritardo, collegata ai requisiti del Form 1120 associato per il first-time abatement e a ulteriori condizioni relative a tre periodi.[1]
Condizioni di applicazione: Form 5472 era allegato a un Form 1120 presentato in ritardo e ha generato una sanzione iniziale PRN 711 determinata dal sistema. La sanzione per tardiva presentazione del Form 1120 associato ha ottenuto il first-time abatement secondo PRC 018, oppure non è stata applicata perché l’imposta era nulla o interamente pagata, mentre la dichiarazione avrebbe altrimenti potuto beneficiare dello sgravio. Non vi sono state sanzioni analoghe PRN 625/711 nei tre periodi precedenti. Le dichiarazioni 1120 associate non erano tardive nei tre periodi precedenti.
Limite da rispettare: non estendere questa procedura a tutte le sanzioni di Form 5472, a tutte le DEs detenute da soggetti esteri, alle sanzioni per inadempimento continuato o ad altri PRNs. La procedura indica che lo sgravio può essere concesso; restano necessari i fatti previsti e l’intervento dell’IRS.
Giusto motivo caso per caso
La ragionevole giustificazione e la buona fede sono valutate caso per caso sulla base di tutti i fatti pertinenti. Affidarsi a un commercialista, un avvocato o un altro professionista non basta necessariamente a dimostrarle: l'affidamento deve essere ragionevole in tutte le circostanze.[2]
Si applica quando: l'IRS sta esaminando la ragionevole giustificazione e la buona fede rispetto a un inadempimento della sezione 6038A.
Penalità per fallimento
La mancata presentazione della documentazione Form 5472 nei tempi e nei modi prescritti o la mancata conservazione dei registri richiesti può comportare una sanzione $25,000. Un modulo sostanzialmente incompleto viene considerato un mancato deposito.[3, p.3]
Avviso di accertamento Cp215
La procedura IRM per Form 5472 stabilisce che un accertamento con MFT 13 e PRN 625 genera e invia un avviso di sanzione BMF CP 215. È una procedura successiva all'accertamento.[1]
Si applica quando: si tratta di un accertamento MFT 13/PRN 625 secondo IRM 20.1.9.5.2.
Tieni presente questo limite: procedure di elaborazione diverse possono usare PRN differenti; ciò non stabilisce un unico codice di avviso per ogni caso Form 5472.
Field/section E(4): Address change
Utilizzare la casella E dell'articolo applicabile quando l'indirizzo è cambiato. Ciò non sostituisce una procedura separata di modifica dell'indirizzo richiesta.[4, p.1] [3, p.2]
Field/section Part II heading: surrogate foreign corporation under section 7874(a)(2)(B)
Selezionalo solo quando si applicano le regole di inversione o di società straniera surrogata nell'intestazione Part II. Non è una casella di controllo generale per gli azionisti stranieri.[5, p.1] [3, p.4]
Per definizione, siamo di proprietà straniera
Un’entità degli U.S. fiscalmente non separata dal proprietario e detenuta da un soggetto estero è un’entità domestica fiscalmente non separata dal proprietario, interamente posseduta da un soggetto estero. Il suo trattamento come corporation ai fini fiscali statunitensi è limitato agli obblighi informativi relativi alla sezione 6038A.[3, p.2]
Field/section Top annotation: Foreign-owned U.S. DE
Scrivi "Foreign-owned U.S. DE" nella parte superiore del pro forma Form 1120 per identificare questa speciale procedura di presentazione.[3, p.2]
Field/section Name: Name
Inserisci il nome del U.S. DE di proprietà straniera.[4, p.1] [3, p.2]
Uno scenario illustrativo di preparazione
In questo ipotetico esempio di preparazione, un proprietario viene a sapere che un primo problema di presentazione dovrebbe qualificarsi per la prima riduzione. Il redattore raccoglie gli atti effettivi della sanzione e della dichiarazione dei redditi e li confronta con le condizioni del procedimento, senza descrivere la situazione del proprietario come idonea solo perché è la prima notifica che ricorda. Il preparatore controlla tre punti: quale penalità e quale percorso di elaborazione sono coinvolti? Lo storico della dichiarazione dei redditi associato soddisfa le condizioni specifiche? Una procedura limitata viene generalizzata oltre il suo campo di applicazione? Il file rimane un confronto funzionante finché i fatti rilevanti e le istruzioni applicabili non sono stati verificati insieme. Non si presuppone alcun risultato dell'agenzia.[1] [2] [3, p.3]
Si tratta di un esempio di pianificazione, non di una dichiarazione secondo cui una particolare dichiarazione è stata accettata o che un'entità si qualifica per un risultato fiscale. Utilizza le distinzioni supportate dalla fonte di cui sopra per decidere quali informazioni devono ancora essere stabilite prima che un modulo venga completato.
Una sequenza di revisione che puoi effettivamente utilizzare
- Quale sanzione e quale percorso di elaborazione sono coinvolti?
- Lo storico della dichiarazione dei redditi associato soddisfa le condizioni specifiche?
- Una procedura limitata viene generalizzata oltre il suo campo di applicazione?
Annotare la risposta e il record che la supporta, anziché contrassegnare una domanda come completa perché un campo contiene testo. Quando due record non sono d'accordo, identificare se la differenza riguarda l'entità, un individuo, il periodo di riferimento o il tipo di cambiamento. Ciò rende la domanda rimanente sufficientemente specifica da poter essere risolta in contrasto con le istruzioni pertinenti.
Mantenere l'ambito di un servizio di preparazione separato dai requisiti governativi. Una domanda sull'assunzione del servizio può raccogliere informazioni per un flusso di lavoro; non crea un'eccezione, non estende una scadenza o determina se una transazione è segnalabile. Il materiale governativo citato rimane la base per tali conclusioni.
Domande da risolvere prima di andare avanti
Come devo verificare la penalità per fallimento?
La mancata presentazione della documentazione Form 5472 nei tempi e nei modi prescritti o la mancata conservazione dei registri richiesti può comportare una sanzione $25,000. Un modulo sostanzialmente incompleto viene considerato un mancato deposito. [3, p.3]
Come devo verificare l'avviso di accertamento cp215?
La procedura IRM per Form 5472 indica che un accertamento con MFT 13 e PRN 625 genera e invia un avviso di sanzione BMF CP 215. Si tratta di una procedura successiva all'accertamento. Il caso riguarda un accertamento MFT 13/PRN 625 secondo IRM 20.1.9.5.2. Procedure di elaborazione diverse possono usare PRN differenti; ciò non stabilisce un unico codice di avviso per ogni caso Form 5472.[1]
Come devo controllare field/section e(4): address change?
Utilizzare la casella E dell'articolo applicabile quando l'indirizzo è cambiato. Ciò non sostituisce una procedura separata di modifica dell'indirizzo richiesta. [4, p.1] [3, p.2]
Come devo controllare field/section part ii heading: surrogate foreign corporation under section 7874(a)(2)(b)?
Selezionalo solo quando si applicano le regole di inversione o di società straniera surrogata nell'intestazione Part II. Non è una casella di controllo generale per gli azionisti stranieri. [5, p.1] [3, p.4]
Fonti e versioni ufficiali
- Part 20. Penalty and Interest
- 26 CFR 1.6038A-4 Monetary penalty for failure to furnish information or maintain records — 2026-11-05
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- 2025 Form 1120
- Form 5472 (Rev. December 2023) — Rev. December 2023
Ottieni assistenza con il flusso di lavoro SpeedEIN pertinente
SpeedEIN offre preparazione e supporto per le situazioni descritte nelle sue pagine di servizio. Se desideri assistenza, esamina l'ambito del servizio pertinente, le entità supportate e la disponibilità attuale prima di ordinare. Il servizio non sostituisce la decisione del governo né elimina un obbligo imposto dalle norme applicabili.