Réduction initiale : la procédure limitée 5472 n'est pas une promesse générale
· Lecture minimale 8
La réponse pratique
Une étiquette de soulagement familière peut créer des attentes avant que la procédure de sanction spécifique n'ait été vérifiée. Pour un cas Form 5472, identifiez la voie d'évaluation et l'historique de déclaration de revenus associé avant de traiter une procédure interne limitée comme une promesse générale à chaque déclarant. Trois détails façonnent l'examen : quelle pénalité et quelle voie de traitement sont impliqués ? L’historique des déclarations fiscales associé répond-il aux conditions particulières ? Une procédure limitée est-elle généralisée au-delà de son champ d’application ?[1] [2] [3, p.3]
Portée et enregistrements derrière la réponse
La discussion suit l’entité, la forme et les conditions de transaction identifiées ci-dessous. La même étiquette sur un formulaire différent peut avoir un objectif différent. Gardez l'entité concernée et la période de reporting visibles pendant que vous comparez les exigences, et traitez chaque exception indiquée comme faisant partie de la règle plutôt que comme une note de bas de page facultative.
Sources officielles vérifiées : 2026-11-09. Les formulaires annuels pour l'année d'imposition et les formulaires révisés en permanence sont identifiés séparément dans les références.
Tableau comparatif pour préparer le dossier
| Article ou question | Règle ou instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Prn711 procédure limitée FTA | Il n’existe pas de remise générale garantie au titre du dispositif first-time abatement pour Form 5472. L’IRM décrit une procédure limitée visant une pénalité initiale PRN 711 calculée par le système sur Form 5472 joint à un Form 1120 déposé en retard, liée à l’admissibilité du Form 1120 associé au dispositif first-time abatement et à des conditions supplémentaires portant sur trois périodes. | Form 5472 était joint à un Form 1120 déposé en retard et a entraîné une pénalité initiale PRN 711 calculée par le système. La pénalité pour dépôt tardif du Form 1120 associé a bénéficié du first-time abatement selon PRC 018, ou aucune pénalité de ce type n’a été établie parce que l’impôt était nul ou intégralement payé, alors que la déclaration aurait par ailleurs pu bénéficier de cette remise. Aucune pénalité similaire PRN 625/711 n’a été imposée pendant les trois périodes précédentes. Les déclarations 1120 associées n’étaient pas tardives pendant les trois périodes précédentes. ne généralisez pas cette procédure à toutes les pénalités de Form 5472, à toutes les DEs détenues par des sujets étrangers, aux pénalités pour manquement persistant ou aux autres PRNs. La procédure indique qu’une remise peut être accordée ; les faits applicables et une action de l’IRS restent nécessaires. | [1] |
| Cause raisonnable au cas par cas | Le motif raisonnable et la bonne foi sont évalués au cas par cas en utilisant tous les faits pertinents. Le recours à un comptable, un avocat ou un autre professionnel ne les établit pas nécessairement ; cette confiance doit être raisonnable dans toutes les circonstances. | L’IRS examine le motif raisonnable et la bonne foi concernant un manquement à la section 6038A. | [2] |
| Pénalité d'échec | Le défaut de dépôt de Form 5472 au moment et selon les modalités prescrits, ou le défaut de conservation des documents requis, peut entraîner une pénalité de $25,000. Un formulaire substantiellement incomplet est traité comme une absence de dépôt. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [3, p.3] |
| Avis de cotisation Cp215 | La procédure IRM Form 5472 indique qu'une évaluation utilisant MFT 13 et PRN 625 génère et envoie un avis de pénalité BMF CP 215. Il s’agit d’une procédure de post-évaluation. | Concerne l’établissement d’une pénalité MFT 13/PRN 625 selon IRM 20.1.9.5.2. Des procédures de traitement différentes peuvent employer des PRNs différents ; cela n’établit pas un code d’avis unique pour tous les dossiers Form 5472. | [1] |
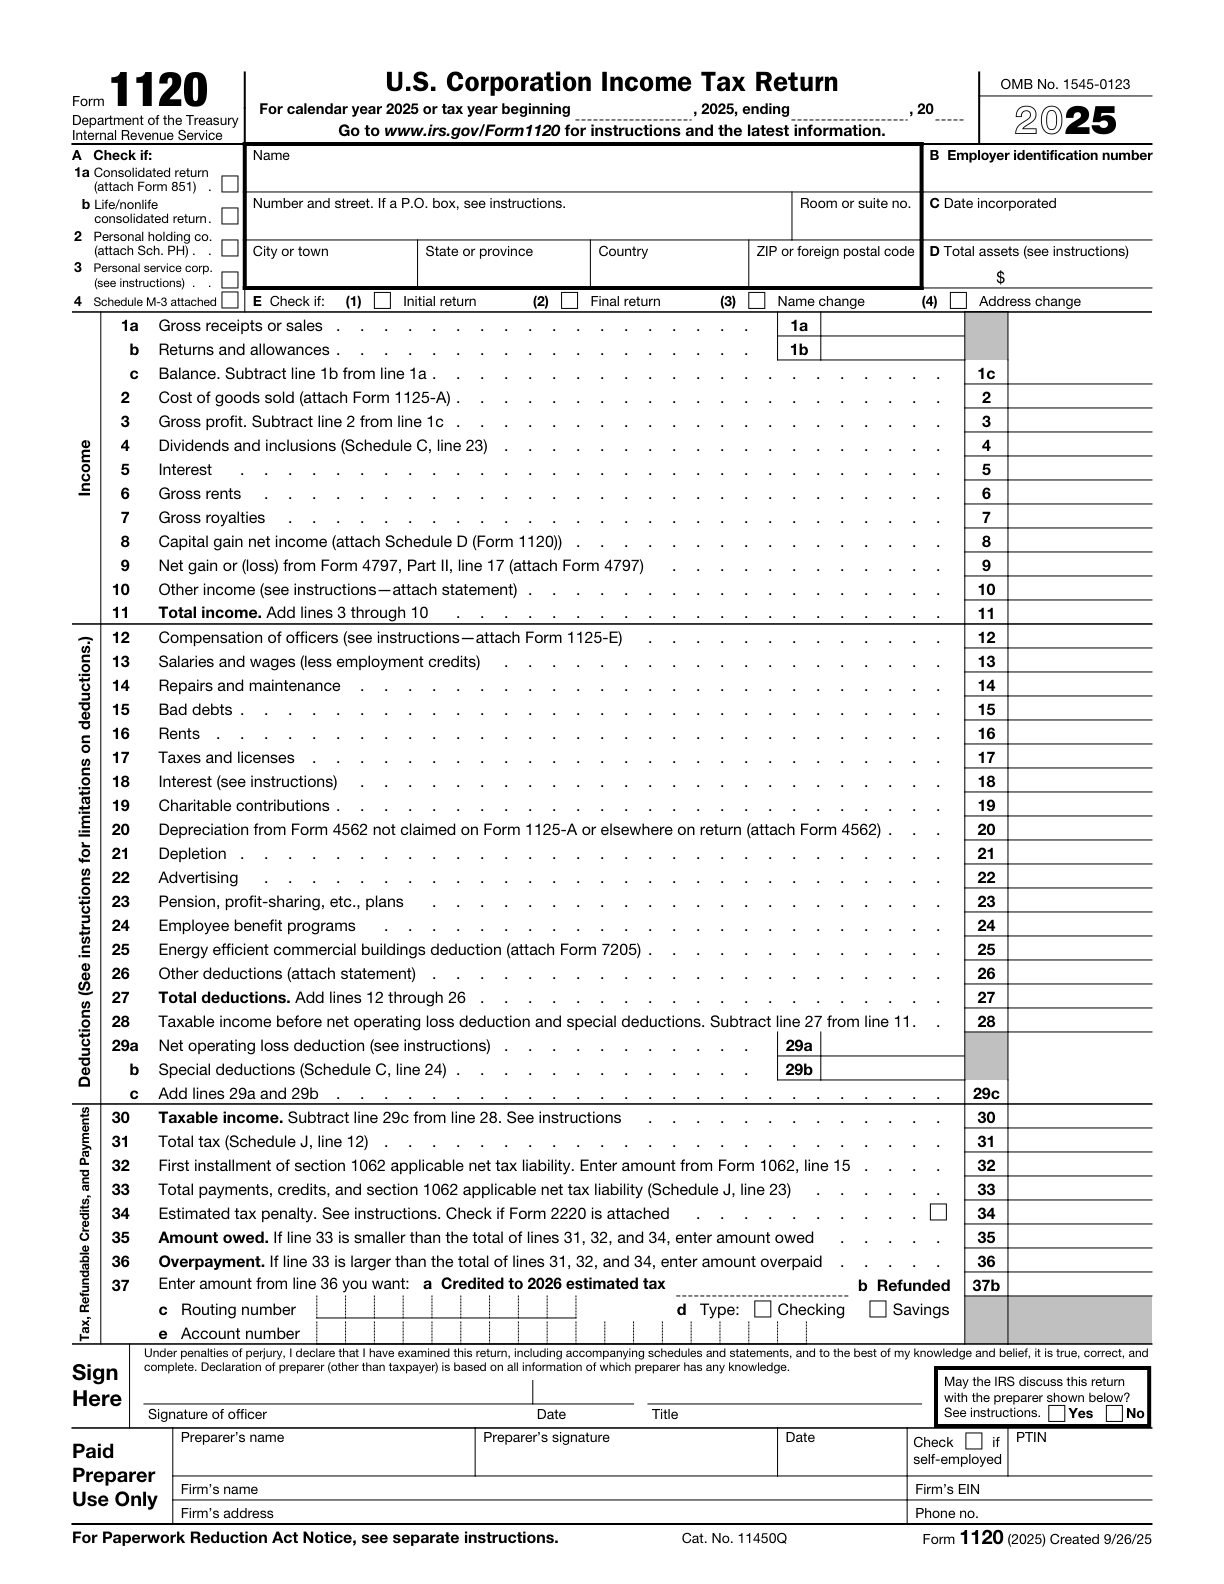
| Field/section E(4): Address change | Utilisez la case E de l'article applicable lorsque l'adresse a changé. Cela ne remplace pas une procédure distincte de changement d’adresse qui est requise. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [4, p.1] [3, p.2] |
| Field/section Part II heading: surrogate foreign corporation under section 7874(a)(2)(B) | Cochez cette case uniquement lorsque les règles d'inversion ou de substitution de société étrangère de la rubrique Part II s'appliquent. Il ne s’agit pas d’une case à cocher générale pour les actionnaires étrangers. | Appliquez cette entrée uniquement à l’entité, au formulaire et à la période décrits ici ; lisez le passage cité pour son contexte. | [5, p.1] [3, p.4] |
Répondre aux exigences officielles
Prn711 procédure limitée FTA
Il n’existe pas de remise générale garantie au titre du dispositif first-time abatement pour Form 5472. L’IRM décrit une procédure limitée visant une pénalité initiale PRN 711 calculée par le système sur Form 5472 joint à un Form 1120 déposé en retard, liée à l’admissibilité du Form 1120 associé au dispositif first-time abatement et à des conditions supplémentaires portant sur trois périodes.[1]
Conditions d’application : Form 5472 était joint à un Form 1120 déposé en retard et a entraîné une pénalité initiale PRN 711 calculée par le système. La pénalité pour dépôt tardif du Form 1120 associé a bénéficié du first-time abatement selon PRC 018, ou aucune pénalité de ce type n’a été établie parce que l’impôt était nul ou intégralement payé, alors que la déclaration aurait par ailleurs pu bénéficier de cette remise. Aucune pénalité similaire PRN 625/711 n’a été imposée pendant les trois périodes précédentes. Les déclarations 1120 associées n’étaient pas tardives pendant les trois périodes précédentes.
Limite à retenir : ne généralisez pas cette procédure à toutes les pénalités de Form 5472, à toutes les DEs détenues par des sujets étrangers, aux pénalités pour manquement persistant ou aux autres PRNs. La procédure indique qu’une remise peut être accordée ; les faits applicables et une action de l’IRS restent nécessaires.
Cause raisonnable au cas par cas
Le motif raisonnable et la bonne foi sont évalués au cas par cas en utilisant tous les faits pertinents. Le recours à un comptable, un avocat ou un autre professionnel ne les établit pas nécessairement ; cette confiance doit être raisonnable dans toutes les circonstances.[2]
Conditions d’application : l’IRS examine le motif raisonnable et la bonne foi concernant un manquement à la section 6038A.
Pénalité d'échec
Le défaut de dépôt de Form 5472 au moment et selon les modalités prescrits, ou le défaut de conservation des documents requis, peut entraîner une pénalité de $25,000. Un formulaire substantiellement incomplet est traité comme une absence de dépôt.[3, p.3]
Avis de cotisation Cp215
La procédure IRM Form 5472 indique qu'une évaluation utilisant MFT 13 et PRN 625 génère et envoie un avis de pénalité BMF CP 215. Il s’agit d’une procédure de post-évaluation.[1]
Cela s'applique lorsque : Il s'agit d'une évaluation MFT 13/PRN 625 sous IRM 20.1.9.5.2.
Limite à retenir : des procédures de traitement différentes peuvent utiliser des PRNs différents ; cela n’établit pas un code d’avis unique pour tous les dossiers Form 5472.
Field/section E(4): Address change
Utilisez la case E de l'article applicable lorsque l'adresse a changé. Cela ne remplace pas une procédure distincte de changement d’adresse qui est requise.[4, p.1] [3, p.2]
Field/section Part II heading: surrogate foreign corporation under section 7874(a)(2)(B)
Cochez cette case uniquement lorsque les règles d'inversion ou de substitution de société étrangère de la rubrique Part II s'appliquent. Il ne s’agit pas d’une case à cocher générale pour les actionnaires étrangers.[5, p.1] [3, p.4]
Définition de propriété étrangère américaine
Une entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger est une entité domestique fiscalement non distincte de son propriétaire, entièrement détenue par un sujet fiscal étranger. Son traitement comme corporation, au sens fiscal américain, est limité aux obligations déclaratives relatives à la section 6038A.[3, p.2]
Field/section Top annotation: Foreign-owned U.S. DE
Écrivez « Foreign-owned U.S. DE » en haut du formulaire pro forma Form 1120 pour identifier ce dépôt spécial.[3, p.2]
Field/section Name: Name
Indiquez le nom de l’entité U.S. DE détenue par un sujet étranger.[4, p.1] [3, p.2]
Un scénario de préparation illustratif
Dans cet exemple de préparation hypothétique, un propriétaire entend dire qu'un premier problème de dépôt devrait donner droit à une première réduction. Le préparateur rassemble les dossiers réels de pénalité et de déclaration de revenus et les compare avec les conditions de la procédure, sans qualifier la situation du propriétaire d'éligible simplement parce que c'est le premier avis dont il se souvient. Le préparateur vérifie trois points : De quelle pénalité et quel parcours de traitement s'agit-il ? L’historique des déclarations fiscales associé répond-il aux conditions particulières ? Une procédure limitée est-elle généralisée au-delà de son champ d’application ? Le dossier reste une comparaison de travail jusqu'à ce que les faits pertinents et les instructions applicables aient été vérifiés ensemble. Aucun résultat d’agence n’est supposé.[1] [2] [3, p.3]
Il s'agit d'une illustration de planification et non d'une déclaration selon laquelle une déclaration particulière a été acceptée ou qu'une entité est admissible à un résultat fiscal. Utilisez les distinctions fondées sur la source ci-dessus pour décider quelles informations doivent encore être établies avant qu'un formulaire ne soit rempli.
Une séquence de révision que vous pouvez réellement utiliser
- Quelles sont les pénalités et les modalités de traitement ?
- L’historique des déclarations fiscales associé répond-il aux conditions particulières ?
- Une procédure limitée est-elle généralisée au-delà de son champ d’application ?
Notez la réponse et l'enregistrement qui la supporte, plutôt que de marquer une question comme complète car un champ contient du texte. Lorsque deux enregistrements sont en désaccord, identifiez si la différence concerne l'entité, un individu, la période de reporting ou le type de changement. Cela rend la question restante suffisamment spécifique pour être résolue par rapport à l'instruction pertinente.
Gardez la portée d’un service de préparation distincte de l’exigence gouvernementale. Une question d'admission à un service peut recueillir des informations pour un flux de travail ; il ne crée pas d’exception, ne prolonge pas un délai et ne détermine pas si une transaction doit être déclarée. Les documents gouvernementaux cités restent la base de ces conclusions.
Des questions à régler avant d'avancer
Comment dois-je vérifier la pénalité d’échec ?
Le défaut de dépôt de Form 5472 au moment et selon les modalités prescrits, ou le défaut de conservation des documents requis, peut entraîner une pénalité de $25,000. Un formulaire substantiellement incomplet est traité comme une absence de dépôt. [3, p.3]
Comment dois-je vérifier l’avis d’évaluation cp215 ?
La procédure IRM relative à Form 5472 indique qu’l’établissement d’une pénalité utilisant MFT 13 et PRN 625 entraîne la création et l’envoi d’un avis de pénalité BMF CP 215. Cette étape intervient après l’établissement de la pénalité. Elle concerne l’établissement d’une pénalité MFT 13/PRN 625 selon IRM 20.1.9.5.2. Des procédures de traitement différentes peuvent employer des PRNs différents ; cela n’établit pas un code d’avis unique pour tous les dossiers Form 5472.[1]
Comment vérifier field/section e(4): address change?
Utilisez la case E de l'article applicable lorsque l'adresse a changé. Cela ne remplace pas une procédure distincte de changement d’adresse qui est requise. [4, p.1] [3, p.2]
Comment vérifier field/section part ii heading: surrogate foreign corporation under section 7874(a)(2)(b)?
Cochez cette case uniquement lorsque les règles d'inversion ou de substitution de société étrangère de la rubrique Part II s'appliquent. Il ne s’agit pas d’une case à cocher générale pour les actionnaires étrangers. [5, p.1] [3, p.4]
Sources et versions officielles
- Part 20. Penalty and Interest
- 26 CFR 1.6038A-4 Monetary penalty for failure to furnish information or maintain records — 2026-11-05
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- 2025 Form 1120
- Form 5472 (Rev. December 2023) — Rev. December 2023
Obtenez de l'aide sur le flux de travail SpeedEIN pertinent
SpeedEIN propose une préparation et une assistance pour les situations décrites sur ses pages de service. Si vous souhaitez obtenir de l'aide, examinez l'étendue du service concerné, les entités prises en charge et la disponibilité actuelle avant de commander. Le service ne remplace pas la décision du gouvernement ni ne supprime une obligation imposée par les règles applicables.
Consulter le service concerné et ses conditions d’admissibilité