初回罰金軽減:限定的な5472手続は一律の約束ではありません
· 8 最小読み取り時間
実際的な答え
見慣れた救済ラベルは、具体的なペナルティ手順が確認される前に期待を抱かせる可能性があります。 Form 5472 のケースでは、限られた内部手順をすべての申告者に対する一般的な約束として扱う前に、評価ルートとリンクされた納税申告履歴を特定します。レビューは次の 3 つの詳細で構成されます。どのペナルティと処理ルートが関係しますか?関連する納税申告履歴は特定の条件を満たしていますか?限定された手順がその範囲を超えて一般化されていますか?[1] [2] [3, p.3]
回答の範囲と背後にある記録
議論は、以下に特定されるエンティティ、形式、および取引条件に従います。異なるフォーム上の同じラベルには、異なる目的がある可能性があります。要件を比較する際は、関連するエンティティと報告期間を表示したままにし、記載されている各例外をオプションの脚注ではなくルールの一部として扱います。
チェックした公式ソース: 2026-11-09。年次課税年度フォームと継続的に改訂されるフォームは、参考資料で個別に識別されます。
隣り合った準備テーブル
| 項目または質問 | 公式ルールまたは指示 | 条件と制限 | ソース |
|---|---|---|---|
| Prn711 fta限定手順 | Form 5472について、広く一律に保証された初回罰金軽減はありません。IRMが示すのは、期限後提出のForm 1120に添付されたForm 5472について、システムが課した初期PRN 711罰金に対する限定的な手続です。関連するForm 1120の初回軽減資格と、追加の三期間の条件に結び付いています。 | Form 5472が期限後提出のForm 1120に添付され、初期のシステム賦課PRN 711罰金が生じたこと。関連するForm 1120の申告遅延罰金がPRC 018による初回軽減を受けたか、税額がゼロまたは全額納付済みのため当該罰金は課されなかったものの、申告書がそれ以外の要件ではその軽減の対象となり得たこと。直前の三期間に同様のPRN 625/711罰金がなかったこと。関連する1120申告書が直前の三期間に遅延していなかったこと。 この手続をForm 5472のすべての罰金、すべての外国所有DEs、不履行継続罰金、または他の罰金参照番号に一般化してはいけません。手続の表現は「軽減されることがある」であり、適用事実とIRSによる対応がなお必要です。 | [1] |
| 合理的な理由はケースバイケース | 合理的な理由と誠実な対応の有無は、関連するすべての事実に基づき個別に評価されます。会計士、弁護士その他の専門家に依拠しただけで、必ずしもこれらが認められるわけではありません。その依拠が、当該状況の全体に照らして合理的である必要があります。 | IRS が section 6038A の義務不履行について、合理的な理由と誠実な対応の有無を検討している場合です。 | [2] |
| 義務不履行に対する罰金 | 規定の時間および規定の方法で Form 5472 を提出しなかった場合、または必要な記録を維持しなかった場合、$25,000 のペナルティが科せられる可能性があります。実質的に不完全なフォームは提出の失敗として扱われます。 | このエントリを、ここで説明されているエンティティ、フォーム、および期間内に適用します。引用された文章を読んで前後の文脈を確認してください。 | [3, p.3] |
| Cp215 評価通知 | Form 5472のIRM手続では、MFT 13とPRN 625による賦課処理でBMF CP 215の罰金通知が生成・送付されると説明しています。これは賦課後の手続です。 | これは、IRM 20.1.9.5.2に基づくMFT 13/PRN 625による賦課に関するものです。 異なる処理ルートでは異なる罰金参照コードが用いられる場合があり、すべてのForm 5472事例で同じ通知コードが使われることを示すものではありません。 | [1] |
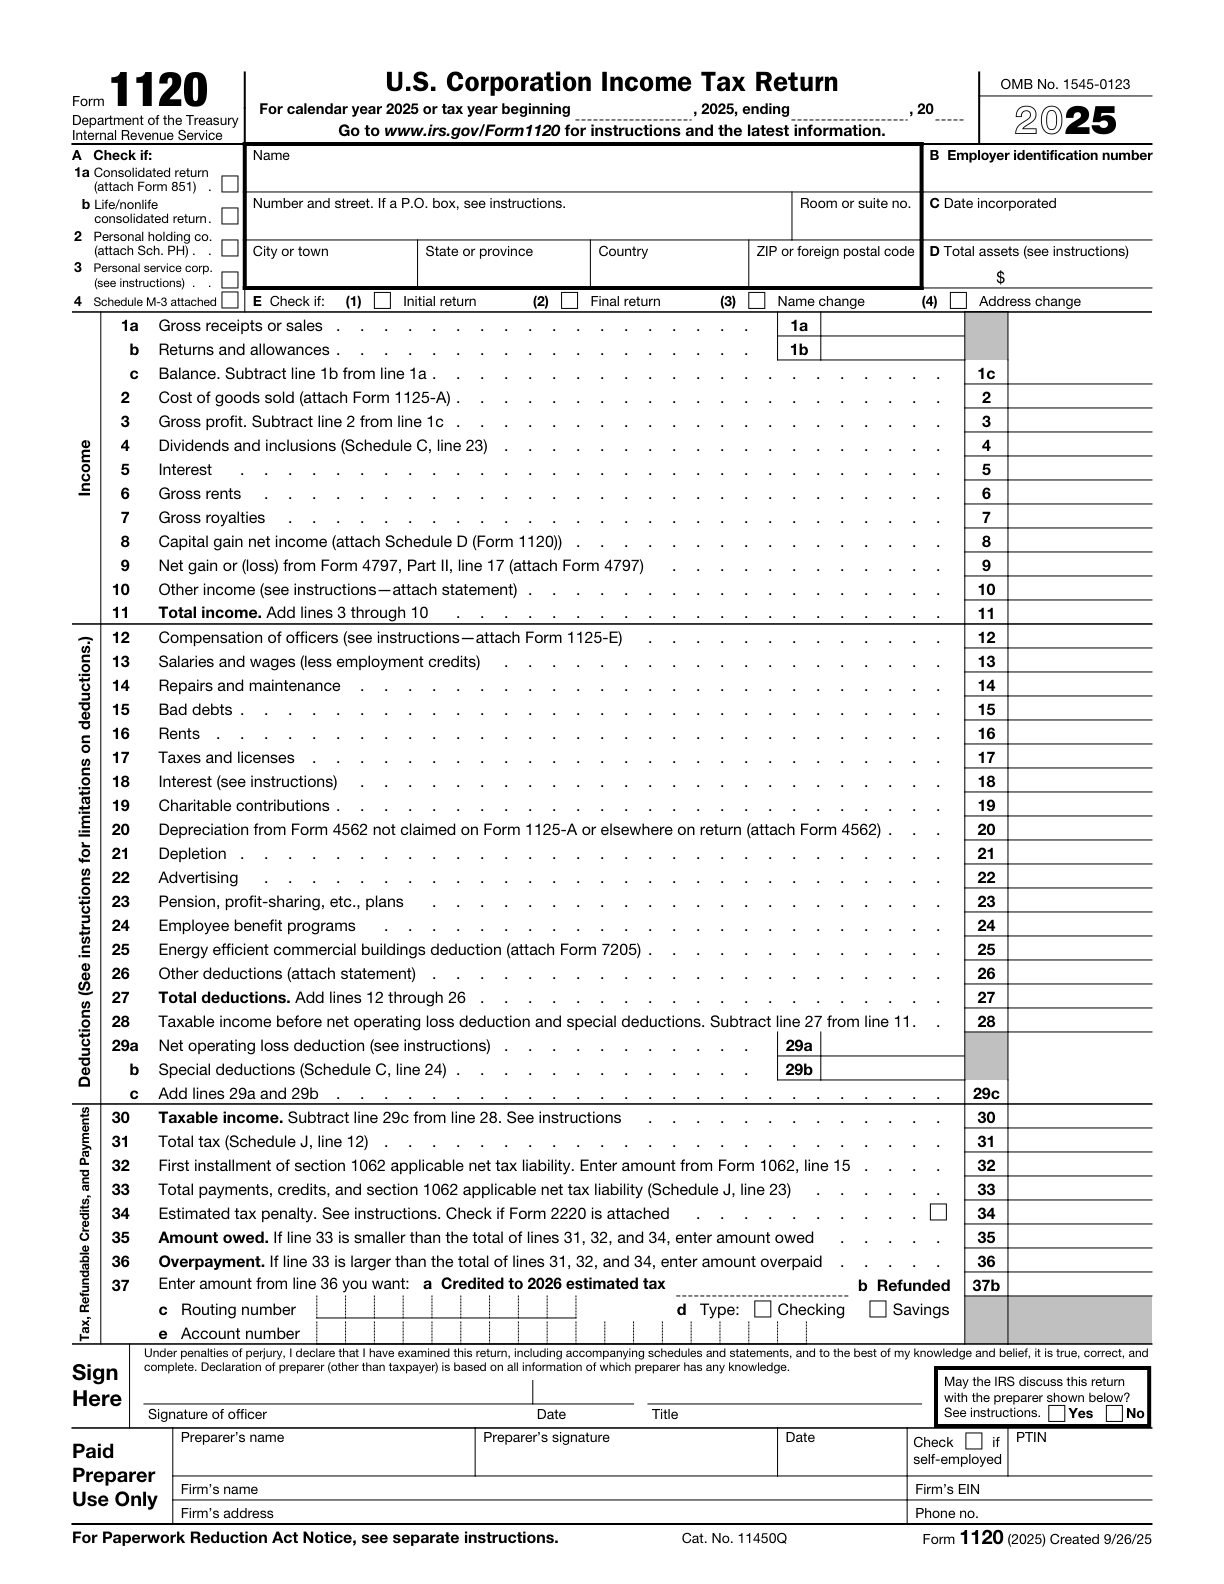
| Field/section E(4): Address change | 住所が変わった場合は、項目Eの該当チェック欄を使用します。これは、必要な独立した住所変更手続の代わりにはなりません。 | このエントリを、ここで説明されているエンティティ、フォーム、および期間内に適用します。引用された文章を読んで前後の文脈を確認してください。 | [4, p.1] [3, p.2] |
| Field/section Part II heading: surrogate foreign corporation under section 7874(a)(2)(B) | Part IIの見出しにある企業インバージョンまたは代理外国法人の規則が適用される場合だけ、この欄にチェックを入れます。一般的な外国株主のチェック欄ではありません。 | このエントリを、ここで説明されているエンティティ、フォーム、および期間内に適用します。引用された文章を読んで前後の文脈を確認してください。 | [5, p.1] [3, p.4] |
公式要件に取り組む
Prn711 fta限定手順
Form 5472について、広く一律に保証された初回罰金軽減はありません。IRMが示すのは、期限後提出のForm 1120に添付されたForm 5472について、システムが課した初期PRN 711罰金に対する限定的な手続です。関連するForm 1120の初回軽減資格と、追加の三期間の条件に結び付いています。[1]
適用条件:Form 5472が期限後提出のForm 1120に添付され、初期のシステム賦課PRN 711罰金が生じたこと。関連するForm 1120の申告遅延罰金がPRC 018による初回軽減を受けたか、税額がゼロまたは全額納付済みのため当該罰金は課されなかったものの、申告書がそれ以外の要件ではその軽減の対象となり得たこと。直前の三期間に同様のPRN 625/711罰金がなかったこと。関連する1120申告書が直前の三期間に遅延していなかったこと。
次の制限に注意してください:この手続をForm 5472のすべての罰金、すべての外国所有DEs、不履行継続罰金、または他の罰金参照番号に一般化してはいけません。手続の表現は「軽減されることがある」であり、適用事実とIRSによる対応がなお必要です。
合理的な理由はケースバイケース
合理的な理由と誠実な対応の有無は、関連するすべての事実に基づき個別に評価されます。会計士、弁護士その他の専門家に依拠しただけで、必ずしもこれらが認められるわけではありません。その依拠が、当該状況の全体に照らして合理的である必要があります。[2]
適用条件:IRS が section 6038A の義務不履行について、合理的な理由と誠実な対応の有無を検討している場合です。
義務不履行に対する罰金
規定の時間および規定の方法で Form 5472 を提出しなかった場合、または必要な記録を維持しなかった場合、$25,000 のペナルティが科せられる可能性があります。実質的に不完全なフォームは提出の失敗として扱われます。[3, p.3]
Cp215 評価通知
Form 5472のIRM手続では、MFT 13とPRN 625による賦課処理でBMF CP 215の罰金通知が生成・送付されると説明しています。これは賦課後の手続です。[1]
適用条件:これは、IRM 20.1.9.5.2に基づくMFT 13/PRN 625による賦課に関するものです。
次の制限に注意してください:異なる処理ルートでは異なる罰金参照コードが用いられる場合があり、すべてのForm 5472事例で同じ通知コードが使われることを示すものではありません。
Field/section E(4): Address change
住所が変わった場合は、項目Eの該当チェック欄を使用します。これは、必要な独立した住所変更手続の代わりにはなりません。[4, p.1] [3, p.2]
Field/section Part II heading: surrogate foreign corporation under section 7874(a)(2)(B)
Part IIの見出しにある企業インバージョンまたは代理外国法人の規則が適用される場合だけ、この欄にチェックを入れます。一般的な外国株主のチェック欄ではありません。[5, p.1] [3, p.4]
外国所有の米国内税務上独立扱いされない事業体の定義
外国所有のU.S.のdisregarded entity(税務上の無視される事業体)は、外国の主体(個人・法人等)が完全所有する国内のdisregarded entityです。この目的で法人として扱われるのは、6038Aに関連する報告要件に限られます。[3, p.2]
Field/section Top annotation: Foreign-owned U.S. DE
この特別な申告を識別するには、プロフォーマ Form 1120 の上部に「Foreign-owned U.S. DE」と書き込みます。[3, p.2]
Field/section Name: Name
外国資本の U.S. DE の名前を入力します。[4, p.1] [3, p.2]
準備シナリオの例
この仮説的な準備の例では、所有者は、最初の出願の問題は初回軽減の対象となるべきであると聞きました。作成者は、覚えている最初の通知であるという理由だけで所有者の状況を適格であると説明することなく、実際の罰金と納税申告の記録を収集し、手続きの条件と比較します。作成者はどのペナルティと処理ルートが関係するか、の3点をチェックします。関連する納税申告履歴は特定の条件を満たしていますか?限定された手順がその範囲を超えて一般化されていますか?このファイルは、関連する事実と該当する指示が一緒にチェックされるまで、機能する比較として残ります。政府機関による結果は想定されていません。[1] [2] [3, p.3]
これは計画の説明であり、特定の申告が受理されたことや、企業が税務結果の対象となる資格があることを示すものではありません。上記のソースに裏付けられた区別を使用して、フォームが完成する前にどの情報を確立する必要があるかを決定します。
実際に使える復習シーケンス
- どのペナルティと処理ルートが関係しますか?
- 関連する納税申告履歴は特定の条件を満たしていますか?
- 限定された手順がその範囲を超えて一般化されていますか?
フィールドにテキストが含まれているために質問を完了としてマークするのではなく、回答とそれを裏付ける記録を書き留めます。 2 つの記録が一致しない場合は、その違いが企業、個人、報告期間、または変更の種類に関するものであるかどうかを特定します。これにより、残りの質問が関連する指示に対して解決できるほど具体的になります。
準備サービスの範囲を政府の要件とは別にしてください。サービスインテークの質問により、ワークフローの情報が収集される場合があります。例外を作成したり、期限を延長したり、トランザクションが報告可能かどうかを決定したりすることはありません。引用された政府資料は依然としてそれらの結論の基礎となっている。
次へ進む前に解決しておく質問
義務不履行に対する罰金について、どのように確認すればよいですか?
規定の時間および規定の方法で Form 5472 を提出しなかった場合、または必要な記録を維持しなかった場合、$25,000 のペナルティが科せられる可能性があります。実質的に不完全なフォームは提出の失敗として扱われます。 [3, p.3]
cp215 の評価通知を確認するにはどうすればよいですか?
Form 5472のIRM手続では、MFT 13とPRN 625による賦課処理でBMF CP 215の罰金通知が生成・送付されると説明しています。これは賦課後の手続です。 これは、IRM 20.1.9.5.2に基づくMFT 13/PRN 625による賦課に関するものです。 異なる処理ルートでは異なる罰金参照コードが用いられる場合があり、すべてのForm 5472事例で同じ通知コードが使われることを示すものではありません。[1]
次の欄・項目の確認方法は? field/section e(4): address change
住所が変わった場合は、項目Eの該当チェック欄を使用します。これは、必要な独立した住所変更手続の代わりにはなりません。 [4, p.1] [3, p.2]
次の欄・項目の確認方法は? field/section part ii heading: surrogate foreign corporation under section 7874(a)(2)(b)
Part IIの見出しにある企業インバージョンまたは代理外国法人の規則が適用される場合だけ、この欄にチェックを入れます。一般的な外国株主のチェック欄ではありません。 [5, p.1] [3, p.4]
公式ソースとバージョン
- Part 20. Penalty and Interest
- 26 CFR 1.6038A-4 Monetary penalty for failure to furnish information or maintain records — 2026-11-05
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- 2025 Form 1120
- Form 5472 (Rev. December 2023) — Rev. December 2023
関連する SpeedEIN ワークフローに関するヘルプを得る
SpeedEIN は、サービス ページに記載されている状況に対する準備とサポートを提供します。サポートが必要な場合は、注文する前に、関連するサービス範囲、サポートされているエンティティ、および現在の可用性を確認してください。このサービスは、政府の決定に取って代わるものではなく、適用される規則によって課せられる義務を取り除くものでもありません。