Saldos de préstamos de partes vinculadas: elija una relación de trabajo respaldada antes de presentar
· Lectura mínima 7
La respuesta para esta situación
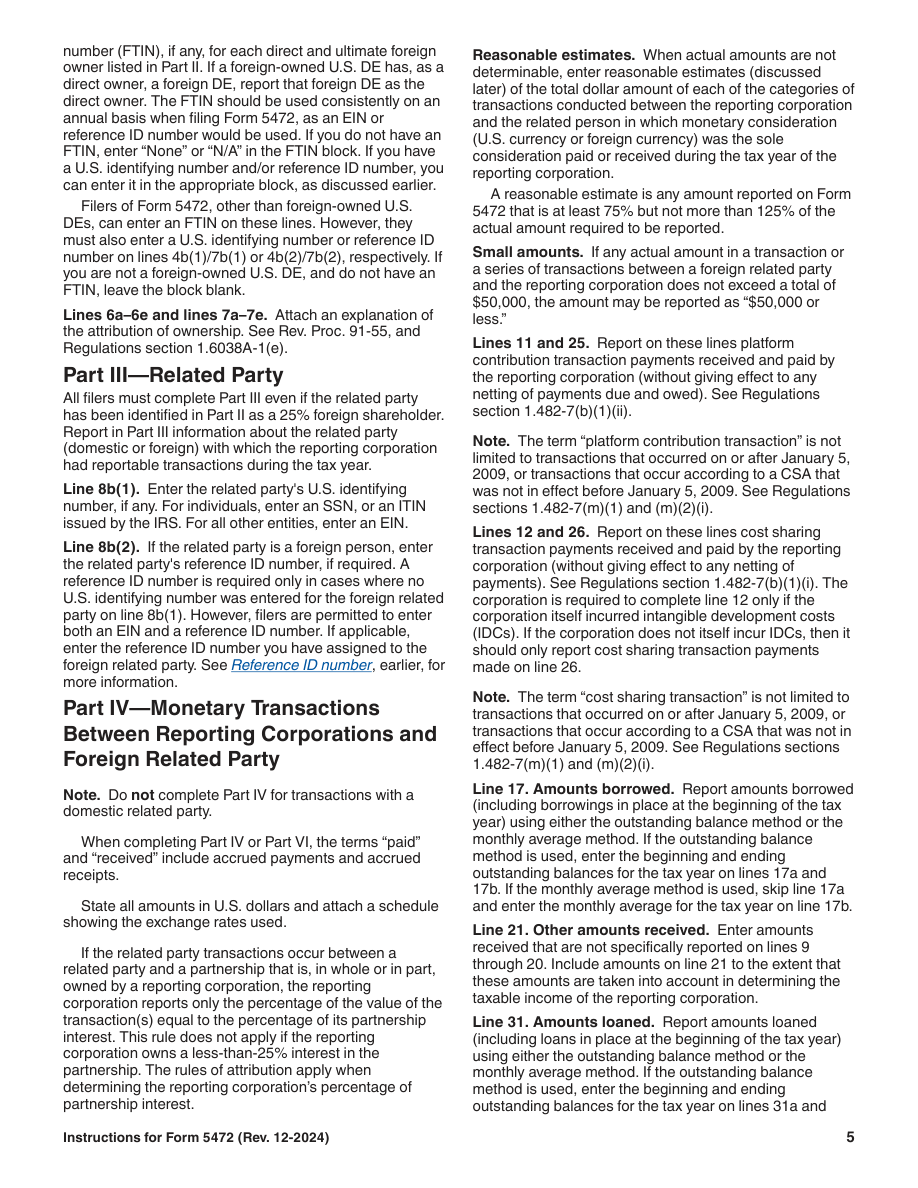
Una relación de préstamos de partes vinculadas solo es útil si deja claro quién debe a quién, qué contraparte interviene y qué enfoque declarativo respaldan los registros. Un único número llamado préstamos puede ocultar ambas direcciones y varios períodos. Antes de trasladar un saldo a Form 5472, separe los importes tomados en préstamo por la entidad declarante de los prestados por ella a la parte pertinente, e identifique los registros disponibles de principio, final y meses intermedios. Así produce una relación de preparación, no una elección sin respaldo entre dos cifras atractivas. Las instrucciones oficiales de líneas distinguen los enfoques de saldo pendiente y promedio mensual; el trabajo debe preservar esa distinción en lugar de colocar ambos en los mismos campos o tratar un campo inicial vacío como prueba de saldo cero.[1, p.5] [1, p.6] [1, p.3]
¿Qué hechos pueden cambiar la respuesta?
Las instrucciones citadas de Part IV conciernen a operaciones con partes vinculadas extranjeras, no estadounidenses. Confirme que la contraparte y las entradas propuestas pertenecen a ese ámbito antes de comparar métodos. El artículo no decide si una transferencia es jurídicamente deuda en vez de capital, no determina condiciones financieras ni ofrece análisis de precios de transferencia. Tampoco inventa un promedio mensual con registros incompletos. Si no está clara la naturaleza de la estructura o el tratamiento declarativo aplicable, identifíquelo como cuestión separada antes de considerar una relación lista para transcribir.[1, p.5] [1, p.6] [1, p.3]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Método para calcular el saldo de préstamos recibidos | Para los importes recibidos en préstamo en line 17, el método del saldo pendiente utiliza el saldo inicial y el final en 17a y 17b. Si utiliza el método del promedio mensual, deje 17a en blanco e indique el promedio mensual en 17b. | — | [1, p.5] |
| Método del saldo prestado | Para los importes concedidos en préstamo en line 31, el método del saldo pendiente utiliza los saldos inicial y final. Con el método del promedio mensual, deje 31a en blanco e indique el promedio mensual en 31b. | — | [1, p.5] [1, p.6] |
| Suficiencia de registros | Mantener libros permanentes y registros suficientes para establecer la exactitud de la declaración de impuestos federales y el tratamiento de las transacciones con partes relacionadas, junto con los requisitos detallados de la sección de Reglamentos 1.6038A-3. | — | [1, p.3] |
| Campo oficial 5472 17a: Beginning balance | Según el método del saldo pendiente, ingrese el saldo inicial. Con el método de promedio mensual, deje este campo a en blanco y utilice el campo b correspondiente. | Part IV se refiere a transacciones con partes relacionadas extranjeras, no con partes relacionadas nacionales. | [2, p.2] [1, p.5] |
| Campo oficial 5472 17b: Ending balance or monthly average | Ingrese el saldo final según el método del saldo pendiente, o el promedio mensual del año fiscal según el método del promedio mensual. | Part IV se refiere a transacciones con partes relacionadas extranjeras, no con partes relacionadas nacionales. | [2, p.2] [1, p.5] |
| Campo oficial 5472 31a: Beginning balance | Con el método del saldo pendiente, indique el saldo inicial. Con el método del promedio mensual, deje 31a en blanco y declare el importe en 31b. | Part IV se refiere a transacciones con partes relacionadas extranjeras, no con partes relacionadas nacionales. | [2, p.2] [1, p.5] |
Lea los requisitos dentro de su contexto
Campo oficial 5472 31b: Ending balance or monthly average
Ingrese el saldo final según el método del saldo pendiente, o el promedio mensual del año fiscal según el método del promedio mensual.[2, p.2] [1, p.5]
Cuándo se aplica: Part IV se refiere a transacciones con partes relacionadas extranjeras, no con partes relacionadas nacionales.
Formulario de parte relacionada separada
Prepare un Form 5472 separado para cada parte relacionada, extranjera o de U.S., con la que la corporación informante haya realizado transacciones declarables. El campo 1g indica el número total de formularios 5472 de ese año fiscal.[1, p.3]
Activador de transacción reportable
Una corporación declarante generalmente presenta Form 5472 cuando, durante el año fiscal, realiza una transacción declarable con una parte relacionada, extranjera o de los U.S. Los ingresos operativos por sí solos no determinan la obligación de presentación.[1, p.2]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Imagine una LLC hipotética que recibió un préstamo de su propietario extranjero y también tiene un importe separado descrito como prestado a otra parte vinculada extranjera. El contable exporta una cifra neta de préstamos. El preparador separa primero las contrapartes y ambas direcciones, conservando un registro distinto para cada Form 5472 propuesto. Para el préstamo recibido reúne la información pertinente de saldos inicial y final e identifica si existen registros mensuales. Para el préstamo concedido hace la misma revisión independientemente, sin copiar el total del recibido con otro signo. La hoja registra el enfoque considerado y los campos que utilizaría. Un registro mensual que falta sigue siendo una carencia; no se sustituye silenciosamente por el importe de cierre para presentar un promedio aparentemente completo. El preparador también mantiene visibles devoluciones y otros movimientos al conciliar la relación, sin afirmar que el movimiento bancario neto sea el saldo requerido. El ejercicio produce dos conjuntos rastreables y una lista clara de asuntos pendientes. No valida la financiación ni hace que una operación sin respaldo sea aceptable para un servicio de preparación ordinario.[1, p.5] [1, p.6] [1, p.3]
Convierta los registros en un plan de preparación
Asigne a cada relación una dirección, contraparte, período declarado, referencias de origen e indicación clara del enfoque revisado. Antes de usarla, compare las instrucciones de campos con el enfoque elegido y confirme que un valor destinado a un campo de saldo no se repita en otro solo para no dejarlo vacío. Si la información mensual es insuficiente, registre exactamente qué falta y pregunte al preparador adecuado cómo resolverlo; una fórmula no aporta hechos ausentes. Distinga la cuestión subyacente de deuda de presentar un saldo respaldado. No suponga que el servicio anual estándar de SpeedEIN incluya asesoramiento fiscal de financiación, caracterización de deuda o precios de transferencia. Explique cualquier préstamo antes de contratar para que se evalúen hechos y alcance, en vez de entregar un total inexplicado después de comenzar el trabajo.[1, p.5] [1, p.6] [1, p.3]
Tres comprobaciones antes de continuar
- ¿Se identifica cada saldo como importe tomado o dado en préstamo, con la parte vinculada extranjera correcta?
- ¿Respaldan los registros el enfoque declarativo y el campo concreto inicial, final o de promedio mensual que se prepara?
- ¿Qué saldos ausentes o preguntas de financiación subyacente siguen pendientes en vez de ocultarse en una cifra neta de préstamos?
Guías de preparación relacionadas
- Cambio de contable: recupere los registros necesarios para presentar Form 5472
- Registros de cierre anterior y presentación actual: conserve la información inicial correcta
- Un préstamo con partes relacionadas puede hacer que una presentación vaya más allá de un flujo de trabajo simplificado de transferencia de efectivo
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 5472 (Rev. December 2023) — Rev. December 2023
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida