Saldi dei prestiti con parti correlate: scegliere un prospetto documentato prima della dichiarazione
· 6 lettura minima
La risposta per questa situazione
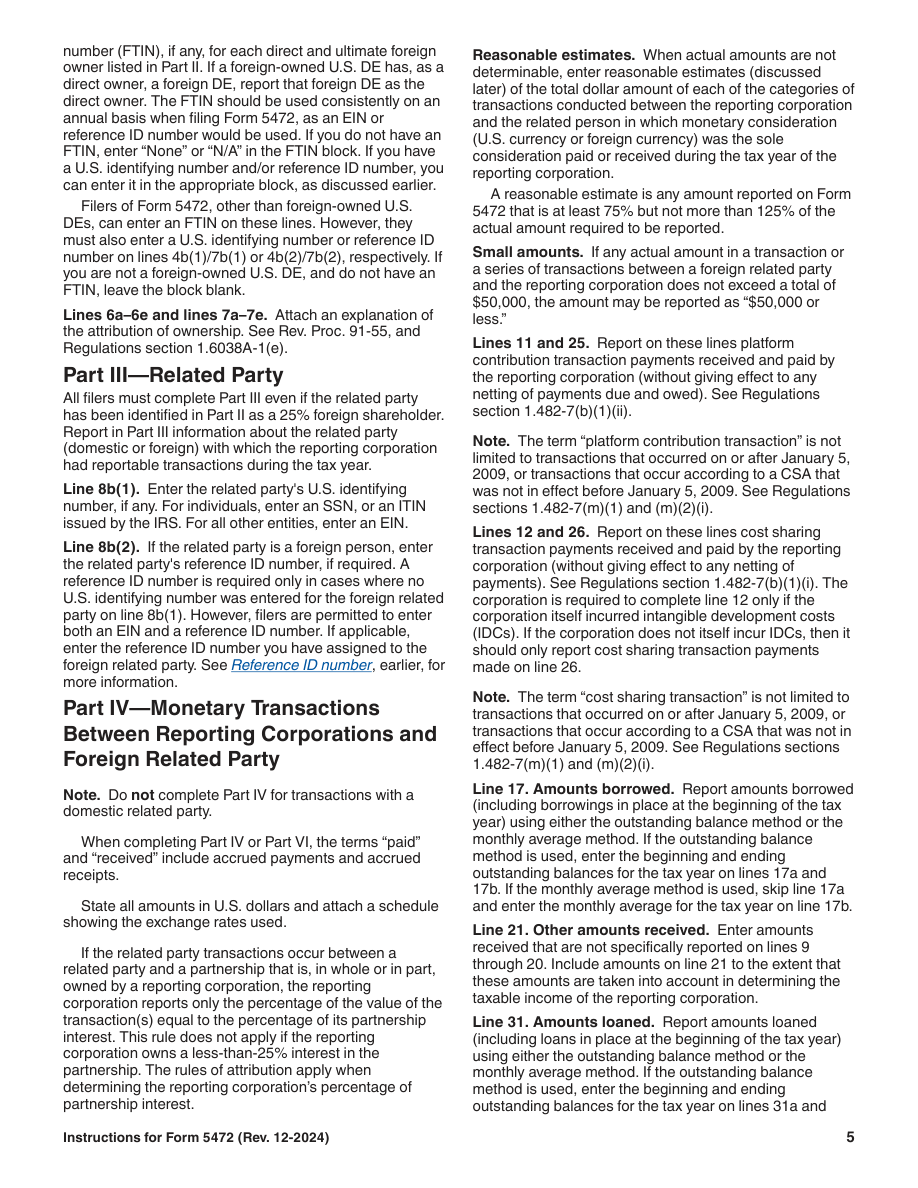
Un prospetto dei prestiti con parti correlate è utile solo se chiarisce chi debba a chi, quale controparte sia coinvolta e quale metodo dichiarativo sostengano i documenti. Un numero unico chiamato prestiti può nascondere entrambe le direzioni e periodi diversi. Prima di trasferire un saldo al Form 5472, distinguere importi presi in prestito dall'ente dichiarante e importi prestati alla parte pertinente, poi individuare i documenti disponibili per inizio, fine e mesi intermedi. Si produce un prospetto di preparazione, non una scelta senza prove fra due cifre invitanti. Le indicazioni ufficiali delle righe distinguono i metodi del saldo in essere e della media mensile; il lavoro dovrebbe preservare tale distinzione anziché inserire entrambi negli stessi campi o trattare un campo iniziale vuoto come prova di saldo zero.[1, p.5] [1, p.6] [1, p.3]
Quali fatti possono cambiare la valutazione?
Le istruzioni citate della Part IV riguardano operazioni con parti correlate estere, non nazionali. Confermare che controparte e voci proposte rientrino nell'ambito prima di confrontare i metodi. L'articolo non decide se un trasferimento sia giuridicamente debito anziché capitale, non determina condizioni finanziarie né fornisce analisi di transfer pricing. Non inventa inoltre un calcolo della media mensile da documenti incompleti. Se natura dell'accordo o trattamento informativo applicabile sono poco chiari, individuarli come questione distinta prima di considerare un prospetto pronto per la trascrizione.[1, p.5] [1, p.6] [1, p.3]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Metodo per il saldo dei finanziamenti ricevuti | Per i finanziamenti ricevuti in line 17, il metodo del saldo in essere usa i saldi iniziali e finali in 17a e 17b. Con il metodo della media mensile, salta 17a e inserisci la media mensile in 17b. | — | [1, p.5] |
| Metodo del saldo prestato | Per i finanziamenti concessi in line 31, il metodo del saldo in essere usa i saldi iniziali e finali. Con il metodo della media mensile, salta 31a e inserisci la media mensile in 31b. | — | [1, p.5] [1, p.6] |
| Sufficienza dei documenti giustificativi | Conservare libri e registri permanenti sufficienti a stabilire la correttezza della dichiarazione dei redditi federale e il trattamento delle transazioni con parti correlate, insieme ai requisiti dettagliati della sezione Regolamenti 1.6038A-3. | — | [1, p.3] |
| Campo ufficiale 5472 17a: Beginning balance | Con il metodo del saldo in essere, inserisci il saldo iniziale. Con il metodo della media mensile, lascia vuoto questo campo a e usa il corrispondente campo b. | Part IV riguarda le operazioni con parti correlate estere e non con parti correlate nazionali. | [2, p.2] [1, p.5] |
| Campo ufficiale 5472 17b: Ending balance or monthly average | Inserisci il saldo finale con il metodo del saldo in essere, oppure la media mensile dell'anno fiscale con il metodo della media mensile. | Part IV riguarda le operazioni con parti correlate estere e non con parti correlate nazionali. | [2, p.2] [1, p.5] |
| Campo ufficiale 5472 31a: Beginning balance | Con il metodo del saldo in essere, indicare il saldo iniziale. Con il metodo della media mensile, lasciare 31a in bianco e indicare l'importo in 31b. | Part IV riguarda le operazioni con parti correlate estere e non con parti correlate nazionali. | [2, p.2] [1, p.5] |
Leggere i requisiti nel loro contesto
Campo ufficiale 5472 31b: Ending balance or monthly average
Inserisci il saldo finale con il metodo del saldo in essere, oppure la media mensile dell'anno fiscale con il metodo della media mensile.[2, p.2] [1, p.5]
Quando si applica: Part IV riguarda le operazioni con parti correlate estere e non con parti correlate nazionali.
Modulo separato per parti correlate
Preparare un Form 5472 separato per ciascuna parte correlata estera o U.S. con la quale la società segnalante ha effettuato operazioni oggetto di comunicazione. L'articolo 1g è il numero totale di moduli 5472 per quell'anno fiscale.[1, p.3]
Attivatore di transazione segnalabile
Una società dichiarante deve generalmente presentare Form 5472 quando, durante l’anno fiscale, effettua una transazione da dichiarare con una parte correlata, estera oppure degli U.S. I soli ricavi operativi non determinano l’obbligo dichiarativo.[1, p.2]
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si immagini una LLC ipotetica che abbia preso a prestito dal titolare estero e abbia anche un importo distinto descritto come prestato a un'altra parte correlata estera. Il contabile esporta un'unica cifra netta dei prestiti. Il preparatore distingue prima controparti e due direzioni, mantenendo un documento distinto per ogni Form 5472 proposto. Per il debito raccoglie le informazioni pertinenti sui saldi iniziale e finale e individua se siano disponibili documenti mensili. Per il prestito concesso esegue lo stesso esame indipendentemente, senza copiare il totale del debito con segno diverso. Il prospetto registra il metodo considerato e i campi che userebbe. Un documento mensile mancante resta una lacuna; non viene sostituito tacitamente dall'importo di fine anno per presentare una media apparentemente completa. Il preparatore mantiene visibili anche restituzioni e altri movimenti nella riconciliazione, senza affermare che il movimento bancario netto sia esso stesso il saldo richiesto. L'esercizio ipotetico produce due insiemi di informazioni rintracciabili e un elenco chiaro delle questioni irrisolte. Non convalida l'accordo finanziario né rende accettabile per un servizio ordinario un'operazione non supportata.[1, p.5] [1, p.6] [1, p.3]
Organizzare i documenti in un piano di preparazione
Dare a ogni prospetto direzione, controparte, periodo dichiarativo, riferimenti alle fonti e indicazione chiara del metodo in esame. Prima di usarlo, confrontare le istruzioni dei campi con il metodo scelto e confermare che un valore destinato a un campo saldo non sia stato ripetuto altrove solo per evitare un vuoto. Se i dati mensili sono insufficienti, registrare esattamente cosa manchi e chiedere al preparatore appropriato come risolvere; una formula non fornisce fatti mancanti. Tenere distinta la questione sottostante del debito dalla presentazione di un saldo documentato. Non presumere che il servizio annuale standard di SpeedEIN includa consulenza fiscale finanziaria, qualificazione del debito o transfer pricing. Spiegare ogni accordo di prestito prima dell'ordine, affinché il servizio valuti fatti e ambito anziché ricevere un totale inspiegato dopo l'inizio del lavoro.[1, p.5] [1, p.6] [1, p.3]
Tre verifiche prima di procedere
- Ogni saldo è identificato come importo preso o dato in prestito, con la corretta parte correlata estera?
- I documenti sostengono il metodo dichiarativo e lo specifico campo iniziale, finale o di media mensile in preparazione?
- Quali saldi mancanti o questioni finanziarie sottostanti restano irrisolti, anziché nascosti in una cifra netta dei prestiti?
Guide di preparazione correlate
- Cambiare contabile: recuperare i documenti necessari alla dichiarazione del Form 5472
- Documenti di chiusura dell'anno scorso e dichiarazione attuale: preservare le informazioni iniziali corrette
- Un prestito con una parte correlata può spostare una dichiarazione oltre un flusso di lavoro di trasferimento di contanti semplificato
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 5472 (Rev. December 2023) — Rev. December 2023
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste