Saldos de empréstimos com partes relacionadas: escolha uma relação sustentada antes de declarar
· 7 leitura mínima
A resposta para esta situação
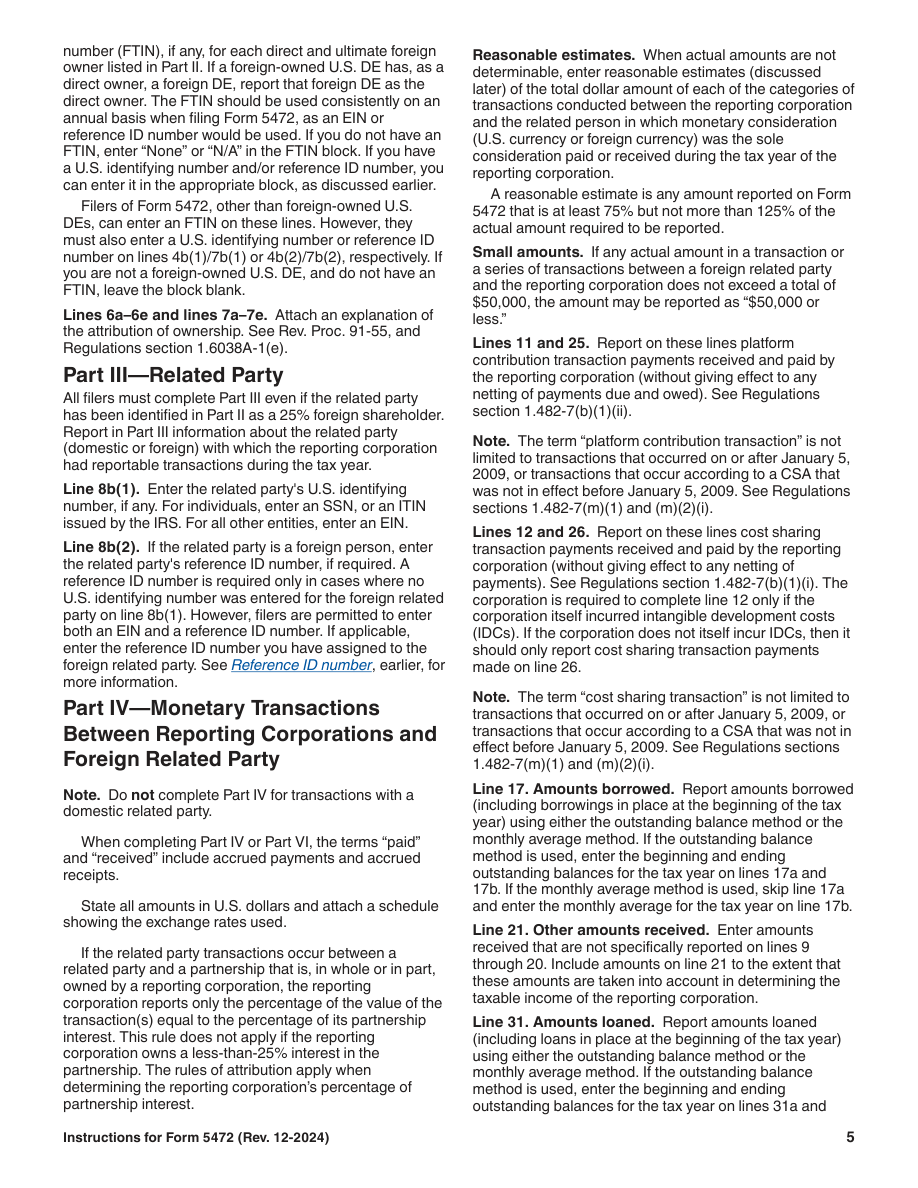
Uma relação de empréstimos de partes relacionadas só é útil quando deixa claro quem deve a quem, qual contraparte está envolvida e qual método declaratório os registros sustentam. Um número único chamado empréstimos pode esconder as duas direções e vários períodos. Antes de transferir um saldo ao Form 5472, separe valores tomados pela entidade declarante de valores que ela emprestou à parte pertinente e identifique os registros disponíveis para o início, o fim e os meses intermediários. Isso produz uma relação de preparação, não uma escolha sem suporte entre duas cifras atraentes. As orientações oficiais das linhas distinguem os métodos de saldo em aberto e média mensal; o trabalho deve preservar essa distinção em vez de preencher ambos nos mesmos campos ou tratar um campo inicial em branco como prova de saldo zero.[1, p.5] [1, p.6] [1, p.3]
Quais fatos podem mudar a análise?
As instruções citadas da Part IV tratam de operações com partes relacionadas estrangeiras, não nacionais. Confirme que a contraparte e os preenchimentos propostos pertençam a esse escopo antes de comparar métodos. Este artigo não decide se uma transferência é juridicamente dívida em vez de capital, não determina condições de financiamento nem fornece análise de preços de transferência. Também não inventa um cálculo de média mensal com registros incompletos. Se a natureza do arranjo ou o tratamento declaratório aplicável for incerto, identifique isso como questão separada antes de tratar qualquer relação de trabalho como pronta para transcrição.[1, p.5] [1, p.6] [1, p.3]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Método para calcular o saldo de empréstimos obtidos | Para os montantes recebidos em empréstimo em line 17, o método do saldo em dívida utiliza os saldos inicial e final em 17a e 17b. No método da média mensal, deixe 17a em branco e insira a média mensal em 17b. | — | [1, p.5] |
| Método de saldo emprestado | Para os montantes concedidos em empréstimo em line 31, o método do saldo em dívida utiliza os saldos inicial e final. No método da média mensal, deixe 31a em branco e insira a média mensal em 31b. | — | [1, p.5] [1, p.6] |
| Suficiência de registros | Conserve livros e registos permanentes suficientes para demonstrar a correção da declaração federal e do tratamento das transações com partes relacionadas, juntamente com os requisitos detalhados da secção 1.6038A-3 dos regulamentos. | — | [1, p.3] |
| Campo oficial 5472 17a: Beginning balance | No método do saldo devedor, insira o saldo inicial. No método da média mensal, deixe este campo A em branco e use o campo B correspondente. | Part IV diz respeito a transações com partes relacionadas estrangeiras, e não com partes relacionadas nacionais. | [2, p.2] [1, p.5] |
| Campo oficial 5472 17b: Ending balance or monthly average | Insira o saldo final pelo método do saldo devedor ou a média mensal do ano fiscal pelo método da média mensal. | Part IV diz respeito a transações com partes relacionadas estrangeiras, e não com partes relacionadas nacionais. | [2, p.2] [1, p.5] |
| Campo oficial 5472 31a: Beginning balance | No método do saldo em aberto, informe o saldo inicial. No método da média mensal, deixe 31a em branco e informe o valor em 31b. | Part IV diz respeito a transações com partes relacionadas estrangeiras, e não com partes relacionadas nacionais. | [2, p.2] [1, p.5] |
Leia os requisitos no contexto correto
Campo oficial 5472 31b: Ending balance or monthly average
Insira o saldo final pelo método do saldo devedor ou a média mensal do ano fiscal pelo método da média mensal.[2, p.2] [1, p.5]
Quando se aplica: Part IV diz respeito a transações com partes relacionadas estrangeiras, e não com partes relacionadas nacionais.
Formulário separado de partes relacionadas
Prepare um Form 5472 separado para cada parte relacionada, estrangeira ou dos U.S., com a qual a corporation declarante tenha efetuado transações sujeitas a informação. O item 1g indica o número total de formulários 5472 desse ano fiscal.[1, p.3]
Acionador de transação reportável
Uma sociedade declarante geralmente apresenta Form 5472 quando realiza, durante o ano fiscal, uma transação sujeita a informação com uma parte relacionada, estrangeira ou dos U.S. A receita operacional, por si só, não determina a obrigação de apresentação.[1, p.2]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Imagine uma LLC hipotética que tomou empréstimo de seu proprietário estrangeiro e também tem um valor separado descrito como emprestado a outra parte relacionada estrangeira. O responsável contábil exporta uma única cifra líquida de empréstimos. Um preparador primeiro separa as contrapartes e as duas direções, mantendo um registro distinto para cada Form 5472 proposto. Para o empréstimo tomado, reúne as informações pertinentes de saldo inicial e final e identifica se há registros mensais disponíveis. Para o empréstimo concedido, a mesma análise de provas é feita independentemente em vez de copiar o total tomado com sinal diferente. A planilha registra o método considerado e os campos que ele usaria. Um registro mensal faltante continua uma lacuna; não é substituído silenciosamente pelo saldo de fim de ano para apresentar uma média com aparência completa. O preparador também mantém devoluções e outros movimentos visíveis ao conciliar a relação, sem afirmar que o movimento bancário líquido seja o saldo exigido. O exercício hipotético produz dois conjuntos rastreáveis de informações e uma lista clara de pendências. Não valida o arranjo de financiamento nem torna uma operação sem suporte aceitável para um serviço comum de preparação.[1, p.5] [1, p.6] [1, p.3]
Organize os registros em um plano de preparação
Dê a cada relação uma direção, contraparte, período declaratório, referências de origem e indicação clara do método declaratório analisado. Antes de usá-la, compare as instruções de campos com o método selecionado e confirme que um valor destinado a um campo de saldo não foi repetido em outro lugar só para evitar deixar um campo em branco. Quando as informações mensais forem insuficientes, registre exatamente o que falta e pergunte ao preparador apropriado como resolver; uma fórmula não fornece fatos faltantes. Preserve a distinção entre a questão subjacente de dívida e a apresentação de um saldo sustentado. Não se deve presumir que o serviço anual padrão da SpeedEIN inclua aconselhamento tributário de financiamento, caracterização de dívida ou preços de transferência. Explique qualquer arranjo de empréstimo antes de contratar para que o serviço avalie os fatos e o escopo em vez de receber um total sem explicação após o trabalho começar.[1, p.5] [1, p.6] [1, p.3]
Três verificações antes de prosseguir
- Cada saldo é identificado como valor tomado ou concedido em empréstimo, com a parte relacionada estrangeira correta?
- Os registros sustentam o método declaratório e o campo específico de início, fim ou média mensal que está sendo preparado?
- Quais saldos faltantes ou questões subjacentes de financiamento continuam sem solução, em vez de escondidos em uma cifra líquida de empréstimos?
Guias de preparação relacionados
- Troca de responsável contábil: recupere os registros necessários à entrega do Form 5472
- Registros de encerramento do ano anterior e declaração atual: preserve as informações iniciais corretas
- Um empréstimo para partes relacionadas pode levar um pedido além de um fluxo de trabalho simplificado de transferência de dinheiro
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 5472 (Rev. December 2023) — Rev. December 2023
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.