El formulario se preparó hace semanas: revise la fuente antes de enviarlo
· Lectura mínima 7
La respuesta para esta situación
Un expediente de semanas antes puede contener datos correctos y merecer revisión final de fuente. No se busca perseguir toda fecha nueva o sustituir cada formulario antiguo. Se confirma que documento, período y vía reales aún encajen con instrucciones oficiales aplicables. Prepare una comparación final con fuente usada y material oficial revisado ahora. Registre si cambia una instrucción importante, es otro formulario anual o solo una fecha sin aplicabilidad propia. Da al preparador una pregunta concreta antes de enviar.[1, p.1] [2, p.3] [2, p.2] [3, p.1] [4] [5]
¿Qué hechos pueden cambiar la respuesta?
Una versión anual de Form 1120 y un formulario de uso continuado con fecha de revisión deben corresponder a sus distintos significados de año y revisión. La hoja actual de direcciones de Form 8832 sustituye las anteriores correspondientes del mismo documento. Una entidad U.S. de propietario extranjero no considerada separada sigue vía especial, y las reglas de entrega privada solo se aplican a los productos designados, con sus condiciones. Son ejemplos de leer contexto. No suponga que una descarga nueva aplique automáticamente a todo año anterior o que la marca de transportista pruebe elegibilidad de un servicio. La guía no crea regla de efecto para un cambio no examinado.[1, p.1] [2, p.3] [2, p.2] [3, p.1] [4] [5]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Controles de superposición de direcciones | La hoja de direcciones actualizada al comienzo del PDF Form 8832 actual reemplaza las direcciones anteriores correspondientes en sus instrucciones. No continúe usando una tabla de direcciones obsoleta de páginas posteriores. | — | [1, p.1] |
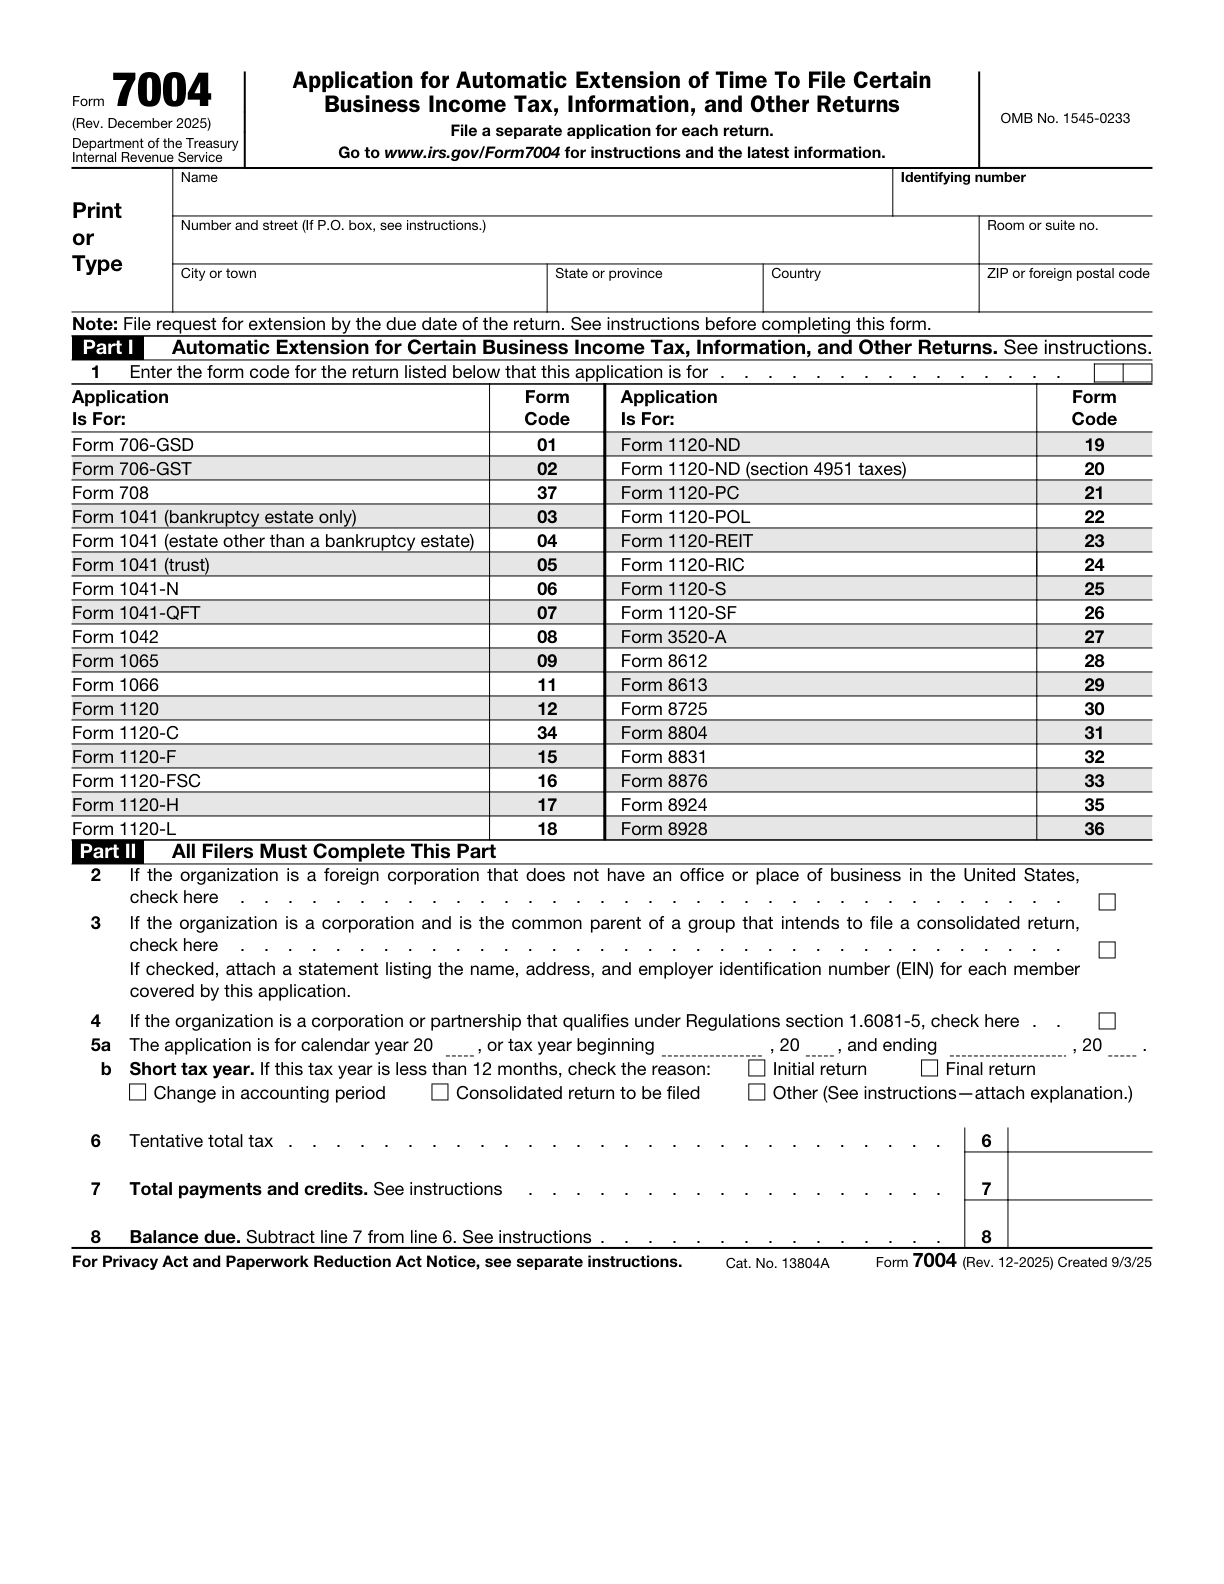
| Vía especial para la entidad fiscalmente ignorada de titularidad extranjera | Una entidad de los U.S. no considerada separada de su propietario y de propiedad extranjera, que solicita prórroga para su conjunto Form 5472/pro forma 1120, utiliza el código de Form 1120 en «line 1», escribe «Foreign-owned U.S. DE» en la parte superior y sigue la vía especial de fax o correo de las instrucciones de Form 5472, en lugar de las direcciones ordinarias de Form 7004. | El declarante es una entidad U.S. no considerada separada de su propietario y de propiedad extranjera. La prórroga corresponde a su paquete Form 5472/pro forma 1120. | [2, p.3] [2, p.2] [3, p.1] |
| Producto designado únicamente | La regla de envío oportuno por correo de PDS se aplica únicamente a los productos de entrega específicos designados por IRS. Una marca de DHL, FedEx o UPS por sí sola no hace que todos los servicios de ese transportista sean elegibles. | Se utiliza un transportista privado para invocar la regla de servicios de entrega designados de la sección 7502. El producto de entrega realmente utilizado figura en la lista de servicios designados del IRS aplicable en ese momento. Compruebe la lista de productos designados y la dirección de entrega al enviar la declaración. Este punto se refiere a las reglas del correo o de los PDS designados. No establece que la hora de transmisión o el comprobante de recepción de un fax ordinario cumplan la sección 7502. | [4] [5] |
| Año fiscal de la entidad fiscalmente ignorada | Un U.S. DE de propiedad extranjera utiliza el año fiscal que su propietario utiliza para la declaración de impuestos U.S.. Si el propietario no tiene dicho año fiscal, el DE utiliza un año calendario. | — | [2, p.2] |
| Envío postal para la entidad fiscalmente ignorada | Un U.S. DE de propiedad extranjera utiliza la ruta de correo especial de la Unidad PIN en las instrucciones Form 5472, en lugar de las direcciones de correo normales Form 1120. | Se aplica al paquete Form 5472/pro forma Form 1120 para un U.S. DE de propiedad extranjera. | [2, p.2] |
| Envío por fax para la entidad fiscalmente ignorada | Para el paquete de presentación U.S. DE de propiedad extranjera, las instrucciones Form 5472 permiten enviar por fax a 855-887-7737 a 300 DPI o superior, o utilizar la dirección postal especial en esas instrucciones. | Se aplica al paquete Form 5472/pro forma Form 1120 para un U.S. DE de propiedad extranjera. | [2, p.2] |
Lea los requisitos dentro de su contexto
Forma1120 año 2024
El Form 1120 oficial de 2024 identifica el año natural de 2024 o un ejercicio fiscal que comienza en 2024.[6, p.1]
Cuándo se aplica: Se refiere solo al año fiscal del Form 1120 anual; la aplicabilidad de la revisión del Form 5472 de uso continuo debe comprobarse por separado.
Suficiencia de registros
Mantener libros permanentes y registros suficientes para establecer la exactitud de la declaración de impuestos federales y el tratamiento de las transacciones con partes relacionadas, junto con los requisitos detallados de la sección de Reglamentos 1.6038A-3.[2, p.3]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Imagine un propietario hipotético, Jules, con borrador completo, PDF fuente guardado antes y plan postal. El revisor compara formularios y período con instrucciones oficiales actuales pertinentes antes de enviar. Una pregunta es hoja de direcciones; otra, versión anual y año. Jules no cambia todo porque la web tenga fecha de consulta reciente. La comparación identifica pasaje o campo exacto, suposición previa y acción por confirmar. Si el plan solo da marca del transportista, se comprueban producto y vía en vez de suponer que todos sirven. Si no se entiende la diferencia, queda pendiente en vez de elegir el adjunto más nuevo en apariencia. Se conecta la versión prevista con la revisión y correcciones aprobadas. El ejemplo no afirma que todo cambio afecte su declaración ni prescribe arreglo universal de algo ya enviado. Demuestra revisión final controlada que distingue fuente actual disponible, año aplicable y requisitos reales.[1, p.1] [2, p.3] [2, p.2] [3, p.1] [4] [5]
Convierta los registros en un plan de preparación
Mantenga breve la comparación para explicar qué se comprobó y por qué importa. El propietario debe ver el problema real, no una exigencia inexplicada de rehacer todo. Revise efectos de la corrección en contenido relacionado o autorización según instrucciones propias. La ayuda admitida de preparación y envío de SpeedEIN debe usar material aplicable sin prometer vigencia permanente del borrador. No convierta toda nota interna en adjunto obligatorio del IRS. Conserve versión final comprobada y describa exactamente el trabajo, dejando dudas sustantivas de aplicabilidad a contexto oficial y revisión apropiada.[1, p.1] [2, p.3] [2, p.2] [3, p.1] [4] [5]
Tres comprobaciones antes de continuar
- ¿Encaja la versión real con período y procedimiento indicados?
- ¿Se identificó diferencia sustantiva de fuente, no solo fecha nueva?
- ¿Coincide plan de envío con vía oficial y producto designado concreto cuando corresponde?
Guías de preparación relacionadas
- Falló un fax cerca del vencimiento: conserve el error y planifique el siguiente paso
- Enviar desde el extranjero: no confunda un matasellos extranjero con la regla postal U.S.
- La superposición de dirección Form 8832 actual controla la ruta de correo
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 7004 (Rev. December 2025) — Rev. December 2025
- Private delivery services (PDS)
- 26 U.S.C. § 7502: Timely mailing treated as timely filing and paying
- 2024 Form 1120
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida