O formulário ficou pronto semanas atrás: confira a fonte antes de enviar
· 8 leitura mínima
A resposta para esta situação
Um pacote preparado várias semanas antes pode conter dados corretos e ainda merecer uma conferência final da fonte em que se apoia. A questão não é perseguir toda data nova na internet nem substituir todo formulário antigo. É confirmar que o documento real, o período e o canal de envio ainda correspondem às instruções oficiais aplicáveis. Monte uma ficha final de comparação de versões com a fonte usada na preparação e o material oficial conferido atualmente. Registre se uma diferença é uma mudança relevante de instrução, um formulário anual diferente ou apenas uma data que não estabelece aplicabilidade por si só. Isso dá ao preparador uma questão concreta para analisar antes de enviar.[1, p.1] [2, p.3] [2, p.2] [3, p.1] [4] [5]
Quais fatos podem mudar a análise?
Uma versão anual do Form 1120 e um formulário revisado continuamente precisam corresponder a seus diferentes significados de ano e revisão. A folha atual de atualização de endereços do Form 8832 substitui os endereços antigos correspondentes no mesmo documento. Uma entidade desconsiderada dos EUA (U.S.) de propriedade estrangeira segue seu canal especial de envio, e as regras de serviços privados de entrega se aplicam somente aos produtos designados, segundo suas condições. Esses são exemplos de por que a fonte precisa ser lida no contexto. Não presuma que um download mais novo se aplique automaticamente a todo ano fiscal anterior nem que o nome de uma transportadora prove que determinado serviço se qualifica. Este guia não cria uma regra de vigência para uma mudança não examinada.[1, p.1] [2, p.3] [2, p.2] [3, p.1] [4] [5]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Controles de sobreposição de endereço | A folha de endereços atualizada no início do PDF Form 8832 atual substitui os endereços mais antigos correspondentes em suas instruções. Não continue usando uma tabela de endereços desatualizada de páginas posteriores. | — | [1, p.1] |
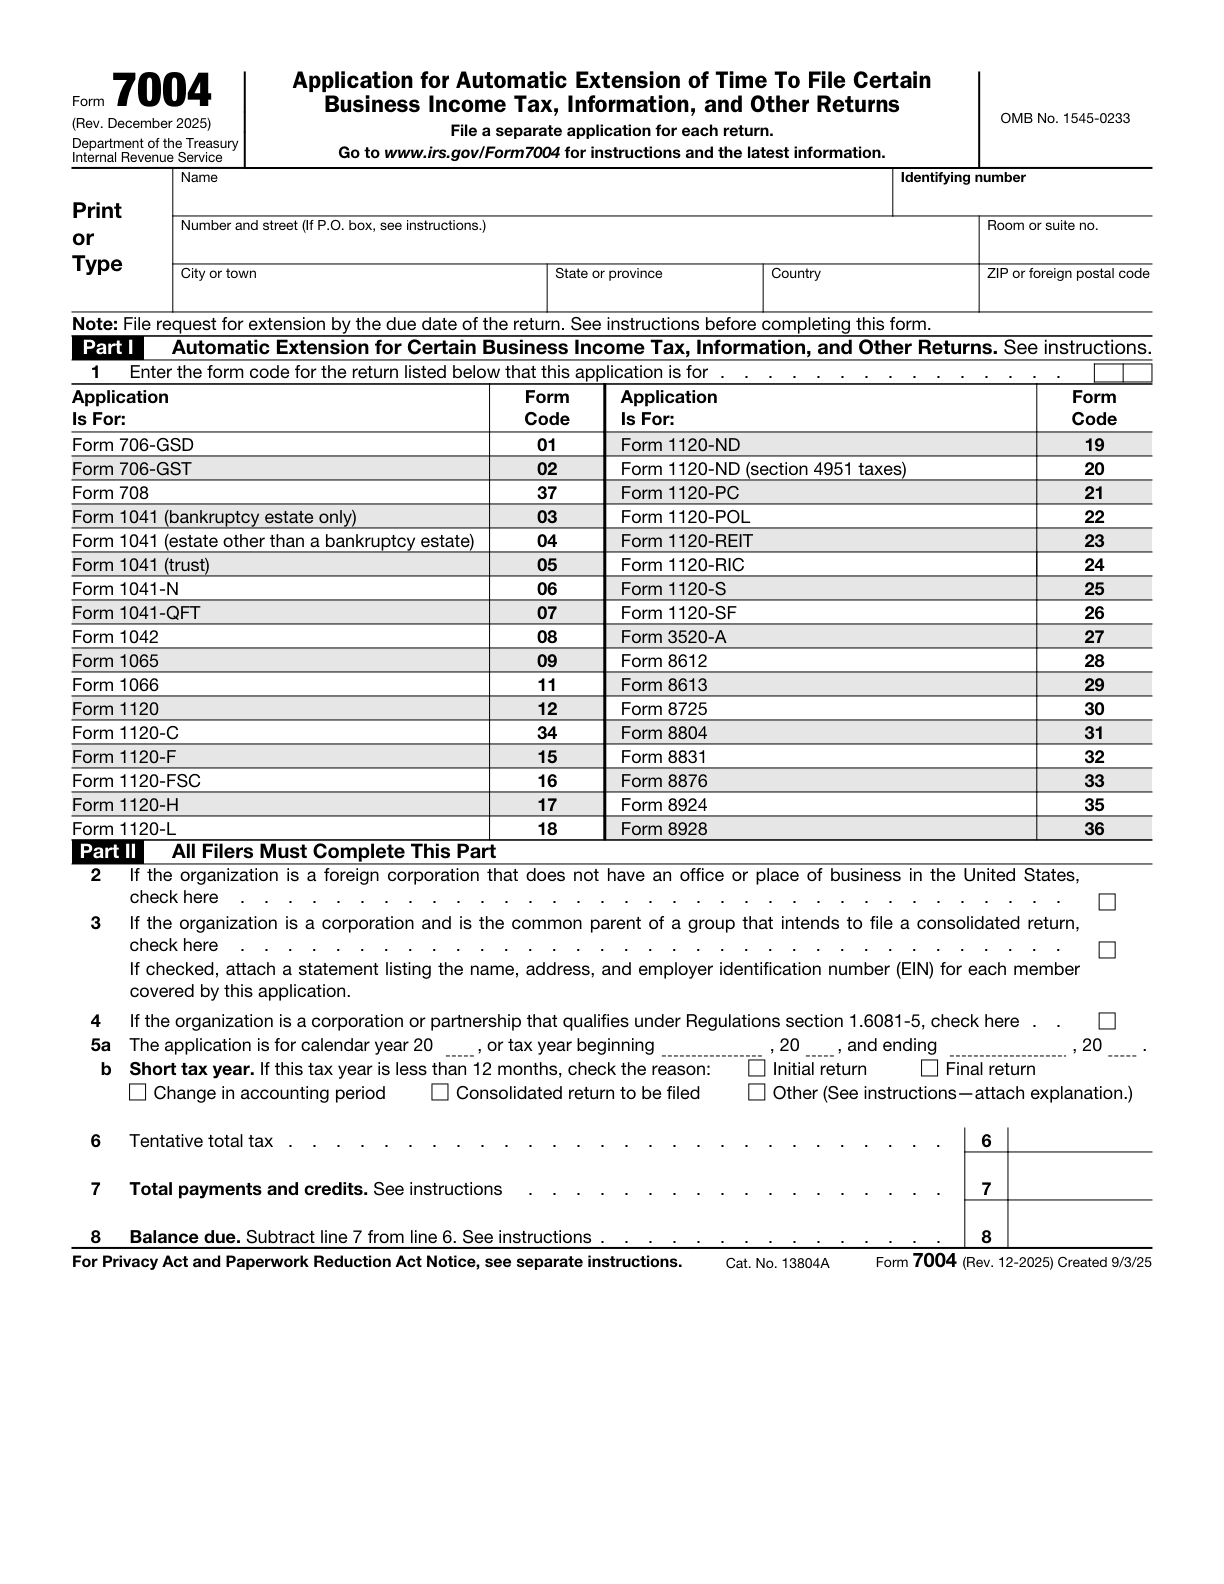
| Via especial para a entidade desconsiderada para efeitos fiscais detida por estrangeiros | Uma entidade dos U.S. desconsiderada para fins fiscais e de propriedade estrangeira, que solicita prorrogação para o conjunto Form 5472/pro forma 1120, usa o código do Form 1120 em «line 1», escreve «Foreign-owned U.S. DE» no topo e segue o procedimento especial de fax ou correio das instruções de Form 5472, em vez dos endereços comuns de Form 7004. | O declarante é uma entidade dos EUA (U.S.) de propriedade estrangeira desconsiderada como separada de seu proprietário para fins fiscais. A prorrogação refere-se ao seu conjunto de documentos Form 5472/pro forma 1120. | [2, p.3] [2, p.2] [3, p.1] |
| Somente produto designado | A regra de envio oportuno do PDS se aplica apenas aos produtos de entrega específicos designados pelo IRS. A marca DHL, FedEx ou UPS por si só não torna todos os serviços dessa transportadora elegíveis. | É utilizada uma transportadora privada para invocar a regra da seção 7502 relativa a serviços de entrega designados. O serviço de entrega efetivamente utilizado consta da lista de serviços designados do IRS aplicável naquele momento. Ao enviar a declaração, confira a lista de serviços designados e o endereço de entrega. Esse fato se refere às regras de envio pelo correio ou por PDS designado. Não estabelece que o horário de uma transmissão comum de fax ou um comprovante de fax satisfaça a seção 7502. | [4] [5] |
| Ano fiscal da entidade desconsiderada para efeitos fiscais | Um U.S. DE de propriedade estrangeira usa o ano fiscal que seu proprietário usa para a declaração de impostos U.S.. Se o proprietário não tiver esse ano fiscal, o DE usará um ano civil. | — | [2, p.2] |
| Envio postal para a entidade desconsiderada para efeitos fiscais | Um U.S. DE de propriedade estrangeira usa a rota de correspondência especial da Unidade PIN nas instruções Form 5472, em vez dos endereços de correspondência Form 1120 comuns. | Aplica-se ao conjunto Form 5472/pro forma Form 1120 de uma entidade desconsiderada para efeitos fiscais dos U.S., integralmente detida por um sujeito estrangeiro, que pode ser pessoa singular ou entidade (DE). | [2, p.2] |
| Envio por fax para a entidade desconsiderada para efeitos fiscais | Para o pacote de arquivamento U.S. DE de propriedade estrangeira, as instruções Form 5472 permitem enviar fax para 855-887-7737 em 300 DPI ou superior, ou usar o endereço de correspondência especial nessas instruções. | Aplica-se ao conjunto Form 5472/pro forma Form 1120 de uma entidade desconsiderada para efeitos fiscais dos U.S., integralmente detida por um sujeito estrangeiro, que pode ser pessoa singular ou entidade (DE). | [2, p.2] |
Leia os requisitos no contexto correto
Formulário1120 ano 2024
O Form 1120 oficial de 2024 identifica o ano civil de 2024 ou um exercício fiscal com início em 2024.[6, p.1]
Quando se aplica: Refere-se apenas ao ano fiscal do Form 1120 anual; a aplicabilidade da revisão do Form 5472 de utilização contínua deve ser verificada separadamente.
Suficiência de registros
Conserve livros e registos permanentes suficientes para demonstrar a correção da declaração federal e do tratamento das transações com partes relacionadas, juntamente com os requisitos detalhados da secção 1.6038A-3 dos regulamentos.[2, p.3]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Imagine um proprietário hipotético, Jules, cujo arquivo de preparação contém uma minuta completa, um PDF de origem salvo anteriormente e um plano de postagem. Antes do envio, o revisor compara os formulários reais e o período com as instruções oficiais atuais pertinentes àquela tarefa. Uma questão diz respeito a uma folha de atualização de endereço; outra, a saber se a versão de um formulário anual corresponde ao ano de declaração. Jules não substitui todos os arquivos apenas porque uma página tem uma data de consulta mais recente. A comparação identifica o trecho ou campo exato que importa, a suposição anterior e a ação que precisa de confirmação. Se o plano de postagem se refere somente à marca de uma empresa de entrega, o revisor confere o produto real e o canal aplicável, em vez de presumir que todos os serviços se qualifiquem. Quando a diferença entre fontes não é compreendida, a questão permanece aberta em vez de ser resolvida escolhendo o anexo que parece mais novo. A versão pretendida para envio é então ligada à conferência das instruções e a qualquer correção aprovada resultante. Este exemplo não afirma que uma mudança sempre afete a declaração de Jules nem prescreve uma forma universal de corrigir um pacote já enviado. Demonstra uma revisão final controlada que preserva a distinção entre disponibilidade atual da fonte, ano fiscal aplicável e requisitos reais de envio.[1, p.1] [2, p.3] [2, p.2] [3, p.1] [4] [5]
Organize os registros em um plano de preparação
Mantenha a comparação breve o suficiente para explicar o que foi conferido e por que importa. O proprietário deve conseguir ver a questão real, não uma exigência sem explicação de refazer o arquivo inteiro. Uma correção específica de documento deve ser analisada quanto a qualquer conteúdo ou questão de autorização relacionados segundo suas próprias instruções. A assistência atendida de preparação e envio da SpeedEIN deve usar o material oficial aplicável sem prometer que uma minuta salva permaneça atual para sempre. Não transforme a comparação em uma alegação de que toda nota interna seja um anexo exigido pelo IRS. Preserve a versão final conferida e descreva o trabalho com precisão, deixando questões substantivas de aplicabilidade para o contexto oficial pertinente e a análise apropriada.[1, p.1] [2, p.3] [2, p.2] [3, p.1] [4] [5]
Três verificações antes de prosseguir
- A versão real serve ao período e procedimento declarados?
- Diferença relevante foi identificada, não só presumida por data mais nova?
- O plano segue canal oficial e, quando pertinente, serviço designado específico?
Guias de preparação relacionados
- Um fax falhou perto do prazo: preserve o erro e planeje o próximo passo
- Enviar do exterior: não confunda carimbo estrangeiro com a regra de postagem U.S.
- A sobreposição de endereço Form 8832 atual controla a rota de correspondência
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 7004 (Rev. December 2025) — Rev. December 2025
- Private delivery services (PDS)
- 26 U.S.C. § 7502: Timely mailing treated as timely filing and paying
- 2024 Form 1120
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.