Formulaire préparé depuis plusieurs semaines : revérifier la version source avant l’envoi
· Lecture minimale 7
La réponse dans cette situation
Un dossier préparé des semaines auparavant peut avoir des données exactes et mériter encore une vérification de source. Il ne s’agit pas de poursuivre toute nouvelle date ou remplacer tout ancien formulaire, mais de confirmer que document, période et voie correspondent encore aux instructions applicables. Créez une comparaison finale entre source de préparation et source officielle vérifiée maintenant. Notez si l’écart est instruction importante, autre formulaire annuel ou simple date n’établissant pas seule l’applicabilité. Le préparateur dispose d’une question concrète avant l’envoi.[1, p.1] [2, p.3] [2, p.2] [3, p.1] [4] [5]
Quels faits peuvent changer la réponse ?
Version annuelle Form 1120 et formulaire à révision continue suivent différents sens d’année et révision. La feuille actuelle d’adresses de Form 8832 remplace les anciennes correspondantes du document. Une entité U.S. disregarded détenue par une personne étrangère suit sa voie spéciale, et les règles de livraison privée ne visent que produits désignés selon conditions. Ces exemples montrent le besoin de contexte. Un nouveau téléchargement ne s’applique pas automatiquement à chaque ancienne année et une marque ne prouve pas le bon produit. Ce guide ne crée pas de règle d’effet pour un changement non examiné.[1, p.1] [2, p.3] [2, p.2] [3, p.1] [4] [5]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Primauté de l’avis de mise à jour des adresses | La feuille d'adresses mise à jour au début du PDF Form 8832 actuel remplace les anciennes adresses correspondantes dans ses instructions. Ne continuez pas à utiliser une table d’adresses obsolètes provenant de pages ultérieures. | — | [1, p.1] |
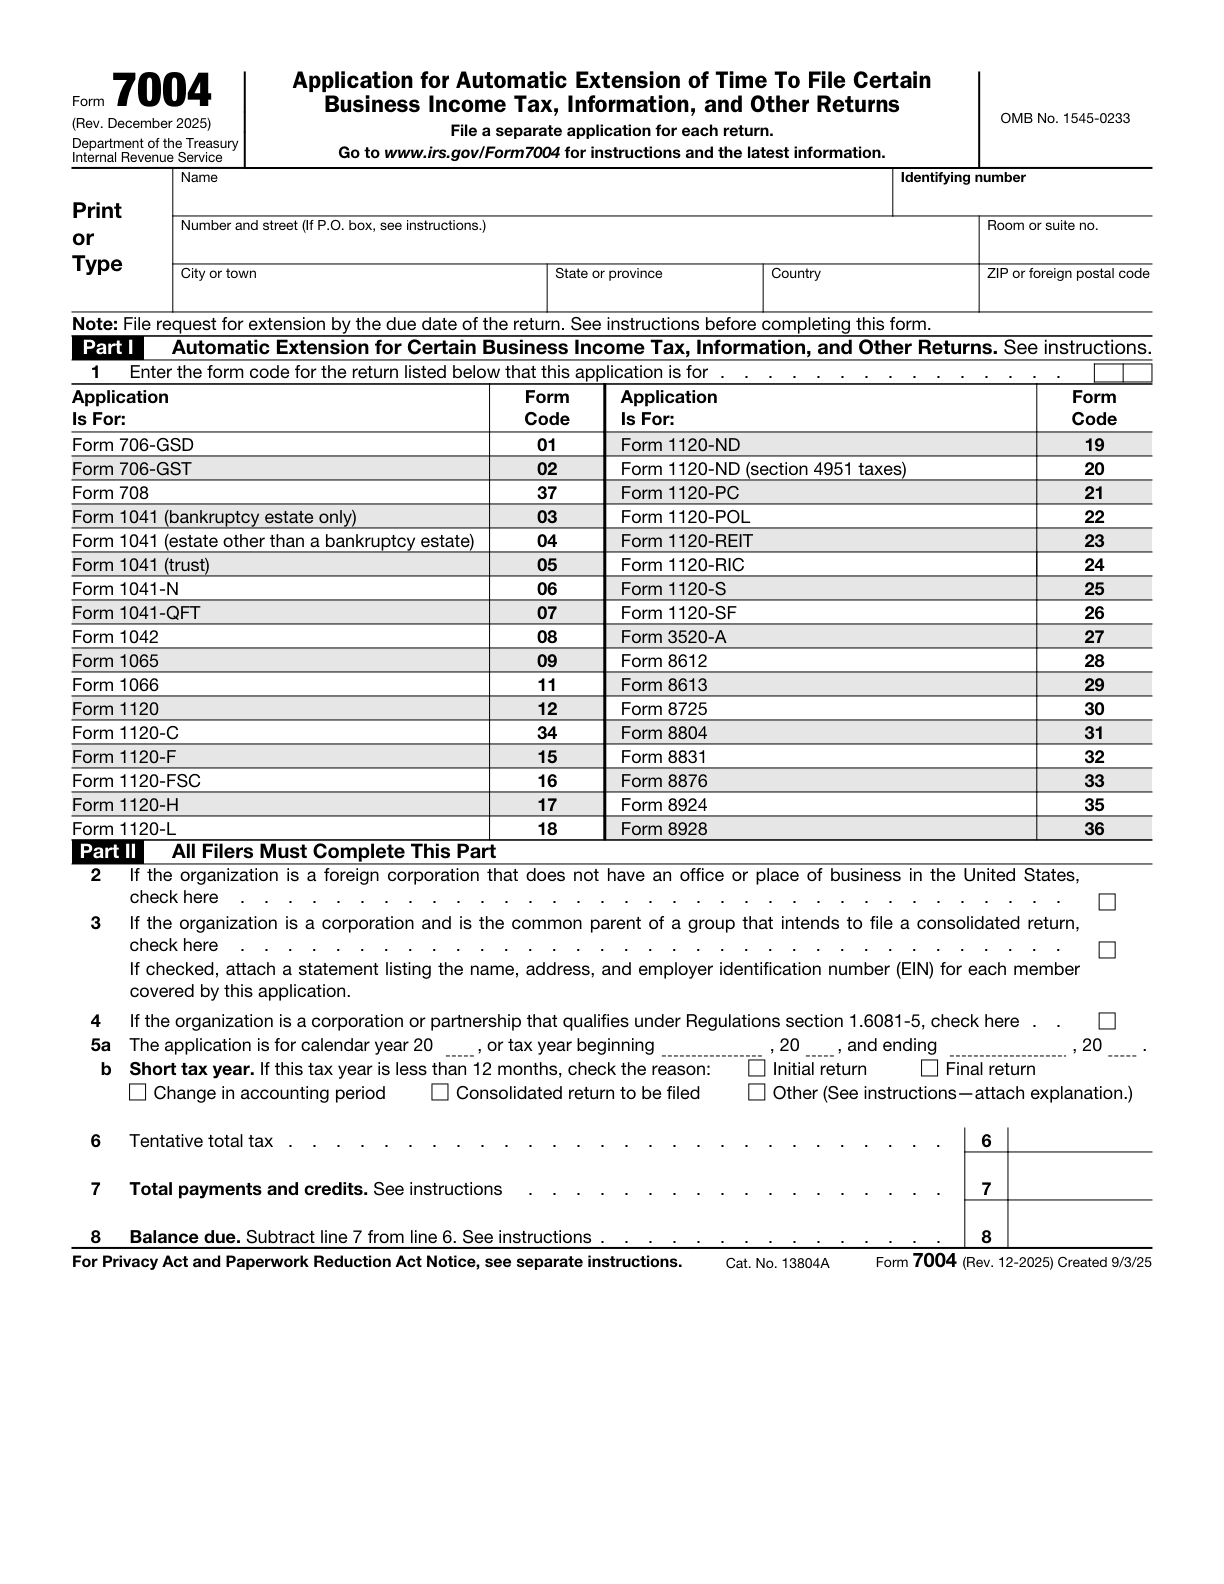
| Route spéciale de propriété étrangère | Une entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger, qui demande une prolongation pour son dossier Form 5472/pro forma 1120, utilise le code du Form 1120 à l’emplacement «line 1», inscrit «Foreign-owned U.S. DE» en haut et suit la procédure spéciale de télécopie ou d’envoi postal des instructions de Form 5472, au lieu des adresses ordinaires de Form 7004. | Le déclarant est une entité disregarded U.S. détenue par un propriétaire étranger. La prorogation concerne son ensemble Form 5472 / pro forma 1120. | [2, p.3] [2, p.2] [3, p.1] |
| Produit désigné uniquement | La règle d'envoi en temps opportun PDS s'applique uniquement aux produits de livraison spécifiques désignés par le IRS. Une marque DHL, FedEx ou UPS ne suffit pas à elle seule à rendre éligibles tous les services de ce transporteur. | Un transporteur privé est utilisé pour invoquer la règle des services de livraison désignés de la section 7502. Le produit de livraison effectivement choisi figure sur la liste des services désignés de l’IRS applicable à cette date. Vérifiez la liste des produits désignés et l’adresse de livraison au moment de l’envoi. Ce point concerne les règles postales ou les PDS désignés. Il n’établit pas qu’une heure de transmission ou un accusé de réception de fax ordinaire satisfait à la section 7502. | [4] [5] |
| Année fiscale d’une entité fiscalement ignorée | Une entité U.S. DE détenue par un sujet étranger utilise l’année fiscale que son propriétaire emploie pour ses déclarations fiscales aux U.S. Si le propriétaire n’a pas une telle année fiscale, la DE utilise l’année civile. | — | [2, p.2] |
| Procédure d’envoi postal pour une entité fiscalement ignorée | Une entité U.S. DE détenue par un sujet étranger utilise la procédure postale spéciale PIN Unit prévue par les instructions de Form 5472, et non les adresses postales ordinaires de Form 1120. | Concerne l’ensemble Form 5472/pro forma Form 1120 d’une entité U.S. DE détenue par un sujet étranger. | [2, p.2] |
| Procédure d’envoi par fax pour une entité fiscalement ignorée | Pour le dossier de dépôt U.S. DE de propriété étrangère, les instructions Form 5472 permettent de l'envoyer par télécopie à 855-887-7737 à 300 DPI ou supérieur, ou en utilisant l'adresse postale spéciale indiquée dans ces instructions. | Concerne l’ensemble Form 5472/pro forma Form 1120 d’une entité U.S. DE détenue par un sujet étranger. | [2, p.2] |
Comprendre les exigences dans leur contexte
Formulaire1120 année 2024
Le Form 1120 officiel de 2024 vise l’année civile 2024 ou un exercice fiscal commençant en 2024.[6, p.1]
Conditions d’application: Seule l’année fiscale de Form 1120 est visée ; l’applicabilité de la révision à usage continu de Form 5472 doit être vérifiée séparément.
Caractère suffisant des pièces justificatives
Conservez des livres et documents permanents suffisants pour établir l’exactitude de la déclaration fédérale et du traitement des transactions entre parties liées, en respectant également les exigences détaillées de la section 1.6038A-3 des règlements.[2, p.3]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Imaginons un propriétaire fictif, Jules, ayant projet complet, PDF source ancien et plan postal. Avant soumission, le réviseur compare formulaires et période aux instructions actuelles pertinentes. Une question vise feuille d’adresse, une autre version annuelle et exercice. Jules ne remplace pas tous les fichiers parce qu’une page a une date de consultation plus récente. La comparaison identifie passage ou champ exact, hypothèse précédente et action à confirmer. Un plan indiquant seulement la marque d’un transporteur conduit à vérifier produit et voie plutôt que tous services présumés qualifiants. Un écart source incompris reste ouvert au lieu de choisir la pièce la plus récente en apparence. La version prévue est ensuite reliée au contrôle et aux corrections approuvées. L’exemple ne dit pas tout changement applicable à Jules et ne prescrit pas de remède universel après envoi. Il montre un dernier examen maîtrisé distinguant source actuelle disponible, année applicable et exigences réelles de soumission.[1, p.1] [2, p.3] [2, p.2] [3, p.1] [4] [5]
Transformer les pièces en plan de préparation
Gardez la comparaison assez courte pour expliquer contrôle et pertinence. Le propriétaire doit voir le problème réel, pas une demande inexpliquée de tout refaire. Une correction spécifique s’évalue pour contenu lié ou autorisation selon ses instructions. L’assistance SpeedEIN de préparation et soumission utilise les sources applicables sans promettre l’actualité permanente du projet enregistré. Ne présentez pas toute note interne comme annexe IRS obligatoire. Gardez version finale vérifiée et décrivez exactement le travail, les questions de fond d’applicabilité relevant de leur contexte officiel et examen approprié.[1, p.1] [2, p.3] [2, p.2] [3, p.1] [4] [5]
Trois vérifications avant de poursuivre
- La version réelle convient-elle à la période et procédure indiquées ?
- Un écart significatif est-il identifié plutôt que déduit d’une date nouvelle seule ?
- Le plan correspond-il à la voie officielle et, si pertinent, au produit précis de livraison désignée ?
Guides de préparation associés
- Échec de fax près de l’échéance : conserver l’erreur et préparer la suite
- Envoi depuis l’étranger : ne pas confondre cachet étranger et règle postale U.S.
- L’avis actuel de mise à jour des adresses de Form 8832 détermine la destination postale
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 7004 (Rev. December 2025) — Rev. December 2025
- Private delivery services (PDS)
- 26 U.S.C. § 7502: Timely mailing treated as timely filing and paying
- 2024 Form 1120
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis