作成から数週間たったフォーム:提出前に出典の版を再確認する
· 5 最小読み取り時間
この状況での結論
数週間前の書類はデータが正しくても、依拠する出典の最終確認に値する場合があります。すべての新日付を追い、旧フォームを全交換することではありません。実際の書類、期間、提出経路が、適用される公式説明にまだ合うかを確認します。準備時の出典と今確認した公式資料を並べる比較表を作ります。重要な説明変更か、別年度フォームか、それだけでは適用を示さない日付かを記録します。送る前に担当者が評価できる具体的な論点になります。[1, p.1] [2, p.3] [2, p.2] [3, p.1] [4] [5]
判断を左右する事実は何か
年次Form 1120と継続改訂フォームは、年・改訂の異なる意味で選びます。Form 8832の現在の住所更新シートは同文書の対応する古い住所に優先します。外国所有のU.S.事業体で、税務上所有者と別個に扱われないものは専用経路に従い、民間配送の規則は条件を満たす指定商品だけに適用します。出典を文脈で読む必要の例です。新しいダウンロードが全過年度に適用される、運送会社名で個別サービスの資格を証明できるとは考えません。このガイドは未検討の変更の効力ルールを作りません。[1, p.1] [2, p.3] [2, p.2] [3, p.1] [4] [5]
公式要件を比較する
| 確認事項・記入欄 | 公式の指示 | 適用条件・制限 | 出典 |
|---|---|---|---|
| アドレスオーバーレイコントロール | 現在の Form 8832 PDF の冒頭にある更新されたアドレス シートは、説明書内の対応する古いアドレスに優先します。以降のページから古いアドレス テーブルを使用し続けないでください。 | — | [1, p.1] |
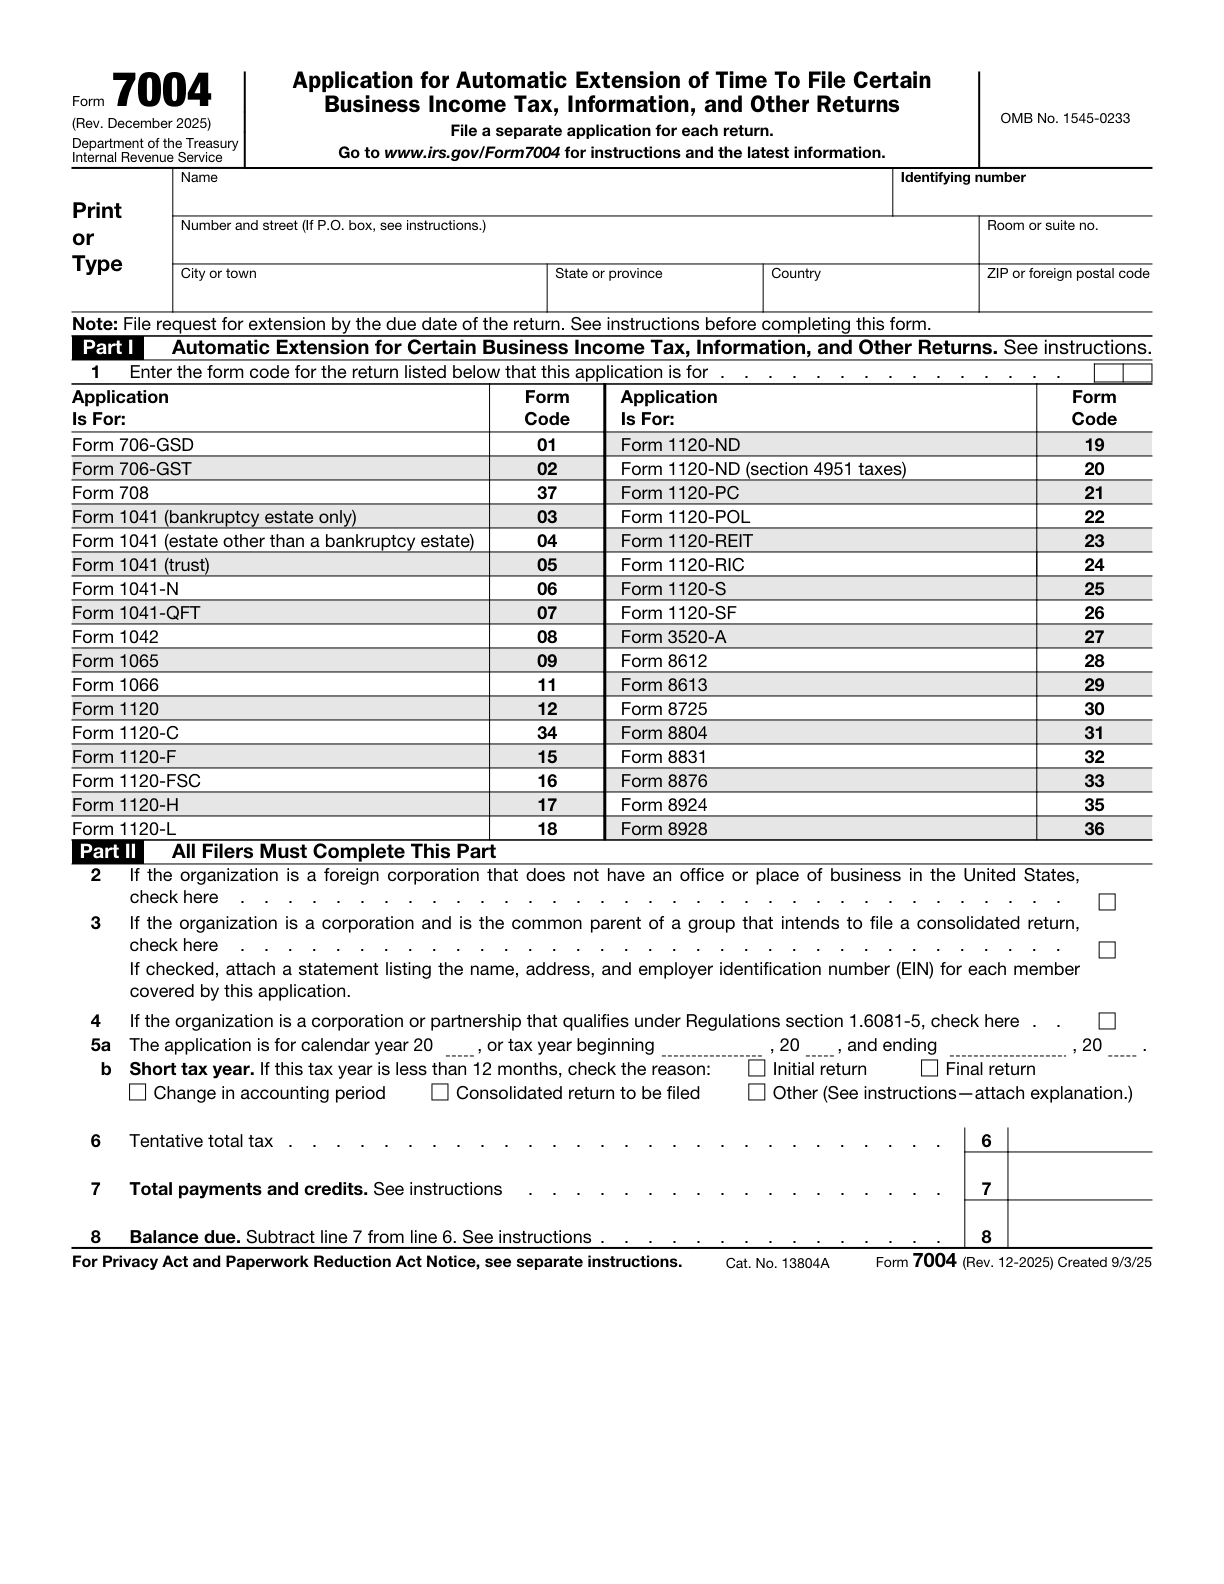
| 外国所有税務上独立扱いされない事業体の専用提出ルート | 外国所有のU.S. disregarded entityがForm 5472/pro forma 1120申告一式の提出期限延長を申請する場合、line 1にForm 1120のコードを記入し、上部にForeign-owned U.S. DEと記載します。通常のForm 7004の送付先ではなく、Form 5472の説明に記載された専用のファクスまたは郵送ルートを使用します。 | 申告者は、外国所有の米国(U.S.)の、税務上所有者と別個に扱われない事業体です。 この延長は、その事業体の Form 5472/pro forma 1120 の提出一式に関するものです。 | [2, p.3] [2, p.2] [3, p.1] |
| 指定商品のみ | PDS の期限内郵送に関する規則は、IRS が指定する具体的な配送サービスにのみ適用されます。DHL、FedEx または UPS というブランド名だけで、その業者のすべてのサービスが対象となるわけではありません。 | 民間配送業者を利用し、section 7502 の指定配送サービスの規則の適用を主張する場合です。 実際に利用する配送サービス商品が、その時点で適用される IRS の指定一覧に掲載されています。 申告書を発送する際に、指定サービス商品の一覧と送付先住所を確認してください。 この事実は、郵送または指定 PDS の規則に関するものです。通常のファクスの送信時刻や受信記録が section 7502 を満たすと認めるものではありません。 | [4] [5] |
| 対象事業体の課税年度 | 外国所有のU.S. DEは、所有者がU.S.税務申告に用いる課税年度を使用します。所有者にそのような課税年度がなければ、DEは暦年を使用します。 | — | [2, p.2] |
| 対象事業体の専用郵送ルート | 外国所有のU.S. DEは、通常のForm 1120の郵送先住所ではなく、Form 5472の説明にある専用PIN Unit郵送ルートを使用します。 | 外国所有の U.S. DE の Form 5472/プロフォーマ Form 1120 パッケージに適用されます。 | [2, p.2] |
| ファックスルート | 外国所有のU.S. DEの申告一式は、Form 5472の説明に従い、300 DPI以上の画質で855-887-7737へファクス送信するか、同説明の専用郵送先住所へ送付できます。 | 外国所有の U.S. DE の Form 5472/プロフォーマ Form 1120 パッケージに適用されます。 | [2, p.2] |
適用条件とともに公式要件を読む
フォーム1120 年 2024
公式の 2024 Form 1120 は、暦年 2024 または 2024 に始まる課税年度を示しています。[6, p.1]
適用される条件: 毎年の Form 1120 の課税年度のみを示すものです。継続使用される Form 5472 の改訂版の適用可否は別途確認する必要があります。
十分な記録
連邦税申告と関連当事者取引の処理の正しさを裏付ける、十分な恒久的帳簿・記録を保持し、規則1.6038A-3の詳細な要件も確認します。[2, p.3]
書類準備の具体例
この例は事実関係の整理方法を示す仮定の事例であり、行政機関の判断結果を示すものではありません。
仮にJulesの準備ファイルに完成下書き、以前保存した出典PDF、郵送計画があるとします。提出前に担当者は実フォームと期間を現在の該当公式説明に照合します。住所更新シートと年次版の年度適合が別の質問です。閲覧日が新しいページというだけで全ファイルは差し替えません。比較は重要な箇所・欄、以前の想定、要確認の行為を特定します。計画に配送会社のブランドだけあれば、全サービスが適格とせず個別商品と経路を確認します。違いが不明なら最新に見える添付で解決せず保留にします。提出予定版を説明の確認と承認済み訂正に結び付けます。この例は変更が必ずJulesの申告へ影響するとせず、既送信書類の万能修正も指示しません。現在入手できる出典、適用年度、実提出要件を分ける管理された最終検討を示します。[1, p.1] [2, p.3] [2, p.2] [3, p.1] [4] [5]
記録を整理し、申告準備の手順を決める
確認したことと重要性を説明できる短さで比較します。所有者には、全体のやり直し要求だけでなく本当の問題が見える必要があります。個別訂正は、その説明に従って関連内容や権限への影響も評価します。SpeedEINの準備・提出支援は適用公式資料を使いますが、保存下書きが永久に最新とは約束しません。全内部メモをIRS指定添付としないでください。最終確認版を保管して作業を正確に説明し、実質的な適用の質問は公式の文脈と適切な検討で扱います。[1, p.1] [2, p.3] [2, p.2] [3, p.1] [4] [5]
次に進む前の三つの確認
- 実フォームの版は報告期間と指定手続に適合していますか。
- 新日付だけから推測せず、意味のある出典の違いを特定しましたか。
- 提出計画は公式経路と、必要な場合は具体的な指定配送商品に合っていますか。
関連する準備ガイド
- 期限近くにファクスが失敗した場合:エラーを残し次の対応を検討する
- 海外から郵送する場合:外国の消印と米国(U.S.)郵送規則を混同しない
- 現在の Form 8832 アドレス オーバーレイが郵送ルートを制御します
公式出典と文書の版
公式出典の版を確認した日: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 7004 (Rev. December 2025) — Rev. December 2025
- Private delivery services (PDS)
- 26 U.S.C. § 7502: Timely mailing treated as timely filing and paying
- 2024 Form 1120
該当する SpeedEIN サービスで支援を受ける
SpeedEIN は、各サービスページに記載された範囲で書類の準備や手続きを支援します。申し込みの前に、対応する事業体の種類、必要な情報、現在のサービス範囲をご確認ください。IRS の判断や処理、および適用される申告・納付義務は、引き続き公式ルールに従います。