La LLC paga a su propietario por trabajo: ¿qué cambia en el expediente de preparación?
· Lectura mínima 8
La respuesta para esta situación
Un pago descrito como remuneración por trabajo del propietario necesita una explicación factual distinta del dinero descrito como financiación del propietario. Abra un expediente de la operación de servicios con el contrato o la descripción del trabajo, la factura cuando exista, las partes y el rastro de pago. El objetivo es conservar qué se afirmaba que compraba el pago antes de elegir una categoría declarativa. Llamar aportación del propietario a todo movimiento puede ocultar una prestación de servicios; llamarlo honorarios no resuelve por sí solo las cuestiones de retenciones, condición del trabajador, precios o impuestos personales. El resultado de preparación es una explicación clara de la relación de servicios alegada y de sus asuntos pendientes, para que una conversación sobre un paquete anual ordinario no se amplíe silenciosamente a trabajo fiscal especializado.[1, p.2] [2, p.5] [2, p.6]
¿Qué hechos pueden cambiar la respuesta?
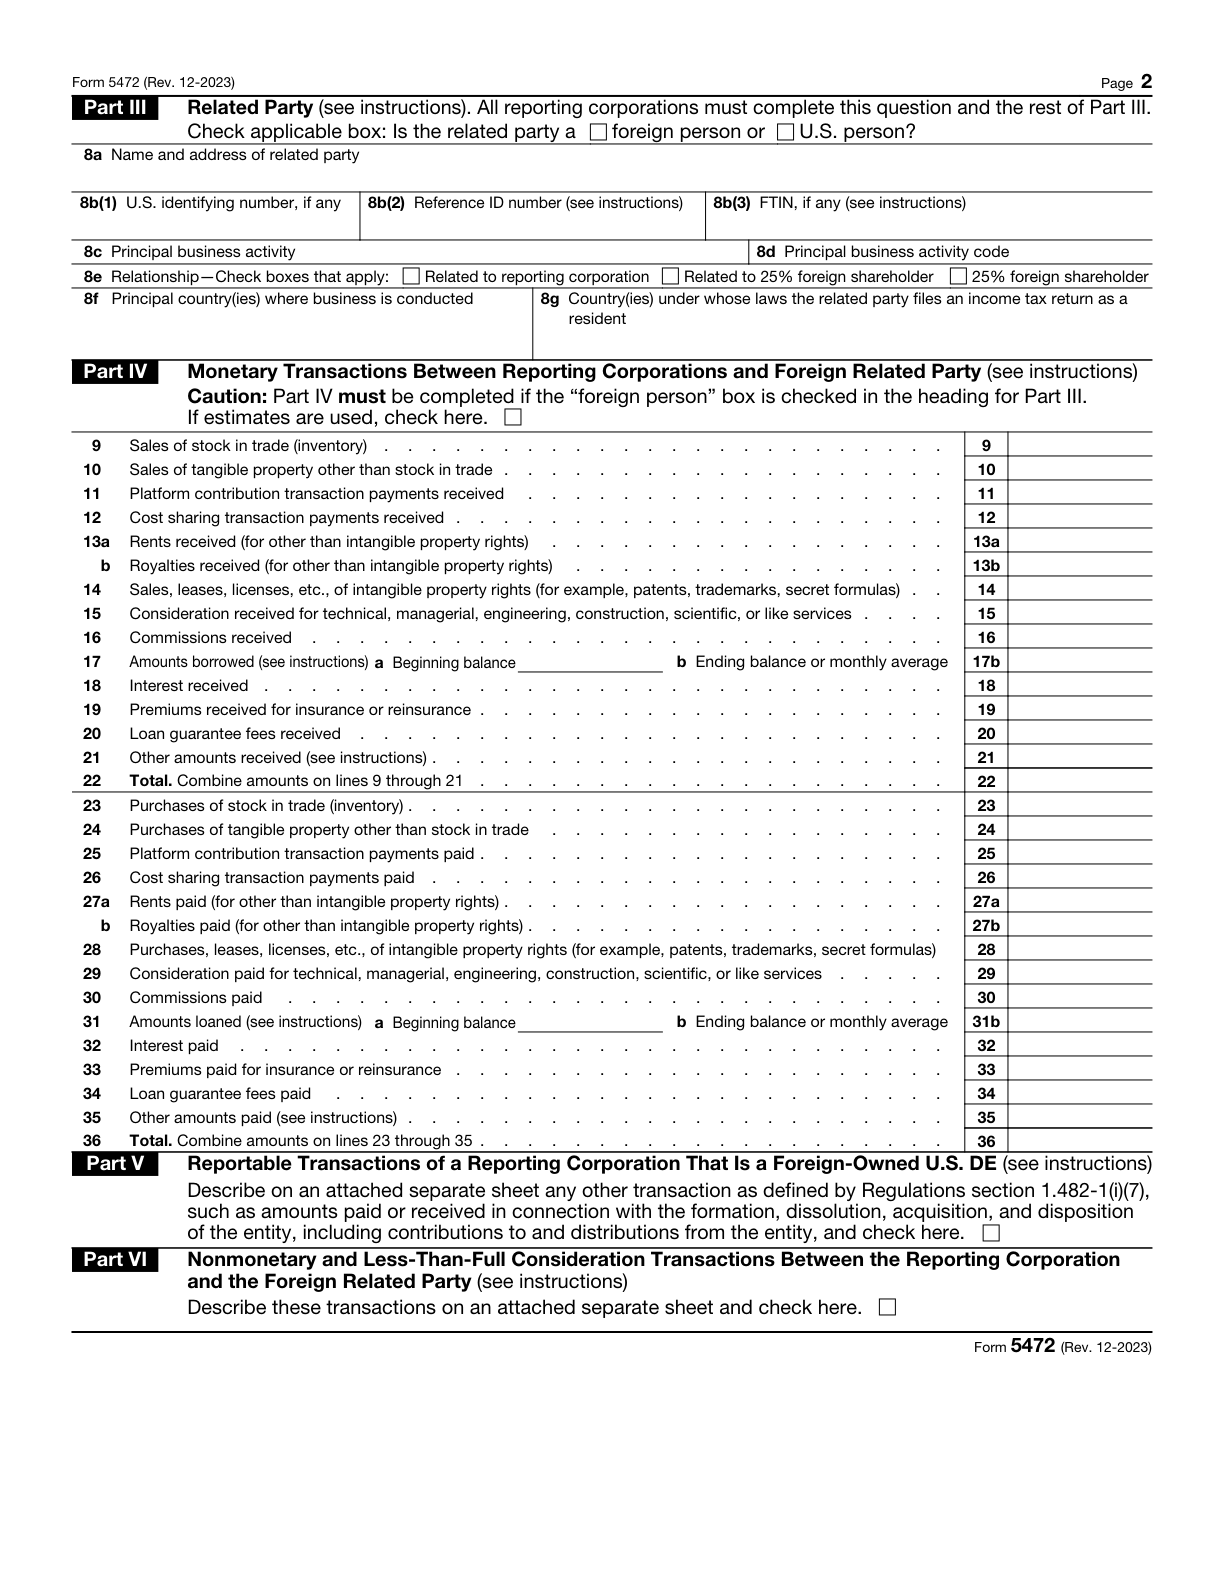
Form 5472 contiene categorías separadas de importes recibidos y pagados por los servicios técnicos, de gestión, ingeniería, construcción, científicos o similares especificados. El tratamiento pertinente de Part IV se aplica a operaciones con partes vinculadas extranjeras, no con partes vinculadas estadounidenses, e incluye los cobros o pagos devengados pertinentes cuando se utiliza el método de devengo. Para una DE U.S. de propietario extranjero, Part V aborda otras operaciones especificadas no declaradas en Part IV; no es motivo para cambiar la etiqueta de todo pago de servicios a actividad de capital. Si surge una cuestión de agente de retención, no tener empleados no elimina automáticamente la instrucción separada de fecha que pueda aplicarse a pagos a extranjeros no residentes fiscales.[1, p.2] [2, p.5] [2, p.6]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Campo oficial 5472 15: Consideration received for technical, managerial, engineering, construction, scientific, or like services | Si se produjo esta transacción con una parte relacionada en el extranjero, informe su monto en dólares U.S. en Contraprestación recibida por servicios técnicos, administrativos, de ingeniería, de construcción, científicos o similares. Incluya los cobros o pagos devengados que correspondan cuando se aplique el método del devengo. | Part IV se refiere a transacciones con partes relacionadas extranjeras, no con partes relacionadas nacionales. | [1, p.2] [2, p.5] |
| Campo oficial 5472 29: Consideration paid for technical, managerial, engineering, construction, scientific, or like services | Si se produjo esta transacción con una parte relacionada en el extranjero, informe su monto en dólares U.S. bajo Contraprestación pagada por servicios técnicos, gerenciales, de ingeniería, de construcción, científicos o similares. Incluya los cobros o pagos devengados que correspondan cuando se aplique el método del devengo. | Part IV se refiere a transacciones con partes relacionadas extranjeras, no con partes relacionadas nacionales. | [1, p.2] [2, p.5] |
| Parte 5: otras transacciones de la entidad fiscalmente ignorada | Una U.S. DE de propiedad extranjera marca Part V y adjunta una descripción de las otras transacciones especificadas no declaradas en Part IV, incluidos cobros y pagos relacionados con constitución, disolución, adquisición, enajenación, aportaciones y distribuciones. | Entidad de U.S. fiscalmente ignorada y de titularidad extranjera. Las transacciones correspondientes no se han declarado en Part IV. | [2, p.6] |
| Suficiencia de registros | Mantener libros permanentes y registros suficientes para establecer la exactitud de la declaración de impuestos federales y el tratamiento de las transacciones con partes relacionadas, junto con los requisitos detallados de la sección de Reglamentos 1.6038A-3. | — | [2, p.3] |
| Activador de transacción reportable | Una corporación declarante generalmente presenta Form 5472 cuando, durante el año fiscal, realiza una transacción declarable con una parte relacionada, extranjera o de los U.S. Los ingresos operativos por sí solos no determinan la obligación de presentación. | — | [2, p.2] |
| Formulario de parte relacionada separada | Prepare un Form 5472 separado para cada parte relacionada, extranjera o de U.S., con la que la corporación informante haya realizado transacciones declarables. El campo 1g indica el número total de formularios 5472 de ese año fiscal. | — | [2, p.3] |
Lea los requisitos dentro de su contexto
Parte relacionada repetir parte3
Cada declarante completa Part III, incluso cuando esa parte relacionada ya fue identificada en Part II como accionista extranjero de 25%.[2, p.5]
usd ingles
Proporcione información de Form 5472 en inglés y reporte montos en dólares U.S..[1, p.1]
Valor de 1f
El apartado 1f es el valor total en dólares U.S. de las transacciones con partes relacionadas extranjeras en ese Form 5472, incluida Part V para una U.S. DE de propiedad extranjera. No complete 1f para transacciones con una parte relacionada de los U.S.[2, p.3]
Línea sin empleados15
Para la rama de empleador ordinaria, line 15 solicita la primera fecha en que se pagaron los salarios o anualidades, y se ingresa N/A si no se planean empleados. Un solicitante que actúa como agente retenedor sigue instrucciones separadas para la fecha en que comienzan los pagos a extranjeros no residentes.[3, p.6]
Cuándo se aplica: Las ramas ordinaria del empleador y del agente de retención están separadas; no tener empleados no elimina el requisito de fecha del agente de retención aplicable.
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Suponga que un registro de la LLC dice que se pagó a su propietario persona física no residente por un trabajo especificado. El preparador crea un expediente de servicios separado en lugar de fusionar el pago con la relación de aportaciones. Identifica quién realizó el trabajo, a qué parte se facturó, qué describe la factura y qué registro de pago respalda la liquidación alegada. Unos honorarios prometidos sin pago se señalan junto a la cuestión del método contable en lugar de omitirse simplemente porque el extracto bancario no muestre movimientos. Si otra transferencia se describe como devolución de capital, sigue siendo una partida distinta hasta que su explicación esté respaldada. El preparador anota las incoherencias entre el contrato, la factura y el concepto del pago para aclararlas. Nada de ello supone que la estructura descrita sea la caracterización jurídica correcta. Este supuesto termina con una pregunta documentada sobre servicios y una lista de asuntos que requieren la revisión apropiada. No inventa una exención de retenciones, no decide que el propietario sea empleado o contratista, no determina un precio de plena competencia ni concluye que deba presentarse una declaración personal concreta. Esas preguntas adicionales no pueden responderse trasladando el importe a una columna de hoja de cálculo que parezca más sencilla.[1, p.2] [2, p.5] [2, p.6]
Convierta los registros en un plan de preparación
Utilice el expediente para hacer explícito el alcance de preparación. Identifique la descripción respaldada de la operación y la categoría del formulario que se está considerando, y después enumere por separado cualquier cuestión pendiente de caracterización, devengo, retenciones o precios. Form 5472 exige información en inglés y presentación en dólares U.S., con un formulario separado por cada parte vinculada pertinente con operaciones declarables e identificación en Part III aunque esa parte aparezca en Part II. Conserve las pruebas reales del servicio para que la explicación declarativa final no se base únicamente en el concepto de una transferencia. Un tipo de entidad admitido no garantiza que todas sus operaciones entren en un producto simplificado. El paquete anual estándar de SpeedEIN corresponde a sus hechos admitidos de DE de un solo miembro constituida en U.S., con propietario persona física no residente; no implica servicios de declaraciones del impuesto sobre la renta de corporaciones, impuestos personales, precios de transferencia o retenciones. Consulte ese límite con el expediente concreto de servicios en lugar de describir el pago como financiación ordinaria solo para encajar en un paquete. La decisión útil es qué puede prepararse con hechos respaldados y qué sigue necesitando una evaluación separada.[1, p.2] [2, p.5] [2, p.6]
Tres comprobaciones antes de continuar
- ¿Describen el contrato, la factura y el rastro de pago el mismo trabajo, las mismas partes y el mismo importe?
- ¿Se mantienen separados los pagos de servicios de aportaciones, distribuciones y otros movimientos del propietario hasta que su naturaleza esté respaldada?
- ¿Están claramente identificadas las cuestiones de método contable, retenciones, precios y alcance del servicio, en lugar de responderlas con una etiqueta conveniente?
Guías de preparación relacionadas
- Extractos del procesador de pagos y Form 5472: separe los cobros por ventas de las transferencias del propietario
- Operaciones personales y de la LLC comparten extracto: prepare un registro de separación revisable
- Un préstamo con partes relacionadas puede hacer que una presentación vaya más allá de un flujo de trabajo simplificado de transferencia de efectivo
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Form 5472 (Rev. December 2023) — Rev. December 2023
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida