A LLC paga ao proprietário por trabalho: o que muda no dossiê de preparação?
· 9 leitura mínima
A resposta para esta situação
Um pagamento descrito como remuneração pelo trabalho de um proprietário precisa de uma explicação factual diferente de dinheiro descrito como financiamento do proprietário. Comece um dossiê de operação de serviço com o contrato ou descrição do trabalho, a fatura quando disponível, as partes envolvidas e a trilha de pagamento. A finalidade é preservar o que o pagamento supostamente adquiriu antes de escolher uma categoria de declaração. Chamar todo movimento de contribuição do proprietário pode ocultar uma operação de serviço; chamá-lo de honorário não resolve, por si só, questões de retenção, condição do trabalhador, preço ou tributação pessoal. O resultado da preparação é um relato claro da relação de serviço alegada e das questões pendentes, para que uma conversa ordinária sobre pacote anual não se expanda silenciosamente para trabalho tributário especializado.[1, p.2] [2, p.5] [2, p.6]
Quais fatos podem mudar a análise?
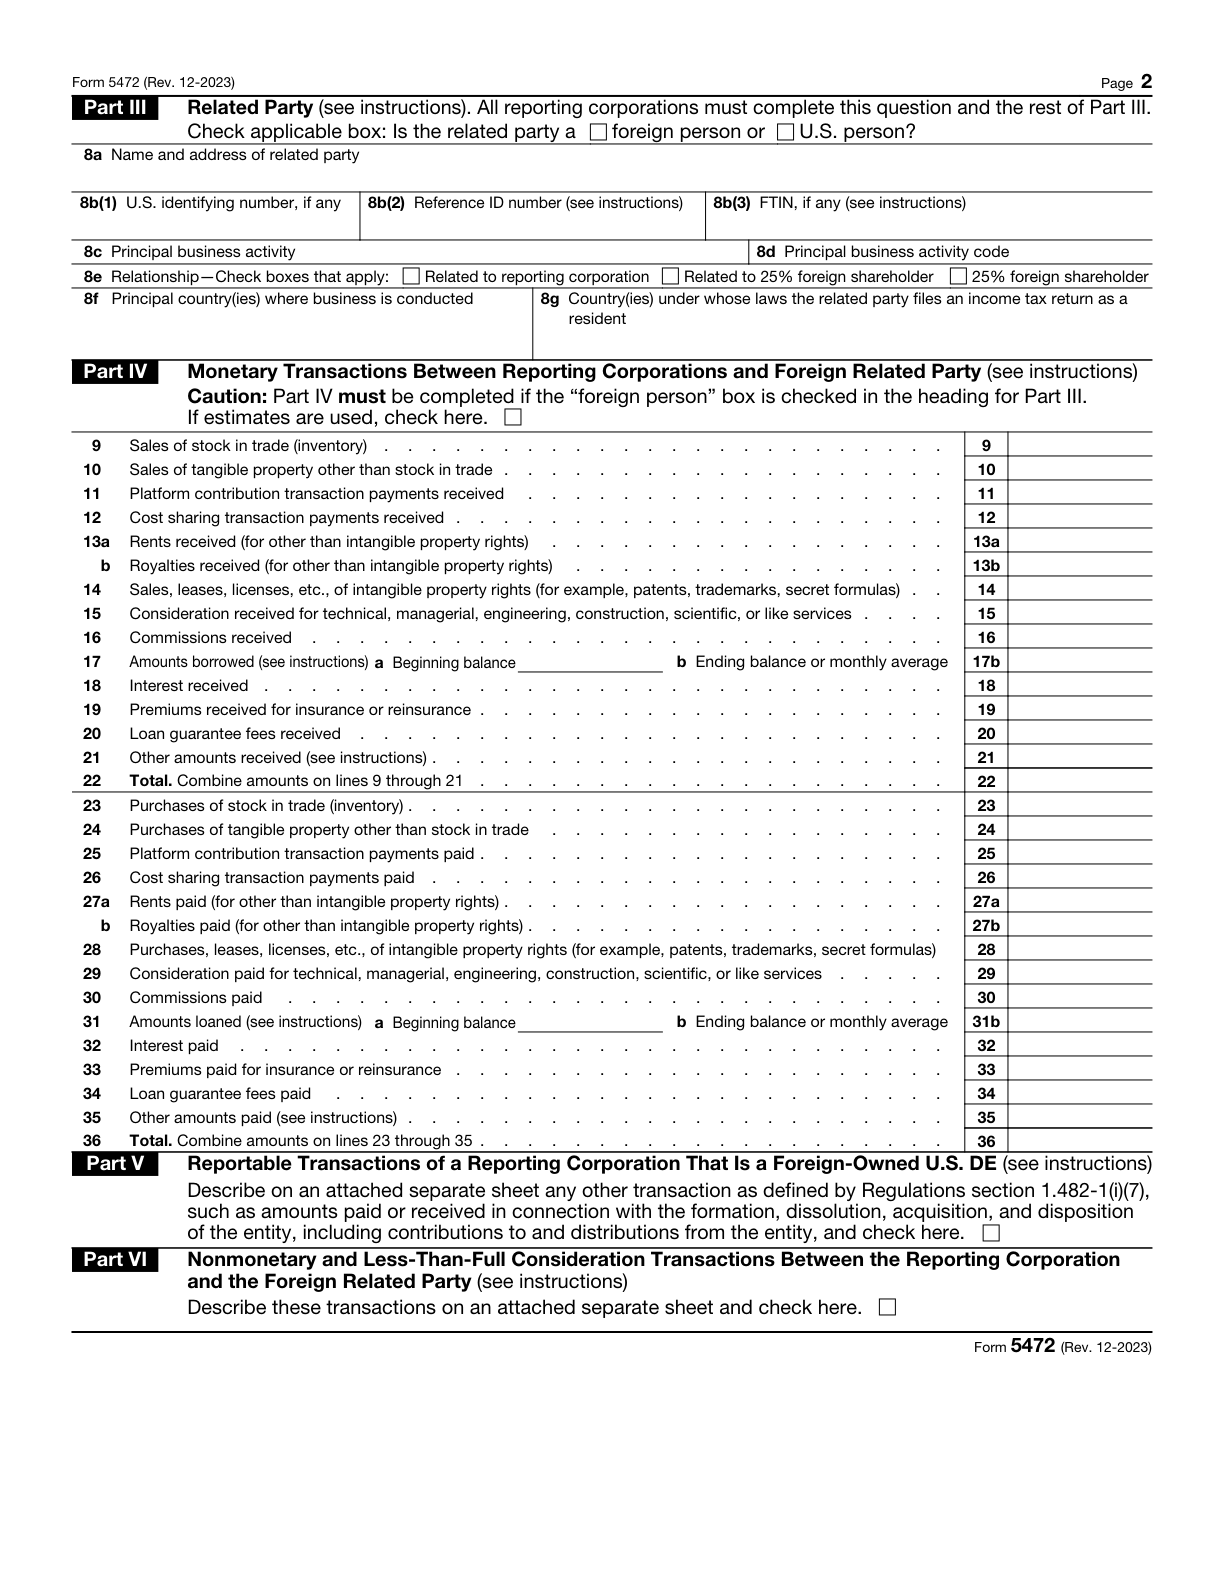
O Form 5472 contém categorias separadas de valores recebidos e pagos pelos serviços técnicos, gerenciais, de engenharia, construção, científicos ou semelhantes especificados. O tratamento pertinente da Part IV aplica-se a operações com partes relacionadas estrangeiras, não nacionais, e inclui recebimentos ou pagamentos por competência aplicáveis quando esse regime é usado. Para uma DE dos EUA (U.S.) de propriedade estrangeira, a Part V trata de outras operações específicas não informadas na Part IV; não é motivo para reclassificar todo pagamento de serviço como atividade de capital. Se surgir uma questão de agente de retenção, não ter empregados não elimina automaticamente a instrução separada de data que pode se aplicar a pagamentos a estrangeiros não residentes.[1, p.2] [2, p.5] [2, p.6]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Campo oficial 5472 15: Consideration received for technical, managerial, engineering, construction, scientific, or like services | Se esta transação com parte relacionada estrangeira ocorreu, informe o valor em dólares U.S. sob Contraprestação recebida por serviços técnicos, gerenciais, de engenharia, construção, científicos ou similares. Incluir recebimentos ou pagamentos reconhecidos pelo regime de competência quando o método de competência for aplicável. | Part IV diz respeito a transações com partes relacionadas estrangeiras, e não com partes relacionadas nacionais. | [1, p.2] [2, p.5] |
| Campo oficial 5472 29: Consideration paid for technical, managerial, engineering, construction, scientific, or like services | Se esta transação com parte relacionada estrangeira ocorreu, informe seu valor em dólares U.S. em Contraprestação paga por serviços técnicos, gerenciais, de engenharia, construção, científicos ou similares. Incluir recebimentos ou pagamentos reconhecidos pelo regime de competência quando o método de competência for aplicável. | Part IV diz respeito a transações com partes relacionadas estrangeiras, e não com partes relacionadas nacionais. | [1, p.2] [2, p.5] |
| Parte 5: outras transações da entidade desconsiderada para efeitos fiscais | Uma U.S. DE de propriedade estrangeira assinala Part V e anexa uma descrição das outras transações especificadas não informadas em Part IV, incluindo recebimentos e pagamentos ligados à constituição, dissolução, aquisição, alienação, aportes e distribuições. | Entidade desconsiderada U.S. de propriedade estrangeira. As operações pertinentes não foram informadas na Part IV. | [2, p.6] |
| Suficiência de registros | Conserve livros e registos permanentes suficientes para demonstrar a correção da declaração federal e do tratamento das transações com partes relacionadas, juntamente com os requisitos detalhados da secção 1.6038A-3 dos regulamentos. | — | [2, p.3] |
| Acionador de transação reportável | Uma sociedade declarante geralmente apresenta Form 5472 quando realiza, durante o ano fiscal, uma transação sujeita a informação com uma parte relacionada, estrangeira ou dos U.S. A receita operacional, por si só, não determina a obrigação de apresentação. | — | [2, p.2] |
| Formulário separado de partes relacionadas | Prepare um Form 5472 separado para cada parte relacionada, estrangeira ou dos U.S., com a qual a corporation declarante tenha efetuado transações sujeitas a informação. O item 1g indica o número total de formulários 5472 desse ano fiscal. | — | [2, p.3] |
Leia os requisitos no contexto correto
Parte relacionada repetir parte3
Cada entidade obrigada à apresentação preenche Part III, mesmo que essa parte relacionada já tenha sido identificada em Part II como acionista estrangeiro de 25%.[2, p.5]
dólar inglês
Forneça informações de Form 5472 em inglês e relate valores em dólares U.S..[1, p.1]
Valor da Linha1f
O item 1f é o valor total em dólares U.S. das transações com partes relacionadas estrangeiras nesse Form 5472, incluindo Part V para uma U.S. DE de propriedade estrangeira. Não preencha 1f para transações com uma parte relacionada dos U.S.[2, p.3]
Nenhuma linha de funcionários15
Na situação comum de empregador, line 15 pede a primeira data de pagamento de salários ou rendas periódicas (annuities), devendo indicar-se N/A se não estiverem previstos empregados. Um requerente que atue como agente de retenção segue a instrução separada relativa ao início dos pagamentos a estrangeiros não residentes.[3, p.6]
Quando se aplica: Os ramos do empregador normal e do agente de retenção são separados; não ter funcionários não elimina a exigência de data do agente de retenção aplicável.
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Suponha que um registro da LLC diga que seu proprietário pessoa física não residente recebeu por determinado trabalho. O preparador cria um dossiê separado de serviço em vez de juntar o pagamento à relação de contribuições. Identifica quem realizou o trabalho, qual parte foi cobrada, o que a fatura descreve e qual registro de pagamento sustenta a liquidação alegada. Um honorário prometido sem pagamento é sinalizado junto à questão do método contábil, em vez de ser descartado só porque o extrato bancário está sem movimentos. Se outra transferência for descrita como devolução de capital, continua sendo um item diferente até que sua própria explicação esteja sustentada. O preparador anota para esclarecimento qualquer divergência entre contrato, fatura e descrição do pagamento. Nada disso presume que o acordo descrito seja a caracterização jurídica correta. A hipótese termina com uma pergunta documentada de operação de serviço e uma lista de assuntos que exigem análise apropriada. Não inventa uma isenção de retenção, não decide que o proprietário seja empregado ou prestador autônomo, não determina um preço de plena concorrência nem conclui que determinada declaração pessoal seja exigida. Essas perguntas adicionais não podem ser respondidas movendo o valor para uma coluna de planilha com aparência mais simples.[1, p.2] [2, p.5] [2, p.6]
Organize os registros em um plano de preparação
Use o dossiê para tornar explícito o escopo da preparação. Identifique a descrição sustentada da operação e a categoria de formulário considerada e depois liste separadamente qualquer questão pendente de caracterização, competência, retenção ou preço. O Form 5472 exige informações em inglês e valores em dólares dos EUA (U.S.), com formulário separado para cada parte relacionada pertinente com operações reportáveis e identificação na Part III mesmo quando essa parte aparece na Part II. Preserve a prova real do serviço para que a explicação posterior de declaração não se baseie só em uma descrição de transferência. Um tipo de entidade atendido não garante que toda operação dela esteja no escopo de um produto simplificado. O pacote anual padrão da SpeedEIN destina-se aos fatos atendidos de DE de membro único constituída nos EUA (U.S.) e proprietário pessoa física não residente; não implica serviços de declaração comum de renda societária, tributação pessoal, preços de transferência ou retenções. Consulte essa fronteira usando o dossiê específico da operação de serviço, em vez de descrever o pagamento como financiamento ordinário apenas para caber no pacote. A decisão útil é o que pode ser preparado com fatos sustentados e o que ainda precisa de avaliação separada.[1, p.2] [2, p.5] [2, p.6]
Três verificações antes de prosseguir
- O contrato, a fatura e a trilha de pagamento descrevem o mesmo trabalho, as mesmas partes e o mesmo valor?
- Os pagamentos por serviços permaneceram distintos de contribuições, distribuições e outros movimentos do proprietário até que sua natureza esteja sustentada?
- As questões de método contábil, retenção, preço e escopo do serviço estão claramente identificadas, em vez de respondidas por um rótulo conveniente?
Guias de preparação relacionados
- Extratos do processador de pagamentos e Form 5472: separe recebimentos de vendas de transferências do proprietário
- Operações pessoais e da LLC compartilham um extrato: monte um registro de separação verificável
- Um empréstimo para partes relacionadas pode levar um pedido além de um fluxo de trabalho simplificado de transferência de dinheiro
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Form 5472 (Rev. December 2023) — Rev. December 2023
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.