La LLC rémunère le travail de son propriétaire : que faut-il ajouter au dossier ?
· Lecture minimale 9
La réponse dans cette situation
Un paiement présenté comme rémunération du travail du propriétaire exige une explication factuelle différente d’un financement apporté par celui-ci. Ouvrez un dossier de prestation contenant le contrat ou la description du travail, la facture si elle existe, les parties concernées et la chaîne de paiement. Il s’agit de conserver ce que le paiement était censé acheter avant de choisir une catégorie déclarative. Appeler chaque mouvement apport du propriétaire peut masquer une prestation ; l’appeler honoraires ne règle pas à lui seul les questions de retenue à la source, de statut du travailleur, de prix ou de fiscalité personnelle. Le résultat est un exposé clair de la relation de prestation alléguée et de ses questions ouvertes, pour qu’un échange sur un forfait annuel ordinaire ne s’étende pas silencieusement à des travaux fiscaux spécialisés.[1, p.2] [2, p.5] [2, p.6]
Quels faits peuvent changer la réponse ?
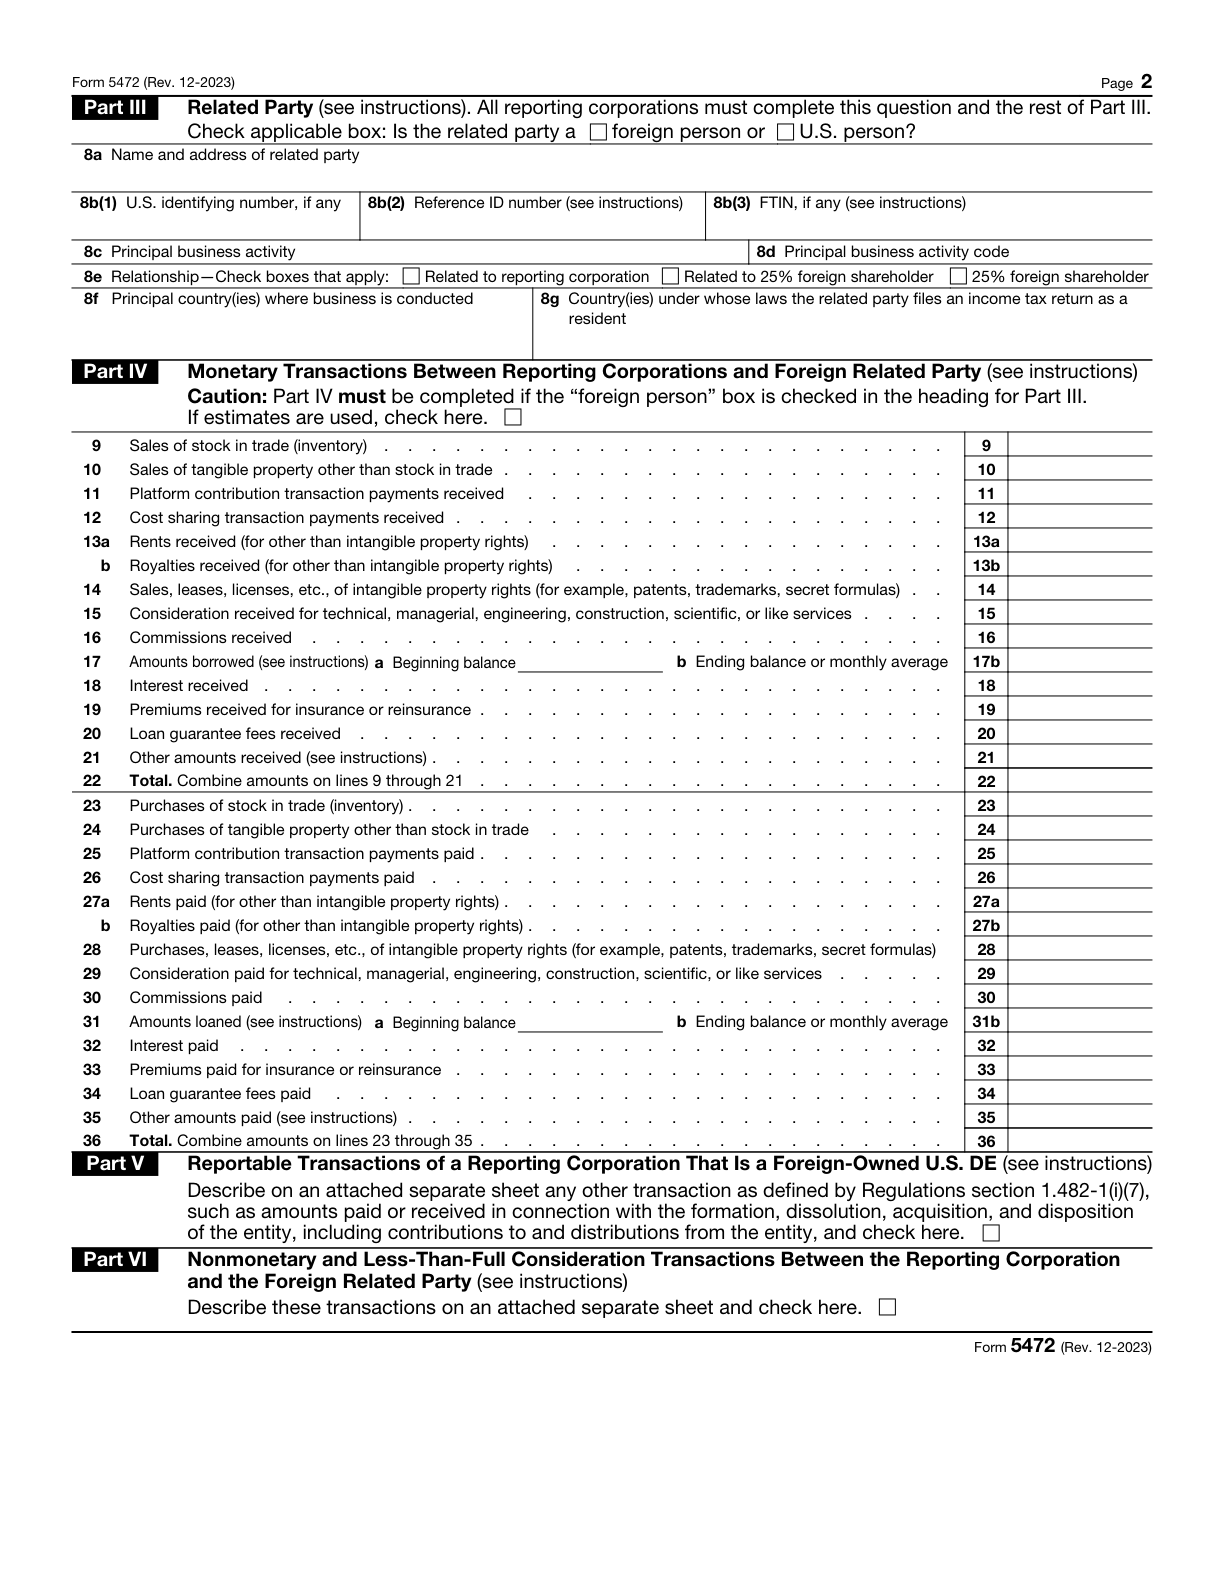
Form 5472 comporte des catégories distinctes de montants reçus et payés pour les services techniques, de gestion, d’ingénierie, de construction, scientifiques ou similaires spécifiés. Le traitement pertinent de Part IV s’applique aux opérations avec des parties liées étrangères, et non avec des parties liées américaines, et comprend les encaissements ou paiements courus applicables en comptabilité d’engagement. Pour une DE U.S. détenue par une personne étrangère, Part V vise d’autres opérations spécifiées non déclarées en Part IV ; elle ne justifie pas de rebaptiser tout paiement de prestation en mouvement de capital. Si une question d’agent de retenue à la source se pose, l’absence de salariés ne supprime pas automatiquement l’instruction distincte de date pouvant s’appliquer aux paiements à des étrangers non résidents.[1, p.2] [2, p.5] [2, p.6]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Rubrique officielle 5472 15: Consideration received for technical, managerial, engineering, construction, scientific, or like services | Si cette transaction avec une partie liée étrangère a eu lieu, déclarez son montant en dollars U.S. dans la catégorie «Contreparties perçues pour des services techniques, de gestion, d’ingénierie, de construction, scientifiques ou similaires». Incluez les produits acquis ou les charges engagées lorsque la méthode de comptabilité d’engagement s’applique. | Part IV concerne les transactions avec des parties liées étrangères, et non avec des parties liées américaines. | [1, p.2] [2, p.5] |
| Rubrique officielle 5472 29: Consideration paid for technical, managerial, engineering, construction, scientific, or like services | Si cette transaction avec une partie liée étrangère a eu lieu, déclarez son montant en dollars U.S. dans la catégorie «Contreparties payées pour des services techniques, de gestion, d’ingénierie, de construction, scientifiques ou similaires». Incluez les produits acquis ou les charges engagées lorsque la méthode de comptabilité d’engagement s’applique. | Part IV concerne les transactions avec des parties liées étrangères, et non avec des parties liées américaines. | [1, p.2] [2, p.5] |
| Partie 5 : autres transactions des entités fiscalement ignorées | Une entité U.S. DE détenue par un sujet étranger coche Part V et joint une description des autres transactions visées qui ne sont pas déclarées dans Part IV, notamment les encaissements et paiements liés à la constitution, la dissolution, l’acquisition, la cession, les apports et les distributions. | Entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger. Les transactions concernées n’ont pas été déclarées dans Part IV. | [2, p.6] |
| Caractère suffisant des pièces justificatives | Conservez des livres et documents permanents suffisants pour établir l’exactitude de la déclaration fédérale et du traitement des transactions entre parties liées, en respectant également les exigences détaillées de la section 1.6038A-3 des règlements. | — | [2, p.3] |
| Déclencheur de transaction à déclarer | Une société déclarante doit généralement déposer Form 5472 si, au cours de l’année fiscale, elle effectue une transaction à déclarer avec une partie liée, étrangère ou des U.S. Les seuls revenus d’exploitation ne déterminent pas l’obligation de déclaration. | — | [2, p.2] |
| Formulaire distinct pour les parties liées | Préparez un Form 5472 distinct pour chaque partie liée, étrangère ou des U.S., avec laquelle la société déclarante a eu des transactions à déclarer. La rubrique 1g correspond au nombre total de formulaires 5472 déposés pour cette année fiscale. | — | [2, p.3] |
Comprendre les exigences dans leur contexte
Partie 3 à répéter pour la partie liée concernée
Chaque déclarant remplit Part III, même si cette partie liée était déjà identifiée dans Part II comme actionnaire étranger 25%.[2, p.5]
USD anglais
Fournissez les informations Form 5472 en anglais et déclarez les montants en dollars U.S..[1, p.1]
Valeur Ligne1f
La rubrique 1f correspond à la valeur totale en dollars U.S. des transactions avec des parties liées étrangères sur ce Form 5472, y compris Part V pour une entité U.S. DE détenue par un sujet étranger. Ne remplissez pas 1f pour les transactions avec une partie liée des U.S.[2, p.3]
Ligne sans employé15
Pour la branche employeur ordinaire, line 15 demande la première date de versement des salaires ou rentes, avec N/A renseigné si aucun salarié n'est prévu. Un demandeur agissant en tant qu'agent de retenue suit les instructions distinctes concernant la date de début des paiements aux étrangers non-résidents.[3, p.6]
Conditions d’application: Les cas de l’employeur ordinaire et de l’agent chargé de la retenue sont distincts ; l’absence de salariés ne supprime pas l’obligation d’indiquer la date applicable à un agent chargé de la retenue.
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Supposons qu’une pièce de la LLC indique que son propriétaire personne physique non résidente a été payé pour un travail précis. Le préparateur crée un dossier de prestation distinct au lieu de fusionner le paiement avec le tableau des apports. Il identifie l’auteur du travail, la partie facturée, ce que décrit la facture et la pièce de paiement étayant le règlement allégué. Des honoraires promis mais non payés sont signalés avec la question de méthode comptable, au lieu d’être écartés parce que le relevé bancaire ne montre rien. Si un autre virement est décrit comme restitution de capital, il reste distinct jusqu’à ce que sa propre explication soit étayée. Le préparateur relève les incohérences entre contrat, facture et libellé de paiement afin de les faire préciser. Rien de cela ne suppose que l’organisation décrite soit la bonne qualification juridique. L’exemple aboutit à une question documentée de prestation et à une liste de points nécessitant l’examen approprié. Il n’invente pas d’exonération de retenue à la source, ne décide pas que le propriétaire est salarié ou indépendant, ne détermine pas de prix de pleine concurrence et ne conclut pas qu’une déclaration personnelle précise est requise. Déplacer le montant vers une colonne de tableur plus simple ne répond pas à ces questions supplémentaires.[1, p.2] [2, p.5] [2, p.6]
Transformer les pièces en plan de préparation
Utilisez le dossier pour expliciter le périmètre de préparation. Identifiez la description étayée de l’opération et la catégorie envisagée, puis listez séparément les questions non résolues de qualification, d’engagement, de retenue à la source ou de prix. Form 5472 exige des renseignements en anglais et des montants en dollars U.S., un formulaire distinct par partie liée pertinente ayant des opérations à déclarer, et l’identification en Part III même si la partie figure en Part II. Conservez les preuves réelles de la prestation pour que l’explication déclarative finale ne repose pas seulement sur un libellé de virement. Un type d’entité pris en charge ne garantit pas que toutes ses opérations relèvent d’un produit simplifié. Le forfait annuel standard de SpeedEIN concerne les faits pris en charge d’une DE à associé unique constituée aux U.S., détenue par une personne physique non résidente ; il n’implique pas de services de déclaration de revenus de sociétés ordinaires, de fiscalité personnelle, de prix de transfert ou de retenue à la source. Demandez des précisions sur cette limite avec le dossier de prestation précis, plutôt que de qualifier le paiement de financement ordinaire uniquement pour entrer dans un forfait. La décision utile porte sur ce qui peut être préparé sur des faits étayés et ce qui exige encore une évaluation distincte.[1, p.2] [2, p.5] [2, p.6]
Trois vérifications avant de poursuivre
- Le contrat, la facture et la chaîne de paiement décrivent-ils le même travail, les mêmes parties et le même montant ?
- Les paiements de prestations restent-ils distincts des apports, distributions et autres mouvements du propriétaire jusqu’à ce que leur qualification soit étayée ?
- Les questions de méthode comptable, de retenue à la source, de prix et de périmètre du service sont-elles clairement identifiées plutôt que résolues par une étiquette commode ?
Guides de préparation associés
- Relevés de prestataire de paiement et Form 5472 : distinguer les ventes des virements du propriétaire
- Opérations personnelles et de la LLC sur un même relevé : établir un registre de séparation vérifiable
- Un prêt entre parties liées peut faire passer un dépôt au-delà d’un flux de travail simplifié de transfert d’argent
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Form 5472 (Rev. December 2023) — Rev. December 2023
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis