Avis de déclaration des taxes sur l’emploi après l’EIN : comparer au choix de SS-4
· Lecture minimale 6
La réponse dans cette situation
Après attribution EIN, un propriétaire peut être surpris par le formulaire d’un courrier de taxes sur l’emploi. Comparez d’abord avis et demande au lieu de supposer l’avis erroné ou un nouvel EIN correctif. Retrouvez la version SS-4 utilisée, prévision de salariés et choix Form 944, et gardez tout le courrier. Cela prépare une question ciblée sur compte et instruction existants. Cela ne décide pas statut de travailleur, calcul de paie ou supériorité du souvenir sur les pièces.[1, p.5] [1, p.6]
Quels faits peuvent changer la réponse ?
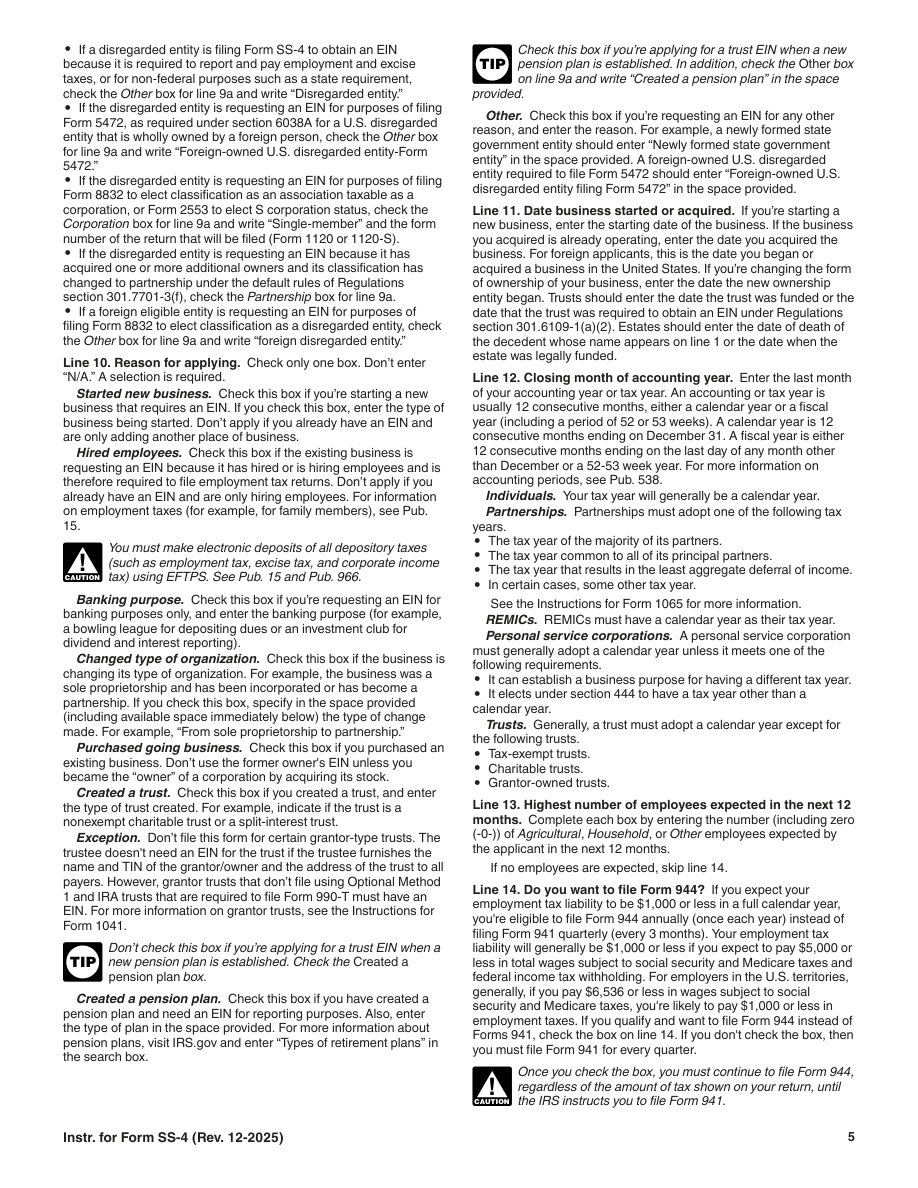
SS-4 distingue effectifs attendus, option Form 944 de la ligne 14 et première rémunération pertinente. L’option Form 944 a ses conditions, dont salariés prévus et seuil annuel spécifié de dette de taxes sur l’emploi. Ce n’est pas une case générale petite entreprise. Après choix selon instructions, l’exigence Form 944 continue jusqu’à instruction IRS de déposer Form 941. Ne lisez pas chaque avis par cette règle sans son contenu réel. Qualification salarié ou indépendant, instruction de compte déjà émise ou paie peut nécessiter conseil séparé au-delà de l’EIN.[1, p.5] [1, p.6]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Option pour le formulaire 944 | Un demandeur qui s'attend à ce qu'une obligation annuelle d'impôt sur le travail ne dépasse pas $1,000 peut sélectionner le dépôt annuel Form 944 selon les instructions line 14. Une fois sélectionnée, cette exigence de dépôt continue jusqu'à ce que le IRS demande à l'employeur de déposer le Form 941. | Des salariés sont prévus. Le demandeur remplit les conditions d’admissibilité à Form 944 et choisit ce mode de déclaration. | [1, p.5] |
| Aucun employé skip14 | Line 13 demande le nombre d'employés attendu le plus élevé dans chaque catégorie au cours des prochains mois 12, y compris zéro. Ignorez line 14 si aucun employé n’est attendu. | — | [1, p.5] |
| Ligne sans employé15 | Pour la branche employeur ordinaire, line 15 demande la première date de versement des salaires ou rentes, avec N/A renseigné si aucun salarié n'est prévu. Un demandeur agissant en tant qu'agent de retenue suit les instructions distinctes concernant la date de début des paiements aux étrangers non-résidents. | Les cas de l’employeur ordinaire et de l’agent chargé de la retenue sont distincts ; l’absence de salariés ne supprime pas l’obligation d’indiquer la date applicable à un agent chargé de la retenue. | [1, p.6] |
| Rubrique officielle SS-4 13: Highest number of employees expected in the next 12 months (enter -0- if none) | Entrez séparément le nombre attendu le plus élevé pour les employés agricoles, domestiques et Other. Entrez 0 là où aucun employé n'est attendu et ignorez line 14 lorsqu'aucun employé n'est attendu. | — | [2, p.1] [1, p.5] |
| Rubrique officielle SS-4 14: If you expect your employment tax liability to be $1,000 or less | Si des employés sont attendus, cochez cette case uniquement lorsque vous êtes éligible et que vous choisissez le dépôt annuel Form 944 plutôt que le dépôt trimestriel Form 941. Il ne s’agit pas d’une case générale pour un candidat sans salariés. | — | [2, p.1] [1, p.5] |
| Rubrique officielle SS-4 15: First date wages or annuities were paid (month, day, year) | Sous la branche employeur ordinaire, saisissez la première date de versement du salaire ou de la rente, ou N/A si aucun salarié n'est prévu. Un demandeur agissant en tant qu’agent de retenue suit séparément les instructions concernant le début des paiements aux étrangers non-résidents. | Les branches applicables à l’employeur ordinaire et à l’agent chargé de la retenue sont distinctes ; l’absence de salariés ne supprime pas l’obligation d’indiquer la date applicable à un agent chargé de la retenue. | [2, p.1] [1, p.6] |
Comprendre les exigences dans leur contexte
Déclaration d’un numéro d’identification employeur antérieur
Line 18 demande si le demandeur a déjà reçu un EIN. Si oui, entrez ce EIN antérieur.[2, p.1]
Caractère suffisant des pièces justificatives
Conservez des livres et documents permanents suffisants pour établir l’exactitude de la déclaration fédérale et du traitement des transactions entre parties liées, en respectant également les exigences détaillées de la section 1.6038A-3 des règlements.[3, p.3]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Imaginons un propriétaire fictif, Owen, recevant un avis après aide à l’EIN de la LLC. Il se souvient entreprise petite sans savoir si la ligne 14 a été remplie. Son dossier comparatif contient avis, demande soumise disponible, faits initiaux de salariés et courrier ultérieur modifiant l’instruction. Il distingue réponse de demande et communication IRS selon leur contenu. La version absente reste pièce manquante, pas une réponse «non» reconstituée avec assurance. Owen demande l’examen de la différence avant de répondre. Il n’ignore pas l’avis pour absence de ventes et ne remplit pas un nouveau SS-4 au lieu de comprendre le compte. Si prévision ou travailleurs réels différaient de son hypothèse, il l’explicite. L’exemple ne juge pas l’avis erroné et ne prescrit pas de déclaration de paie particulière. Il montre les preuves d’une question précise sur l’instruction de dépôt du compte.[1, p.5] [1, p.6]
Transformer les pièces en plan de préparation
Gardez formulaires et périodes visibles au partage et demandez l’exigence existante plutôt que de nommer toute paie problème EIN. Un préparateur peut récupérer les pièces dans son accord, sans inclusion automatique de conformité paie ou contestation IRS. Ne présentez pas le service EIN de SpeedEIN comme pouvoir de choisir un autre régime continu de déclaration d’emploi sans examen. Utilisez avis réel et conseil qualifié selon le cas. Consignez prochaine action confirmée et instruction IRS résultante pour ne pas répéter l’incertitude.[1, p.5] [1, p.6]
Trois vérifications avant de poursuivre
- Que disent le SS-4 soumis et les courriers IRS ultérieurs sur l’instruction de dépôt ?
- Le choix Form 944 a-t-il été fait selon admissibilité plutôt que supposé par taille ?
- L’avis est-il attribué au bon examen plutôt qu’ignoré ou remplacé par un nouvel EIN ?
Guides de préparation associés
- Acheter une LLC existante : examiner les pièces IRS avant une mise à jour ordinaire
- Deux EIN figurent dans les documents d’une même LLC : constituer un dossier de rapprochement d’identité pour l’IRS
- SS-4, Line 14 : une option pour Form 944, pas une case générale pour les petites entreprises
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis