Arriva un avviso sulle imposte sul lavoro dopo l'EIN: confrontarlo con la scelta SS-4
· 6 lettura minima
La risposta per questa situazione
Dopo l'assegnazione EIN, il titolare può ricevere corrispondenza sulle imposte sul lavoro e sorprendersi del modulo nominato. Il primo passo utile è confrontare avviso e domanda, non indovinare che sia sbagliato o che un nuovo EIN risolva. Recuperare l'SS-4 effettivamente usato, previsione dei dipendenti e scelta Form 944 e conservare tutta la corrispondenza. Prepara una domanda mirata sul conto e sull'istruzione dichiarativa esistenti. Non decide status dei lavoratori, non calcola retribuzioni né rende la memoria del titolare più autorevole dei documenti.[1, p.5] [1, p.6]
Quali fatti possono cambiare la valutazione?
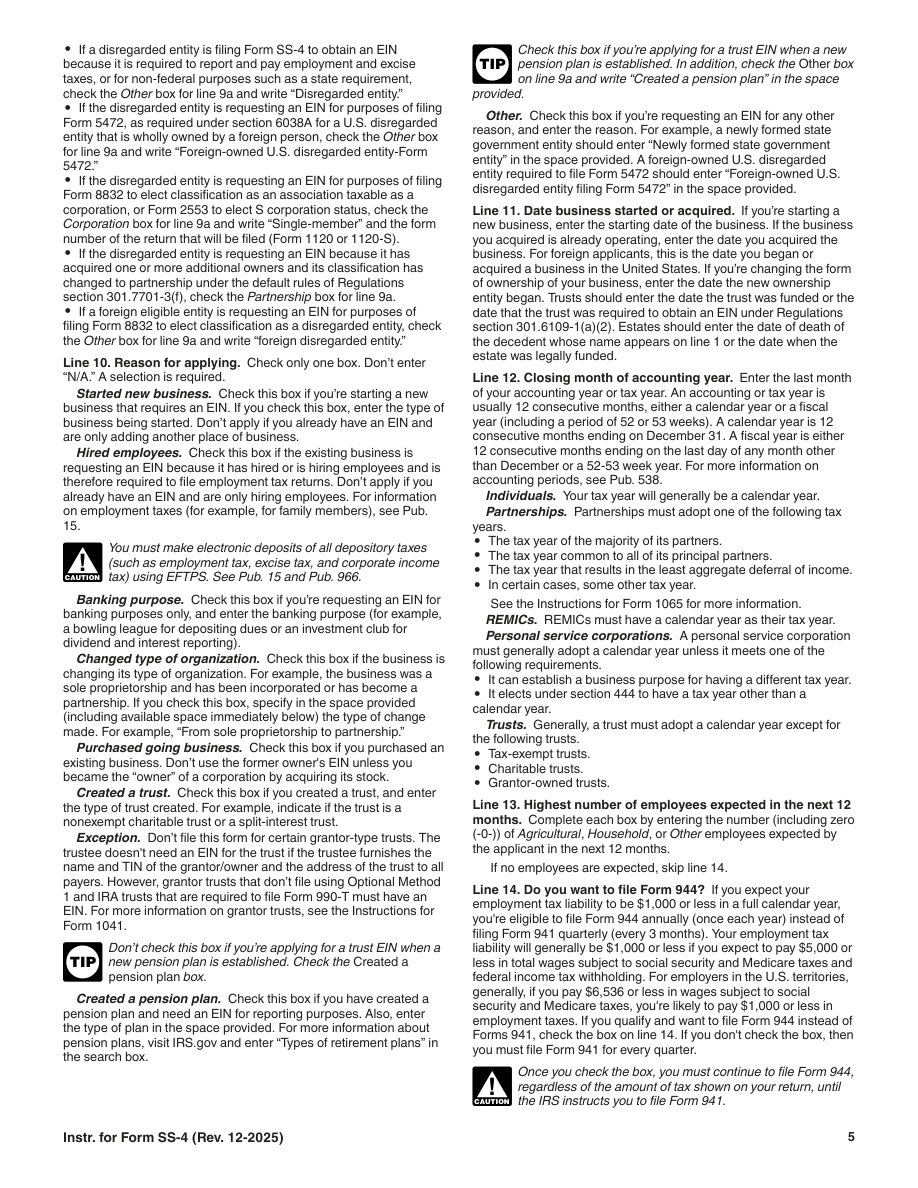
L'SS-4 distingue dipendenti previsti, opzione Form 944 alla riga 14 e informazioni pertinenti sulle prime retribuzioni. L'opzione dichiarata Form 944 ha condizioni di idoneità, compresi dipendenti attesi e soglia annuale specificata delle imposte sul lavoro. Non è una casella generale di piccola impresa. Scelta secondo le istruzioni, l'obbligo Form 944 continua finché l'IRS indica al datore di presentare Form 941. Non usare la regola per ogni avviso senza leggerlo. Classificazione dipendente o autonomo, istruzione già emessa o obbligo sulle retribuzioni possono richiedere consulenza separata oltre l'assistenza EIN.[1, p.5] [1, p.6]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Opzione per il modulo 944 | Un richiedente che prevede un debito annuale per imposte sull'occupazione non superiore a $1,000 può scegliere la presentazione annuale Form 944 secondo le istruzioni di line 14. Una volta effettuata la scelta, l'obbligo di presentazione continua finché l'IRS non richiede al datore di lavoro di presentare Form 941. | Si prevede di avere dipendenti. Il richiedente soddisfa i requisiti di ammissibilità del Form 944 e sceglie tale modalità di presentazione. | [1, p.5] |
| Nessun dipendente salta14 | Line 13 richiede il numero massimo previsto di dipendenti in ciascuna categoria durante i prossimi mesi 12, incluso zero. Salta line 14 se non sono previsti dipendenti. | — | [1, p.5] |
| Nessun dipendente linea15 | Per il ramo ordinario del datore di lavoro, line 15 chiede la prima data in cui sono stati pagati gli stipendi o le rendite, con N/A inserito se non sono previsti dipendenti. Un richiedente che agisce in qualità di sostituto d'imposta segue le istruzioni separate per la data in cui iniziano i pagamenti agli stranieri non residenti. | Il caso del datore di lavoro ordinario e quello del sostituto d'imposta sono distinti; l'assenza di dipendenti non elimina un eventuale requisito sulla data applicabile al sostituto d'imposta. | [1, p.6] |
| Campo ufficiale SS-4 13: Highest number of employees expected in the next 12 months (enter -0- if none) | Inserisci separatamente il numero più alto previsto per i dipendenti del settore agricolo, domestico e Other. Inserisci 0 dove non sono previsti dipendenti e salta line 14 quando non sono previsti dipendenti. | — | [2, p.1] [1, p.5] |
| Campo ufficiale SS-4 14: If you expect your employment tax liability to be $1,000 or less | Se sono previsti dipendenti, seleziona questa casella soltanto se il richiedente è idoneo e sceglie la presentazione annuale Form 944 anziché quella trimestrale Form 941. Non è una casella generale per un richiedente privo di dipendenti. | — | [2, p.1] [1, p.5] |
| Campo ufficiale SS-4 15: First date wages or annuities were paid (month, day, year) | Sotto il ramo del datore di lavoro ordinario, inserire la data del primo pagamento dello stipendio o della rendita, oppure N/A se non sono previsti dipendenti. Un richiedente che agisce in qualità di sostituto d'imposta segue separatamente le istruzioni relative all'inizio dei pagamenti agli stranieri non residenti. | Il caso del datore di lavoro ordinario e quello del sostituto d'imposta sono distinti; l'assenza di dipendenti non elimina un eventuale requisito sulla data applicabile al sostituto d'imposta. | [2, p.1] [1, p.6] |
Leggere i requisiti nel loro contesto
Indicazione di un precedente numero identificativo del datore di lavoro
Line 18 chiede se il richiedente ha ricevuto in precedenza un EIN. Se sì, inserisci quello precedente EIN.[2, p.1]
Sufficienza dei documenti giustificativi
Conservare libri e registri permanenti sufficienti a stabilire la correttezza della dichiarazione dei redditi federale e il trattamento delle transazioni con parti correlate, insieme ai requisiti dettagliati della sezione Regolamenti 1.6038A-3.[3, p.3]
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si immagini il titolare ipotetico Owen che riceva un avviso dopo l'aiuto alla domanda EIN della LLC. Ricorda di aver detto piccola società, non se fosse compilata la riga 14. Crea un fascicolo con avviso reale, domanda inviata se disponibile, fatti iniziali dei dipendenti e corrispondenza successiva che cambi istruzioni. Distingue risposta della domanda e comunicazione IRS successiva annotandone il contenuto reale. Se non trova la versione presentata, è documento mancante, non una risposta no ricostruita con certezza. Chiede esame appropriato della differenza prima di rispondere. Non ignora l'avviso per mancanza di vendite né compila un nuovo SS-4 anziché comprendere il conto esistente. Se previsione o lavoratori reali differiscono da quanto pensava, li esplicita. L'esempio non decide errato un avviso o dovuta una particolare dichiarazione di lavoro. Dimostra prove per una domanda circoscritta e rispondibile sulle istruzioni del conto.[1, p.5] [1, p.6]
Organizzare i documenti in un piano di preparazione
Condividere etichette dei moduli e periodi visibili e chiedere del requisito esistente senza chiamare ogni tema un problema EIN. Il preparatore può recuperare documenti nell'ambito concordato, non automaticamente gestire retribuzioni o contestare avvisi IRS. Non presentare il servizio EIN SpeedEIN come autorità per scegliere un altro metodo occupazionale continuativo senza esame applicabile. Usare istruzioni reali dell'avviso e consulenza qualificata ove appropriato. Registrare il prossimo passo confermato e conservare le istruzioni IRS risultanti per non ripetere l'incertezza.[1, p.5] [1, p.6]
Tre verifiche prima di procedere
- Cosa dicono SS-4 realmente inviato e corrispondenza IRS successiva sulle istruzioni?
- Il Form 944 fu scelto secondo l'idoneità dichiarata, non presunto dalla dimensione?
- La domanda dell'avviso è assegnata all'esame appropriato, non ignorata o sostituita da una nuova richiesta EIN?
Guide di preparazione correlate
- Acquistare una LLC esistente: esaminare i registri IRS prima di un aggiornamento ordinario
- Nei documenti di una LLC compaiono due EIN: creare un fascicolo di riconciliazione dell'identità IRS
- SS-4 Line 14 è un'opzione fiscale Form 944, non una casella di controllo generale per le piccole imprese
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste