Plusieurs numéros apparaissent dans les pièces de la société : relier chaque formulaire IRS au bon identifiant
· Lecture minimale 7
La réponse dans cette situation
Les pièces de constitution, l’avis EIN et les documents du propriétaire peuvent tous comporter des numéros d’apparence officielle. La question n’est pas de choisir le numéro le plus formel, mais l’identité demandée par la rubrique précise de l’IRS. Créez une grille de correspondance indiquant le formulaire et la ligne, la personne ou l’entité décrite, le type d’identifiant requis et le document qui l’étaye. Conservez un numéro de registre d’État dans le dossier de contexte au lieu de supposer qu’il appartient à une rubrique EIN. Cette méthode est particulièrement utile lorsqu’un dossier de préparation comprend SS-4, Form 5472, Form 8832 ou une mise à jour professionnelle. Elle évite de réutiliser un identifiant authentique pour la mauvaise partie simplement parce qu’il était facile à trouver.[1, p.7] [2, p.4] [2, p.5]
Quels faits peuvent changer la réponse ?
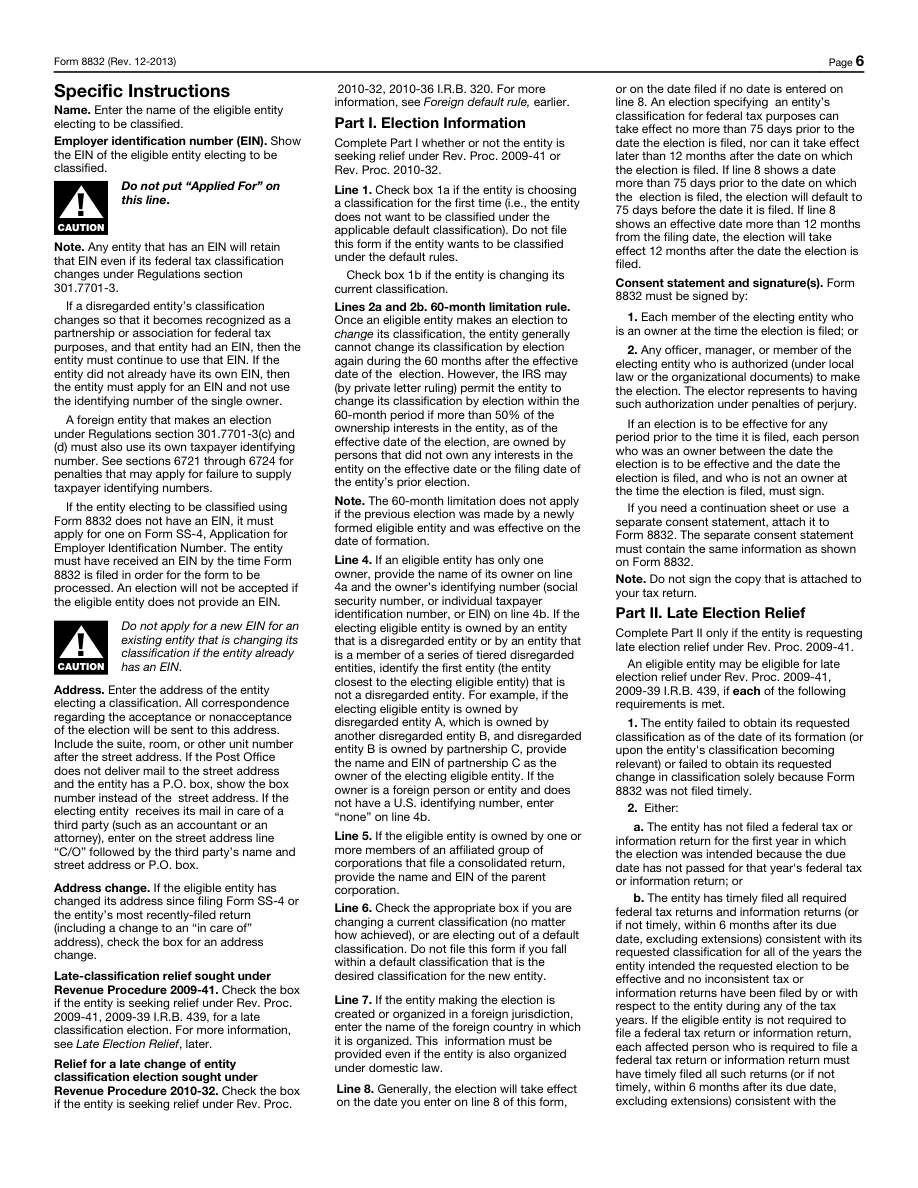
Form 8832 exige l’EIN propre à l’entité et n’accepte pas Applied For ; une entité possédant déjà un EIN le conserve après un changement de classification. Form 5472 distingue également l’EIN de l’entité déclarante de l’identification du propriétaire étranger. Les rubriques applicables d’ID de référence et de FTIN de l’actionnaire étranger suivent leurs propres règles. L’instruction relative à une U.S. DE détenue par un propriétaire étranger permettant None ou N/A lorsque celui-ci n’a pas de FTIN n’autorise pas généralement à laisser chaque rubrique d’identification vide. L’exception foreign ou N/A du SS-4 exige séparément que la personne responsable ne possède ni SSN ni ITIN et ne soit admissible à obtenir aucun de ces numéros.[1, p.7] [2, p.4] [2, p.5]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Numéro d’identification employeur requis | Form 8832 nécessite le propre EIN de l'entité ; Applied For n’est pas accepté. Une entité qui possède déjà un EIN conserve ce EIN après un changement de classification. | — | [1, p.7] |
| Identifiant de référence en cas d'identification manquante | Lorsque l’actionnaire étranger concerné n’a pas de numéro d’identification des U.S. inscrit dans Part II, utilisez l’identifiant de référence ID exigé par les instructions. Cet ID est créé par l’entité déclarante ou son représentant ; il ne fait pas l’objet d’une demande distincte à l’IRS. | — | [2, p.4] |
| Absence de numéro fiscal étranger pour une entité fiscalement ignorée | Une entité U.S. DE détenue par un sujet étranger déclare les FTINs de ses propriétaires étrangers directs et ultimes, s’ils en ont. Si un propriétaire n’a pas de FTIN, inscrivez «None» ou «N/A» dans ce champ. Les règles des autres catégories d’entités déclarantes doivent être examinées séparément. | Entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger. | [2, p.5] |
| Déclaration d’un numéro d’identification employeur antérieur | Line 18 demande si le demandeur a déjà reçu un EIN. Si oui, entrez ce EIN antérieur. | — | [3, p.1] |
| Exception relative à l’identification | Inscrivez «foreign» ou «N/A» à l’emplacement «line 7b» uniquement si la personne responsable ne possède ni SSN ni ITIN et n’est admissible à obtenir aucun de ces numéros. Cette ligne doit comporter une réponse. | La personne responsable ne possède ni SSN ni ITIN. La personne responsable n’est admissible à obtenir ni SSN ni ITIN. | [4, p.3] |
| Rubrique officielle 5472 1b: Employer identification number | Indiquez l’EIN de l’entité déclarante, et non le numéro d’identification de son propriétaire. | — | [5, p.1] |
Comprendre les exigences dans leur contexte
Rubrique officielle 5472 4b(1): U.S. identifying number, if any
S'il existe un numéro d'identification U.S., saisissez un SSN ou un ITIN pour une personne physique, ou un EIN pour une autre entité.[5, p.1] [2, p.4]
Rubrique officielle 5472 4b(2): Reference ID number (see instructions)
Un actionnaire étranger concerné sans numéro d’identification U.S. utilise une référence ID : des lettres, des chiffres ou les deux, ne dépassant pas les caractères 50 et cohérents d’une année à l’autre.[5, p.1] [2, p.4]
Rubrique officielle 5472 4b(3): Foreign taxpayer identification number (FTIN), if any
Une entité U.S. DE détenue par un sujet étranger indique le FTIN de son propriétaire étranger, s’il en possède un, ou «None» ou «N/A» s’il n’en possède pas. Vérifiez séparément les règles applicables aux autres déclarants.[5, p.1] [2, p.5]
Rubrique officielle 8822-B 4b: Employer identification number
Saisissez le EIN de l'entreprise.[6, p.1]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Imaginons qu’un préparateur reçoive un avis EIN de la LLC, le document fiscal étranger du propriétaire et un reçu de constitution d’État. La grille place d’abord l’EIN de la LLC en face des rubriques demandant l’identifiant de l’entreprise ou de l’entité déclarante. Elle crée ensuite une ligne différente pour une rubrique de propriétaire dans Form 5472 Part II. Si aucun identifiant U.S. de l’actionnaire étranger concerné n’y est renseigné, le préparateur consigne la question de l’ID de référence requis au lieu d’emprunter l’EIN de la LLC. L’entité déclarante ou son représentant crée cet ID de référence ; il ne résulte pas d’une demande distincte auprès de l’IRS. Une autre ligne indique si le propriétaire étranger possède un FTIN et l’instruction particulière aux DE applicable en cas d’absence de FTIN. La référence d’État garde une étiquette précisant son origine et son usage, pour éviter qu’elle ne glisse dans une rubrique d’identifiant IRS lors d’une copie. Une question d’identification du propriétaire non résolue reste visible. L’exercice n’invente pas un SSN, ne présume pas l’admissibilité à un ITIN et ne transforme pas l’absence d’un numéro en permission d’utiliser n’importe quel autre numéro disponible. Il produit une grille par rubrique qu’une autre personne peut contrôler à partir des documents originaux.[1, p.7] [2, p.4] [2, p.5]
Transformer les pièces en plan de préparation
Examinez la grille par partie et par rubrique avant de remplir les formulaires. Pour une personne physique possédant un identifiant U.S. dans la rubrique pertinente de Form 5472, les instructions distinguent SSN ou ITIN de l’EIN utilisé pour une autre entité. Lorsqu’un ID de référence s’applique, préservez le format autorisé de lettres et chiffres, la longueur maximale et la continuité entre années, au lieu d’inventer un nouveau libellé pour chaque fichier. None, N/A et Applied For ne sont pas des descriptions interchangeables de l’incertitude : chacune doit être évaluée selon l’instruction de la rubrique concernée. La grille finale doit montrer les identifiants confirmés et les questions ouvertes, sans afficher une conclusion non étayée. SpeedEIN peut évaluer l’assistance pertinente concernant les documents EIN ou la préparation dans son périmètre, mais cette méthode d’organisation ne promet pas un nouveau numéro de l’IRS, ne crée pas d’admissibilité du propriétaire à un identifiant fiscal (ID) et ne remplace pas les règles des autres formulaires examinés.[1, p.7] [2, p.4] [2, p.5]
Trois vérifications avant de poursuivre
- Dans chaque rubrique renseignée, l’identifiant correspond-il à l’entité ou à la personne précise décrite par cette rubrique ?
- L’absence de FTIN, d’ID U.S. du propriétaire et l’exception conditionnelle SS-4 sont-elles traitées comme des questions différentes ?
- Chaque ID de référence et chaque EIN existant peut-il être relié à son origine, sans substitution d’une référence d’État ou du numéro d’une autre partie ?
Guides de préparation associés
- Foreign, None, N/A ou reference ID ? Les instructions de numéro absent diffèrent selon formulaire
- Deux EIN figurent dans les documents d’une même LLC : constituer un dossier de rapprochement d’identité pour l’IRS
- Si la partie responsable possède déjà un ITIN : gardez-le séparé du EIN du LLC.
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 5472 (Rev. December 2023) — Rev. December 2023
- Form 8822-B (Rev. December 2019) — Rev. December 2019
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis