Chega aviso de declaração de emprego após o EIN: compare à opção no SS-4
· 7 leitura mínima
A resposta para esta situação
Depois da atribuição de um EIN, o proprietário pode receber correspondência sobre uma declaração de tributos sobre o emprego e ficar surpreso com o formulário mencionado. O primeiro passo útil é comparar o aviso com o pedido, não adivinhar que o aviso está errado ou que um novo EIN resolverá o problema. Recupere a versão do SS-4 realmente usada, identifique a previsão de empregados e qualquer opção de Form 944 e preserve a correspondência intacta. Isso prepara uma pergunta focada sobre a conta existente e a instrução de declaração. Não determina a classificação dos trabalhadores, não fornece cálculos de folha nem dá à memória do proprietário sobre o pedido mais autoridade do que aos registros reais.[1, p.5] [1, p.6]
Quais fatos podem mudar a análise?
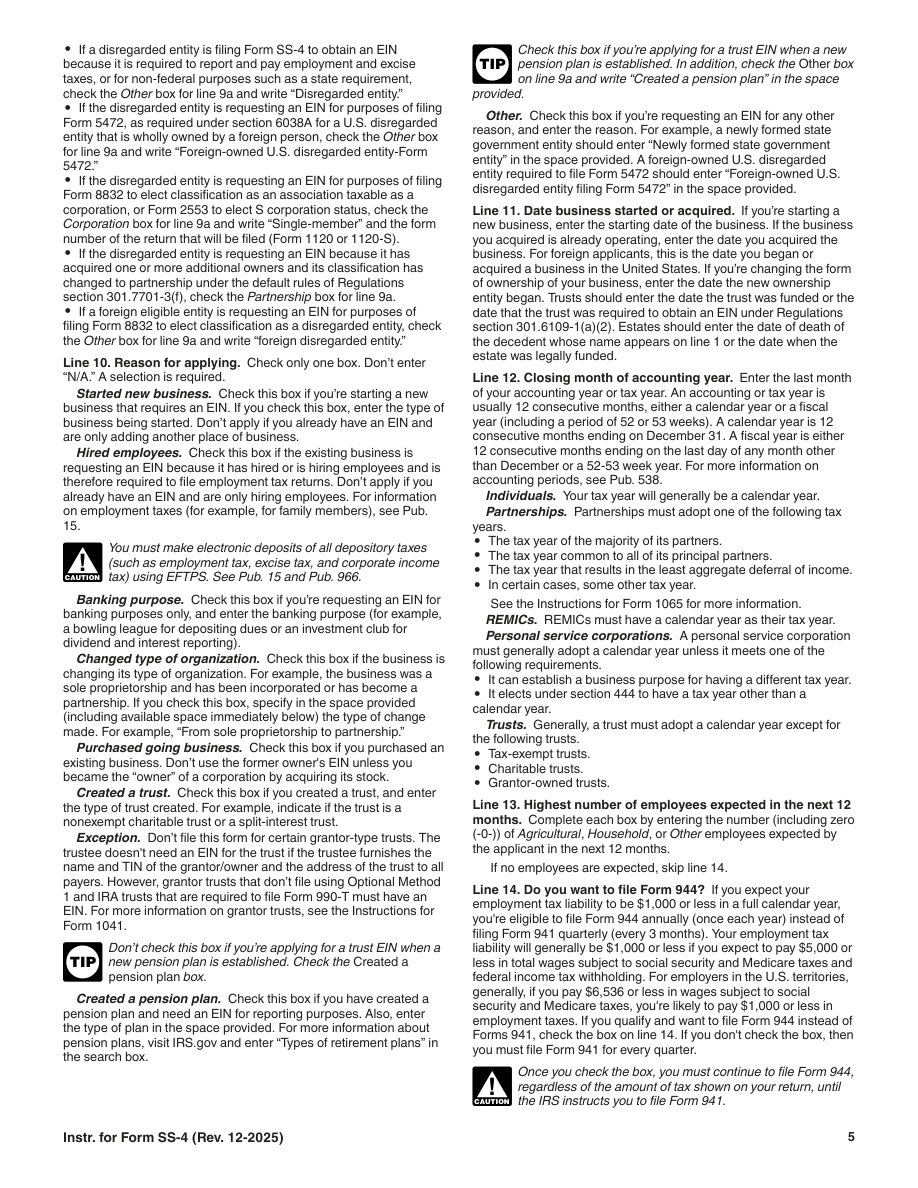
O SS-4 distingue as informações de empregados esperados da opção de Form 944 na linha 14 e das informações pertinentes de primeira remuneração. A opção indicada de Form 944 tem condições de elegibilidade, incluindo empregados esperados e o limite especificado de obrigação anual de tributos sobre o emprego. Não é uma caixa genérica para pequenas empresas. Uma vez selecionada segundo as instruções, a obrigação de apresentar Form 944 continua até o IRS instruir o empregador a apresentar Form 941. Não use essa regra para interpretar todo aviso sem examinar o que ele realmente diz. Uma questão sobre classificação como empregado ou prestador independente, uma instrução de conta já emitida ou uma obrigação de folha pode precisar de aconselhamento separado apropriado, além do apoio ao pedido de EIN.[1, p.5] [1, p.6]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Eleição Form944 | Um requerente que espera uma obrigação anual de imposto trabalhista não superior a $1,000 pode selecionar o arquivamento Form 944 anual de acordo com as instruções line 14. Uma vez selecionado, esse requisito de arquivamento continua até que o IRS instrua o empregador a registrar o Form 941. | Há previsão de empregados. O requerente cumpre os requisitos de elegibilidade do Form 944 e opta por esse método de declaração. | [1, p.5] |
| Nenhum funcionário ignora14 | Line 13 solicita o maior número esperado de funcionários em cada categoria durante os próximos meses 12, incluindo zero. Ignore line 14 se nenhum funcionário for esperado. | — | [1, p.5] |
| Nenhuma linha de funcionários15 | Na situação comum de empregador, line 15 pede a primeira data de pagamento de salários ou rendas periódicas (annuities), devendo indicar-se N/A se não estiverem previstos empregados. Um requerente que atue como agente de retenção segue a instrução separada relativa ao início dos pagamentos a estrangeiros não residentes. | Os ramos do empregador normal e do agente de retenção são separados; não ter funcionários não elimina a exigência de data do agente de retenção aplicável. | [1, p.6] |
| Campo oficial SS-4 13: Highest number of employees expected in the next 12 months (enter -0- if none) | Insira o maior número esperado separadamente para funcionários agrícolas, domésticos e Other. Insira 0 onde nenhum funcionário for esperado e ignore line 14 quando nenhum funcionário for esperado. | — | [2, p.1] [1, p.5] |
| Campo oficial SS-4 14: If you expect your employment tax liability to be $1,000 or less | Se forem esperados funcionários, marque esta caixa apenas quando for elegível e optar pelo arquivamento Form 944 anual em vez do Form 941 trimestral. Não é uma caixa geral para um candidato sem empregados. | — | [2, p.1] [1, p.5] |
| Campo oficial SS-4 15: First date wages or annuities were paid (month, day, year) | Na situação comum de empregador, insira a data do primeiro pagamento de salários ou rendas periódicas (annuity), ou N/A se não estiverem previstos empregados. Um requerente que atue como agente de retenção segue separadamente a instrução sobre o início dos pagamentos a estrangeiros não residentes. | Os ramos do empregador comum e do agente de retenção são distintos; não ter funcionários não elimina a exigência de data do agente de retenção aplicável. | [2, p.1] [1, p.6] |
Leia os requisitos no contexto correto
Indicação de um número de identificação do empregador anteriormente atribuído
Line 18 pergunta se o requerente recebeu anteriormente um EIN. Se sim, insira o EIN anterior.[2, p.1]
Suficiência de registros
Conserve livros e registos permanentes suficientes para demonstrar a correção da declaração federal e do tratamento das transações com partes relacionadas, juntamente com os requisitos detalhados da secção 1.6038A-3 dos regulamentos.[3, p.3]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Imagine um proprietário hipotético, Owen, que recebe um aviso de declaração depois de alguém ajudar no pedido de EIN da LLC. Ele se lembra de ter dito que a empresa era pequena, mas não lembra se a linha 14 foi preenchida. Owen cria um arquivo comparativo. Ele contém o aviso real, o pedido apresentado se disponível, os fatos originais relacionados aos empregados e qualquer correspondência posterior que altere a instrução. O arquivo distingue uma resposta no pedido de uma comunicação posterior do IRS e registra o que cada uma realmente diz. Se a versão apresentada não puder ser encontrada, ela é identificada como registro faltante, em vez de ser reconstruída como uma resposta negativa segura. Owen pede à pessoa apropriada que analise a diferença aparente antes de decidir como responder. Não ignora simplesmente o aviso porque o negócio não teve vendas nem completa um SS-4 novo como substituto para entender a conta existente. Se sua previsão original ou os fatos reais dos trabalhadores diferirem do que supunha, essas diferenças ficam explícitas. O exemplo não decide que um aviso contém erro nem que Owen deva apresentar determinada declaração de folha. Demonstra as provas necessárias para fazer uma pergunta restrita e respondível sobre a instrução de declaração da conta.[1, p.5] [1, p.6]
Organize os registros em um plano de preparação
Mantenha os nomes dos formulários e os períodos pertinentes visíveis ao compartilhar a questão e pergunte sobre o requisito existente, em vez de descrever todo assunto de tributos sobre o emprego como problema de EIN. Um preparador pode ajudar a recuperar o registro do pedido dentro do escopo acordado, mas isso não inclui automaticamente conformidade de folha ou uma disputa sobre aviso do IRS. O serviço de EIN da SpeedEIN não deve ser apresentado como autoridade para escolher um método diferente e contínuo de declaração de tributos sobre o emprego sem a análise aplicável. Use as instruções reais do aviso e aconselhamento qualificado conforme apropriado. Registre a próxima ação confirmada e preserve qualquer instrução resultante do IRS para que o trabalho futuro não repita a mesma incerteza.[1, p.5] [1, p.6]
Três verificações antes de prosseguir
- O que o SS-4 real e a correspondência posterior do IRS dizem da instrução?
- Houve escolha Form 944 pelas condições, não só pela dimensão do negócio?
- A pergunta do aviso foi atribuída à análise correta, não ignorada ou substituída por novo pedido EIN?
Guias de preparação relacionados
- Comprar uma LLC existente: analise registros do IRS antes de contratar atualização rotineira
- Dois números EIN aparecem nos registros de uma LLC: monte um dossiê de reconciliação de identidade perante o IRS
- SS-4 Line 14 é uma eleição Form 944, não uma caixa de seleção geral para pequenas empresas
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.