I documenti societari riportano numeri diversi: associare ogni modulo IRS all'identificativo corretto
· 6 lettura minima
La risposta per questa situazione
Gli atti di costituzione, l'avviso EIN e i documenti del titolare possono tutti contenere numeri dall'aspetto ufficiale. La domanda corretta non è quale sembri più formale, ma di chi richieda l'identità lo specifico campo IRS. Creare una tabella di corrispondenza degli identificativi con colonne per modulo e riga, persona o ente descritto, tipo di identificativo richiesto e documento di supporto. Tenere un numero del registro statale nel fascicolo di contesto anziché presumere che appartenga a un campo EIN. Questo metodo è particolarmente utile quando un fascicolo copre SS-4, Form 5472, Form 8832 o un aggiornamento aziendale. Impedisce di riutilizzare un identificativo autentico per la parte sbagliata soltanto perché era facile da trovare.[1, p.7] [2, p.4] [2, p.5]
Quali fatti possono cambiare la valutazione?
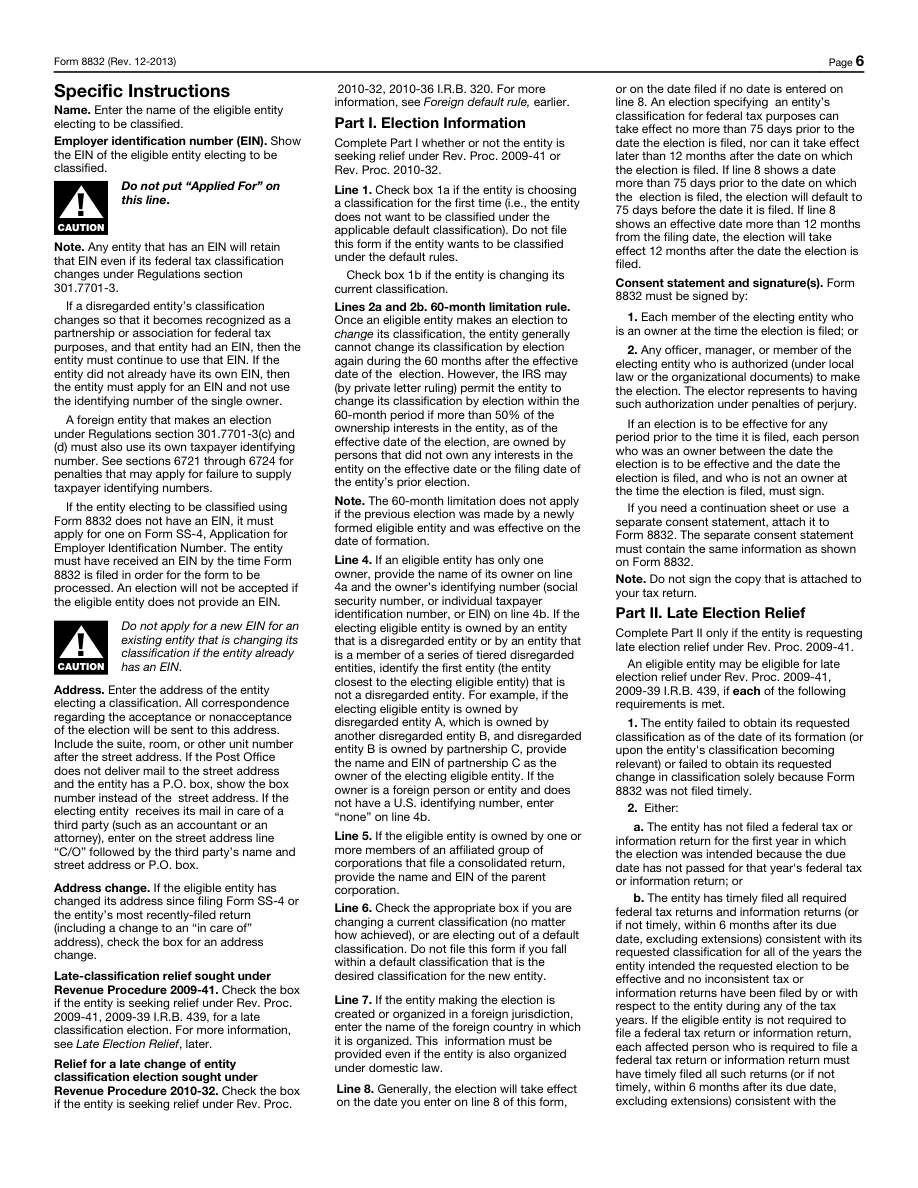
Il Form 8832 richiede l'EIN proprio dell'ente e non accetta Applied For; un ente che ha già un EIN lo conserva dopo un cambiamento di classificazione. Anche il Form 5472 distingue l'EIN dell'ente dichiarante dall'identificazione del titolare estero. I campi applicabili per l'ID di riferimento dell'azionista estero e per l'FTIN hanno regole proprie. L'istruzione per una DE statunitense (U.S.) di proprietà estera che consente None o N/A quando il titolare non ha un FTIN non autorizza in generale a lasciare vuoto ogni campo identificativo. L'eccezione foreign o N/A dell'SS-4 richiede separatamente che la persona responsabile non possieda un SSN né un ITIN e non sia idonea a ottenere nessuno dei due.[1, p.7] [2, p.4] [2, p.5]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
| Numero identificativo del datore di lavoro richiesto | Form 8832 richiede il EIN dell'entità; Applied For non è accettato. Un'entità che dispone già di uno EIN mantiene lo EIN dopo una modifica della classificazione. | — | [1, p.7] |
| Identificativo di riferimento quando manca quello statunitense | Quando per l'azionista estero interessato non è indicato un identificativo U.S. in Part II, usa l'ID di riferimento richiesto dalle istruzioni. Questo ID è creato dall'entità dichiarante o dal suo rappresentante e non costituisce una domanda separata all'IRS. | — | [2, p.4] |
| Assenza di identificativo fiscale estero per un’entità fiscalmente non separata dal proprietario | Una U.S. DE detenuta da un soggetto estero indica i FTINs dei propri proprietari esteri diretti e ultimi, se esistenti. Se un proprietario non ha un FTIN, inserire «None» oppure «N/A» in quel campo. Le regole di altre categorie di entità dichiaranti vanno esaminate separatamente. | Entità U.S. di proprietà estera fiscalmente non considerata separatamente. | [2, p.5] |
| Indicazione di un precedente numero identificativo del datore di lavoro | Line 18 chiede se il richiedente ha ricevuto in precedenza un EIN. Se sì, inserisci quello precedente EIN. | — | [3, p.1] |
| Eccezione relativa all’identificativo | Inserire «foreign» oppure «N/A» in «line 7b» soltanto se il responsabile non possiede né SSN né ITIN e non ha neppure i requisiti per ottenerli. La riga deve contenere una risposta. | La persona responsabile (responsible party) non ha un SSN né un ITIN. La persona responsabile (responsible party) non è idonea a ottenere un SSN né un ITIN. | [4, p.3] |
| Campo ufficiale 5472 1b: Employer identification number | Indicare l'EIN dell'ente dichiarante, non il numero identificativo del suo titolare. | — | [5, p.1] |
Leggere i requisiti nel loro contesto
Campo ufficiale 5472 4b(1): U.S. identifying number, if any
Se è presente un numero identificativo U.S., inserisci SSN o ITIN per un individuo o EIN per un'altra entità.[5, p.1] [2, p.4]
Campo ufficiale 5472 4b(2): Reference ID number (see instructions)
Un azionista straniero applicabile senza un numero identificativo U.S. utilizza un riferimento ID: lettere, numeri o entrambi, non più di 50 caratteri e coerente negli anni.[5, p.1] [2, p.4]
Campo ufficiale 5472 4b(3): Foreign taxpayer identification number (FTIN), if any
Un U.S. DE di proprietà straniera inserisce FTIN del proprietario straniero, se presente, o "None" o "N/A" quando non ce n'è. Controlla le diverse regole per gli altri filer.[5, p.1] [2, p.5]
Campo ufficiale 8822-B 4b: Employer identification number
Inserisci il codice EIN dell'attività.[6, p.1]
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si immagini che un preparatore riceva l'avviso EIN di una LLC, il documento fiscale estero del titolare e una ricevuta statale di costituzione. La tabella associa prima l'EIN della LLC ai campi che richiedono l'impresa o l'ente dichiarante. Crea poi una riga diversa per un campo del titolare nella Part II del Form 5472. Se per l'azionista estero pertinente non è inserito un identificativo statunitense (U.S.), il preparatore registra la questione dell'ID di riferimento richiesto anziché prendere l'EIN della LLC. L'ente dichiarante o il suo rappresentante crea tale ID di riferimento; non è una domanda separata all'IRS. Un'altra riga registra se il titolare estero ha un FTIN e la specifica istruzione DE che disciplina l'FTIN assente. Il riferimento statale resta etichettato per fonte e scopo, così da non finire in un campo identificativo IRS durante la copiatura. Una questione irrisolta sull'identificazione del titolare resta visibile. L'esercizio non inventa un SSN, non presume l'idoneità a un ITIN né tratta l'assenza di un numero come autorizzazione a sostituirlo con qualsiasi altro disponibile. Produce una mappa specifica per campo, verificabile sui documenti originali.[1, p.7] [2, p.4] [2, p.5]
Organizzare i documenti in un piano di preparazione
Esaminare la tabella per parte e per campo prima di compilare i moduli. Per una persona con un identificativo statunitense (U.S.) nel campo pertinente del Form 5472, le istruzioni distinguono SSN o ITIN dall'EIN usato per un altro ente. Quando si applica un ID di riferimento, preservarne il formato consentito di lettere e numeri, il limite di lunghezza e la continuità negli anni, anziché generare casualmente una nuova etichetta per ogni file. None, N/A e Applied For non sono descrizioni intercambiabili dell'incertezza; ciascuna va valutata secondo l'istruzione del campo specifico. La tabella completata dovrebbe mostrare identificativi confermati e domande irrisolte senza esporre una conclusione che le prove non possono sostenere. SpeedEIN può valutare l'assistenza pertinente sui documenti EIN o sulla preparazione entro il proprio ambito, ma questo metodo organizzativo non promette un nuovo numero IRS, non crea l'idoneità del titolare a un ID fiscale né sostituisce le regole degli altri moduli esaminati.[1, p.7] [2, p.4] [2, p.5]
Tre verifiche prima di procedere
- Per ogni campo compilato, l'identificativo è collegato all'ente o alla persona specifica che il campo descrive?
- Un FTIN assente, un ID U.S. del titolare assente e l'eccezione condizionata dell'SS-4 sono trattati come questioni diverse?
- Ogni ID di riferimento ed EIN esistente è rintracciabile alla propria origine senza sostituirlo con un riferimento statale o il numero di un'altra parte?
Guide di preparazione correlate
- Foreign, None, N/A o ID di riferimento? Le istruzioni sui numeri mancanti cambiano per modulo
- Nei documenti di una LLC compaiono due EIN: creare un fascicolo di riconciliazione dell'identità IRS
- Se la parte responsabile dispone già di un ITIN: tenerlo separato dallo EIN di LLC
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 5472 (Rev. December 2023) — Rev. December 2023
- Form 8822-B (Rev. December 2019) — Rev. December 2019
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste