W-8が期限切れ・不正確になった場合:EIN記録の置換とは別の問題
· 5 最小読み取り時間
この状況での結論
税務フォームが失効したという連絡で、事業の税番号まで失ったように感じる場合があります。別のEIN申請を購入する前に、依頼が示す書類を確認します。税務上の外国ステータスの証明書の有効性と、割り当てられたEINが存続することは別問題です。時間の経過や内容の不正確さで証明書の交換が必要でも、事業体の識別番号は同じことがあります。会社のEINと識別履歴、一方に証明書・宛先・根拠となる事実を置く、二本立ての記録が実務的です。[1, p.3] [2, p.1] [3]
判断を左右する事実は何か
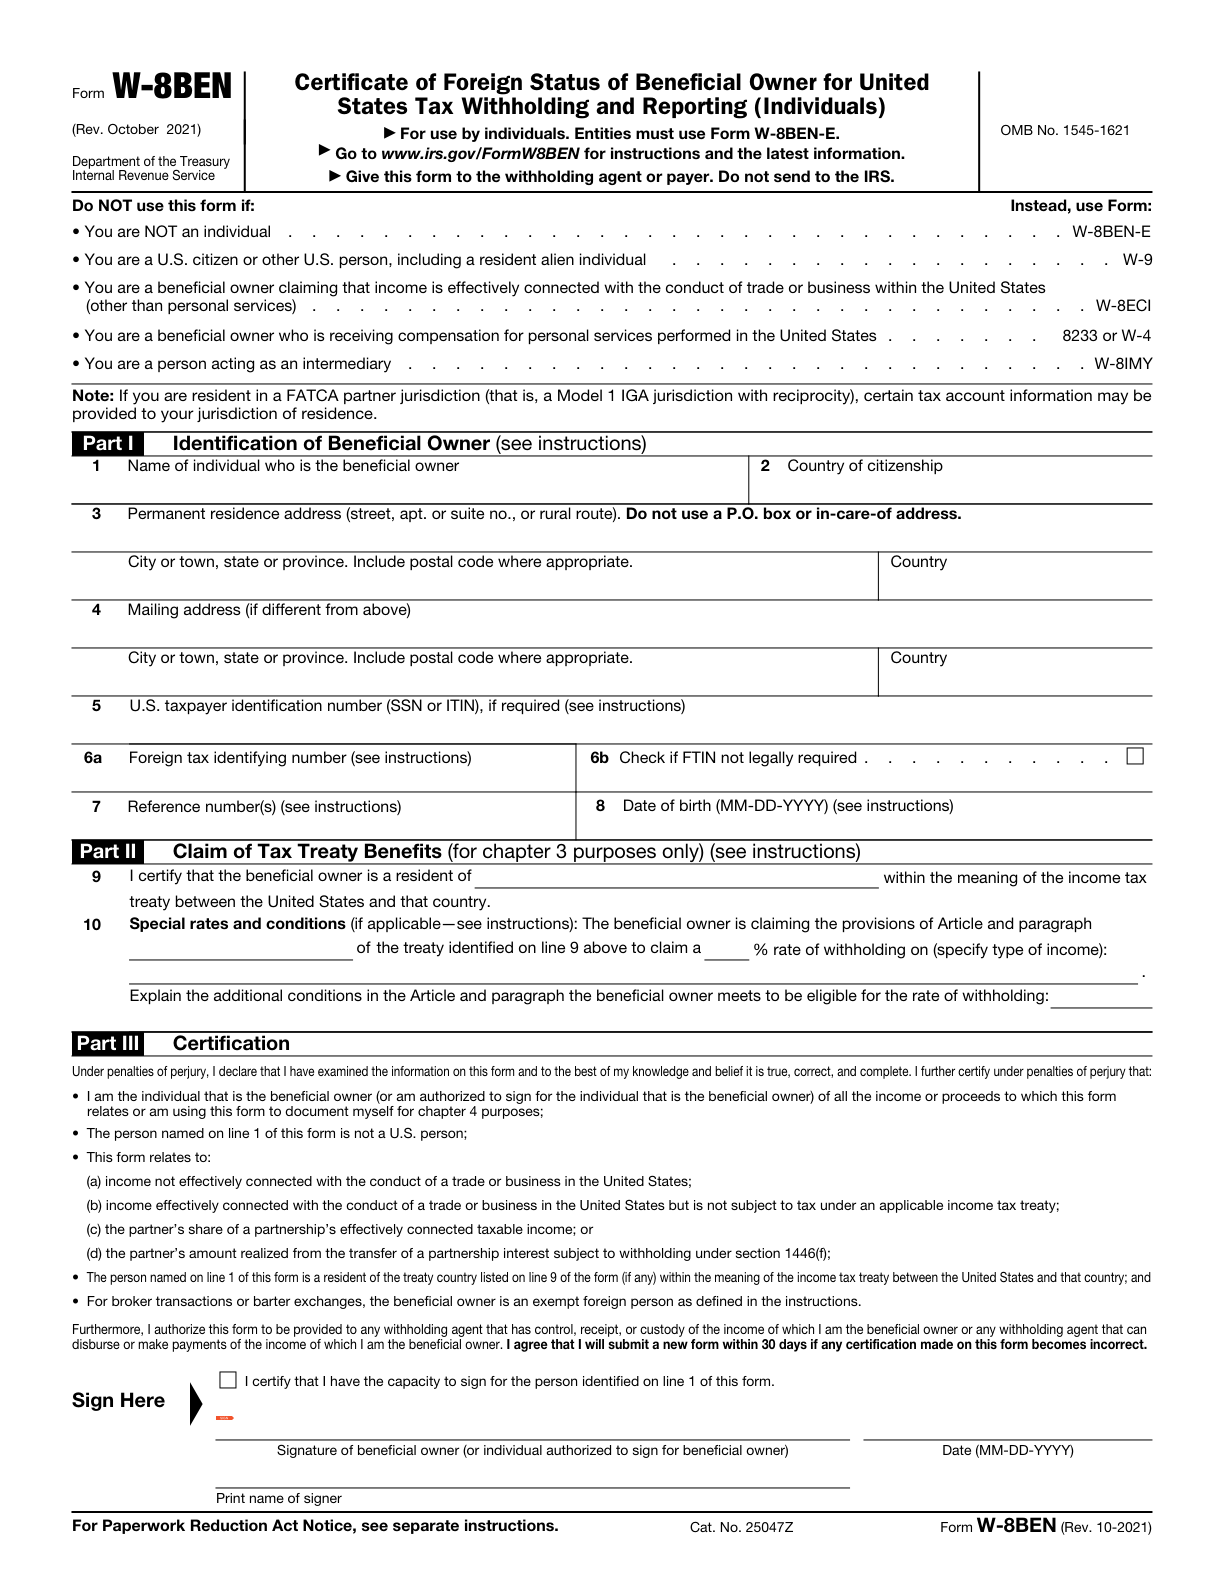
税務上の外国ステータスを示す通常の W-8BEN の期間は、署名から、その後第三の暦年の最終日までです。ただし事情の変化で情報が不正確になった場合を除きます。特定の場合の継続有効性や条件もあるため、この期間は万能ではありません。事情の変化でフォームが不正確になれば、該当説明は30日以内に源泉徴収義務者や支払者へ通知し、適切な交換書類を提供するよう求めます。この相手ごとの作業とForm 8822-Bの責任者変更を混同したり、一方が他方を取り消すと考えたりしないでください。割当済みEINは事業体の恒久的な連邦識別番号ですが、別の変更には検討が必要なことがあります。[1, p.3] [2, p.1] [3]
公式要件を比較する
| 確認事項・記入欄 | 公式の指示 | 適用条件・制限 | 出典 |
|---|---|---|---|
| 要件 1 | 税務上の外国人であることを証明する目的では、Form W-8BEN は一般に、署名時から、その後の三番目の暦年の最終日まで有効です。ただし、事情の変更によって情報が正しくなくなった場合を除きます。説明書には、追加の条件および例外が定められています。 | 一定の条件のもとでは、事情の変更があるまで、様式の有効性が無期限に続きます。説明書は chapter 3 と chapter 4 の別個の有効性の規則を参照しています。一般的な期間が、すべての場合に適用されるわけではありません。 | [1, p.3] |
| 要件 2 | 事情の変更により、提出済みの Form W-8BEN の情報が正しくなくなった場合は、その変更から 30 日以内に、源泉徴収義務者、支払者またはその口座を管理する FFI に通知し、新しい Form W-8BEN またはその他の適切な様式を提出してください。 | 説明書は、米国への転居、外国の住所間での転居、および租税条約に関係する居住地の変更を区別しています。すべての住所変更が同じ効果を持つわけではありません。 | [2, p.1] [1, p.3] |
| 雇用主識別番号の口座無効化と番号取消しの区別 | IRSは、EINを無効化することはできても、取り消すことはできないと説明しています。事業体に割り当てられると、その事業体の永久的な連邦納税者IDになります。 | 州法上の事業体の解散は、別の行政機関で行う手続であり、自動的に IRS の登録を無効化するものではありません。 | [3] |
| 目的 | Form 8822-B は、事業の郵送先住所、事業所在地または責任者の変更を IRS に通知するために使います。個人の自宅住所を変更するための様式ではありません。 | — | [4, p.2] |
| 名称だけの変更では新しい雇用主識別番号は不要 | 名称または所在地だけの変更では、通常、新しい EIN は必要ありません。所有関係や組織構造の変更は別途検討が必要です。有限責任会社についても、IRS は名称または所在地の変更を、新しい EIN を必要としない場合として明示しています。 | 名称または所在地のみの変更であり、新たな EIN が必要になる事業体、所有権または組織構造に関する事象は生じていません。 組織再編、所有権の変更または事業体の組織構造の変更も生じた場合は、その事業体の種類に関する規則を別途適用してください。名称変更の規則を、新たな EIN が決して必要ないという説明に置き換えてはいけません。 | [5] [6] |
| 要件 6 | Form W-8BEN は、それを求める源泉徴収義務者または支払者に渡してください。IRS に送付してはいけません。 | — | [2, p.1] |
適用条件とともに公式要件を読む
要件 7
説明書の範囲内の居住外国人個人を含む米国人等(U.S. person)は、Form W-8BEN で外国人等としての地位を証明するのではなく、Form W-9 を使用します。[2, p.1]
十分な記録
連邦税申告と関連当事者取引の処理の正しさを裏付ける、十分な恒久的帳簿・記録を保持し、規則1.6038A-3の詳細な要件も確認します。[7, p.3]
書類準備の具体例
この例は事実関係の整理方法を示す仮定の事例であり、行政機関の判断結果を示すものではありません。
仮に、Aikoが支払者から古い W-8BEN について連絡を受け、同じ年に転居もしていたとします。「事業税番号の更新」という最初のメモは書類を混同していました。Aikoは支払者の証明書の確認へと作業名を変え、署名済み証明書、依頼、現在の事実を集めます。証明書の記録には、署名日、目的、通常の失効日より前に住所や資格の変化で不正確にならなかったかを残します。EINの記録には会社の割当書簡を置き、別途事業郵送先の更新が必要かを確認します。同じ日付を二つの作業へ当てはめません。U.S. personの問題があれば、以前の税務上の外国ステータス証明をコピーせず、適用書類の検討を求めます。通常の証明書の有効性を尋ねる依頼だけでは、LLCに別EINが必要だとは分かりません。引継ぎは、支払者向けの作業、別に検討した事業記録、該当する場合に変わらない識別の参照を示します。支払者の受入れを決めたり、新しい下書きで古い証明書が有効になると述べたりするものではありません。[1, p.3] [2, p.1] [3]
記録を整理し、申告準備の手順を決める
何でもEINフォームと呼ばず、実際の証明書と依頼を使って相談します。元の事実、検討理由、交換や通知の記録を一緒に保管します。日付のリマインダーは便利ですが、所有・居住などの変化を記録しなければ検出できません。SpeedEINの事業更新は、対応可能なIRS住所・所在地・責任者の変更であり、各支払者の証明書を自動更新しません。EINサービスを割当番号の定期更新として購入しないでください。会社の所有や構造が変わった場合は別に検討し、この記事を、あらゆる取引で新EINが不要という判断に使ってはいけません。[1, p.3] [2, p.1] [3]
次に進む前の三つの確認
- 依頼が特定する正確な書類と、依頼を出した相手は誰ですか。
- 通常の証明書の期間が終わる前に、情報が不正確になっていませんか。
- 支払者への通知、IRSの更新、既存EINの記録を分けていますか。
関連する準備ガイド
- EIN申請、Form 5472、W-8証明書には異なる提出先がある
- 既存のLLCを購入する:通常の更新を注文する前にIRSの記録を確認する
- 移動後:EIN自体がまだ適用されているかどうかを確認してください
公式出典と文書の版
公式出典の版を確認した日: 2026-11-10
- Instructions for Form W-8BEN (Rev. October 2021) — Rev. October 2021
- Form W-8 BEN (Rev. October 2021) — Rev. October 2021
- If you no longer need your EIN
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- When to get a new EIN
- Business name change
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
該当する SpeedEIN サービスで支援を受ける
SpeedEIN は、各サービスページに記載された範囲で書類の準備や手続きを支援します。申し込みの前に、対応する事業体の種類、必要な情報、現在のサービス範囲をご確認ください。IRS の判断や処理、および適用される申告・納付義務は、引き続き公式ルールに従います。