Un certificat W-8 expire ou devient inexact : cela ne remplace pas le dossier EIN
· Lecture minimale 7
La réponse dans cette situation
Un message votre formulaire fiscal a expiré peut donner l’impression que l’entreprise a perdu son numéro. Avant de payer une autre demande EIN, identifiez le document nommé. Validité d’un certificat étranger et existence continue d’un EIN attribué sont des questions différentes. Un certificat peut nécessiter remplacement par écoulement du temps ou inexactitude des données alors que l’entité garde son identifiant. La réponse pratique est un double suivi : historique EIN et identité de la société d’un côté ; certificat, destinataire et faits de base de l’autre.[1, p.3] [2, p.1] [3]
Quels faits peuvent changer la réponse ?
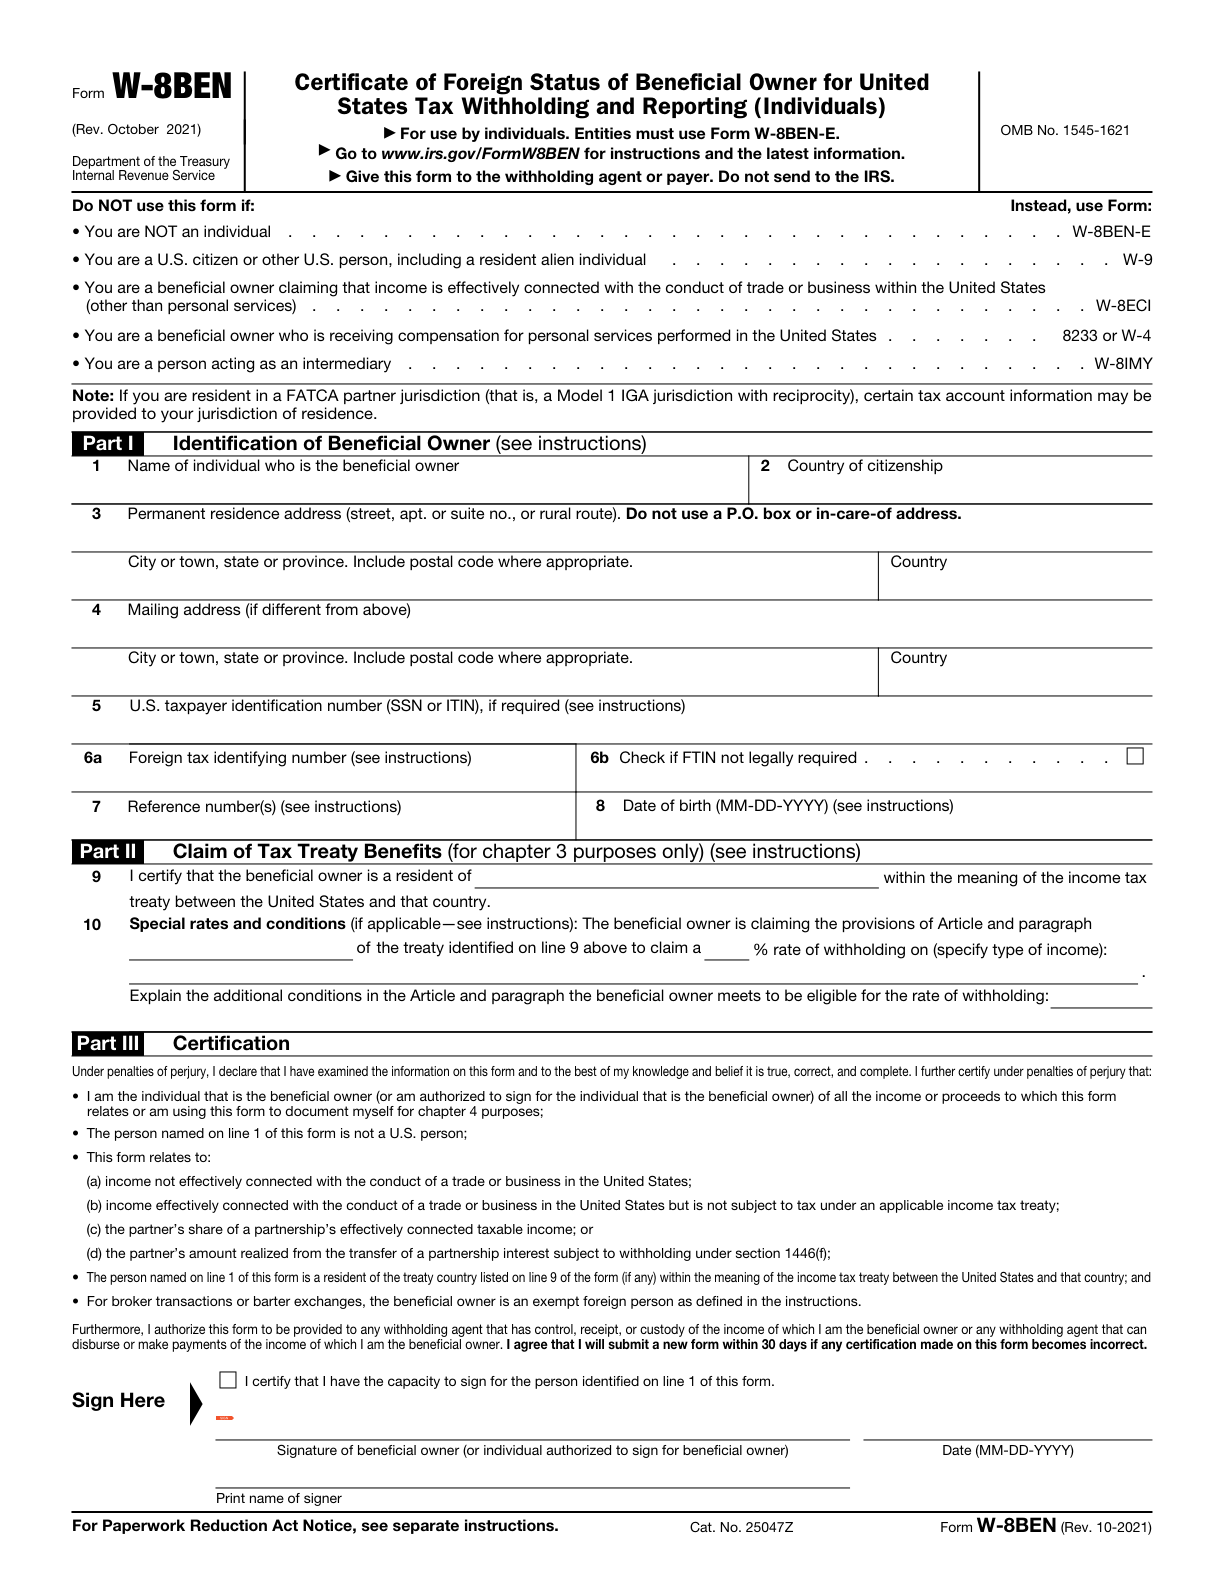
La règle ordinaire de validité W-8BEN pour établir le statut étranger va de la signature à la fin de la troisième année civile suivante, sauf changement de circonstances rendant des renseignements inexacts. Les instructions comportent aussi conditions et règles de validité continue pour certaines situations ; cette durée n’est donc pas universelle. Si les circonstances rendent le formulaire incorrect, l’instruction pertinente exige de prévenir agent de retenue ou payeur dans les 30 jours et de fournir les pièces de remplacement applicables. Ne confondez pas cette tâche propre au destinataire et la règle de personne responsable de Form 8822-B, sans supposer que l’une annule l’autre. L’EIN attribué est l’identifiant fédéral permanent de l’entité, même si des changements séparés restent à examiner.[1, p.3] [2, p.1] [3]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Exigence 1 | Pour établir le statut étranger, Form W-8BEN reste généralement en vigueur de sa signature jusqu’au dernier jour de la troisième année civile suivante, sauf changement de circonstances rendant les informations incorrectes ; les instructions prévoient d’autres conditions et exceptions. | Dans certaines conditions, le formulaire reste valable indéfiniment jusqu’à un changement de circonstances. Les instructions renvoient à des règles de validité distinctes des chapitres 3 et 4 ; la durée générale n’est pas universelle. | [1, p.3] |
| Exigence 2 | Si un changement de circonstances rend incorrectes des informations figurant sur Form W-8BEN déjà remis, informez l’agent de retenue, le payeur ou la FFI tenant le compte dans les 30 jours de ce changement et fournissez un nouveau Form W-8BEN ou un autre formulaire approprié. | Les instructions distinguent l’installation aux États-Unis, les changements entre adresses étrangères et les changements de résidence liés à une convention ; tous les changements d’adresse n’ont pas le même effet. | [2, p.1] [1, p.3] |
| Désactiver le compte associé au numéro d’identification employeur ne supprime pas ce numéro | L’IRS indique qu’un EIN ne peut pas être annulé, mais qu’il peut être désactivé ; une fois attribué à une entité, il constitue l’identifiant fiscal fédéral permanent (ID) de cette entité. | La dissolution auprès de l’État est une procédure d’une autre administration ; elle ne désactive pas automatiquement le numéro auprès de l’IRS. | [3] |
| Objectif | Form 8822-B informe le IRS d'un changement d'adresse postale professionnelle, d'emplacement commercial ou de partie responsable. Il ne sert pas à modifier l'adresse du domicile d'un individu. | — | [4, p.2] |
| Changement de nom seul : pas de nouveau numéro d’identification employeur | Un changement de nom ou de lieu ne nécessite généralement pas à lui seul un nouveau EIN. Les changements de détention ou de structure exigent un examen distinct. Pour les LLCs, l’IRS cite expressément les changements de nom ou de lieu parmi les situations ne nécessitant pas un nouveau EIN. | Seul le nom ou le lieu change, sans événement relatif à l’entité, à la propriété ou à la structure imposant un nouvel EIN. Si une réorganisation, un changement de propriété ou de structure intervient aussi, appliquez séparément les règles propres au type d’entité. Ne transformez pas la règle du changement de nom en affirmation qu’un nouvel EIN n’est jamais nécessaire. | [5] [6] |
| Exigence 6 | Remettez Form W-8BEN à l’agent de retenue ou au payeur qui le demande ; ne l’envoyez pas à l’IRS. | — | [2, p.1] |
Comprendre les exigences dans leur contexte
Exigence 7
Une personne U.S., notamment une personne physique étrangère résidente visée par les instructions, utilise Form W-9 plutôt que de certifier un statut étranger sur Form W-8BEN.[2, p.1]
Caractère suffisant des pièces justificatives
Conservez des livres et documents permanents suffisants pour établir l’exactitude de la déclaration fédérale et du traitement des transactions entre parties liées, en respectant également les exigences détaillées de la section 1.6038A-3 des règlements.[7, p.3]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Supposons qu’une propriétaire fictive, Aiko, reçoive un rappel de payeur sur un ancien W-8BEN et ait déménagé pendant l’année. Sa note initiale renouveler le numéro fiscal professionnel mélange les documents avant examen. Elle renomme la tâche examiner le certificat du payeur et retrouve certificat signé, message et faits actuels. Dans ce suivi, elle note signature, objet et changement éventuel d’adresse ou statut ayant rendu des données incorrectes avant l’expiration ordinaire. Dans le suivi EIN, elle conserve la lettre d’attribution et détermine si une mise à jour séparée d’adresse professionnelle est nécessaire. Elle n’applique pas une même date aux deux voies. Si les faits soulèvent une question de personne U.S., elle cesse de recopier l’ancien statut étranger et demande l’examen approprié. Une simple demande ordinaire de validité ne montre pas en soi que la LLC a besoin d’un autre EIN. Le transfert comprend une action nommée de payeur, une action de dossier professionnel évaluée séparément et la référence d’identité inchangée si approprié. Il ne statue pas sur l’acceptation du payeur et ne valide pas l’ancien certificat parce qu’un nouveau projet existe.[1, p.3] [2, p.1] [3]
Transformer les pièces en plan de préparation
Utilisez certificat et demande réels plutôt que de nommer chaque pièce formulaire EIN. Gardez faits originaux, motif d’examen et trace de remplacement ou notification ensemble. Un rappel est utile mais ne détecte pas un changement de propriété, résidence ou autre s’il n’est pas consigné. Le service de mise à jour de SpeedEIN concerne les changements IRS pris en charge d’adresse, lieu ou personne responsable ; il n’actualise pas automatiquement chaque certificat de payeur. Ne commandez pas son service EIN comme renouvellement ordinaire d’un numéro attribué. Si propriété ou structure de la société a changé, examinez cette question séparée au lieu de lire ce guide comme décision aucun nouvel EIN pour toute opération.[1, p.3] [2, p.1] [3]
Trois vérifications avant de poursuivre
- Quel document exact le rappel vise-t-il et qui a émis la demande ?
- Des données sont-elles devenues incorrectes avant la fin de la durée ordinaire de validité ?
- Avez-vous séparé notification du payeur, éventuelle mise à jour IRS et dossier EIN existant ?
Guides de préparation associés
- Demande EIN, Form 5472 et certificat W-8 ont des destinataires différents
- Acheter une LLC existante : examiner les pièces IRS avant une mise à jour ordinaire
- Après le déménagement : vérifiez si le EIN lui-même s'applique toujours
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Instructions for Form W-8BEN (Rev. October 2021) — Rev. October 2021
- Form W-8 BEN (Rev. October 2021) — Rev. October 2021
- If you no longer need your EIN
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- When to get a new EIN
- Business name change
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis