EIN申請、Form 5472、W-8証明書には異なる提出先がある
· 5 最小読み取り時間
この状況での結論
求められた書類をすべて持っていても、何を実際に渡したか不明なフォルダーはあり得ます。EIN申請、支払者からのW-8依頼、年間Form 5472の資料を同じ場所に保管すると便利ですが、三つの異なる宛先が隠れることがあります。最初に、誰が各資料を求め、その受取人にどの行為を期待するかを確認します。一括アップロードや郵送の前に、提出先の対応表を作ります。書類、納税者や証明を行う人、宛先、その相手に届いたことの証拠を表示してください。[1, p.1] [2, p.2] [3, p.6]
判断を左右する事実は何か
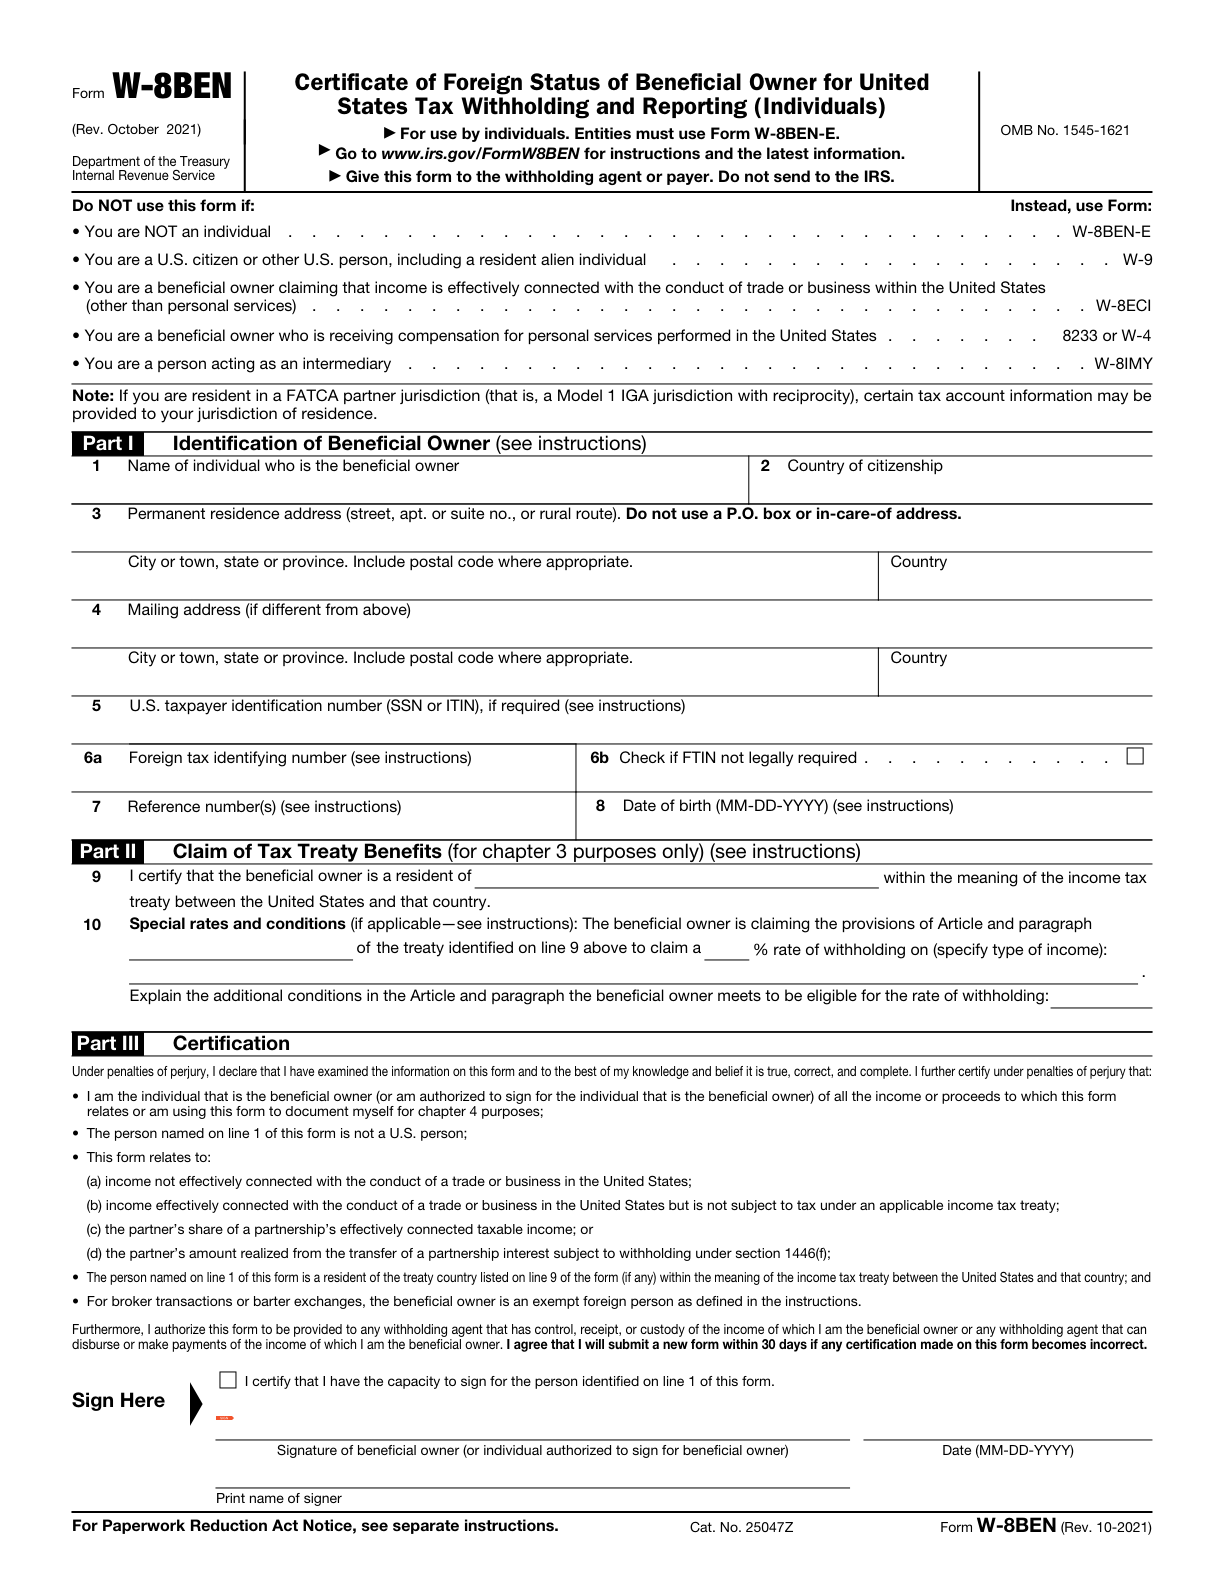
Form W-8BEN は通常、それを求める源泉徴収義務者や支払者へ渡し、IRSへ送りません。外国所有U.S. disregarded entityのForm 5472の書類は、指定のpro forma Form 1120を含め、独自のIRS提出指示に従います。SS-4の指定人の権限は、申請と新EINの受領に関するもので、その後のすべての税務書類の恒常的な受取人になるわけではありません。この区別だけで、特定の所有者が W-8BEN を使うべきだとは決まりません。U.S. personや異なる所有構造は、先に適用書類を確認します。[1, p.1] [2, p.2] [3, p.6]
公式要件を比較する
| 確認事項・記入欄 | 公式の指示 | 適用条件・制限 | 出典 |
|---|---|---|---|
| 要件 1 | Form W-8BEN は、それを求める源泉徴収義務者または支払者に渡してください。IRS に送付してはいけません。 | — | [1, p.1] |
| 税務上独立扱いされない事業体に必要なpro forma申告書 | Form 5472の提出対象となる外国所有のU.S. DEは、Form 5472をpro forma Form 1120に添付し、有効な提出期限延長を含むForm 1120の期限までに提出します。 | — | [2, p.2] |
| 被指定者の範囲 | 第三者の被指定者は、記入済みSS-4についての質問に回答し、新しいEINを受け取ることができます。署名による授権が必要であり、その権限はEINが割り当てられ、被指定者に通知された時点で終了します。 | — | [3, p.6] |
| 要件 4 | Form W-8BEN の適用範囲内の支払いについて、税務上所有者と別個に扱われない事業体を単独所有する外国人個人は、その事業体がハイブリッド事業体として租税条約の特典を請求していない場合、個人所有者の氏名および情報で様式を作成します。支払口座の名義がその事業体の場合は、源泉徴収義務者に知らせてください。 | その支払いが Form W-8BEN の該当する適用範囲内である必要があります。 その事業体は、ハイブリッド事業体として租税条約の特典を請求していません。 | [4, p.6] |
| 報告対象取引の有無による提出要否 | 報告法人は通常、課税年度中に外国またはU.S.の関連当事者と報告対象取引を行った場合、Form 5472を提出します。営業収益の有無だけで提出義務が決まるわけではありません。 | — | [2, p.2] |
| 対象事業体の専用郵送ルート | 外国所有のU.S. DEは、通常のForm 1120の郵送先住所ではなく、Form 5472の説明にある専用PIN Unit郵送ルートを使用します。 | 外国所有の U.S. DE の Form 5472/プロフォーマ Form 1120 パッケージに適用されます。 | [2, p.2] |
適用条件とともに公式要件を読む
要件 7
説明書の範囲内の居住外国人個人を含む米国人等(U.S. person)は、Form W-8BEN で外国人等としての地位を証明するのではなく、Form W-9 を使用します。[1, p.1]
外国所有の米国内税務上独立扱いされない事業体の定義
外国所有のU.S.のdisregarded entity(税務上の無視される事業体)は、外国の主体(個人・法人等)が完全所有する国内のdisregarded entityです。この目的で法人として扱われるのは、6038Aに関連する報告要件に限られます。[2, p.2]
書類準備の具体例
この例は事実関係の整理方法を示す仮定の事例であり、行政機関の判断結果を示すものではありません。
仮に、ソフトウェア設計者のMateoのLLCが最近EINを受け取り、顧客が税務上の外国ステータスの資料を求め、別の連絡が年間申告資料を求めているとします。「IRS書類」というフォルダーを作り、全部作成担当者へ送ると、相手には何の作業を許可したか不明なファイルが渡ります。Mateoは各資料に宛先を付けます。EIN書簡は識別の参考、顧客の実際の証明書依頼は支払者向けの作業、取引表と年間データは情報申告の作業にします。証明書の判断、年間書類の作成、提出コピーの保管を誰が行うかを記します。参照用の共有は、正式提出とは限りません。対応表は、下書き、検討用、予定先への交付済みも区別します。担当者との会話に証明書をアップロードしただけでは、顧客の受領を証明しません。会社情報を顧客に送っても、IRSの年間書類の受領は証明しません。成果物は、すべて完了という曖昧な大量のファイルではなく、確認した宛先と残る対応の一覧です。[1, p.1] [2, p.2] [3, p.6]
記録を整理し、申告準備の手順を決める
各作業の担当者に、成果物と宛先を分かりやすく説明してもらいます。年間書類は、実際の提出版と経路に合う証拠を保管します。支払者向けの証明書は、依頼と渡した内容を保管しますが、これは新しいIRS添付義務ではありません。SpeedEINのEINと対応可能な年間申告は、別の業務範囲として確認します。一方の注文に証明書作成、個人税務、継続的な代理が含まれるとは考えないでください。機微情報を違う相手へ一括送付した後ではなく、その前に宛先の問題を解決します。[1, p.1] [2, p.2] [3, p.6]
次に進む前の三つの確認
- 誰が各書類を求め、実際にはどの相手が受け取るべきですか。
- 状態は、下書き、検討済み、予定した宛先へ交付済みのどれを意味しますか。
- EIN申請、支払者への証明、年間申告に別々の成果物を設定していますか。
関連する準備ガイド
- 所有者かLLCか:EIN取得後に税務上の外国ステータスを証明するのは誰か
- EINは租税条約の特典の承認ではない:割当てと税務証明を区別する
- EIN の割り当て後: IRS の変更と年次レポート用に別のファイルを作成する
公式出典と文書の版
公式出典の版を確認した日: 2026-11-10
- Form W-8 BEN (Rev. October 2021) — Rev. October 2021
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form W-8BEN (Rev. October 2021) — Rev. October 2021
該当する SpeedEIN サービスで支援を受ける
SpeedEIN は、各サービスページに記載された範囲で書類の準備や手続きを支援します。申し込みの前に、対応する事業体の種類、必要な情報、現在のサービス範囲をご確認ください。IRS の判断や処理、および適用される申告・納付義務は、引き続き公式ルールに従います。