Um certificado W-8 expira ou fica incorreto: isso não substitui o registro do EIN
· 7 leitura mínima
A resposta para esta situação
Uma mensagem de formulário fiscal expirado pode parecer que o negócio perdeu seu número tributário. Antes de pagar outro pedido de EIN, identifique o documento citado. Validade de certificado de condição estrangeira e existência contínua de EIN atribuído são perguntas diferentes. Um certificado pode exigir substituição pelo tempo ou por informação incorreta, enquanto a entidade mantém o identificador. A resposta prática é um registro de duas frentes: uma mostra EIN e histórico de identidade da empresa; outra, certificado, destinatário e fatos de base.[1, p.3] [2, p.1] [3]
Quais fatos podem mudar a análise?
A regra ordinária de validade do W-8BEN para condição estrangeira vai da assinatura ao fim do terceiro ano-calendário seguinte, salvo mudança que torne dados incorretos. As instruções também têm condições e regras de validade contínua para situações específicas, portanto o período não é universal. Quando fatos mudados tornam o formulário incorreto, a instrução pertinente exige notificar agente de retenção ou pagador em 30 dias e fornecer documentação substituta aplicável. Não confunda isso com a regra de pessoa responsável do Form 8822-B nem presuma que uma ação cancele a outra. Um EIN atribuído é o identificador tributário federal permanente da entidade, embora mudanças separadas ainda possam exigir análise.[1, p.3] [2, p.1] [3]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Requisito 1 | Para comprovar a condição de pessoa estrangeira, o Form W-8BEN geralmente permanece válido desde a assinatura até o último dia do terceiro ano-calendário seguinte, salvo se uma mudança de circunstâncias tornar as informações incorretas; as instruções contêm condições e exceções adicionais. | Sob determinadas condições, o formulário permanece válido por prazo indeterminado até uma mudança de circunstâncias. As instruções remetem a regras de validade separadas para o chapter 3 e o chapter 4; o período geral não é universal. | [1, p.3] |
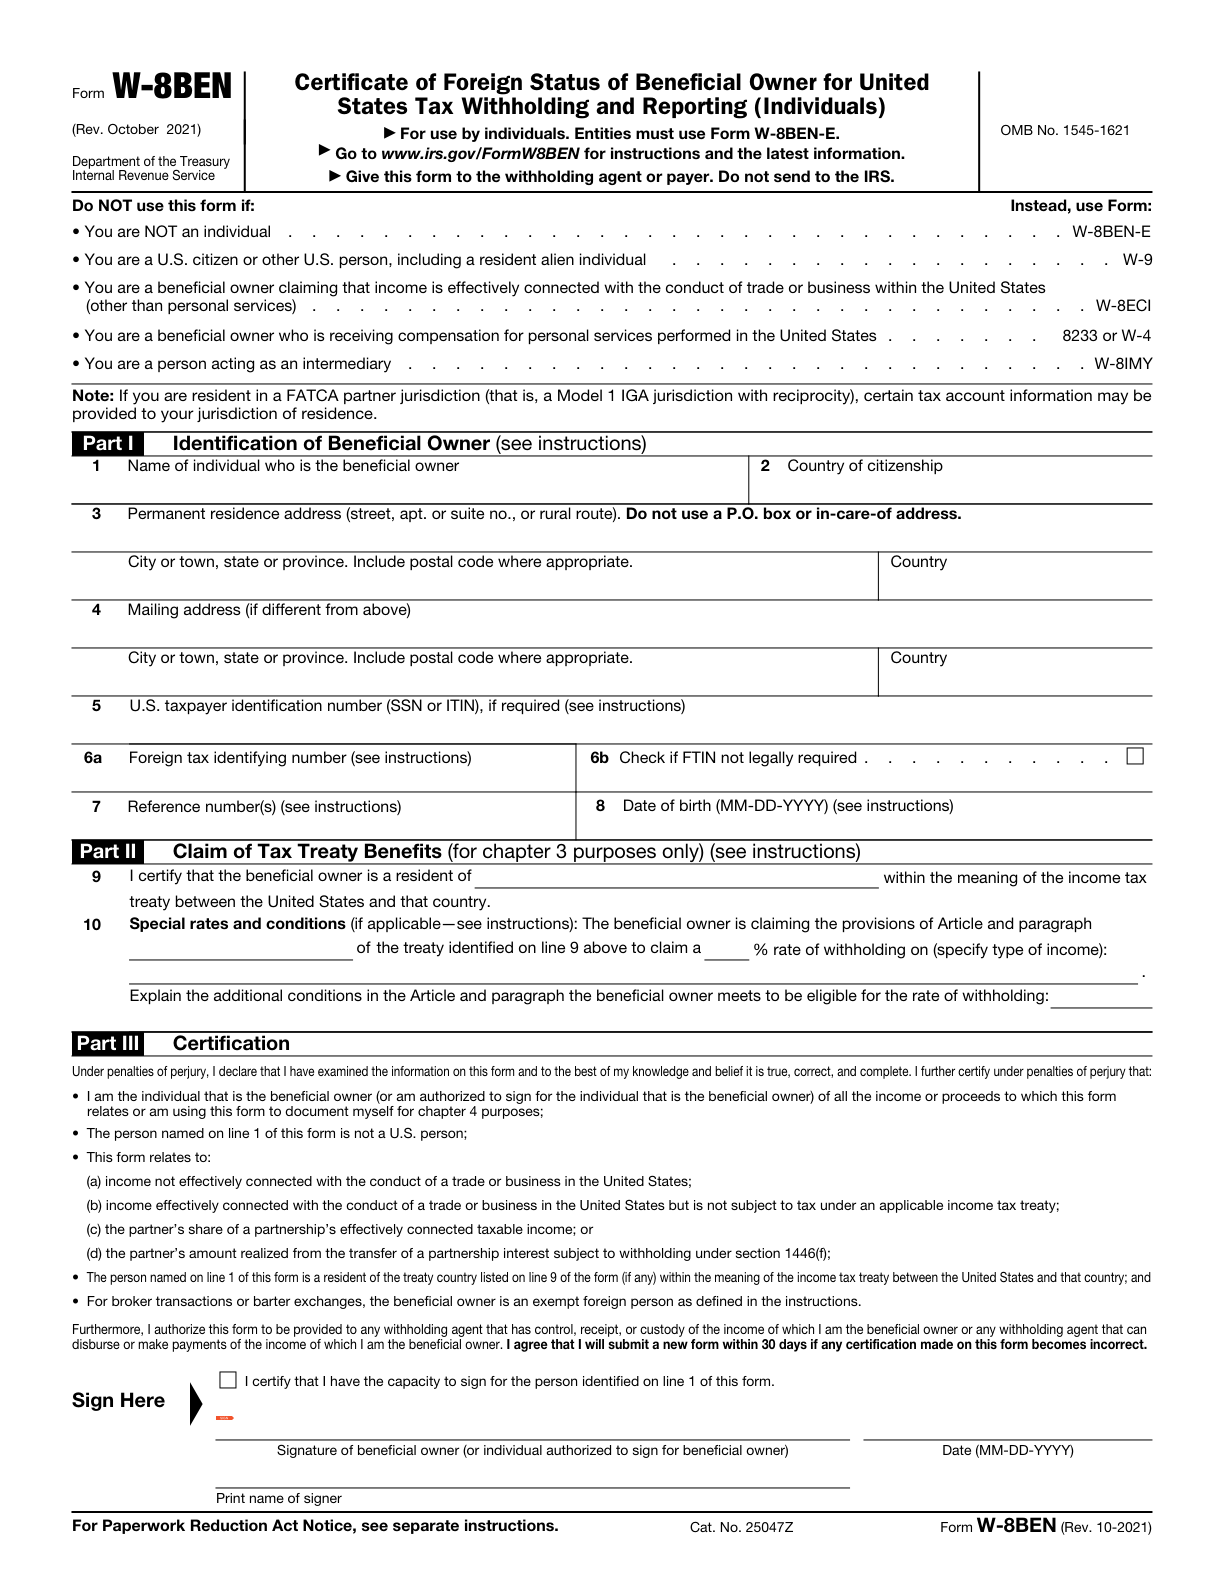
| Requisito 2 | Se uma mudança de circunstâncias tornar incorretas as informações de um Form W-8BEN já apresentado, notifique o agente de retenção, o pagador ou a FFI que mantém a conta no prazo de 30 dias dessa mudança e forneça um novo Form W-8BEN ou outro formulário apropriado. | As instruções distinguem mudanças para os Estados Unidos, mudanças entre endereços estrangeiros e mudanças de residência relacionadas a tratados; nem toda mudança de endereço tem o mesmo efeito. | [2, p.1] [1, p.3] |
| Desativar a conta não cancela o número de identificação do empregador | O IRS informa que um EIN não pode ser cancelado, embora possa ser desativado; depois de atribuído a uma entidade, ele é o identificador fiscal federal permanente (ID) dessa entidade. | A dissolução da entidade perante o registo estadual é um ato de outra autoridade e não equivale a uma desativação automática no IRS. | [3] |
| Objetivo | O Form 8822-B comunica ao IRS uma mudança no endereço postal da empresa, na localização da atividade ou na pessoa responsável. Não serve para alterar o endereço residencial de uma pessoa singular. | — | [4, p.2] |
| Mudança apenas de nome, sem novo ein | Uma mudança de nome ou local por si só geralmente não requer um novo EIN. Mudanças estruturais ou de propriedade exigem uma revisão separada. Para LLCs, o IRS lista expressamente a alteração do nome ou localização entre os casos que não exigem um novo EIN. | Muda apenas o nome ou o local, sem evento relativo à entidade, à propriedade ou à estrutura que exija um novo EIN. Se também ocorrer uma reorganização, mudança de propriedade ou alteração da estrutura da entidade, aplique separadamente as regras desse tipo de entidade. Não transforme a regra de mudança de nome em uma afirmação de que um novo EIN nunca é necessário. | [5] [6] |
| Requisito 6 | Entregue o Form W-8BEN ao agente de retenção ou pagador que o solicitar; não o envie ao IRS. | — | [2, p.1] |
Leia os requisitos no contexto correto
Requisito 7
Uma U.S. person, incluindo uma pessoa física estrangeira residente para fins fiscais abrangida pelas instruções, utiliza o Form W-9 em vez de certificar a condição de pessoa estrangeira no Form W-8BEN.[2, p.1]
Suficiência de registros
Conserve livros e registos permanentes suficientes para demonstrar a correção da declaração federal e do tratamento das transações com partes relacionadas, juntamente com os requisitos detalhados da secção 1.6038A-3 dos regulamentos.[7, p.3]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Suponha que a proprietária hipotética Aiko receba um lembrete de pagador sobre W-8BEN antigo. Ela também se mudou no ano. Sua nota inicial diz renovar número tributário empresarial, misturando documentos antes do exame. Aiko muda o rótulo para analisar certificado do pagador e recupera certificado assinado, mensagem e fatos atuais. Na frente do certificado, registra assinatura, finalidade e se mudança de endereço ou status tornou dados incorretos antes da expiração ordinária. Na frente EIN, preserva a carta de atribuição e identifica se atualização separada de endereço empresarial é realmente necessária. Não aplica uma data às duas frentes. Se os fatos levantam questão de U.S. person, para de copiar a certificação estrangeira e pede análise aplicável. Se for só pedido ordinário de validade do certificado, não demonstra que a LLC precise de outro EIN. O repasse tem ação nomeada de documentação do pagador, ação empresarial avaliada separadamente e referência de identidade inalterada quando apropriado. Não decide aceitação de um pagador nem valida certificado antigo só porque nova minuta foi preparada.[1, p.3] [2, p.1] [3]
Organize os registros em um plano de preparação
Use certificado e pedido reais em vez de chamar todo documento de formulário EIN. Preserve juntos fatos originais, motivo da análise e registro de substituição ou notificação. Lembrete é útil, mas calendário não detecta mudança de propriedade, residência ou outros fatos sem registro. A atualização empresarial da SpeedEIN trata de mudanças atendidas do IRS de endereço, local ou pessoa responsável; não atualiza automaticamente todo certificado de pagador. Seu serviço EIN não deve ser contratado como renovação rotineira de número atribuído. Se a própria empresa mudou propriedade ou estrutura, analise isso separadamente, não trate este guia como decisão de nenhum novo EIN para toda operação.[1, p.3] [2, p.1] [3]
Três verificações antes de prosseguir
- Qual documento exato o lembrete identifica e quem fez o pedido?
- Os dados ficaram incorretos antes de terminar a validade ordinária do certificado?
- Você separou notificação ao pagador, eventual atualização do IRS e registro do EIN existente?
Guias de preparação relacionados
- Pedido de EIN, Form 5472 e certificado W-8 têm destinatários diferentes
- Comprar uma LLC existente: analise registros do IRS antes de contratar atualização rotineira
- Após a mudança: verifique se o próprio EIN ainda se aplica
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Instructions for Form W-8BEN (Rev. October 2021) — Rev. October 2021
- Form W-8 BEN (Rev. October 2021) — Rev. October 2021
- If you no longer need your EIN
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- When to get a new EIN
- Business name change
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.