一人の顧客に複数のIRSフォーム:署名と権限の対応表を作る
· 5 最小読み取り時間
この状況での結論
複数のIRS作業を一緒に扱うと、顧客は一つの権限や署名で全書類をカバーできると期待することがあります。しかしフォームごとに質問が異なります。SS-4の申請者の権限、Form 8822-Bの署名、Form 8832の同意、Form 7004の署名不要ルールを、それぞれの範囲で扱ってください。承認を集める前に書類と権限の表を作り、作業、関係者、なお確認が必要な要件を特定します。これは調整の補助であり、新しいフォームでも、規則にない権限を作る方法でもありません。[1, p.6] [2, p.2] [3, p.7]
判断を左右する事実は何か
SS-4の署名者は申請者によって決まり、第三者指定には申請に関する限定的な役割があります。Form 8822-Bは該当署名者を示し、納税者のために署名する代理人は適切な委任状のコピーを添付します。Form 8832には同意・署名要件があり、該当する所有履歴も関係します。申告書に添付するそのコピーは、記載された説明に従い再署名しません。Form 7004自体は署名不要です。その他の申告や特別な書類へ、その公式の署名・権限説明を確認せずにルールを広げないでください。電子署名の許可も書類別であり、一つの方法の承認が全フォームや経路を認めるわけではありません。[1, p.6] [2, p.2] [3, p.7]
公式要件を比較する
| 確認事項・記入欄 | 公式の指示 | 適用条件・制限 | 出典 |
|---|---|---|---|
| 承認された署名者 | SS-4 に署名できる者は申請者の種類によって異なります。外国の申請者は、適切な権限を持つ者に署名を依頼できます。 | — | [1, p.6] |
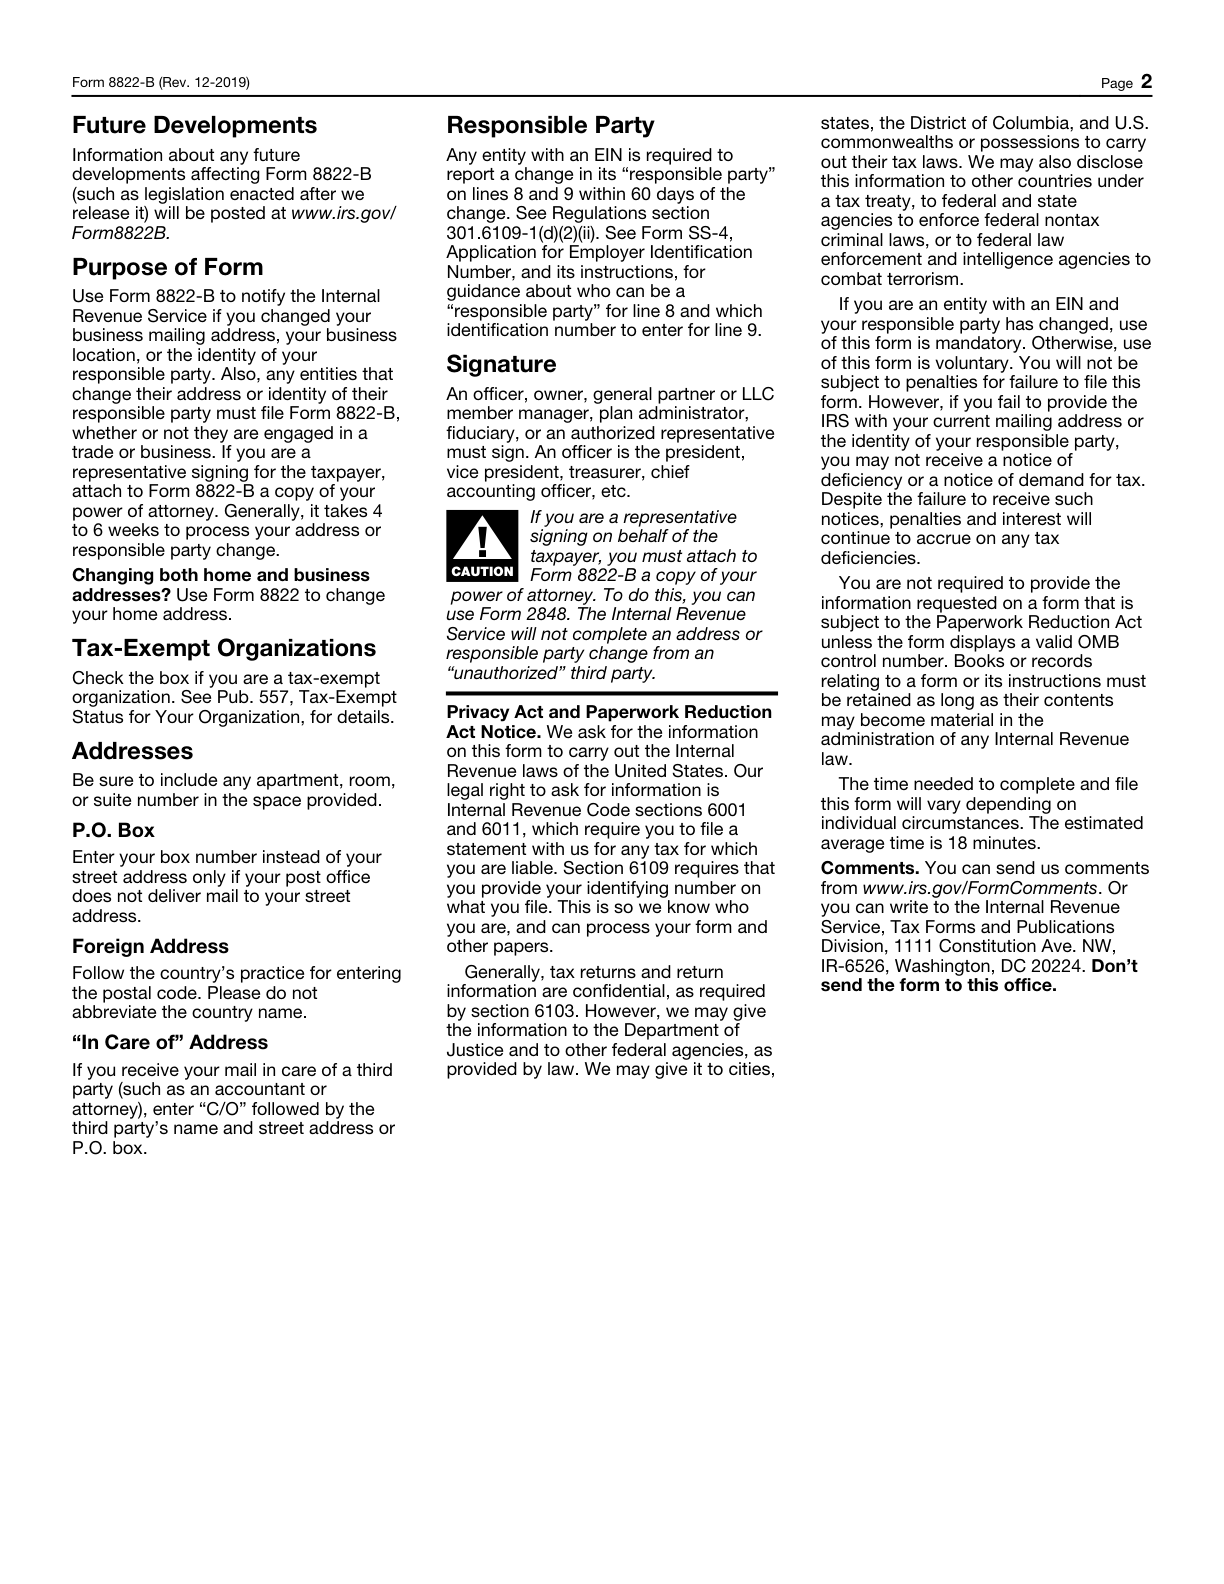
| 署名権限 | Form 8822-B は、該当する場合、オーナー、役員、ジェネラル パートナー、LLC メンバー マネージャー、プラン管理者、受託者または権限のある代表者によって署名されます。 | — | [2, p.2] |
| 同意署名 | 適用されるメンバーまたは所有者、あるいは適切に授権された人から、必要なForm 8832の同意署名を取得します。遡及して発効する期間によっては、以前の所有者の同意も必要となる場合があります。 | — | [3, p.7] |
| 署名なし | Form 7004自体には署名は必要ありません。 | — | [4, p.1] |
| 被指定者の範囲 | 第三者の被指定者は、記入済みSS-4についての質問に回答し、新しいEINを受け取ることができます。署名による授権が必要であり、その権限はEINが割り当てられ、被指定者に通知された時点で終了します。 | — | [1, p.6] |
| 代表ポア | 納税者に代わってForm 8822-Bに署名する代理人は、委任状の写しを添付しなければなりません。権限のない第三者は変更を行えません。 | — | [2, p.2] |
適用条件とともに公式要件を読む
納税申告書のコピーに署名しないでください
Form 8832の原本には適用規則に従って署名します。税務申告書に添付する写しには署名しないよう、説明に記載されています。[3, p.7]
文書固有の許可
特定の文書および IRS 手順に対して IRS 電子署名許可を確立する必要があります。許容される署名テクノロジーのリストは、すべての IRS フォームに電子署名することを包括的に承認するものではありません。[5]
適用される条件: IRS の案内により、その特定の様式または書類について、当該署名の形式および署名手続が認められています。 その書類の本人確認その他の適用条件も満たされています。
併せて確認する制限: 一般的な電子署名法や製品の署名機能から、IRS が受理すると推測してはいけません。
書類準備の具体例
この例は事実関係の整理方法を示す仮定の事例であり、行政機関の判断結果を示すものではありません。
仮にPriyaがIRS住所更新、対応可能な選択、延長関連の作業を調整するとします。補助者は署名済みフォームというフォルダーを作り、一つの署名アップロードで全部終わるかを尋ねます。Priyaは各書類を分けます。住所の行では該当署名者と代理権限の質問を、選択の行では連絡しやすい人だけでなく同意と所有関係を特定します。延長の行では、見た目をそろえる署名を足さず、固有の署名不要ルールを残します。参考に使うSS-4の履歴で、後の作業への継続的な代理を黙って認めません。選択の原本と申告コピーも分け、コピーの説明を原本へ一般化しません。別の申告・特別な書類では、他の行から借りず、その説明に基づく署名と権限の確認を記録します。担当者は実際の確認済み事項と未解決事項を把握できます。この例は、全書類の有効性や特定電子方法を認めたり、必要な権限確認に代わったりするものではありません。[1, p.6] [2, p.2] [3, p.7]
記録を整理し、申告準備の手順を決める
表には公式の書類名を使い、各判断を説明と確認済み事実に結び付けます。情報を供給する人と署名・同意する人は別に記録してください。同じ人が兼ねても、名前が共通だからとせず各役割の法的根拠を残します。複数作業があってもSpeedEINの各サービスにはそれぞれの範囲があります。一度の署名アップロードを、すべてのIRS提出への自動権限として案内しないでください。対応する段階の前に書類固有の問題を解決し、確認が対応する版も残して、表が実際の作業を示し続けるようにします。[1, p.6] [2, p.2] [3, p.7]
次に進む前の三つの確認
- 各書類について、署名者、同意、署名不要を個別に検討していますか。
- 連絡担当や情報提供と、権限を区別していますか。
- その他の申告・特別な書類も、適用される電子署名許可を含め独自のルールで確認しましたか。
関連する準備ガイド
- 承認後にデータが変わった場合:署名済みの版と修正指示を一致させる
- 所有者・管理者・設立手続者・代理人:各人を IRS の作業に対応させる
- 他の人のために SS-4 を準備する: 承認された署名と被指名者は異なります
公式出典と文書の版
公式出典の版を確認した日: 2026-11-10
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Part 10. Security, Privacy, Assurance and Artificial Intelligence
該当する SpeedEIN サービスで支援を受ける
SpeedEIN は、各サービスページに記載された範囲で書類の準備や手続きを支援します。申し込みの前に、対応する事業体の種類、必要な情報、現在のサービス範囲をご確認ください。IRS の判断や処理、および適用される申告・納付義務は、引き続き公式ルールに従います。