Un cliente y varios formularios del IRS: prepare una matriz de firma y autorización
· Lectura mínima 6
La respuesta para esta situación
Al gestionar varias tareas del IRS juntas, el cliente puede esperar una autorización o firma para toda la carpeta. Los formularios preguntan cosas distintas. Autorización del solicitante SS-4, firma de Form 8822-B, consentimiento de Form 8832 y regla sin firma de Form 7004 deben mantenerse en su ámbito. Prepare una matriz documental antes de pedir aprobaciones. Identifique tarea, personas y requisito pendiente. Es coordinación, no formulario nuevo ni forma de crear autorización ausente en las instrucciones.[1, p.6] [2, p.2] [3, p.7]
¿Qué hechos pueden cambiar la respuesta?
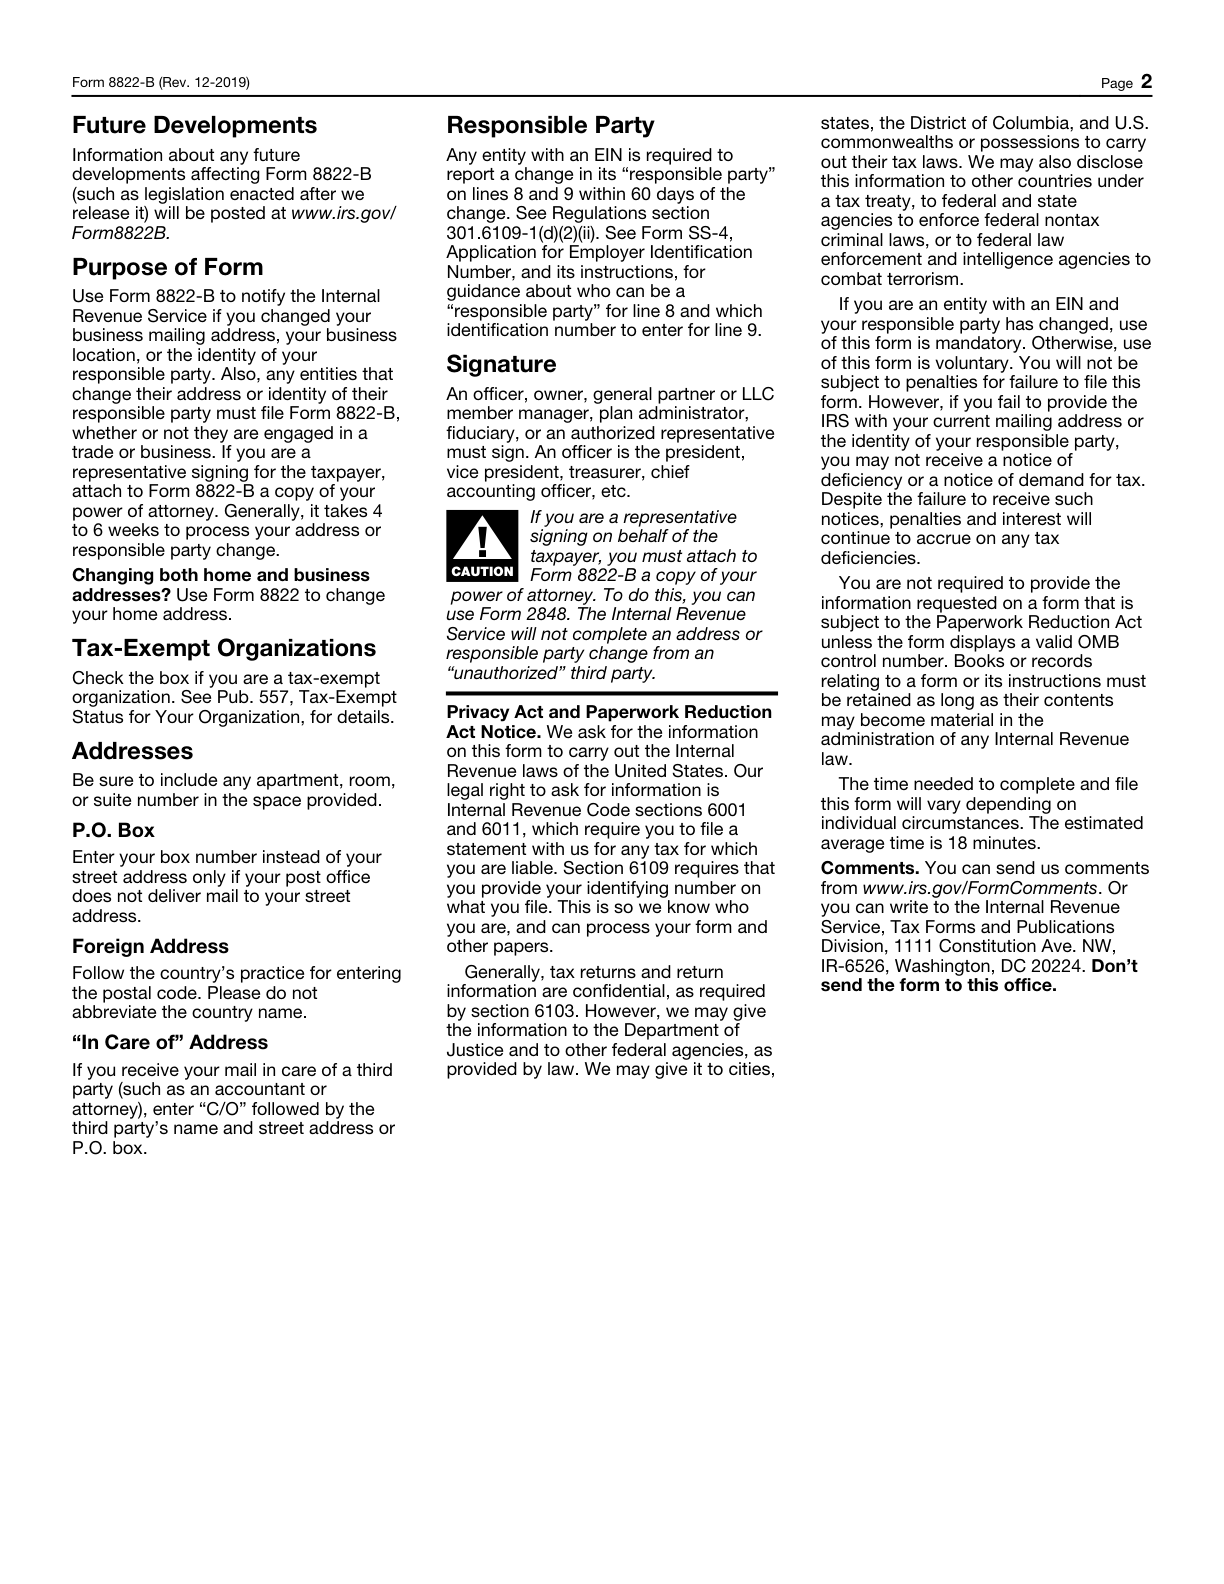
El firmante autorizado del SS-4 depende del solicitante y el designado tiene rol limitado de solicitud. Form 8822-B identifica firmantes y exige al representante que firma por el contribuyente adjuntar el poder pertinente. Form 8832 tiene consentimiento y firma, con condiciones de historial de propietarios cuando proceda. Su copia con declaración no se firma otra vez según la instrucción. Form 7004 en sí no requiere firma. No traslade reglas a otra declaración o expediente especial sin sus propias instrucciones oficiales de firma y autorización. El permiso electrónico también es específico: aceptar un método no autoriza todo formulario o canal.[1, p.6] [2, p.2] [3, p.7]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Firmante autorizado | El firmante autorizado SS-4 depende del tipo de solicitante. Un solicitante extranjero puede utilizar una persona con la autorización adecuada para firmar. | — | [1, p.6] |
| Autoridad de firma | El Form 8822-B lo firma, según corresponda, un propietario, un funcionario corporativo (officer), un socio colectivo, un miembro administrador de LLC, un administrador de plan, un fiduciario o un representante autorizado. | — | [2, p.2] |
| Firmas de consentimiento | Obtenga en Form 8832 las firmas de consentimiento exigidas de los miembros o propietarios correspondientes, o de una persona debidamente autorizada. Un período de efecto retroactivo también puede exigir el consentimiento de antiguos propietarios. | — | [3, p.7] |
| Sin firma | Form 7004 en sí no requiere firma. | — | [4, p.1] |
| Alcance del designado | El tercero designado puede responder preguntas sobre el SS-4 cumplimentado y recibir el nuevo EIN. Se requiere una autorización firmada, y esa facultad termina cuando el EIN se asigna y se comunica al designado. | — | [1, p.6] |
| Poa representativa | Un representante que firma Form 8822-B por el contribuyente debe adjuntar una copia del poder. Un tercero no autorizado no puede efectuar el cambio. | — | [2, p.2] |
Lea los requisitos dentro de su contexto
No firmar copia de la declaración de impuestos
El original de Form 8832 se firma conforme a las reglas aplicables. Las instrucciones indican que no se firme la copia adjunta a la declaración fiscal.[3, p.7]
Permiso específico del documento
Se debe establecer el permiso de firma electrónica IRS para el documento específico y el procedimiento IRS. Una lista de tecnologías de firma aceptables no constituye una aprobación general para firmar electrónicamente todos los formularios IRS.[5]
Cuándo se aplica: Las instrucciones del IRS permiten la modalidad de firma y el proceso de firma para el formulario o documento específico. También se cumplen las condiciones de verificación de identidad y las demás condiciones aplicables al documento.
Límites que deben mantenerse: No deduzca la aceptación del IRS de la legislación general sobre firma electrónica ni de la función de firma de un producto.
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Considere una propietaria hipotética, Priya, que coordina dirección del IRS, elección admitida y tarea de prórroga. Su asistente llama a la carpeta formularios firmados y pregunta si una firma cargada termina todo. Priya lista cada documento. La fila de dirección identifica firmante y cualquier cuestión de representación. La elección identifica consentimiento y propiedad pertinentes, no solo a quien resulte fácil contactar. La prórroga conserva su regla sin firma, sin añadir una para uniformar. El historial del SS-4 usado como referencia no concede representación continuada tácita. Priya distingue elección original de copia con declaración para no generalizar la regla de copia. Otra declaración o expediente especial registra su propia revisión de firma y autorización basada en instrucciones, sin tomar reglas de otra fila. Así se ven confirmaciones y dudas. No declara válidos todos los documentos, autoriza un método electrónico concreto ni sustituye una revisión necesaria.[1, p.6] [2, p.2] [3, p.7]
Convierta los registros en un plan de preparación
Use nombres oficiales y conecte decisiones con instrucción y hechos confirmados. Distinga quien aporta información de quien firma o consiente. Si una persona tiene varios roles, mantenga visible fundamento de cada uno, no el nombre compartido como explicación. Los servicios de SpeedEIN conservan alcances individuales aunque haya varias tareas. No anuncie cargar una firma como autorización automática para todo trámite del IRS. Resuelva dudas específicas antes de avanzar el paso correspondiente y conserve la versión confirmada para que la matriz describa el trabajo real.[1, p.6] [2, p.2] [3, p.7]
Tres comprobaciones antes de continuar
- ¿Tiene cada documento análisis propio de firmante, consentimiento o ausencia de firma?
- ¿Se distingue autorización de ser contacto o aportar información?
- ¿Se han revisado otras declaraciones y expedientes especiales según sus reglas, incluido permiso electrónico aplicable?
Guías de preparación relacionadas
- Cambiaron datos después de aprobar: alinee versión firmada e instrucciones revisadas
- Propietario, manager, organizador y agente: asigne cada persona a la tarea del IRS
- Preparar un SS-4 para otra persona: la firma autorizada y la persona designada son diferentes
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Part 10. Security, Privacy, Assurance and Artificial Intelligence
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida