Un client, plusieurs formulaires IRS : établir une matrice de signatures et pouvoirs
· Lecture minimale 6
La réponse dans cette situation
Quand plusieurs tâches IRS sont groupées, le client peut attendre une autorisation ou signature pour tout le dossier. Les formulaires posent différentes questions. Autorisation du demandeur SS-4, signature Form 8822-B, consentement Form 8832 et absence de signature de Form 7004 restent dans leurs périmètres. Préparez une matrice document-pouvoir avant les approbations : tâche, personnes et exigence à confirmer. C’est une coordination, pas un nouveau formulaire ou moyen de créer un pouvoir absent des instructions.[1, p.6] [2, p.2] [3, p.7]
Quels faits peuvent changer la réponse ?
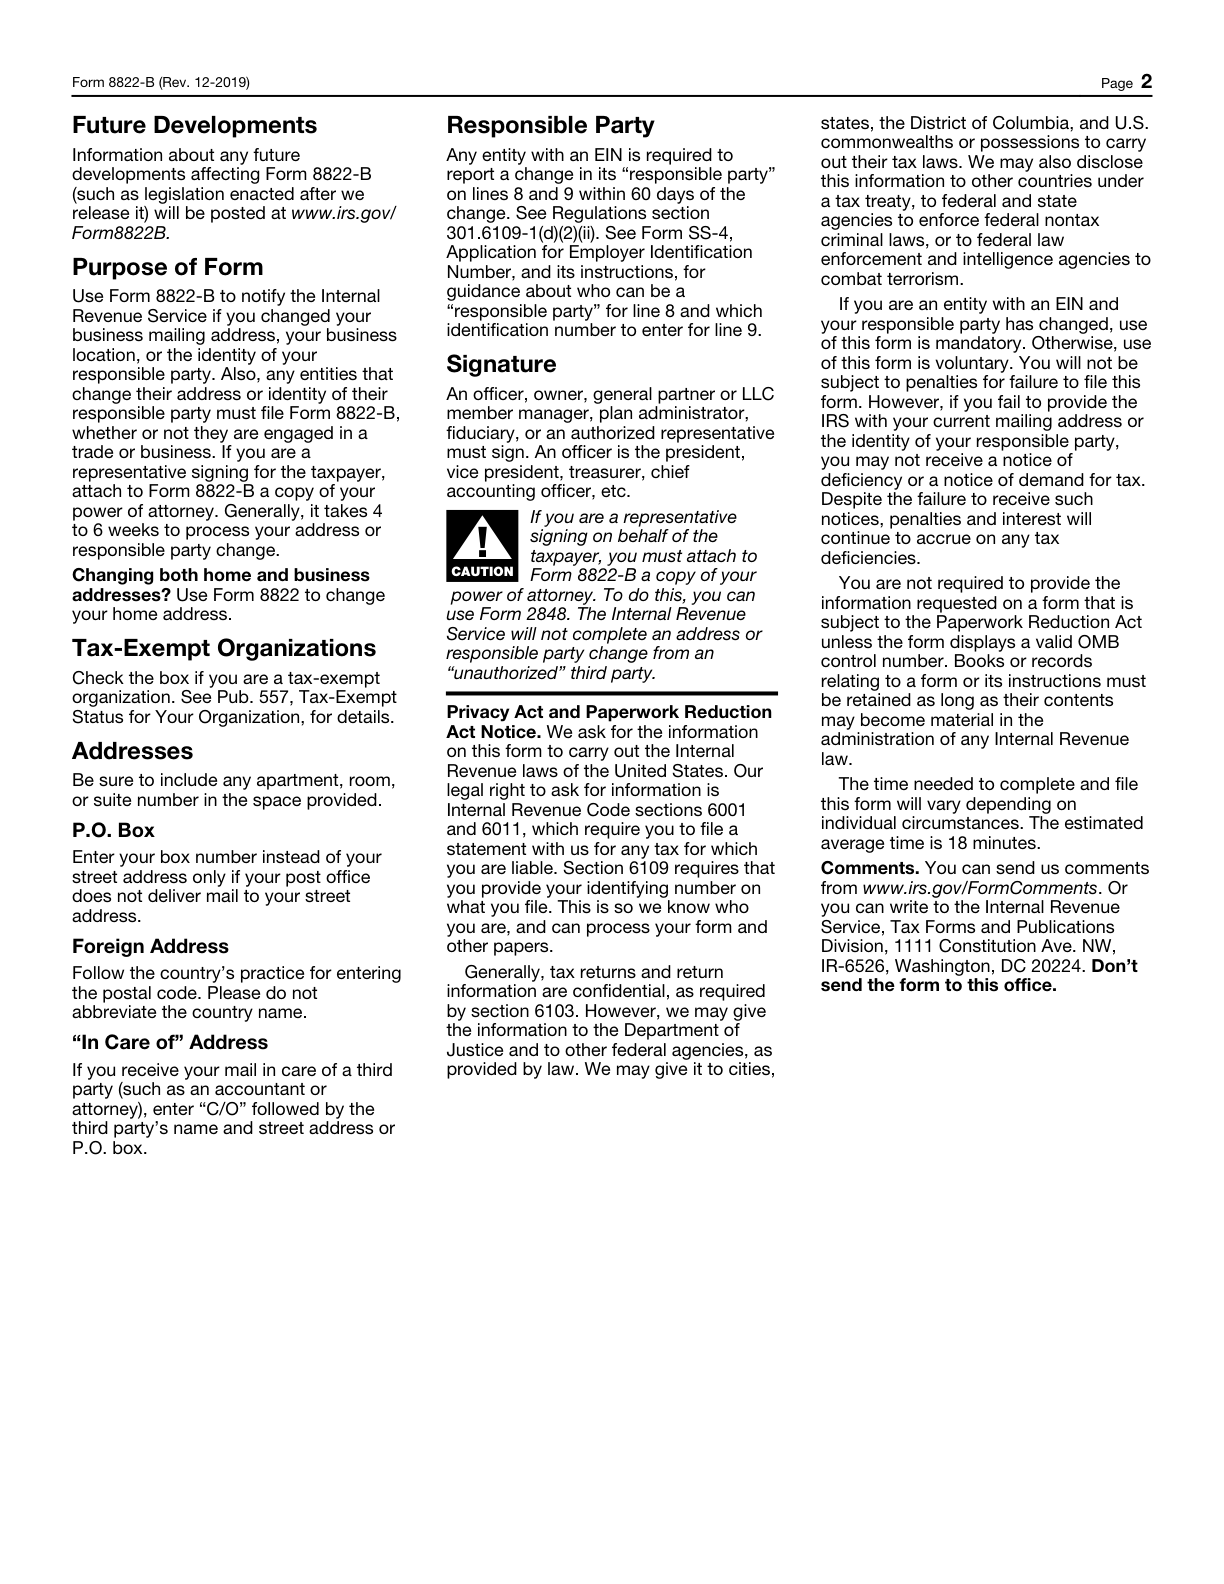
Le signataire SS-4 dépend du demandeur et le tiers désigné a un rôle limité à la demande. Form 8822-B identifie les signataires et exige du représentant qui signe pour le contribuable qu’il joigne la copie de procuration pertinente. Form 8832 comporte consentements et signatures, avec historique de propriétaires pertinent ; sa copie avec déclaration n’est pas signée à nouveau selon l’instruction. Form 7004 lui-même ne requiert pas de signature. Ne transférez pas ces règles à une autre déclaration ou dossier spécial sans vérifier ses propres instructions officielles de signature et de pouvoirs. La permission électronique est aussi spécifique ; une méthode admise n’autorise pas tout formulaire ou canal.[1, p.6] [2, p.2] [3, p.7]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Signataire autorisé | Le signataire autorisé SS-4 dépend du type de demandeur. Un demandeur étranger peut faire appel à une personne disposant de l'autorisation appropriée pour signer. | — | [1, p.6] |
| Autorité de signature | Form 8822-B est signé, selon le cas, par un propriétaire, un dirigeant, un associé commandité, un membre gérant d’une LLC, un administrateur de régime, un fiduciaire ou un représentant autorisé. | — | [2, p.2] |
| Signatures de consentement | Obtenez les signatures de consentement requises sur Form 8832 des membres ou propriétaires concernés, ou d’une personne dûment autorisée. Une période d’effet rétroactif peut aussi exiger le consentement d’anciens propriétaires. | — | [3, p.7] |
| Aucune signature | Form 7004 lui-même ne nécessite pas de signature. | — | [4, p.1] |
| Portée de la personne désignée | Le tiers désigné peut répondre aux questions sur le SS-4 rempli et recevoir le nouvel EIN. Une autorisation signée est nécessaire, et ce pouvoir prend fin lorsque le EIN a été attribué et communiqué au tiers désigné. | — | [1, p.6] |
| Poa représentatif | Un représentant qui signe Form 8822-B pour le contribuable doit joindre une copie de la procuration. Un tiers non autorisé ne peut pas effectuer le changement. | — | [2, p.2] |
Comprendre les exigences dans leur contexte
Ne pas signer à nouveau la copie jointe à la déclaration fiscale
L’original de Form 8832 est signé selon les règles applicables. Les instructions précisent de ne pas signer la copie jointe à la déclaration fiscale.[3, p.7]
Autorisation spécifique au document
L'autorisation de signature électronique IRS doit être établie pour le document spécifique et la procédure IRS. Une liste de technologies de signature acceptables ne constitue pas une approbation générale pour signer électroniquement chaque formulaire IRS.[5]
Conditions d’application: Les instructions de l’IRS autorisent la modalité de signature et le procédé de signature pour le formulaire ou document précis. Les conditions de vérification d’identité et les autres conditions applicables au document sont également remplies.
Limites à conserver: Ne déduisez pas l’acceptation de l’IRS du droit général de la signature électronique ni des fonctions de signature d’un produit.
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Considérons une propriétaire fictive, Priya, coordonnant adresse IRS, option prise en charge et tâche de prorogation. L’assistant crée un dossier formulaires signés et demande si une signature chargée termine tout. Priya liste plutôt les documents. La ligne d’adresse identifie signataire et représentation ouverte. Celle d’option identifie consentement et propriété pertinents, pas seulement contact facile. La prorogation conserve l’absence de signature spécifique au lieu d’en ajouter pour uniformiser. L’historique SS-4 de référence n’accorde pas tacitement représentation continue. Priya distingue aussi option originale et copie avec déclaration sans généraliser l’instruction de copie. Pour une autre déclaration ou dossier spécial, la matrice note sa vérification de signature et pouvoirs selon ses instructions, sans emprunter une autre ligne. Le préparateur voit confirmations réelles et points ouverts. Le dossier ne prononce pas validité de tout document, n’autorise pas une méthode électronique précise et ne remplace pas l’examen de pouvoirs nécessaire.[1, p.6] [2, p.2] [3, p.7]
Transformer les pièces en plan de préparation
Utilisez les noms officiels et reliez chaque décision aux instructions et faits confirmés. Distinguez fournisseur d’informations et signataire ou consentant. Si une personne cumule les rôles, gardez la base de chacun visible plutôt que le nom commun comme explication. Les services SpeedEIN restent soumis à leurs périmètres individuels même pour plusieurs tâches. Ne vendez pas un chargement de signature comme pouvoir automatique de tout dépôt IRS. Résolvez les questions spécifiques avant l’étape correspondante et conservez la version confirmée pour que la matrice décrive toujours le travail réel.[1, p.6] [2, p.2] [3, p.7]
Trois vérifications avant de poursuivre
- Chaque document a-t-il sa propre analyse de signataire, consentement ou absence de signature ?
- Les pouvoirs sont-ils distingués du contact ou de la fourniture d’informations ?
- Autres déclarations et dossiers spéciaux ont-ils leurs propres vérifications, dont permission électronique applicable ?
Guides de préparation associés
- Données modifiées après approbation : aligner version signée et instructions révisées
- Propriétaire, manager, organisateur et mandataire : relier chaque personne à la tâche IRS
- Préparer un SS-4 pour quelqu'un d'autre : la signature autorisée et la personne désignée sont différentes
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Part 10. Security, Privacy, Assurance and Artificial Intelligence
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis