所有者と別個に扱われない一つの LLC と異なる税務アカウント:採用前に EIN の使い分けを確認する
· 5 最小読み取り時間
この状況での結論
税務上所有者と別個に扱われないと説明される LLC でも、事業体段階の雇用税の問いが生じます。採用計画を別の EIN 申請に結び付ける前に、何の活動が変わるか、どの事業体が関わるか、既存の EIN は何かを示す、目的別の識別番号ワークシートを準備してください。SS-4 の説明書は、所有者と別個に扱われない事業体に、雇用税の申告・納付でその事業体自身の名称と EIN を使うよう求めています。また、特定の個別消費税(excise tax)の活動と申告書を別に示しています。この限定された指示を、所有者段階のあらゆる所得税事項で同じ識別番号を使うという主張に広げてはいけません。ワークシートは、それらの問いを区別し、新しい人員に関する事実を作成担当者へ筋道立てて伝えるために役立ちます。所有者と別個に扱われないという言葉だけを、完全な答えとして頼ることを避けられます。[1, p.3] [1, p.5] [1, p.6]
判断を左右する事実は何か
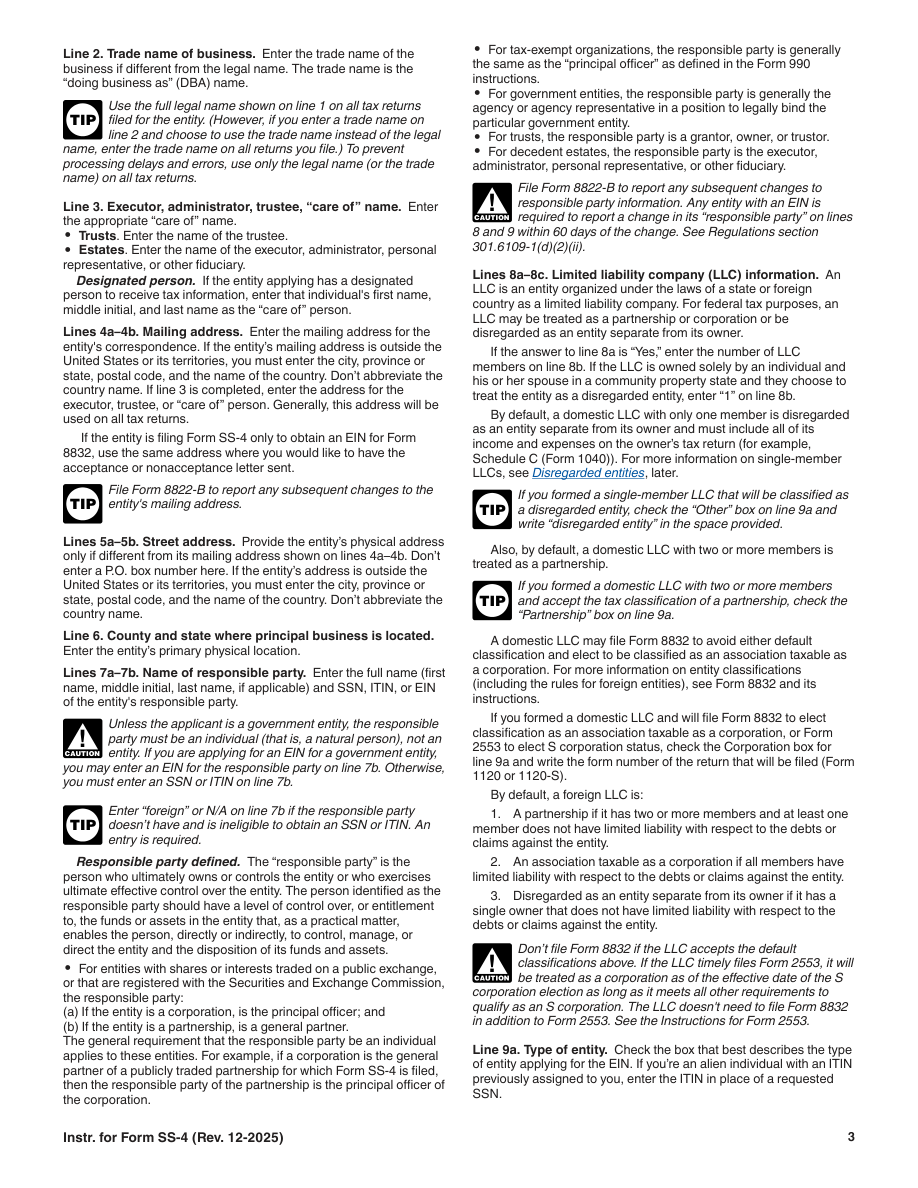
米国の単一構成員 LLC は、通常、既定で所有者と別個に扱われませんが、SS-4 で事業体種類のボックスを選ぶこと自体は、税務上の分類選択ではありません。雇用に関する質問には独自の分岐があります。13 行目は、今後 12 か月の各従業員区分の予想最大人数を、ゼロも含めて尋ねています。雇用予定がなければ 14 行目を飛ばします。これは、従業員のいない LLC が一般的に選ぶボックスではありません。また、通常の雇用主の最初の賃金支払日に関する指示は、非居住外国人への支払いを行う源泉徴収義務者への指示とは異なります。従業員がいないことによって、その別の該当分岐がなくなるわけではありません。[1, p.3] [1, p.5] [1, p.6]
公式要件を比較する
| 確認事項・記入欄 | 公式の指示 | 適用条件・制限 | 出典 |
|---|---|---|---|
| デフォルトの分類 | 国内の単一構成員 LLC は通常、所有者と別個の事業体とはみなされないという基本分類になります。構成員が二者以上の国内 LLC は、通常パートナーシップという基本分類になります。 | — | [1, p.3] |
| 従業員を予定しない場合は14を省略 | Line 13 は、次の 12 か月間に各カテゴリで予想される従業員の最大数 (ゼロを含む) を要求します。従業員がいないことが予想される場合は、line 14 をスキップします。 | — | [1, p.5] |
| 従業員なし line15 | 通常の雇用主に適用される場合、line 15 には賃金または年金を最初に支払った日を記入し、従業員を雇用する予定がなければ N/A と記入します。源泉徴収義務者として申請する場合には、非居住外国人への支払いを開始する日についての別の指示に従います。 | 通常の雇用主と源泉徴収義務者では適用される指示が異なります。従業員がいないことによって、該当する源泉徴収義務者の支払開始日の記入要件がなくなるわけではありません。 | [1, p.6] |
| 会員数 | line 8a が Yes の場合、line 8b に LLC メンバーの数を入力します。説明書にあるコミュニティ財産条件を満たす配偶者は、指示に従って 1 を入力できます。 | — | [1, p.3] |
| 責任者個人 | 政府機関に関する例外を除き、責任者は別の事業体ではなく、自然人でなければなりません。 | 政府機関は、指示の EIN 例外に従います。 | [1, p.3] |
| 事業体の税務分類の選択とは別の手続 | SS-4 のエンティティ タイプ ボックスをオンにすること自体は、エンティティ分類税の選択ではありません。 | — | [1, p.4] |
適用条件とともに公式要件を読む
要件 7
税務上所有者と別個に扱われない事業体は、雇用税の申告および納付に、その事業体自身の名称と EIN を使用する必要があります。SS-4 の説明書は、所定の個別消費税(excise tax)に関する活動および申告書を別途示しています。すべての税務事項に同一の識別番号を使用するという規則ではありません。[1, p.4]
適用される条件: 雇用税に関する記述は、その税務上所有者と別個に扱われない事業体が雇用税を申告または納付するときに適用されます。 明示的に列挙された個別消費税(excise tax)の活動または申告書ごとに、その説明書を個別に適用してください。
併せて確認する制限: 採用計画を変更するたびに、税務上所有者と別個に扱われないすべての事業体が新たな EIN を申請する必要があると推測してはいけません。まず、その事業体の既存の EIN と、関連する申告上の事実を確認してください。 この適用範囲が限定された規則は、所有者段階の所得税に関するあらゆる事項の識別番号を決定するものではありません。
公式の記入欄 SS-4 14: If you expect your employment tax liability to be $1,000 or less
従業員が予定されている場合は、資格があり、四半期ごとの Form 941 申告ではなく年次 Form 944 申告を選択している場合にのみ、このボックスをオンにします。従業員のいない応募者のための一般的なボックスではありません。[2, p.1] [1, p.5]
公式の記入欄 SS-4 15: First date wages or annuities were paid (month, day, year)
通常の雇用主に関する分岐では、最初の賃金・年金の支払日を記入し、従業員を見込まなければN/Aと記入します。源泉徴収義務者として申請する場合は、非居住外国人への支払開始日に関する説明に別途従います。[2, p.1] [1, p.6]
適用される条件: 通常の雇用主と源泉徴収義務者では、説明上の分岐が異なります。従業員がいなくても、適用される源泉徴収義務者の支払日要件がなくなるわけではありません。
外国所有の米国内税務上独立扱いされない事業体の定義
外国所有のU.S.のdisregarded entity(税務上の無視される事業体)は、外国の主体(個人・法人等)が完全所有する国内のdisregarded entityです。この目的で法人として扱われるのは、6038Aに関連する報告要件に限られます。[3, p.2]
書類準備の具体例
この例は事実関係の整理方法を示す仮定の事例であり、行政機関の判断結果を示すものではありません。
すでに EIN を持つ単一構成員 LLC が、初めての従業員の採用を予定しているとします。この仮定例では、その働く人が従業員であることを前提事実とし、このガイドが労働者の区分を判定するわけではありません。所有者は既存の EIN の記録を集め、所有者段階の所得税の識別情報、LLC の雇用税の識別情報、その他の別途確認を要する活動を、それぞれ別の行にします。雇用の行は、自動的に新番号を求めず、LLC の既存の名称と EIN を参照します。人員メモには SS-4 の区分ごとの予想人数と、予定する最初の賃金支払日の説明を記録します。設立時には正しかったからといって、従業員ゼロの古い下書きを転記しません。支払い活動が源泉徴収義務者の分岐に関係する可能性があれば、従業員数の陰に隠さず、確認事項として目立たせます。最後に、作成担当者は、具体的な雇用税申告書の提出に関する質問を、より狭い EIN のデータ準備作業の範囲外として示します。成果物は、LLC の分類変更や給与関係の申告完了の主張ではなく、変わった事実と未解決の申告の問いを示す実務資料です。[1, p.3] [1, p.5] [1, p.6]
記録を整理し、申告準備の手順を決める
番号を確認する前に、目的別にワークシートを確認してください。識別番号自体が本物でも、違う事業体の欄に転記されていることがあります。新たな申請が必要かを決める前に、LLC の既存の EIN と関連する雇用の事実を確認してください。採用の変更だけを、ここでの再申請の指示として扱ってはいけません。所有者段階の所得税の識別情報については、類推で解決しようとせず、別の問いとして残します。Form 944 を検討する場合は、適格性と選択の説明を個別に検討する必要があります。従業員が少ない、またはいないことの自動的な結果ではありません。SpeedEIN の該当する EIN サービスは、公表された書類作成の取扱範囲内で検討できますが、このワークシートは給与税の申告を提供せず、すべての働く人の地位を判定せず、他の申告書が不要であることも確定しません。具体的な成果物は、確認者が「会社の税務アカウント」という言葉の意味を推測せずに使える、目的別の識別関係図です。[1, p.3] [1, p.5] [1, p.6]
次に進む前の三つの確認
- 雇用税の行は LLC 自身を特定し、すでに EIN を持っているかを確認していますか。
- 従業員数と最初の支払いに関する事実は、古い申請下書きではなく、現在の計画を説明していますか。
- 所有者段階の所得税、該当する源泉徴収義務者の分岐、実際の申告書作成を、別々の確認事項として残していますか。
関連する準備ガイド
- 夫婦が LLC を所有している場合:構成員数の記入前に共同財産に関する指示を確認する
- 外国企業が LLC を所有している場合:個人の責任者を特定する
- SS-4 Lines 13–15 LLC に従業員がいない場合
公式出典と文書の版
公式出典の版を確認した日: 2026-11-10
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
該当する SpeedEIN サービスで支援を受ける
SpeedEIN は、各サービスページに記載された範囲で書類の準備や手続きを支援します。申し込みの前に、対応する事業体の種類、必要な情報、現在のサービス範囲をご確認ください。IRS の判断や処理、および適用される申告・納付義務は、引き続き公式ルールに従います。