Os documentos da empresa mostram números diferentes: relacione cada formulário do IRS ao identificador correto
· 8 leitura mínima
A resposta para esta situação
Os documentos de constituição de uma empresa, o aviso de EIN e os registros do proprietário podem conter números com aparência oficial. A pergunta correta não é qual parece mais formal, mas de quem o campo específico do IRS pede a identidade. Monte um mapa de identificadores com colunas para formulário e linha, pessoa ou entidade descrita, tipo de identificador exigido e documento que o sustenta. Mantenha um número de registro estadual no arquivo de contexto, em vez de presumir que pertence a um campo de EIN. Essa abordagem é especialmente útil quando um dossiê de preparação abrange SS-4, Form 5472, Form 8832 ou uma atualização empresarial. Evita que um identificador autêntico seja reutilizado para a parte errada só porque foi fácil localizá-lo.[1, p.7] [2, p.4] [2, p.5]
Quais fatos podem mudar a análise?
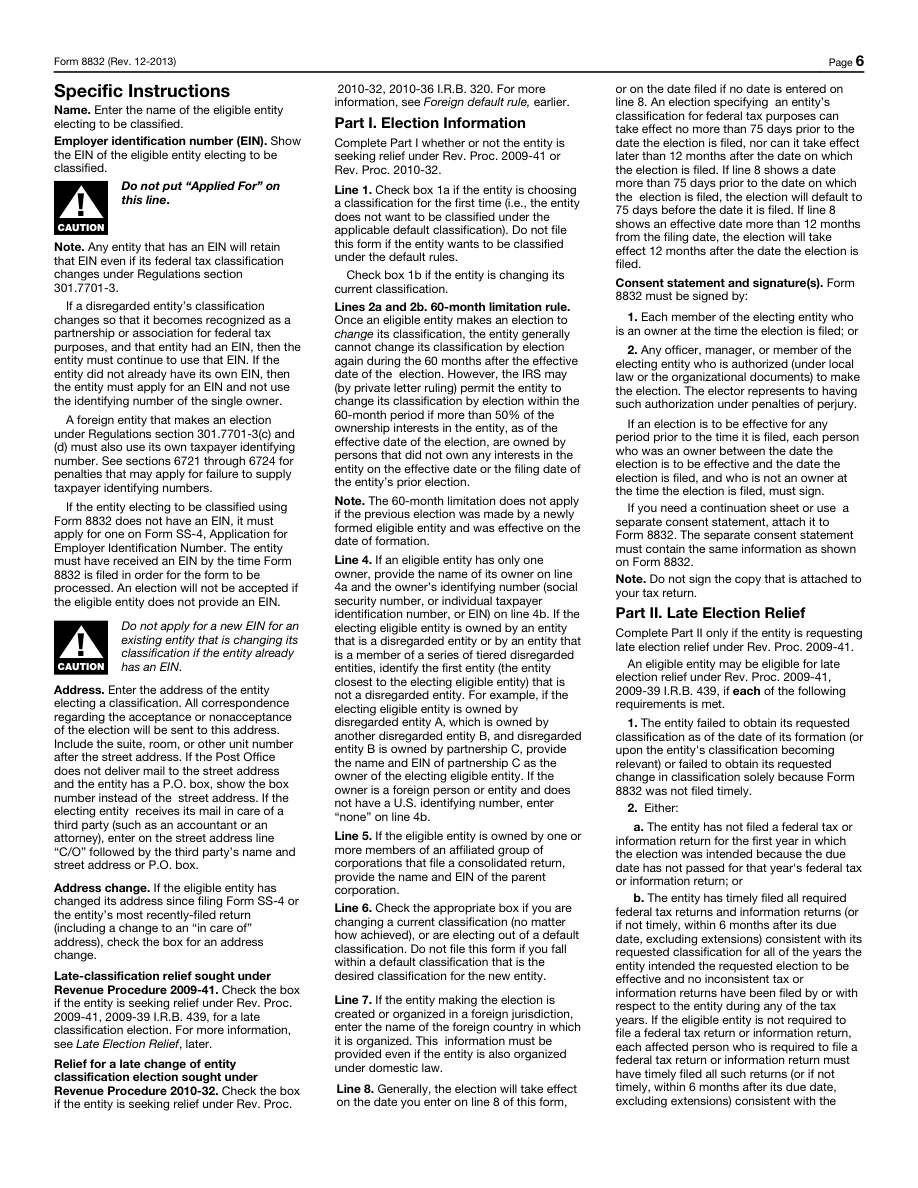
O Form 8832 exige o EIN da própria entidade e não aceita Applied For; uma entidade que já possui EIN o mantém após uma mudança de classificação. O Form 5472 também distingue o EIN da entidade declarante da identificação do proprietário estrangeiro. Os campos aplicáveis de ID de referência do acionista estrangeiro e FTIN têm regras próprias. A instrução de DE dos EUA (U.S.) de propriedade estrangeira que permite None ou N/A quando um proprietário não possui FTIN não é uma permissão geral para deixar todo campo de identificação em branco. A exceção foreign ou N/A do SS-4 exige separadamente que a pessoa responsável não possua SSN nem ITIN e não seja elegível para obter nenhum dos dois.[1, p.7] [2, p.4] [2, p.5]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Exigência de número de identificação do empregador | Form 8832 requer o EIN da própria entidade; Applied For não é aceito. Uma entidade que já possui um EIN retém esse EIN após uma alteração de classificação. | — | [1, p.7] |
| Identificador de referência quando falta o número de identificação dos Estados Unidos | Quando o acionista estrangeiro aplicável não tem número de identificação dos U.S. indicado em Part II, utilize o ID de referência exigido pelas instruções. A entidade declarante ou o seu representante cria esse ID; não se trata de um pedido separado ao IRS. | — | [2, p.4] |
| Indicação de none no campo ftin da entidade desconsiderada para efeitos fiscais | Uma U.S. DE de propriedade estrangeira informa os FTINs de seus proprietários estrangeiros diretos e finais, se existirem. Se um proprietário não tiver FTIN, insira «None» ou «N/A» nesse campo. As regras de outras categorias de entidades declarantes devem ser verificadas separadamente. | Entidade desconsiderada U.S. de propriedade estrangeira. | [2, p.5] |
| Indicação de um número de identificação do empregador anteriormente atribuído | Line 18 pergunta se o requerente recebeu anteriormente um EIN. Se sim, insira o EIN anterior. | — | [3, p.1] |
| Exceção relativa ao número de identificação | Insira «foreign» ou «N/A» em «line 7b» somente se a parte responsável não possuir SSN nem ITIN e também não for elegível para obter esses números. A linha deve conter uma resposta. | A pessoa responsável não possui SSN nem ITIN. A pessoa responsável não é elegível para obter SSN nem ITIN. | [4, p.3] |
| Campo oficial 5472 1b: Employer identification number | Informe o EIN da entidade declarante, e não o número de identificação de seu proprietário. | — | [5, p.1] |
Leia os requisitos no contexto correto
Campo oficial 5472 4b(1): U.S. identifying number, if any
Se houver um número de identificação U.S., insira um SSN ou ITIN para um indivíduo ou um EIN para outra entidade.[5, p.1] [2, p.4]
Campo oficial 5472 4b(2): Reference ID number (see instructions)
Um acionista estrangeiro aplicável sem um número de identificação U.S. usa uma referência ID: letras, números ou ambos, não mais do que caracteres 50 e consistente ao longo dos anos.[5, p.1] [2, p.4]
Campo oficial 5472 4b(3): Foreign taxpayer identification number (FTIN), if any
Um U.S. DE de propriedade estrangeira insere o FTIN do proprietário estrangeiro, se houver, ou "None" ou "N/A" quando não houver nenhum. Verifique as diferentes regras para outros arquivadores.[5, p.1] [2, p.5]
Campo oficial 8822-B 4b: Employer identification number
Insira o EIN da empresa.[6, p.1]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Imagine que um preparador receba o aviso de EIN de uma LLC, o registro tributário estrangeiro do proprietário e um comprovante estadual de constituição. O mapa primeiro associa o EIN da LLC aos campos que pedem a empresa ou entidade declarante. Depois cria uma linha diferente para um campo de proprietário na Part II do Form 5472. Se o acionista estrangeiro pertinente não tiver um número de identificação dos EUA (U.S.) informado ali, o preparador registra a questão do ID de referência exigido em vez de usar o EIN da LLC. A entidade declarante ou seu representante cria esse ID de referência; não se trata de um pedido separado ao IRS. Outra linha registra se o proprietário estrangeiro possui FTIN e a instrução específica de DE que rege um FTIN ausente. Uma referência estadual permanece identificada por origem e finalidade para não migrar para um campo de identificador do IRS durante a cópia. Uma questão não resolvida de identificação do proprietário continua visível. O exercício não inventa um SSN, não presume elegibilidade para ITIN nem trata a ausência de um número como permissão para substituí-lo por qualquer outro disponível. Produz um mapa específico por campo que outra pessoa pode auditar contra os documentos originais.[1, p.7] [2, p.4] [2, p.5]
Organize os registros em um plano de preparação
Revise o mapa por parte e por campo antes de preencher os formulários. Para uma pessoa física com número de identificação dos EUA (U.S.) no campo pertinente do Form 5472, as instruções distinguem SSN ou ITIN do EIN utilizado por outra entidade. Quando um ID de referência for aplicável, preserve seu formato permitido de letras e números, limite de comprimento e continuidade entre os anos, em vez de gerar casualmente um novo rótulo para cada arquivo. None, N/A e Applied For não são descrições intercambiáveis de incerteza; cada uma deve ser avaliada segundo a instrução do campo específico. O mapa concluído deve mostrar tanto identificadores confirmados quanto questões sem resposta, sem apresentar uma conclusão que as provas não sustentam. A SpeedEIN pode avaliar a assistência pertinente de registros de EIN ou preparação dentro de seu escopo, mas esse método organizacional não promete um novo número do IRS, não cria elegibilidade de ID tributário para o proprietário nem substitui as regras dos outros formulários em análise.[1, p.7] [2, p.4] [2, p.5]
Três verificações antes de prosseguir
- Para cada campo preenchido, o identificador está ligado à entidade ou pessoa específica descrita pelo campo?
- Um FTIN ausente, um ID U.S. de proprietário ausente e a exceção condicional do SS-4 são tratados como questões diferentes?
- Cada ID de referência e EIN existente pode ser rastreado até sua origem sem substituir uma referência estadual ou o número de outra parte?
Guias de preparação relacionados
- Foreign, None, N/A ou ID de referência? Instruções de número ausente variam por formulário
- Dois números EIN aparecem nos registros de uma LLC: monte um dossiê de reconciliação de identidade perante o IRS
- Se a parte responsável já possui um ITIN: mantenha-o separado do EIN do LLC
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 5472 (Rev. December 2023) — Rev. December 2023
- Form 8822-B (Rev. December 2019) — Rev. December 2019
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.