Prepare un registro de vencimientos sin mezclar fechas originales, prorrogadas y de avisos
· Lectura mínima 8
La respuesta para esta situación
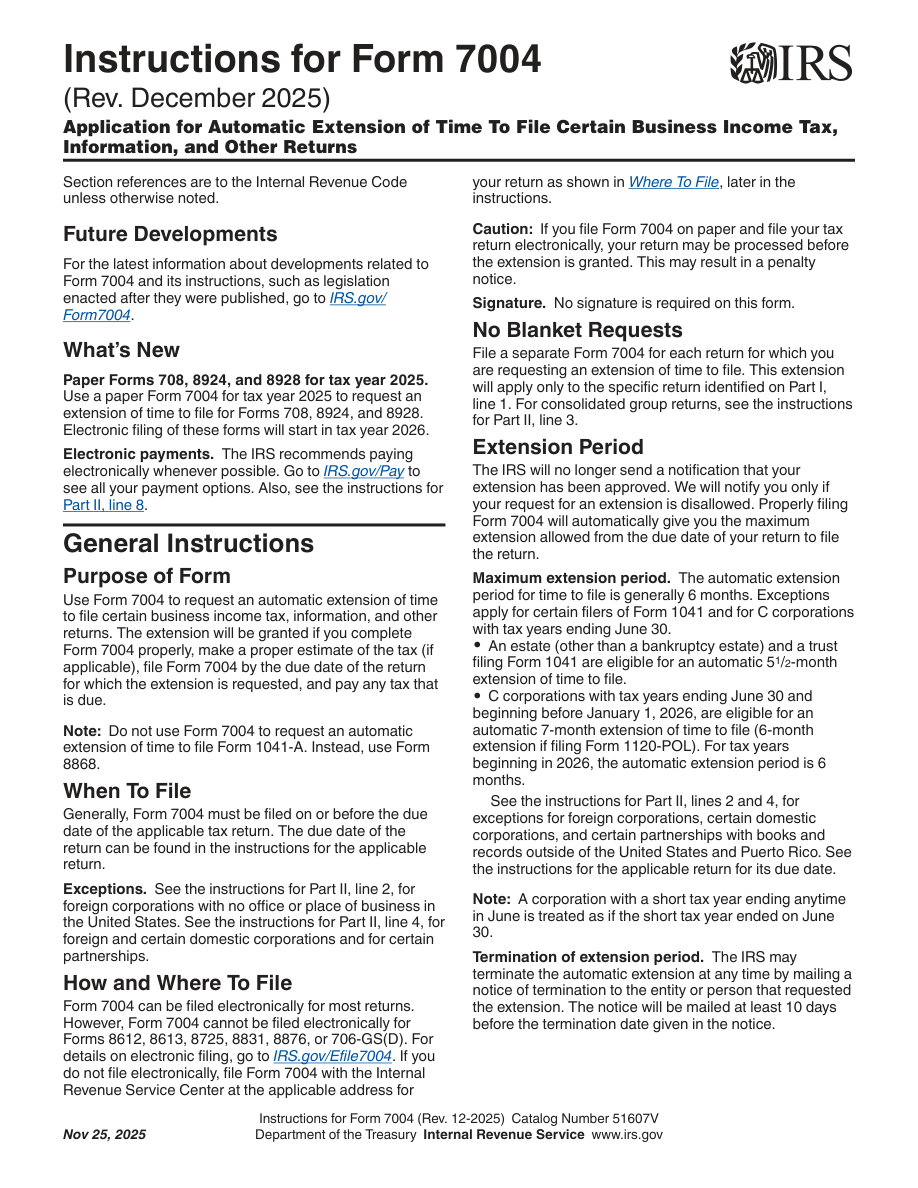
Un registro útil da a cada fecha una función concreta. Anote contribuyente, formulario o aviso, período, fuente aplicable y acción junto a la fecha; después distinga vencimiento original, cualquier vencimiento prorrogado respaldado y sucesos separados de avisos. Una entrada única llamada día fiscal puede ocultar varias preguntas. El registro también debe mostrar si una fecha se ha verificado o es una suposición heredada de un cuestionario. Permite coordinar preparación sin tratar todos los documentos como sujetos al mismo reloj. El objetivo es un calendario etiquetado comprobable con instrucciones aplicables, no un calendario universal copiado de una fecha destacada de una publicación general o un año anterior.[1, p.1] [2] [3]
¿Qué hechos pueden cambiar la respuesta?
La Publication 509 citada es la edición de 2026 y tiene límites de cobertura expresos; no es calendario completo para toda situación fiscal internacional u otro año. La regla de fines de semana y festivos legales también tiene condiciones, incluidos límites de la disposición pertinente de festivos estatales. Los plazos de avisos de incumplimiento continuado no deben calcularse directamente desde el vencimiento original de declaración, y siguen importando las condiciones de causa razonable. El artículo no calcula una fecha concreta sin hechos necesarios ni convierte un recordatorio interno en prórroga legal. La fuente aplicable rige cada acción separada.[1, p.1] [2] [3]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| fecha de vencimiento original | Form 7004 generalmente debe presentarse a más tardar en el vencimiento original de la declaración para la que se solicita prórroga. Consulte las instrucciones específicas de esa declaración para identificar su plazo original. | — | [1, p.1] |
| feriado legal de fin de semana | Cuando el último día para realizar un acto conforme a la legislación tributaria federal cae en sábado, domingo o festivo legal aplicable, realizarlo el primer día siguiente que no sea ninguno de ellos está dentro del plazo. El último día incluye una prórroga aprobada. Por regla general, los festivos legales son los del Distrito de Columbia; la regla especificada sobre festivos estatales también se aplica a determinadas oficinas fuera de D.C. | El vencimiento final se determina conforme a la legislación fiscal federal. La regla de los días festivos estatales solo se aplica a las oficinas situadas fuera de D.C. y dentro de un distrito de ingresos internos especificado por la ley para la recepción o realización del acto. Un día festivo local cualquiera, o un festivo del lugar donde se encuentre la persona, no justifica automáticamente una prórroga. | [2] |
| Cómputo del plazo tras la notificación para la sanción adicional | Si el incumplimiento continúa más de 90 días después de que el IRS envíe por correo el aviso de incumplimiento, puede aplicarse una multa adicional de $25,000 por cada parte relacionada afectada y por cada período de 30 días. Una fracción de 30 días cuenta como un período completo. | El incumplimiento correspondiente continúa durante más de 90 días después de que el IRS envíe su aviso por correo. El importe indicado aquí se aplica a los años fiscales que comiencen a partir del 1 de enero de 2018. El cómputo correspondiente comienza con el envío por correo del aviso de incumplimiento por el IRS; no calcule esta penalidad adicional directamente desde el vencimiento original de la declaración. Determine el período de causa razonable y el tratamiento de un segundo incumplimiento conforme a Regulations section 1.6038A-4(b) y (d), respectivamente. Conforme a Regulations section 1.6038A-4(b)(1), el período de 90 días no puede comenzar antes del último día para el que el IRS determine que existió una causa razonable. El IRS determina la causa razonable y su duración; presentar una solicitud no detiene automáticamente el cómputo. | [3] |
| Declaración fiscal separada | Presente un Form 7004 por separado para cada tipo de declaración de impuestos que requiera una extensión del plazo de presentación de impuestos. La extensión del plazo de presentación de impuestos se aplica únicamente al formulario seleccionado en Part I, line 1. | — | [1, p.1] |
| Año y tres calendarios. | La publicación recopilada 509 es la edición 2026 para usar en 2026. Contiene calendarios de impuestos generales, impuestos patronales e impuestos especiales. Haga coincidir el año calendario explícitamente con el año de presentación que se está discutiendo. | Se está utilizando la edición 2026 de Publication 509. No copie sus fechas incondicionalmente al calendario de 2027 o de otro año. | [4] |
| Exclusiones de alcance | La Publication 509 no abarca las reglas de depósito de impuestos sobre el empleo ni de impuestos especiales. Tampoco cubre íntegramente los requisitos de presentación y demás obligaciones de impuestos sobre sucesiones y donaciones, fideicomisos, organizaciones exentas, determinadas corporaciones, sociedades de personas extranjeras y extranjeros no residentes. No es un calendario completo de todas las situaciones fiscales internacionales. | La publicación 509 se utiliza para definir la cobertura del calendario de un artículo. | [4] |
Lea los requisitos dentro de su contexto
Declaración pro forma obligatoria para la entidad fiscalmente ignorada
Una DE de U.S. de titularidad extranjera obligada a presentar Form 5472 adjunta ese Form 5472 a una pro forma Form 1120 y presenta el conjunto hasta el vencimiento del Form 1120, incluida esa fecha y cualquier prórroga válida.[5, p.2]
Suficiencia de registros
Mantener libros permanentes y registros suficientes para establecer la exactitud de la declaración de impuestos federales y el tratamiento de las transacciones con partes relacionadas, junto con los requisitos detallados de la sección de Reglamentos 1.6038A-3.[5, p.3]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Suponga que un propietario hipotético tiene un calendario general de 2026, carpeta anual de DE, registro de Form 7004 y aviso del IRS. Primero crea un recordatorio creyendo que cubre todo. El registro de vencimientos separa las partidas. La fila anual identifica declaración y período y pregunta qué respalda el plazo original. La fila de prórroga registra su propia tarea y pruebas del efecto sobre la declaración seleccionada. La de aviso identifica el suceso e instrucción revisados en vez de copiar el plazo de declaración. La publicación general se registra con año y alcance para no trasladar incondicionalmente sus fechas a un plan de 2027. Si se propone ajuste por festivo, se pregunta qué regla y festivo aplicable lo respaldan, en vez de basarse en un día libre donde vive el propietario. Toda cuestión de incumplimiento continuado queda conectada con el aviso y condiciones pertinentes. El calendario produce acciones distintas y preguntas pendientes, no vencimientos nuevos ni promesa de que un suceso de presentación detenga los demás relojes.[1, p.1] [2] [3]
Convierta los registros en un plan de preparación
Separe objetivos internos de fechas legalmente aplicables. Un preparador puede fijar entrega de material para su organización, pero no debe presentarse como plazo gubernamental o prueba de prórroga. Mantenga disponibles fuente y fundamento de cada entrada e identifique quién verifica lo pendiente. Al llegar un documento, determine qué fila afecta en vez de mover todos los recordatorios juntos. Si cambia año o contexto, revise la fuente en vez de renombrar el calendario viejo. SpeedEIN puede evaluar ayuda pertinente dentro de su ámbito declarado, mientras las reglas oficiales determinan puntualidad y el propietario sigue responsable de sus obligaciones. El registro es útil porque conserva distinciones en vez de reemplazarlas por una promesa amplia del servicio o fecha tranquilizadora sin respaldo.[1, p.1] [2] [3]
Tres comprobaciones antes de continuar
- ¿Qué contribuyente, acción, formulario o aviso y período rige cada fecha individual?
- ¿Tiene cada entrada original, prorrogada o de aviso su propia fuente y fundamento factual?
- ¿Se han comprobado límites de año de publicación, exclusiones y condiciones reales de festivos o avisos continuados en vez de suponerlos?
Guías de preparación relacionadas
- Falló un fax cerca del vencimiento: conserve el error y planifique el siguiente paso
- Enviar desde el extranjero: no confunda un matasellos extranjero con la regla postal U.S.
- Cuando la fecha límite de presentación cae en un fin de semana o feriado legal
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- 26 U.S.C. § 7503: Time for performance of acts where last day falls on Saturday, Sunday, or legal holiday
- 26 CFR 1.6038A-4 Monetary penalty for failure to furnish information or maintain records — 2026-11-05
- Publication 509 (2026), Tax Calendars
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida