Créer un registre d’échéances sans mélanger dates initiales, prorogées et liées aux avis
· Lecture minimale 8
La réponse dans cette situation
Un registre utile donne une fonction précise à chaque date. Notez contribuable, formulaire ou avis, période, source applicable et action, puis distinguez échéance initiale, échéance prorogée étayée et événement séparé d’avis. Une entrée unique jour fiscal peut cacher plusieurs questions. Le registre doit aussi montrer si la date est vérifiée ou simplement héritée d’un questionnaire. Il permet de coordonner sans traiter chaque pièce comme régie par le même délai. L’objectif est un calendrier étiqueté vérifiable selon les instructions, pas un échéancier universel copiant une date marquante d’une publication générale ou d’une année précédente.[1, p.1] [2] [3]
Quels faits peuvent changer la réponse ?
La Publication 509 collectée est l’édition 2026 avec des limites de couverture déclarées ; ce n’est pas le calendrier complet de toute situation internationale ou d’une autre année. La règle des week-ends et jours fériés comporte aussi des conditions, dont les limites de la disposition de jour férié d’État pertinente. Le délai d’avis de manquement continu ne se calcule pas directement depuis l’échéance initiale de déclaration, et les conditions de motif raisonnable restent pertinentes. Cet article ne calcule pas de date précise sans les faits requis et ne transforme pas un rappel interne en prorogation légale. Chaque action distincte relève de sa source applicable.[1, p.1] [2] [3]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
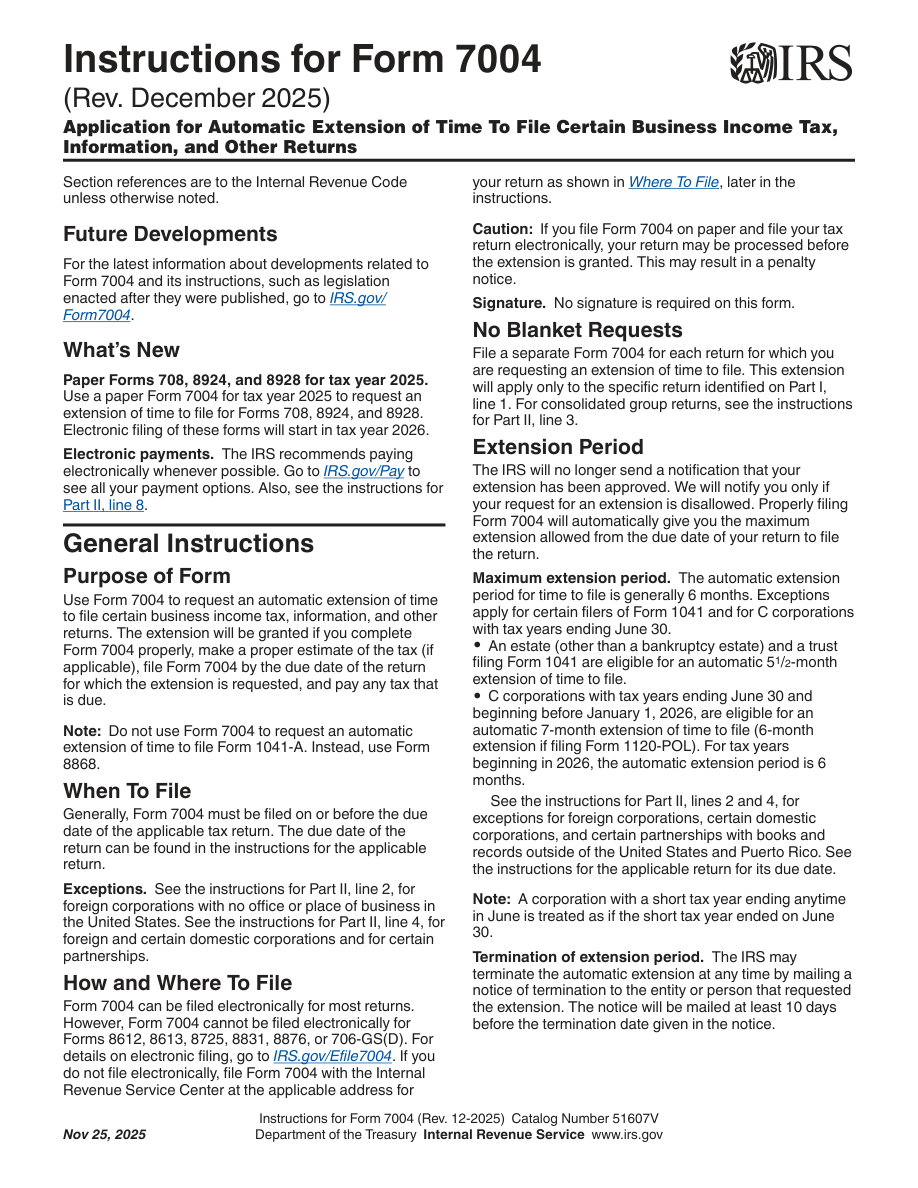
| Date d'échéance initiale | Form 7004 doit généralement être déposé au plus tard à la date limite initiale de la déclaration pour laquelle une prolongation est demandée. Consultez les instructions propres à cette déclaration pour connaître son échéance initiale. | — | [1, p.1] |
| Week-end ou jour férié légal | Lorsque le dernier jour pour accomplir un acte prévu par le droit fiscal fédéral tombe un samedi, un dimanche ou un jour férié légal applicable, l’acte est accompli dans les délais s’il l’est le premier jour suivant qui n’est aucun de ces jours. La date limite inclut une prolongation approuvée. Les jours fériés légaux sont généralement ceux du District de Columbia, avec la règle précisée relative aux jours fériés d’un État pour certains bureaux hors de D.C. | L’échéance définitive est déterminée selon le droit fiscal fédéral. La règle relative aux jours fériés d’un État ne concerne que les bureaux situés hors de D.C. et dans un district de l’administration fiscale, désignés par la loi pour la réception ou l’exécution. Un jour férié local quelconque, ou du lieu où se trouve la personne, ne justifie pas automatiquement une prorogation. | [2] |
| Délai lié à l’avis de pénalité pour manquement persistant | Si le manquement concerné se poursuit plus de 90 jours après l’envoi postal d’un avis de manquement par l’IRS, une pénalité supplémentaire de $25,000 peut s’appliquer pour chaque partie liée concernée et chaque période de 30 jours. Toute fraction de 30 jours compte comme une période entière. | Le manquement concerné se poursuit plus de 90 jours après l’envoi postal de l’avis de l’IRS. Le montant indiqué ici s’applique aux années fiscales commençant le 1er janvier 2018 ou après cette date. Le décompte pertinent commence avec l’envoi postal par l’IRS de l’avis de manquement ; ne calculez pas cette pénalité supplémentaire directement à partir de l’échéance initiale de déclaration. Déterminez la période de motif raisonnable et le traitement d’un second manquement selon les sections 1.6038A-4(b) et (d) des Regulations, respectivement. En vertu de la section 1.6038A-4(b)(1) des Regulations, la période de 90 jours ne peut pas commencer avant le dernier jour pour lequel l’IRS détermine qu’un motif raisonnable existait. L’IRS détermine ce motif et sa durée ; présenter une demande ne suspend pas automatiquement le décompte. | [3] |
| Déclaration d'impôt séparée | Produisez un Form 7004 distinct pour chaque type de déclaration de revenus nécessitant une prolongation de la date limite de déclaration de revenus. La prolongation du délai de déclaration de revenus s'applique uniquement au formulaire sélectionné sur Part I, line 1. | — | [1, p.1] |
| Année et trois calendriers | La publication collectée 509 est l'édition 2026 destinée à être utilisée dans 2026. Il contient des calendriers généraux d’impôts, d’impôts des employeurs et d’accises. Faites correspondre explicitement l’année civile à l’année de dépôt en question. | L’édition 2026 de Publication 509 est celle utilisée ici. Ne recopiez pas ses dates sans condition dans le calendrier 2027 ou d’une autre année. | [4] |
| Exclusions du champ d'application | Publication 509 ne couvre pas les règles de versement des taxes sur l’emploi ou des droits d’accise. Elle ne couvre pas non plus intégralement le dépôt et les autres obligations relatives aux impôts sur les successions et les donations, aux trusts, aux organismes exonérés, à certaines corporations, aux partnerships étrangers et aux étrangers non-résidents. Ce n’est pas un calendrier complet pour toutes les situations fiscales internationales. | La publication 509 est utilisée pour définir la couverture calendaire d'un article. | [4] |
Comprendre les exigences dans leur contexte
Déclaration pro forma exigée pour une entité fiscalement ignorée
Une entité U.S. DE détenue par un sujet étranger et tenue de déposer Form 5472 joint Form 5472 à un pro forma Form 1120 et dépose le dossier au plus tard à l’échéance de Form 1120, en tenant compte d’une prolongation valable.[5, p.2]
Caractère suffisant des pièces justificatives
Conservez des livres et documents permanents suffisants pour établir l’exactitude de la déclaration fédérale et du traitement des transactions entre parties liées, en respectant également les exigences détaillées de la section 1.6038A-3 des règlements.[5, p.3]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Supposons qu’un propriétaire fictif ait un calendrier général 2026, un dossier annuel DE, une pièce Form 7004 et un avis IRS. Il crée d’abord un rappel unique supposé tout couvrir. Le registre sépare les éléments. La ligne annuelle identifie déclaration et période et demande les preuves d’échéance initiale. La ligne de prorogation consigne sa propre tâche et les preuves de son effet sur la déclaration choisie. La ligne d’avis identifie l’événement et l’instruction examinés au lieu de copier la date de déclaration. La publication générale est consignée avec son année et son périmètre pour ne pas reporter ses dates sans condition dans un plan 2027. Si un ajustement de jour férié est proposé, le propriétaire demande quelle règle et quel jour applicable l’étayent, plutôt que de se fier à un jour chômé chez lui. Toute question de manquement continu reste reliée à l’avis et aux conditions pertinentes. Ce calendrier produit des actions distinctes et questions ouvertes, pas une nouvelle échéance par élément ou la promesse qu’un dépôt arrête tous les autres délais.[1, p.1] [2] [3]
Transformer les pièces en plan de préparation
Distinguez les dates cibles internes des dates juridiquement applicables. Un préparateur peut fixer une remise de pièces pour son organisation, mais ne doit pas la présenter comme échéance gouvernementale ou preuve de prorogation. Gardez source et base de chaque entrée accessibles, et identifiez qui vérifie les questions ouvertes. Quand un document arrive, déterminez la ligne affectée au lieu de déplacer tous les rappels ensemble. Si l’année ou le contexte change, revérifiez la source plutôt que de renommer l’ancien calendrier. SpeedEIN peut évaluer l’assistance dans son périmètre déclaré ; les règles officielles déterminent la ponctualité et le propriétaire reste responsable des obligations applicables. Le registre est utile car il préserve ces distinctions au lieu de les remplacer par une promesse large ou une date rassurante mais non étayée.[1, p.1] [2] [3]
Trois vérifications avant de poursuivre
- Quels contribuable, action, formulaire ou avis et période chaque date individuelle régit-elle ?
- Chaque entrée initiale, prorogée ou liée à un avis a-t-elle sa propre source et base factuelle ?
- Limites d’année de publication, exclusions de périmètre et conditions réelles de jour férié ou d’avis continu ont-elles été vérifiées plutôt que supposées ?
Guides de préparation associés
- Échec de fax près de l’échéance : conserver l’erreur et préparer la suite
- Envoi depuis l’étranger : ne pas confondre cachet étranger et règle postale U.S.
- Lorsqu’une date limite de dépôt tombe un week-end ou un jour férié
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- 26 U.S.C. § 7503: Time for performance of acts where last day falls on Saturday, Sunday, or legal holiday
- 26 CFR 1.6038A-4 Monetary penalty for failure to furnish information or maintain records — 2026-11-05
- Publication 509 (2026), Tax Calendars
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis