Creare un registro delle scadenze senza mescolare date originarie, prorogate e degli avvisi
· 7 lettura minima
La risposta per questa situazione
Un registro utile assegna a ogni data un compito specifico. Annotare accanto contribuente, modulo o avviso, periodo, fonte normativa e azione, poi distinguere scadenza originaria, eventuale scadenza prorogata documentata ed evento separato relativo a un avviso. Un'unica voce chiamata giorno delle tasse può nascondere domande diverse. Il registro dovrebbe anche mostrare se la data sia verificata o solo una supposizione ereditata da un questionario. Si coordina così la preparazione senza trattare ogni documento della cartella come soggetto allo stesso termine. L'obiettivo è un calendario etichettato verificabile sulle istruzioni applicabili, non uno scadenzario universale copiando una data in evidenza da una pubblicazione generale o dall'anno precedente.[1, p.1] [2] [3]
Quali fatti possono cambiare la valutazione?
La Publication 509 raccolta è l'edizione 2026 e ha limiti dichiarati di copertura; non è un calendario completo per ogni situazione fiscale internazionale o altro anno solare. Anche la regola su fine settimana e festività legali ha condizioni, compresi limiti alla disposizione sulle festività statali pertinenti. I tempi dell'avviso di inadempimento continuato non vanno fatti decorrere direttamente dalla scadenza originaria della dichiarazione e restano pertinenti le qualificazioni della causa ragionevole. L'articolo non calcola una scadenza specifica senza i fatti richiesti né trasforma un promemoria interno in proroga legale. La fonte applicabile regola ogni azione distinta.[1, p.1] [2] [3]
Confrontare i requisiti ufficiali
| Domanda o campo | Istruzione ufficiale | Condizioni e limiti | Fonte |
|---|---|---|---|
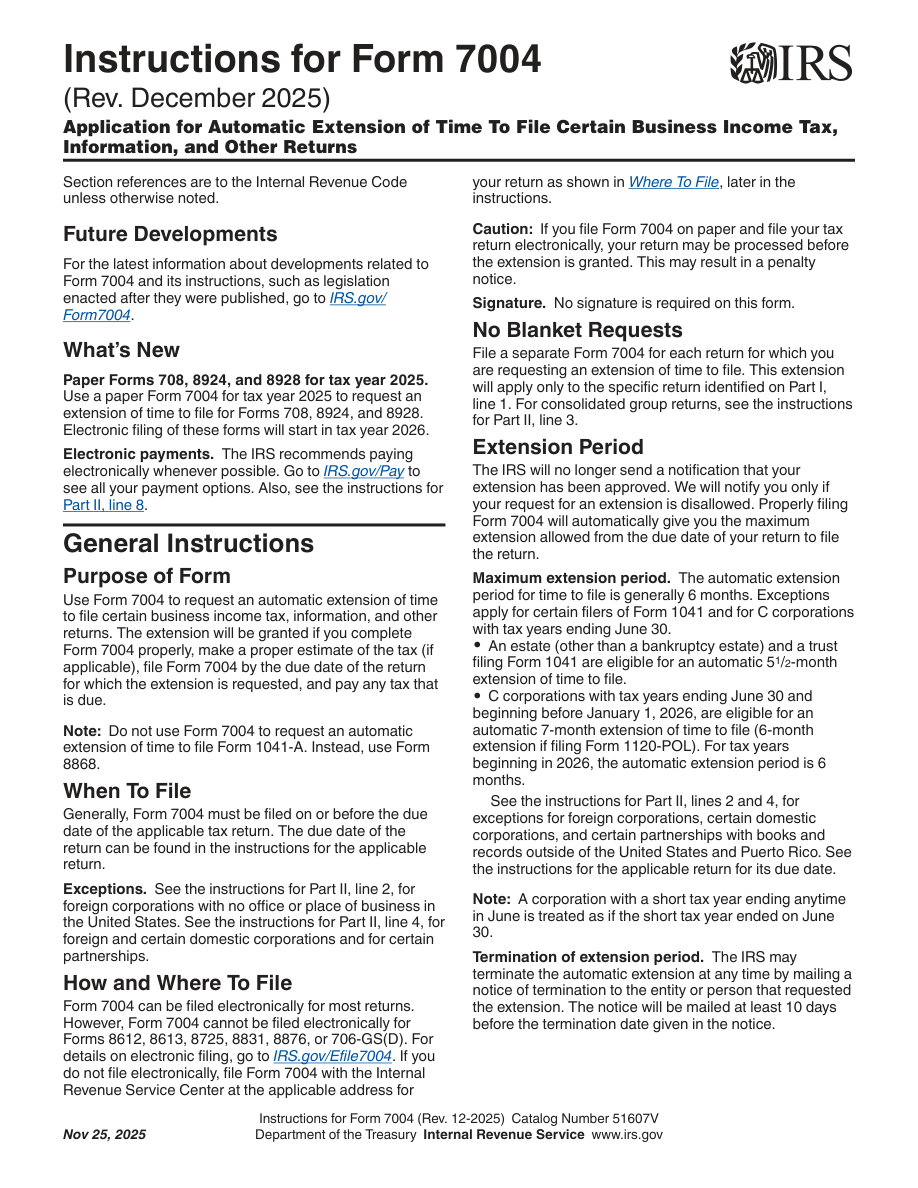
| Data di scadenza originale | Form 7004 deve generalmente essere presentato entro la scadenza originaria della dichiarazione per la quale si richiede la proroga. Consultare le istruzioni specifiche di quella dichiarazione per individuarne la scadenza originaria. | — | [1, p.1] |
| Fine settimana o festività riconosciuta dalla legge | Quando l'ultimo giorno per un adempimento secondo la legge fiscale federale cade di sabato, domenica o in una festività legale applicabile, è tempestivo adempiere nel primo giorno successivo che non rientra in nessuna di queste categorie. L'ultimo giorno comprende anche un termine validamente prorogato. Le festività legali sono generalmente quelle del Distretto di Columbia; la specifica regola sulle festività statali si applica anche a determinati uffici fuori D.C. | La scadenza definitiva è determinata dal diritto tributario federale. Il caso delle festività statali si applica solo agli uffici fuori da D.C. e all'interno del distretto fiscale indicato dalla legge per la ricezione o l'adempimento. Una qualsiasi festività locale o una festività nel luogo in cui si trova la persona non giustifica automaticamente una proroga. | [2] |
| Decorrenza dall’avviso per la sanzione da inadempimento continuato | Se l’inadempimento in questione prosegue per più di 90 giorni dopo che l’IRS spedisce per posta l’avviso di inadempimento, può applicarsi un’ulteriore sanzione di $25,000 per ogni parte correlata interessata e per ogni periodo di 30 giorni. Una frazione di 30 giorni conta come un periodo intero. | L'inadempimento pertinente prosegue per oltre 90 giorni dopo che l'IRS ha spedito il proprio avviso. L'importo qui indicato si applica agli anni d'imposta che iniziano dal 1 gennaio 2018 in poi. Il termine pertinente decorre dalla spedizione, da parte dell'IRS, dell'avviso di inadempimento; non calcolare questa sanzione aggiuntiva direttamente dalla scadenza originaria di presentazione. Determinare il periodo di causa ragionevole e il trattamento di un secondo inadempimento rispettivamente ai sensi della sezione 1.6038A-4(b) e (d) dei Regulations. Ai sensi della sezione 1.6038A-4(b)(1) dei Regulations, il periodo di 90 giorni non può iniziare prima dell'ultimo giorno per il quale l'IRS stabilisce che esisteva una causa ragionevole. L'IRS determina l'esistenza e la durata della causa ragionevole; presentare una richiesta non sospende automaticamente il decorso del termine. | [3] |
| Dichiarazione dei redditi separata | Presenta un Form 7004 separato per ciascun tipo di dichiarazione che richiede una proroga. La proroga vale soltanto per il modulo selezionato in Part I, line 1. | — | [1, p.1] |
| Anno e tre calendari | La pubblicazione 509 raccolta è l'edizione 2026 da utilizzare in 2026. Contiene i calendari delle imposte generali, delle imposte sul datore di lavoro e delle accise. Abbina esplicitamente l'anno solare all'anno di presentazione in discussione. | Si sta utilizzando l'edizione 2026 della Publication 509 raccolta nelle fonti. Non riportarne le date senza condizioni nel calendario del 2027 o di un altro anno. | [4] |
| Esclusioni dell'ambito | Publication 509 non tratta le regole sui versamenti periodici delle imposte sull'occupazione o delle accise. Non copre inoltre integralmente gli obblighi dichiarativi e gli altri requisiti per imposte successorie e sulle donazioni, trust, organizzazioni esenti, determinate corporation, partnership estere e stranieri non residenti. Non è un calendario completo per ogni situazione fiscale internazionale. | La pubblicazione 509 viene utilizzata per definire la copertura del calendario di un articolo. | [4] |
Leggere i requisiti nel loro contesto
Dichiarazione pro forma richiesta per un’entità fiscalmente non separata dal proprietario
Una DE U.S. di proprietà estera soggetta a Form 5472 allega Form 5472 a un pro forma Form 1120 e presenta il pacchetto entro la scadenza di Form 1120, tenendo conto di una proroga valida.[5, p.2]
Sufficienza dei documenti giustificativi
Conservare libri e registri permanenti sufficienti a stabilire la correttezza della dichiarazione dei redditi federale e il trattamento delle transazioni con parti correlate, insieme ai requisiti dettagliati della sezione Regolamenti 1.6038A-3.[5, p.3]
Un esempio concreto di preparazione
Questo esempio è ipotetico: illustra come organizzare i fatti e non rappresenta una decisione dell’amministrazione.
Si supponga che un titolare ipotetico abbia un calendario generale 2026, una cartella annuale DE, un documento Form 7004 e un avviso IRS. All'inizio crea un promemoria e presume che copra tutto. Il registro separa gli elementi. La riga della dichiarazione annuale individua dichiarazione e periodo e chiede cosa sostenga la scadenza originaria. La riga della proroga registra il proprio compito e le prove di ogni effetto sulla dichiarazione selezionata. Quella dell'avviso individua evento e istruzione specifici in esame anziché copiare la data dichiarativa. La pubblicazione generale è registrata per anno e ambito, così da non trasferirne incondizionatamente le date nel piano 2027. Se si propone un adeguamento per festività, il titolare chiede regola legale e festività applicabile che lo sostengano, senza basarsi sul giorno libero nel proprio luogo di residenza. Ogni questione di inadempimento continuato resta collegata all'avviso e alle qualificazioni pertinenti. Il calendario ipotetico produce azioni distinte e domande irrisolte, non una nuova scadenza per ogni elemento o la promessa che un singolo invio fermi tutti gli altri termini.[1, p.1] [2] [3]
Organizzare i documenti in un piano di preparazione
Distinguere gli obiettivi interni dalle date giuridicamente applicabili. Un preparatore può fissare una data obiettivo per ricevere materiali, ma non va presentata come scadenza governativa o prova di una proroga. Conservare fonte e fondamento di ogni voce e individuare chi controlli gli elementi irrisolti. Quando arriva un documento nuovo, determinare quale riga interessi anziché spostare insieme tutti i promemoria. Se cambiano anno o contesto, ricontrollare la fonte senza rietichettare soltanto il vecchio calendario. SpeedEIN può valutare l'assistenza pertinente entro il proprio ambito dichiarato, mentre le regole ufficiali determinano la tempestività e il titolare resta responsabile degli obblighi applicabili. Il registro è utile perché preserva le distinzioni anziché sostituirle con una promessa ampia o una data rassicurante ma non documentata.[1, p.1] [2] [3]
Tre verifiche prima di procedere
- Quali contribuente, azione, modulo o avviso e periodo regola ogni singola data?
- Ogni voce originaria, prorogata o relativa a un avviso ha fonte e fondamento fattuale propri?
- Limiti dell'anno di pubblicazione, esclusioni d'ambito e condizioni effettive di festività o avviso continuativo sono stati verificati anziché presunti?
Guide di preparazione correlate
- Un fax è fallito vicino alla scadenza: conservare l'errore e pianificare il passo successivo
- Spedire dall'estero: non confondere un timbro estero con la regola postale U.S.
- Quando la scadenza per la presentazione cade in un fine settimana o in una festività legale
Fonti ufficiali e versioni dei documenti
Versioni delle fonti ufficiali verificate il: 2026-11-10
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- 26 U.S.C. § 7503: Time for performance of acts where last day falls on Saturday, Sunday, or legal holiday
- 26 CFR 1.6038A-4 Monetary penalty for failure to furnish information or maintain records — 2026-11-05
- Publication 509 (2026), Tax Calendars
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Ottenere assistenza con il servizio SpeedEIN pertinente
SpeedEIN offre assistenza alla preparazione entro l’ambito descritto nelle proprie pagine dei servizi. Prima di ordinare, verificate i tipi di entità supportati, le informazioni richieste e l’ambito attuale del servizio. Le decisioni e le procedure dell’IRS, nonché gli obblighi applicabili di dichiarazione o pagamento, restano disciplinati dalle regole ufficiali.
Verificare l’ambito del servizio e le informazioni richieste