当初期限・延長後の期限・通知の日付を混ぜずに期限台帳を作る
· 5 最小読み取り時間
この状況での結論
役立つ期限台帳は、それぞれの日付に具体的な役割を与えます。納税者、申告書や通知、対象期間、根拠資料、必要な行為を日付と並べ、当初の申告期限、裏付けのある延長後の期限、通知に関係する別の出来事を区別します。「税務の日」という一つの予定には、複数の異なる問題が隠れることがあります。確認済みの日付か、他の作業票から引き継いだ仮定にすぎないかも表示してください。これにより、同じフォルダーの書類がすべて同じ時計で動くと扱わず、準備を調整できます。目標は適用説明に照らして確認できる予定表であり、一般向け資料や前年の目立つ日付を写して作る万能な日程表ではありません。[1, p.1] [2] [3]
判断を左右する事実は何か
収集済みのPublication 509は2026年版で、対象範囲の制限が示されています。すべての国際税務や別の暦年を網羅する予定表ではありません。週末・法定休日のルールにも、該当する州の休日に関する規定の限界などの条件があります。継続的な不履行の通知に関する期間を、当初の申告期限から直接計算してはいけません。また、合理的理由に関する条件も残ります。この記事は、必要な事実なしに具体的な期限を算出したり、内部のリマインダーを法的な延長にしたりしません。それぞれの行為に適用される根拠が優先します。[1, p.1] [2] [3]
公式要件を比較する
| 確認事項・記入欄 | 公式の指示 | 適用条件・制限 | 出典 |
|---|---|---|---|
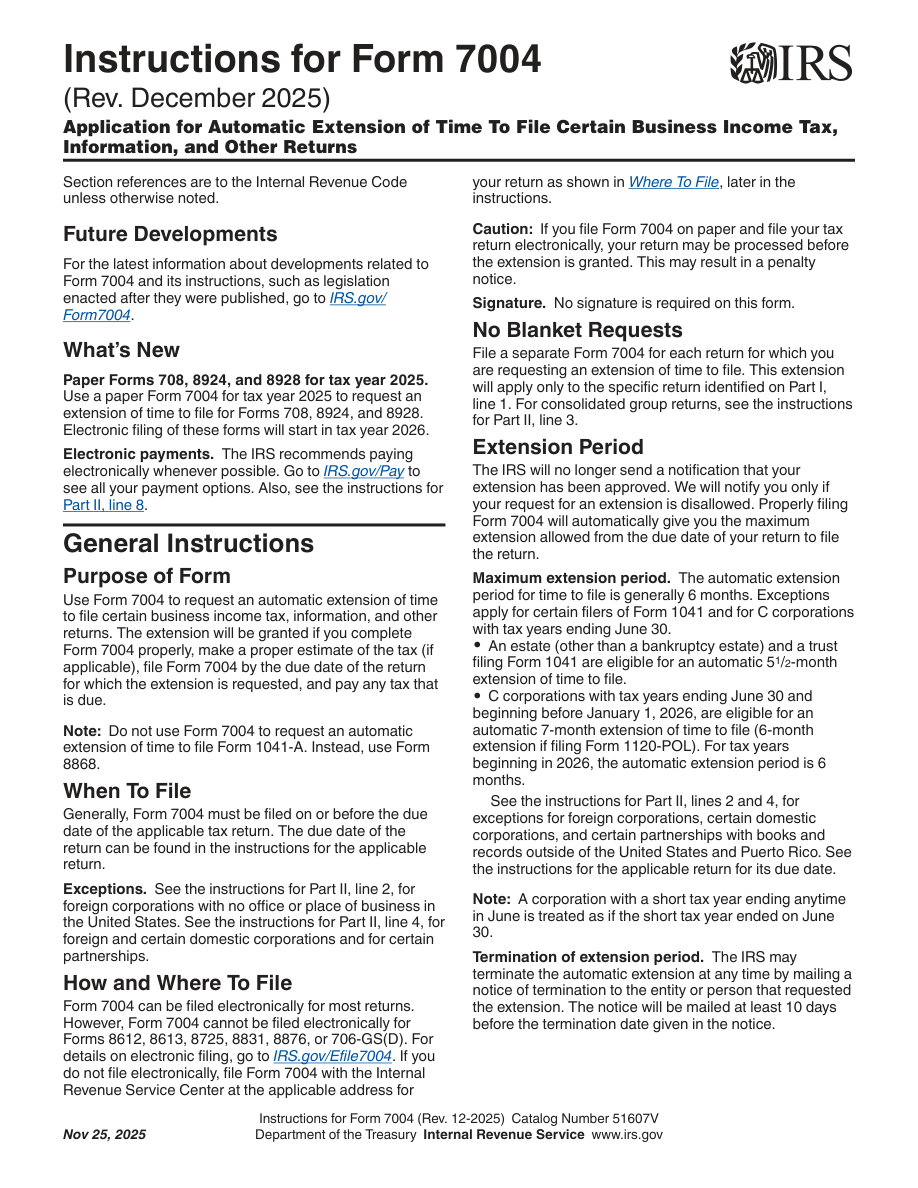
| 本来の期日 | Form 7004は通常、延長を求める税務申告書の当初の提出期限までに提出しなければなりません。当初の期限は、その申告書の個別の説明で確認します。 | — | [1, p.1] |
| 週末の法定休日 | 連邦税法上の行為の最終日が土曜日、日曜日または適用される法定休日に当たる場合、そのいずれにも当たらない次の日に履行すれば期限内として扱われます。最終日には承認された期限延長による期限も含まれます。法定休日は通常コロンビア特別区の休日を意味し、D.C. 外の特定の事務所には、所定の州全域の休日に関する規則も適用されます。 | 最終期限は連邦税法に基づいて決まります。 州の祝日に関する規定が適用されるのは、受領または履行について法令に定める、D.C. 外かつ内国歳入管区内の官署に限られます。 任意の地域の祝日や、その個人がたまたま滞在している場所の祝日が、自動的に延長の根拠になるわけではありません。 | [2] |
| 通知後の不履行継続罰金の起算 | IRSが不履行通知を郵送した後も、当該不履行が90日を超えて続く場合、影響を受ける各関連当事者について、30日の期間ごとに追加の$25,000が課されることがあります。30日未満の端数期間も、完全な期間として数えます。 | IRS が通知を郵送した後、該当する違反状態が 90 日を超えて継続しています。 ここに示す金額は、2018年1月1日以後に開始する課税年度に適用されます。 該当する期間は、IRS が違反通知を郵送した時点から始まります。この追加罰金を、当初の申告期限から直接発生するものとして計算してはいけません。 合理的理由が存在した期間と二回目の違反の取扱いは、それぞれ Regulations section 1.6038A-4(b) および (d) に基づいて判断します。 Regulations section 1.6038A-4(b)(1) に基づき、90 日の期間の開始日は、IRS が合理的理由が存在したと判断する期間の最終日より前にはなりません。合理的理由の有無とその存続期間は IRS が判断し、申請しただけで期間の進行が自動的に止まるわけではありません。 | [3] |
| 申告書ごとの区別 | 納税申告期限の延長が必要な納税申告書の種類ごとに、個別の Form 7004 を提出します。納税申告期限の延長は、Part I、line 1 で選択したフォームにのみ適用されます。 | — | [1, p.1] |
| 年と3つのカレンダー | 収集済みの Publication 509 は、2026 に使用する 2026 年版です。一般税、雇用主の税および個別消費税のカレンダーを収録しています。カレンダーの暦年と、説明している申告年を明示的に一致させてください。 | 収集済みの Publication 509 の 2026 年版を使用している場合です。 その日付を、無条件に 2027 年やその他の年の予定表に転用してはいけません。 | [4] |
| 範囲の除外 | Publication 509 は、雇用税や個別消費税の預託納付規則を対象としていません。また、遺産税・贈与税、信託、免税団体、特定の法人、外国パートナーシップおよび非居住外国人に関する申告その他の要件も網羅していません。すべての国際税務状況に対応する完全なカレンダーではありません。 | Publication 509 を使って、記事で扱う税務カレンダーの対象範囲を定めている場合です。 | [4] |
適用条件とともに公式要件を読む
税務上独立扱いされない事業体に必要なpro forma申告書
Form 5472の提出対象となる外国所有のU.S. DEは、Form 5472をpro forma Form 1120に添付し、有効な提出期限延長を含むForm 1120の期限までに提出します。[5, p.2]
十分な記録
連邦税申告と関連当事者取引の処理の正しさを裏付ける、十分な恒久的帳簿・記録を保持し、規則1.6038A-3の詳細な要件も確認します。[5, p.3]
書類準備の具体例
この例は事実関係の整理方法を示す仮定の事例であり、行政機関の判断結果を示すものではありません。
仮に、所有者の手元に一般的な2026年の予定表、DEの年間準備フォルダー、Form 7004の記録、IRSの通知があるとします。当初は一つのリマインダーですべてを扱えると考えていました。期限台帳では、各項目を分けます。年間申告の行には対象申告書と期間を特定し、当初期限の裏付けを確認します。延長の行には、その作業と、選択した申告書への効果を示す証拠を記載します。通知の行では、申告書の日付をコピーせず、検討する出来事と指示を特定します。一般向け資料には年と範囲を記し、日付を無条件で2027年の計画へ転用しないようにします。休日による調整を考えるなら、居住地の休みを根拠にせず、どの法律と適用される休日が支えるのかを確認します。継続的な不履行の問題は、該当通知と条件に結び付けたままにします。この仮想例が作るのは別々の行為と未解決の質問であり、全項目への新しい期限や、一つの申告ですべての時計が止まるという約束ではありません。[1, p.1] [2] [3]
記録を整理し、申告準備の手順を決める
内部の目標日と、法的に適用される日付を分けてください。担当者が資料提出の目標を設定しても、それを政府の期限や延長の証拠として示してはいけません。各予定の根拠と出典を残し、未解決事項を誰が確認するかを特定します。新しい書類が届いたら、すべての予定を一緒に動かさず、影響する行を確認します。年度や申告の状況が変わる場合は、以前の予定表の名前を変えるだけでなく、根拠を再確認してください。SpeedEINは明示された範囲で準備支援を検討できますが、期限内かどうかを決めるのは公式ルールであり、所有者には該当する義務が残ります。台帳が役立つのは、この区別を保ち、広いサービスの約束や、安心に見える裏付けのない日付で置き換えないからです。[1, p.1] [2] [3]
次に進む前の三つの確認
- 各日付は、どの納税者、行為、申告書や通知、期間を対象にしていますか。
- 当初、延長後、通知関係の各項目に、それぞれの根拠資料と事実上の裏付けがありますか。
- 資料の対象年、範囲の除外、休日や継続的な通知の条件を、推測せず確認していますか。
関連する準備ガイド
公式出典と文書の版
公式出典の版を確認した日: 2026-11-10
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- 26 U.S.C. § 7503: Time for performance of acts where last day falls on Saturday, Sunday, or legal holiday
- 26 CFR 1.6038A-4 Monetary penalty for failure to furnish information or maintain records — 2026-11-05
- Publication 509 (2026), Tax Calendars
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
該当する SpeedEIN サービスで支援を受ける
SpeedEIN は、各サービスページに記載された範囲で書類の準備や手続きを支援します。申し込みの前に、対応する事業体の種類、必要な情報、現在のサービス範囲をご確認ください。IRS の判断や処理、および適用される申告・納付義務は、引き続き公式ルールに従います。