Monte um registro de prazos sem misturar datas originais, prorrogadas e de avisos
· 8 leitura mínima
A resposta para esta situação
Um registro útil dá a cada data uma função específica. Registre ao lado contribuinte, formulário ou aviso, período, fonte aplicável e ação e distinga prazo original, eventual prazo prorrogado sustentado e evento separado de aviso. Uma entrada única chamada dia do imposto pode ocultar várias perguntas. O registro também deve mostrar se a data foi verificada ou é apenas suposição herdada de questionário. Isso permite coordenar a preparação sem tratar todo documento da pasta como sujeito ao mesmo prazo. O objetivo é um calendário identificado que possa ser conferido com as instruções aplicáveis, não uma tabela universal montada copiando uma data destacada de publicação geral ou ano anterior.[1, p.1] [2] [3]
Quais fatos podem mudar a análise?
A Publication 509 coletada é a edição 2026 e tem limites declarados de cobertura; não é calendário completo de toda situação tributária internacional ou outro ano. A regra de fim de semana e feriado legal também tem condições, inclusive limites da disposição pertinente de feriado estadual. O prazo de aviso de descumprimento continuado não deve correr diretamente do prazo original da declaração, e suas ressalvas de causa razoável continuam pertinentes. Este artigo não calcula vencimento específico sem os fatos exigidos nem transforma lembrete interno em prorrogação legal. A fonte aplicável rege cada ação separada.[1, p.1] [2] [3]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
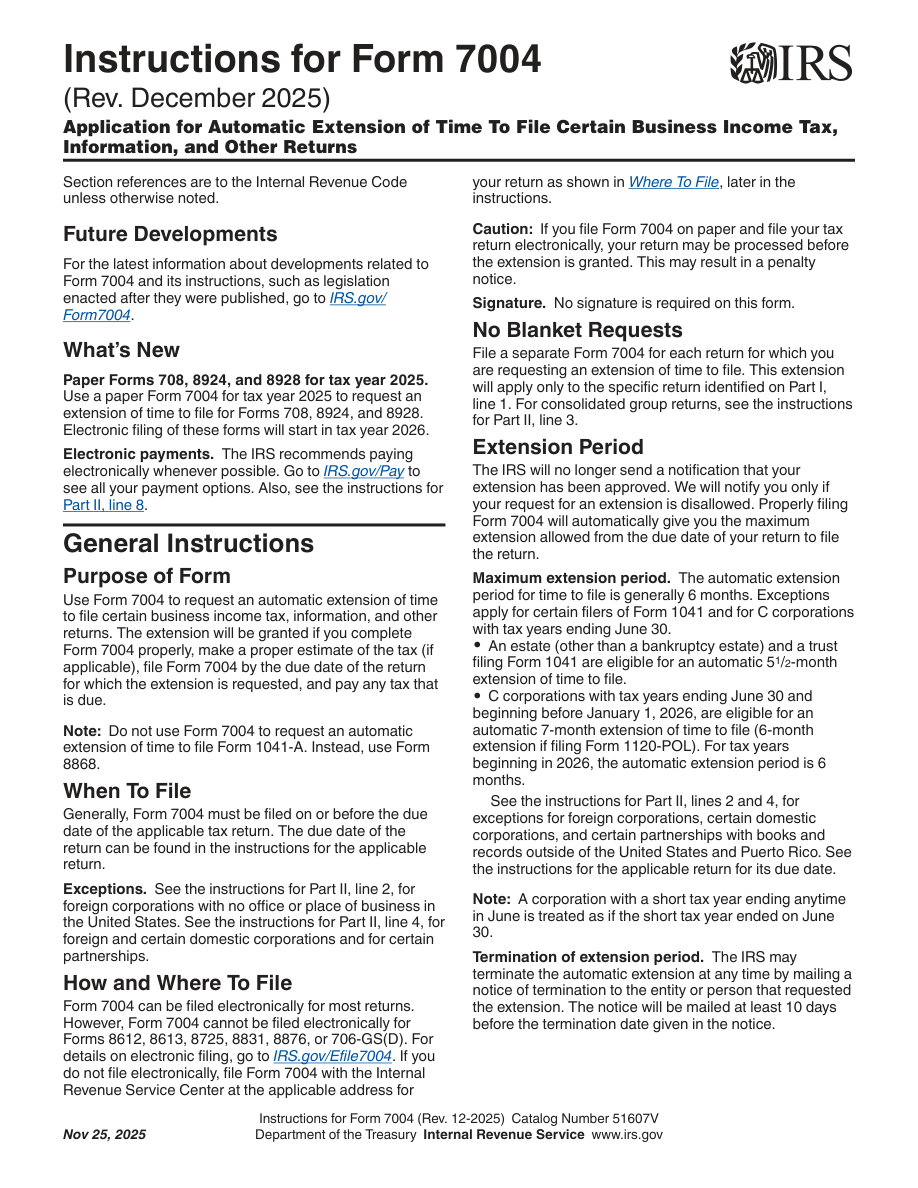
| Data de vencimento original | Form 7004 geralmente deve ser apresentado até o prazo original da declaração para a qual se pede prorrogação, inclusive nessa data. Consulte as instruções específicas dessa declaração para identificar seu prazo original. | — | [1, p.1] |
| Fim de semana feriado legal | Quando o último dia para praticar um ato segundo a legislação tributária federal cair num sábado, domingo ou feriado legal aplicável, a sua prática no primeiro dia seguinte que não seja nenhum desses é tempestiva. O prazo final inclui uma prorrogação aprovada. Em geral, os feriados legais são os do Distrito de Columbia; a regra especificada sobre feriados estaduais também se aplica a determinadas repartições fora de D.C. | O prazo final é determinado pela legislação tributária federal. A hipótese de feriado estadual aplica-se somente aos escritórios fora de D.C. e dentro do distrito de receita interna especificado pela lei para o recebimento ou cumprimento. Um feriado local qualquer ou um feriado no lugar onde a pessoa se encontra não fundamenta automaticamente uma prorrogação. | [2] |
| Contagem do prazo após a notificação para a penalidade adicional | Se o descumprimento em questão continuar por mais de 90 dias após o IRS enviar pelo correio o aviso de descumprimento, poderá ser aplicada uma penalidade adicional de $25,000 por parte relacionada afetada e por período de 30 dias. Uma fração de 30 dias conta como um período completo. | O descumprimento pertinente continua por mais de 90 dias após o IRS enviar seu aviso pelo correio. O valor aqui indicado aplica-se aos anos fiscais iniciados a partir de 1 de janeiro de 2018. O prazo pertinente começa com o envio, pelo IRS, do aviso de descumprimento pelo correio; não calcule essa penalidade adicional diretamente a partir do prazo original de entrega. Determine o período de causa razoável e o tratamento de um segundo descumprimento, respectivamente, nos termos da seção 1.6038A-4(b) e (d) dos Regulations. Nos termos da seção 1.6038A-4(b)(1) dos Regulations, o período de 90 dias não pode começar antes do último dia em que existia causa razoável, conforme determinado pelo IRS. O IRS determina a existência e a duração da causa razoável; apresentar um pedido não suspende automaticamente a contagem do prazo. | [3] |
| Declaração de imposto separada | Apresente um Form 7004 separado para cada tipo de declaração fiscal cujo prazo pretenda prorrogar. A prorrogação aplica-se apenas ao formulário selecionado em Part I, line 1. | — | [1, p.1] |
| Ano e três calendários | A publicação coletada 509 é a edição 2026 para uso em 2026. Ele contém calendários fiscais gerais, fiscais do empregador e impostos especiais de consumo. Combine o ano civil explicitamente com o ano de arquivamento em discussão. | Está sendo utilizada a edição de 2026 da Publication 509 reunida nas fontes. Não copie suas datas de forma incondicional para o calendário de 2027 ou de outro ano. | [4] |
| Exclusões de escopo | A Publication 509 não abrange as regras de depósito de impostos sobre o emprego nem de impostos especiais de consumo. Também não cobre integralmente a apresentação e os demais requisitos relativos a impostos sobre heranças e doações, trusts, organizações isentas, determinadas corporations, partnerships estrangeiras e estrangeiros não residentes. Não constitui um calendário completo de todas as situações fiscais internacionais. | A publicação 509 está sendo utilizada para definir a cobertura do calendário de um artigo. | [4] |
Leia os requisitos no contexto correto
Exigência de declaração pro forma para a entidade desconsiderada para efeitos fiscais
Uma DE dos U.S. de titularidade estrangeira obrigada a apresentar Form 5472 anexa esse Form 5472 a uma pro forma Form 1120 e apresenta o conjunto até ao prazo do Form 1120, incluindo uma prorrogação válida.[5, p.2]
Suficiência de registros
Conserve livros e registos permanentes suficientes para demonstrar a correção da declaração federal e do tratamento das transações com partes relacionadas, juntamente com os requisitos detalhados da secção 1.6038A-3 dos regulamentos.[5, p.3]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Suponha que um proprietário hipotético tenha um calendário geral 2026, uma pasta anual DE, um registro de Form 7004 e um aviso do IRS. Inicialmente cria um lembrete e presume que cubra tudo. Um registro separa os itens. A linha da declaração anual identifica declaração e período pertinentes e pergunta o que sustenta o prazo original. A linha de prorrogação registra sua tarefa e a prova de qualquer efeito sobre a declaração selecionada. A linha de aviso identifica evento e instrução específicos em análise em vez de copiar a data da declaração. A publicação geral é registrada por ano e escopo para que suas datas não sejam transportadas sem condições para um plano 2027. Se um ajuste de feriado for proposto, o proprietário pergunta qual regra legal e feriado aplicável o sustentam, em vez de depender de uma folga onde mora. Qualquer questão de descumprimento continuado continua ligada ao aviso e às ressalvas pertinentes. O calendário hipotético produz ações distintas e perguntas pendentes, não um novo prazo para todo item ou promessa de que uma entrega pare todos os outros prazos.[1, p.1] [2] [3]
Organize os registros em um plano de preparação
Separe metas internas das datas legalmente aplicáveis. Um preparador pode fixar meta de entrega de materiais para seu fluxo, mas ela não deve ser apresentada como prazo governamental ou prova de prorrogação. Preserve a fonte e a base de cada entrada e identifique quem confere as pendências. Quando chegar um documento novo, determine qual linha afeta em vez de mover todos os lembretes juntos. Se ano ou contexto mudar, confira novamente a fonte em vez de apenas renomear o calendário antigo. A SpeedEIN pode avaliar apoio pertinente dentro de seu escopo declarado, enquanto as regras oficiais determinam a tempestividade e o proprietário continua responsável por obrigações aplicáveis. O registro é útil porque preserva as distinções em vez de substituí-las por promessa ampla ou data tranquilizadora sem suporte.[1, p.1] [2] [3]
Três verificações antes de prosseguir
- Qual contribuinte, ação, formulário ou aviso e período cada data individual rege?
- Cada entrada original, prorrogada ou de aviso tem fonte e base factual próprias?
- Limites do ano da publicação, exclusões de escopo e condições reais de feriado ou aviso continuado foram conferidos em vez de presumidos?
Guias de preparação relacionados
- Um fax falhou perto do prazo: preserve o erro e planeje o próximo passo
- Enviar do exterior: não confunda carimbo estrangeiro com a regra de postagem U.S.
- Quando o prazo de apresentação cai em um fim de semana ou feriado legal
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- 26 U.S.C. § 7503: Time for performance of acts where last day falls on Saturday, Sunday, or legal holiday
- 26 CFR 1.6038A-4 Monetary penalty for failure to furnish information or maintain records — 2026-11-05
- Publication 509 (2026), Tax Calendars
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.