¿Foreign, None, N/A o ID de referencia? Las instrucciones de número ausente difieren por formulario
· Lectura mínima 6
La respuesta para esta situación
Una etiqueta correcta en un formulario del IRS puede ser incorrecta en otro. Importa si falta un identificador U.S. del propietario y se preparan varios formularios juntos. Cree una matriz específica de números ausentes. Cada fila nombra formulario y campo, persona o entidad, número realmente disponible y condiciones de cualquier alternativa. Busca conservar significado de instrucciones, no que todo espacio parezca completo. Un número no localizado aún es distinto de uno que realmente no tiene la persona.[1, p.3] [2, p.7] [3, p.4]
¿Qué hechos pueden cambiar la respuesta?
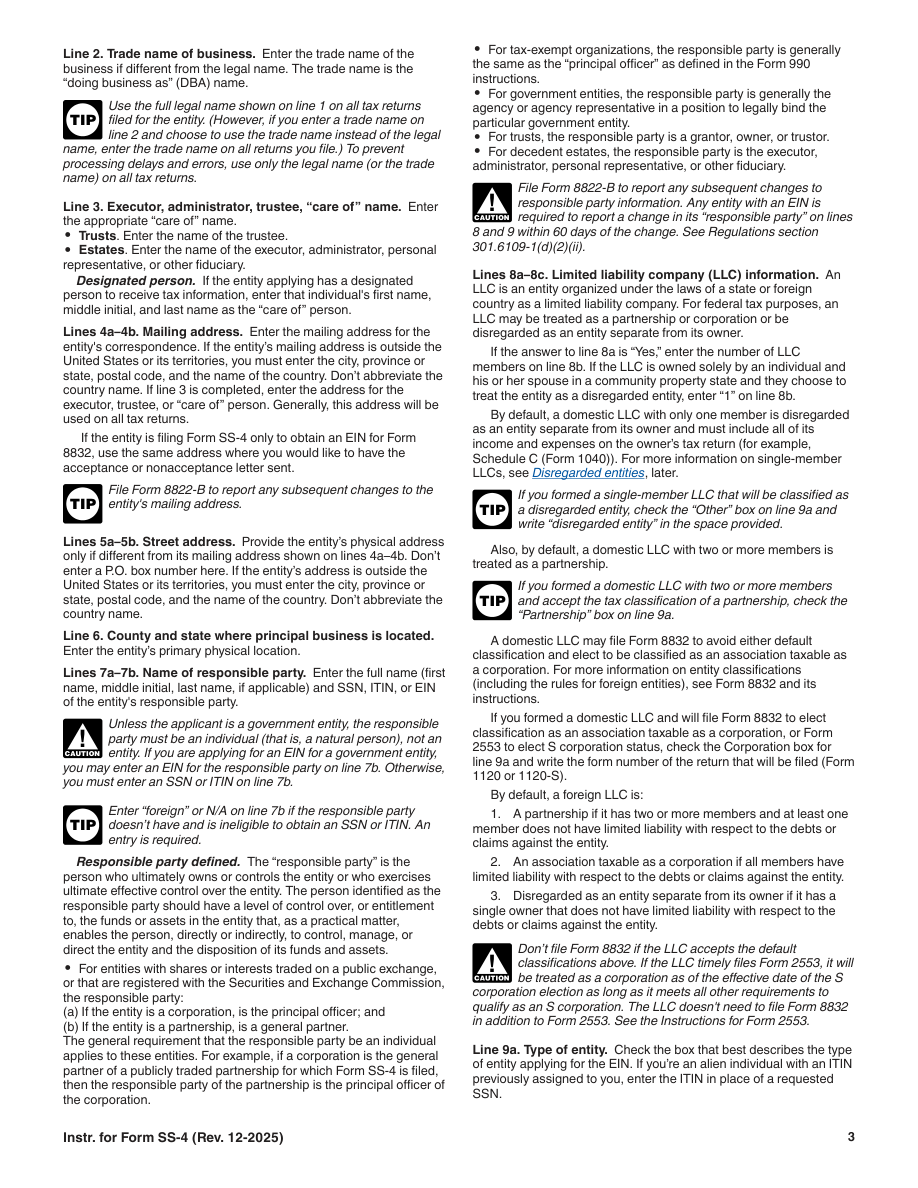
SS-4 línea 7b utiliza foreign o N/A solo si la persona responsable no tiene SSN ni ITIN y tampoco es elegible para obtener ninguno de los dos. La instrucción de Form 8832 del propietario extranjero sin identificador U.S. es distinta y no debe heredar esa condición adicional por suposición. Form 5472 trata aparte números U.S., ID de referencia aplicable del accionista y FTIN. El ID de referencia sigue formato y continuidad; no es otro nombre del número fiscal extranjero. No permiten ignorar números existentes requeridos o inventar una excepción general para cualquiera sin identificar.[1, p.3] [2, p.7] [3, p.4]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| excepción de identificación | Escriba «foreign» o «N/A» en «line 7b» únicamente si la persona responsable no dispone de SSN ni de ITIN y tampoco reúne los requisitos para obtenerlos. La línea debe contener una respuesta. | La persona responsable no tiene SSN ni ITIN. La persona responsable no reúne los requisitos para obtener SSN ni ITIN. | [1, p.3] |
| Propietario extranjero sin identificación estadounidense. | En «line 4b», el propietario que sea una persona física extranjera o una entidad extranjera y no tenga un número de identificación de los U.S. escribe «none» según las instrucciones. No es una excepción general que permita a cualquier solicitante omitir un número de identificación. | — | [2, p.7] |
| Identificación de referencia cuando nos falta la identificación | Cuando el accionista extranjero aplicable no tiene un número de identificación de U.S. indicado en Part II, utilice el ID de referencia exigido por las instrucciones. La entidad informante o su representante crea ese ID; no se trata de una solicitud separada al IRS. | — | [3, p.4] |
| Indicación de none en el campo ftin de la entidad fiscalmente ignorada | Una U.S. DE de propiedad extranjera informa los FTINs de sus propietarios extranjeros directos y últimos, si existen. Si un propietario no tiene FTIN, escriba «None» o «N/A» en ese campo. Las reglas de otras categorías de entidades declarantes deben revisarse por separado. | Entidad de U.S. fiscalmente ignorada y de titularidad extranjera. | [3, p.5] |
| Formato de identificación de referencia | Un identificador de referencia ID puede contener solo letras, solo números o una combinación de ambos, sin espacios ni caracteres especiales y con un máximo de 50 caracteres. Manténgalo consistente para el mismo sujeto entre años y no reasigne un ID dejado de utilizar a otro sujeto. | — | [3, p.4] |
| Exigencia de número de identificación del empleador | Form 8832 requiere el propio EIN de la entidad; No se acepta Applied For. Una entidad que ya tiene un EIN conserva ese EIN después de un cambio de clasificación. | — | [2, p.7] |
Lea los requisitos dentro de su contexto
Campo oficial 5472 4b(1): U.S. identifying number, if any
Si hay un número de identificación U.S., ingrese un SSN o ITIN para un individuo, o un EIN para otra entidad.[4, p.1] [3, p.4]
Campo oficial 5472 4b(2): Reference ID number (see instructions)
Un accionista extranjero aplicable sin un número de identificación U.S. utiliza una referencia ID: letras, números o ambos, no más de caracteres 50 y consistente a lo largo de los años.[4, p.1] [3, p.4]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Imagine una propietaria hipotética, Yara, que prepara revisión de EIN, elección admitida e información anual. Una nota dice sin número U.S. y alguien propone N/A en todo. La reemplaza por matriz. La fila SS-4 identifica persona responsable y pregunta tanto tenencia como elegibilidad según su excepción. La elección identifica propietario y aplica su instrucción extranjera específica solo si corresponden hechos. La sección de Form 5472 separa número U.S. disponible, cuestión de ID de referencia y FTIN del propietario. Si puede existir un número pero falta documento, dice recuperar registro, no ningún número. Si se requiere ID de referencia, crear y mantenerlo es tarea del formulario, no solicitud de número fiscal personal. El propietario puede estar en varias filas sin el mismo texto en todos los campos. No decide elegibilidad de Yara para alternativas. Identifica la condición exacta por confirmar antes de completar, evitando números inventados y atajos amplios de ID ausente.[1, p.3] [2, p.7] [3, p.4]
Convierta los registros en un plan de preparación
Conserve matriz, documentos y hechos inciertos. No trate documento extranjero, FTIN, EIN empresarial e ID de referencia interno como intercambiables. Si se requiere número existente, encuéntrelo y verifíquelo, no lo sustituya con una etiqueta. Los servicios admitidos de SpeedEIN deben usar datos exactos dentro del ámbito de cada formulario; una descripción comercial general sin SSN no anula condiciones oficiales. Pregunte concretamente si no está clara la excepción. Compruebe al final instrucción propia y persona correcta, no que toda fila parezca igual.[1, p.3] [2, p.7] [3, p.4]
Tres comprobaciones antes de continuar
- ¿A qué formulario y persona concierne este campo de número ausente?
- ¿Se revisaron todas las condiciones de esa alternativa en vez de copiarlas de otro formulario?
- ¿Falta realmente el número o solo su registro entre los documentos actuales?
Guías de preparación relacionadas
- Los documentos de la empresa muestran números distintos: asigne a cada formulario del IRS el identificador correcto
- Varias tareas del IRS para una LLC: ordene dependencias antes de contratar
- Un propietario extranjero sin un U.S. ID: lea atentamente la excepción de identificación del propietario
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 5472 (Rev. December 2023) — Rev. December 2023
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida