Foreign, None, N/A ou ID de referência? Instruções de número ausente variam por formulário
· 7 leitura mínima
A resposta para esta situação
Um rótulo correto em um formulário do IRS pode estar errado quando copiado para outro. Isso é especialmente importante quando o proprietário não tem um número de identificação dos EUA (U.S.) e vários formulários são preparados juntos. Monte uma matriz de números ausentes específica por formulário. Cada linha deve identificar o formulário e o campo, a pessoa ou entidade identificada, o número realmente disponível e as condições de qualquer preenchimento alternativo. O objetivo é preservar o significado das instruções, em vez de apenas fazer todo campo vazio parecer completo. Um número ainda não encontrado também é diferente de um número que a pessoa realmente não possui.[1, p.3] [2, p.7] [3, p.4]
Quais fatos podem mudar a análise?
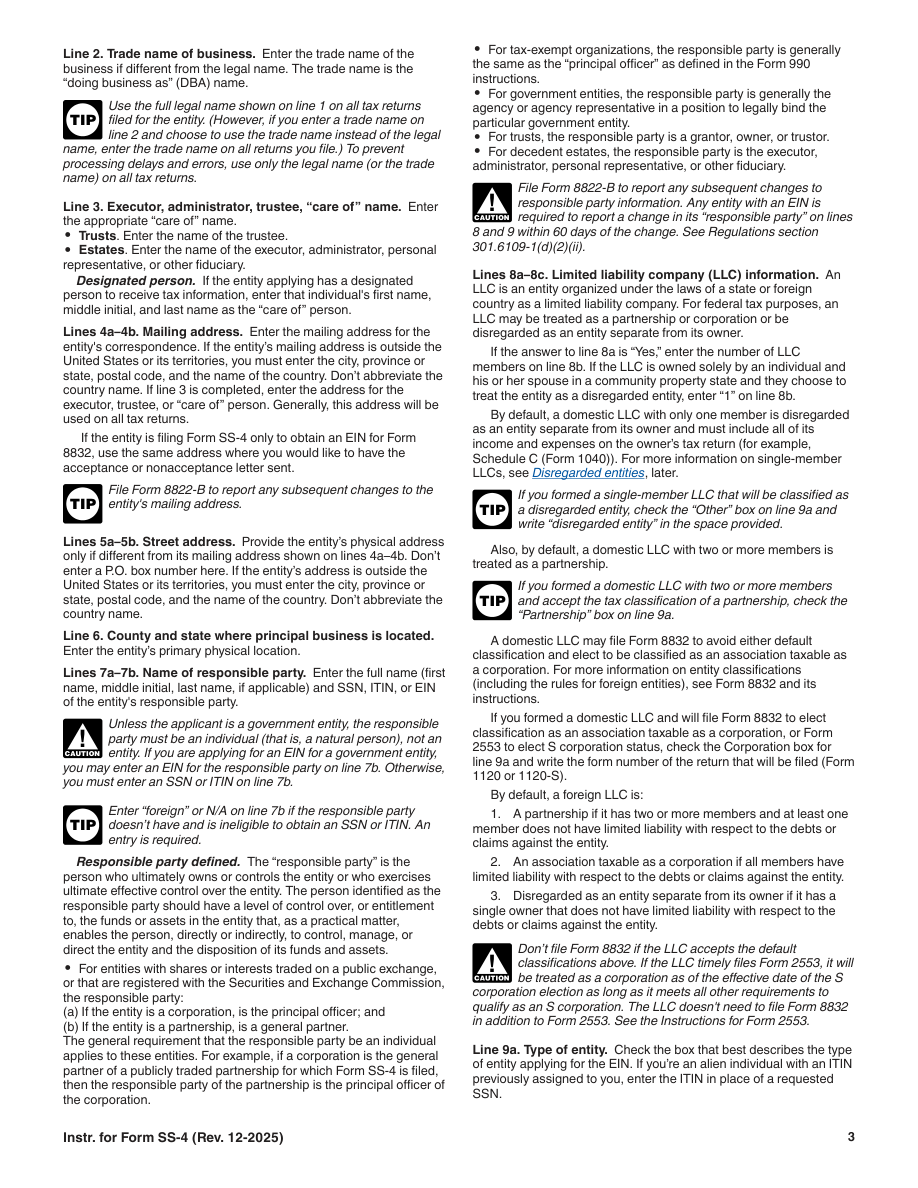
A linha 7b do SS-4 usa foreign ou N/A somente na condição indicada de que a pessoa responsável não possua nem SSN nem ITIN e não seja elegível para obter nenhum dos dois. A instrução do Form 8832 para um proprietário estrangeiro sem número de identificação dos EUA (U.S.) é diferente e não deve herdar essa condição adicional por suposição. O Form 5472 trata separadamente dos números de identificação dos EUA (U.S.), do ID de referência de acionista aplicável e dos campos de FTIN. O ID de referência segue suas regras de formato e continuidade; não é outro nome para um número fiscal estrangeiro. Essas distinções não permitem ignorar um número existente exigido nem inventar uma exceção geral para toda pessoa não identificada.[1, p.3] [2, p.7] [3, p.4]
Compare os requisitos oficiais
| Pergunta ou campo | Instrução oficial | Condições e limites | Fonte |
|---|---|---|---|
| Exceção relativa ao número de identificação | Insira «foreign» ou «N/A» em «line 7b» somente se a parte responsável não possuir SSN nem ITIN e também não for elegível para obter esses números. A linha deve conter uma resposta. | A pessoa responsável não possui SSN nem ITIN. A pessoa responsável não é elegível para obter SSN nem ITIN. | [1, p.3] |
| Proprietário estrangeiro sem identificação | Em «line 4b», o proprietário que seja pessoa física estrangeira ou entidade estrangeira e não tenha número de identificação dos U.S. informa «none», conforme as instruções. Não se trata de uma exceção geral que permita a todo solicitante omitir um número de identificação. | — | [2, p.7] |
| Identificador de referência quando falta o número de identificação dos Estados Unidos | Quando o acionista estrangeiro aplicável não tem número de identificação dos U.S. indicado em Part II, utilize o ID de referência exigido pelas instruções. A entidade declarante ou o seu representante cria esse ID; não se trata de um pedido separado ao IRS. | — | [3, p.4] |
| Indicação de none no campo ftin da entidade desconsiderada para efeitos fiscais | Uma U.S. DE de propriedade estrangeira informa os FTINs de seus proprietários estrangeiros diretos e finais, se existirem. Se um proprietário não tiver FTIN, insira «None» ou «N/A» nesse campo. As regras de outras categorias de entidades declarantes devem ser verificadas separadamente. | Entidade desconsiderada U.S. de propriedade estrangeira. | [3, p.5] |
| Formato do identificador de referência | Um identificador de referência ID pode conter somente letras, somente números ou uma combinação de ambos, sem espaços nem caracteres especiais e com no máximo 50 caracteres. Mantenha-o consistente para o mesmo sujeito ao longo dos anos e não reatribua um ID descontinuado a outro sujeito. | — | [3, p.4] |
| Exigência de número de identificação do empregador | Form 8832 requer o EIN da própria entidade; Applied For não é aceito. Uma entidade que já possui um EIN retém esse EIN após uma alteração de classificação. | — | [2, p.7] |
Leia os requisitos no contexto correto
Campo oficial 5472 4b(1): U.S. identifying number, if any
Se houver um número de identificação U.S., insira um SSN ou ITIN para um indivíduo ou um EIN para outra entidade.[4, p.1] [3, p.4]
Campo oficial 5472 4b(2): Reference ID number (see instructions)
Um acionista estrangeiro aplicável sem um número de identificação U.S. usa uma referência ID: letras, números ou ambos, não mais do que caracteres 50 e consistente ao longo dos anos.[4, p.1] [3, p.4]
Um exemplo prático de preparação
Este exemplo é hipotético: demonstra como organizar os fatos e não representa uma decisão da autoridade.
Imagine uma proprietária hipotética, Yara, preparando informações para uma análise ligada ao EIN, uma opção atendida e uma declaração anual. Uma nota de trabalho diz sem número U.S., então alguém sugere escrever N/A em todos os lugares. Yara substitui essa nota por uma matriz. A linha do SS-4 identifica a pessoa responsável e pergunta tanto pela posse quanto pela elegibilidade segundo sua própria exceção. A linha da opção identifica a proprietária e usa a instrução específica de proprietário estrangeiro somente se os fatos se aplicarem. A seção do Form 5472 separa o número U.S. disponível, a questão de ID de referência aplicável e o FTIN da proprietária. Se um número pode existir, mas o documento está faltando, a linha diz recuperar registro em vez de sem número. Se um ID de referência é exigido, sua criação e consistência são tratadas como tarefa daquele formulário, não como pedido de um número fiscal pessoal. A mesma proprietária pode, portanto, aparecer em várias linhas sem que todo campo receba o mesmo texto. O exemplo não decide a elegibilidade de Yara para determinado preenchimento alternativo. Mostra como identificar a condição exata que precisa ser confirmada antes de o preparador preencher o campo, evitando tanto números inventados quanto um atalho excessivamente amplo para ID ausente.[1, p.3] [2, p.7] [3, p.4]
Organize os registros em um plano de preparação
Mantenha a matriz junto aos documentos de origem e registre quais fatos continuam incertos. Não trate um documento estrangeiro de identidade, um FTIN, o EIN da empresa e um ID de referência atribuído internamente como intercambiáveis. Quando um número existente é exigido, encontre-o e verifique-o em vez de substituí-lo por um rótulo conveniente. Os serviços atendidos da SpeedEIN devem usar fatos de identificação fornecidos corretamente dentro do escopo de cada formulário, sem sugerir que uma descrição comercial geral no-SSN supere as condições oficiais. Faça uma pergunta focada se a exceção aplicável estiver pouco clara. A verificação final é se o campo preparado reflete a instrução daquele formulário e a pessoa correta, não se todas as linhas agora parecem iguais.[1, p.3] [2, p.7] [3, p.4]
Três verificações antes de prosseguir
- A qual formulário e pessoa o campo ausente se refere?
- Todas as condições da alternativa foram conferidas em vez de copiadas de outro formulário?
- O número realmente não existe ou só falta nos registros à mão?
Guias de preparação relacionados
- Os documentos da empresa mostram números diferentes: relacione cada formulário do IRS ao identificador correto
- Várias tarefas do IRS para uma LLC: organize dependências antes de contratar
- Um proprietário estrangeiro sem U.S. ID: leia atentamente a exceção de identificação do proprietário
Fontes oficiais e versões dos documentos
Versões das fontes oficiais verificadas em: 2026-11-10
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 5472 (Rev. December 2023) — Rev. December 2023
Obtenha ajuda com o serviço adequado da SpeedEIN
A SpeedEIN oferece preparação e suporte dentro do escopo descrito nas páginas de seus serviços. Antes de contratar, confira os tipos de entidades atendidos, as informações necessárias e o escopo atual do serviço. As decisões e o processamento do IRS, assim como as obrigações aplicáveis de declaração ou pagamento, continuam sujeitos às regras oficiais.