Varias tareas del IRS para una LLC: ordene dependencias antes de contratar
· Lectura mínima 6
La respuesta para esta situación
Puede necesitarse EIN, dirección, elección y anual en un mismo proyecto. El impulso es contratar una vez y esperar que todo termine en secuencia. Parte depende de un hecho o identificador previo, mientras otros registros se organizan aparte. Prepare un mapa de tareas reales y condiciones que impiden avanzar. Es más útil que suponer que el primer documento desbloquee todo servicio posterior. También evita confundir el orden del proveedor con una regla que cambie plazo o elegibilidad de otra declaración.[1] [2, p.7] [3, p.2]
¿Qué hechos pueden cambiar la respuesta?
Form 8832 requiere EIN de entidad y sus propias reglas de fecha y consentimiento. Form 8822-B se presenta aparte para cambios empresariales admitidos; no convierte todo formulario en actualización. Form 7004 prorroga solo la declaración identificada conforme al vencimiento original. El anual de entidad U.S. de propietario extranjero no considerada separada depende de año, estatus y operaciones reales. La autorización limitada del designado de SS-4 no cubre automáticamente tareas posteriores. Explican dependencias y separación, no secuencia universal, promesa de paquete o recomendación de planificación fiscal.[1] [2, p.7] [3, p.2]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Constituir la entidad antes de solicitar el número de identificación del empleador | El IRS instruye a alguien que crea una corporación o LLC a formar la entidad con el estado antes de solicitar un EIN. | Esto no significa que la propia presentación estatal asigne un EIN. | [1] |
| Exigencia de número de identificación del empleador | Form 8832 requiere el propio EIN de la entidad; No se acepta Applied For. Una entidad que ya tiene un EIN conserva ese EIN después de un cambio de clasificación. | — | [2, p.7] |
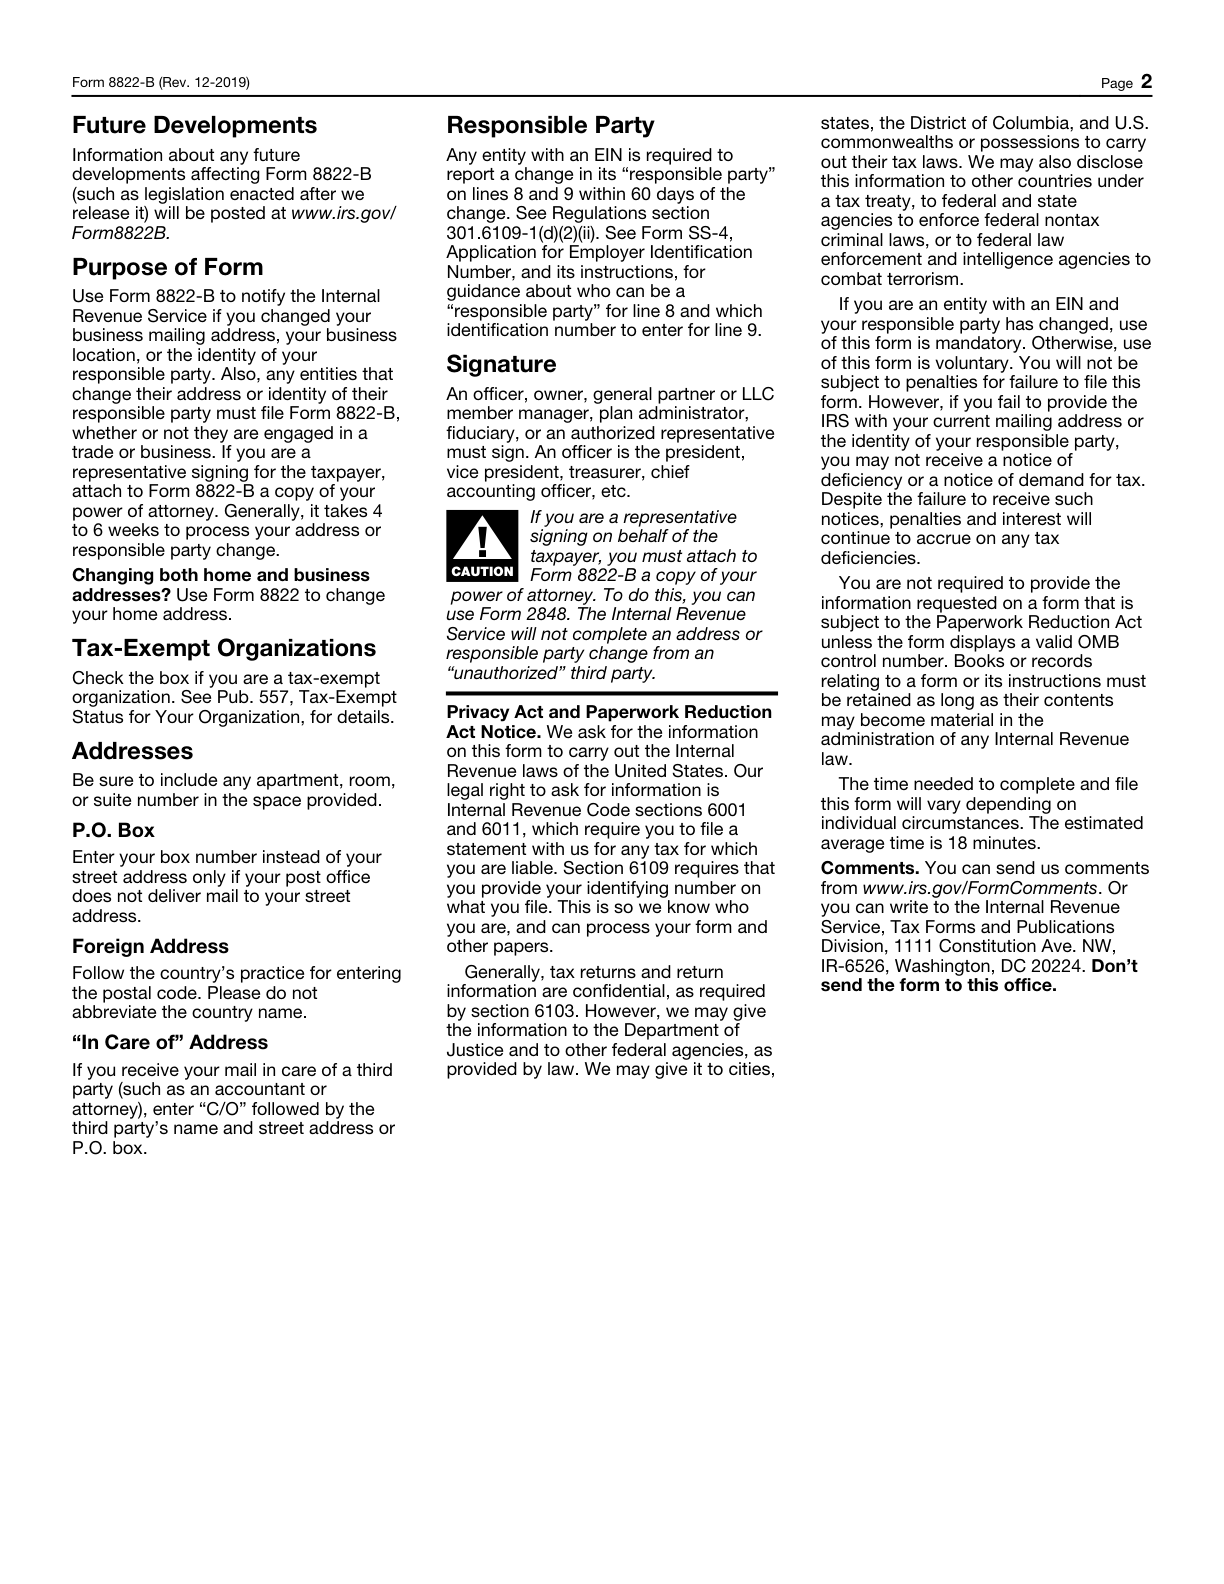
| Propósito | Form 8822-B notifica al IRS de un cambio en una dirección postal comercial, ubicación comercial o parte responsable. No se utiliza para cambiar la dirección particular de una persona. | — | [3, p.2] |
| Ventana efectiva | En el régimen ordinario de Form 8832, la fecha de efecto generalmente no puede preceder a la presentación en más de 75 días ni ser posterior a ella en más de 12 meses. El posible alivio para una opción fiscal presentada fuera de plazo es una excepción distinta que requiere su propia revisión. | Una elección fiscal ordinaria mediante Form 8832. Una medida de regularización de una elección fiscal tardía para solicitantes que reúnan sus condiciones. | [2, p.6] |
| Declaración pro forma obligatoria para la entidad fiscalmente ignorada | Una DE de U.S. de titularidad extranjera obligada a presentar Form 5472 adjunta ese Form 5472 a una pro forma Form 1120 y presenta el conjunto hasta el vencimiento del Form 1120, incluida esa fecha y cualquier prórroga válida. | — | [4, p.2] |
| Declaración fiscal separada | Presente un Form 7004 por separado para cada tipo de declaración de impuestos que requiera una extensión del plazo de presentación de impuestos. La extensión del plazo de presentación de impuestos se aplica únicamente al formulario seleccionado en Part I, line 1. | — | [5, p.1] |
Lea los requisitos dentro de su contexto
Suficiencia de registros
Mantener libros permanentes y registros suficientes para establecer la exactitud de la declaración de impuestos federales y el tratamiento de las transacciones con partes relacionadas, junto con los requisitos detallados de la sección de Reglamentos 1.6038A-3.[4, p.3]
Alcance del designado
El tercero designado puede responder preguntas sobre el SS-4 cumplimentado y recibir el nuevo EIN. Se requiere una autorización firmada, y esa facultad termina cuando el EIN se asigna y se comunica al designado.[6, p.6]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Considere una propietaria hipotética, Rosa, cuya LLC ya tiene EIN. Planea cambiar dirección postal, habla de elección con asesor y necesita entender el anual. No escribe completar todo ante el IRS: enumera tareas. Identidad confirma pruebas de EIN; dirección registra datos anteriores y pedidos y actualización separada. Elección espera tratamiento elegido, hechos elegibles y fecha; no se inicia solo para que todo parezca integral. El anual identifica período, clasificación y operaciones. Toda prórroga se evalúa con el calendario de esa declaración, sin dejarla por defecto para el final comercial. Rosa puede reunir operaciones mientras se revisa otra cuestión, pero no convierte elegibilidad incompleta en respuesta supuesta. El mapa nombra siguiente acción y decisor y muestra fuera de alcance. Resulta un plan comprensible, no garantía de que un proveedor haga todo o completar dirección resuelva elección y declaración.[1] [2, p.7] [3, p.2]
Convierta los registros en un plan de preparación
Use el mapa al hablar de varios servicios para que todos vean los mismos límites. Distinga datos previos requeridos de información recopilable en paralelo y fechas oficiales de hitos internos. Pregunte a SpeedEIN qué servicio admitido cubre cada tarea; no suponga que EIN incluya cumplimiento integral continuo o que el paquete anual elija tratamiento. Una fila completa conserva su prueba y solo revisa dependencias que resuelve realmente. Mantiene progreso concreto, preguntas pendientes y evita que un nombre de proyecto sustituya reglas individuales.[1] [2, p.7] [3, p.2]
Tres comprobaciones antes de continuar
- ¿Qué dato o decisión exactos faltan en cada tarea separada del IRS?
- ¿Qué registros pueden organizarse ya sin suponer elegibilidad pendiente?
- ¿Siguen visibles plazos oficiales y límites aparte de la secuencia interna?
Guías de preparación relacionadas
- Una solicitud de EIN, Form 5472 y un certificado W-8 van a destinatarios distintos
- Comprar una LLC existente: revise los registros del IRS antes de contratar una actualización rutinaria
- Después de la asignación de EIN: cree archivos separados para los cambios de IRS y los informes anuales
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Get an employer identification number
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Form 8822-B (Rev. December 2019) — Rev. December 2019
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Instructions for Form 7004 (Rev. December 2025) — Rev. December 2025
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida