Los documentos de la empresa muestran números distintos: asigne a cada formulario del IRS el identificador correcto
· Lectura mínima 7
La respuesta para esta situación
Los documentos de constitución, el aviso de EIN y los registros del propietario pueden contener números de aspecto oficial. La pregunta correcta no es cuál parece más formal, sino qué persona identifica el campo específico del IRS. Prepare una tabla con el formulario y línea, la persona o entidad descrita, el tipo de identificador exigido y su documento de respaldo. Mantenga el número de registro estatal como contexto sin suponer que pertenece a un campo de EIN. Es especialmente útil cuando un expediente cubre SS-4, Form 5472, Form 8832 o una actualización empresarial. Impide que un identificador auténtico se reutilice para la parte equivocada solo porque era fácil localizarlo.[1, p.7] [2, p.4] [2, p.5]
¿Qué hechos pueden cambiar la respuesta?
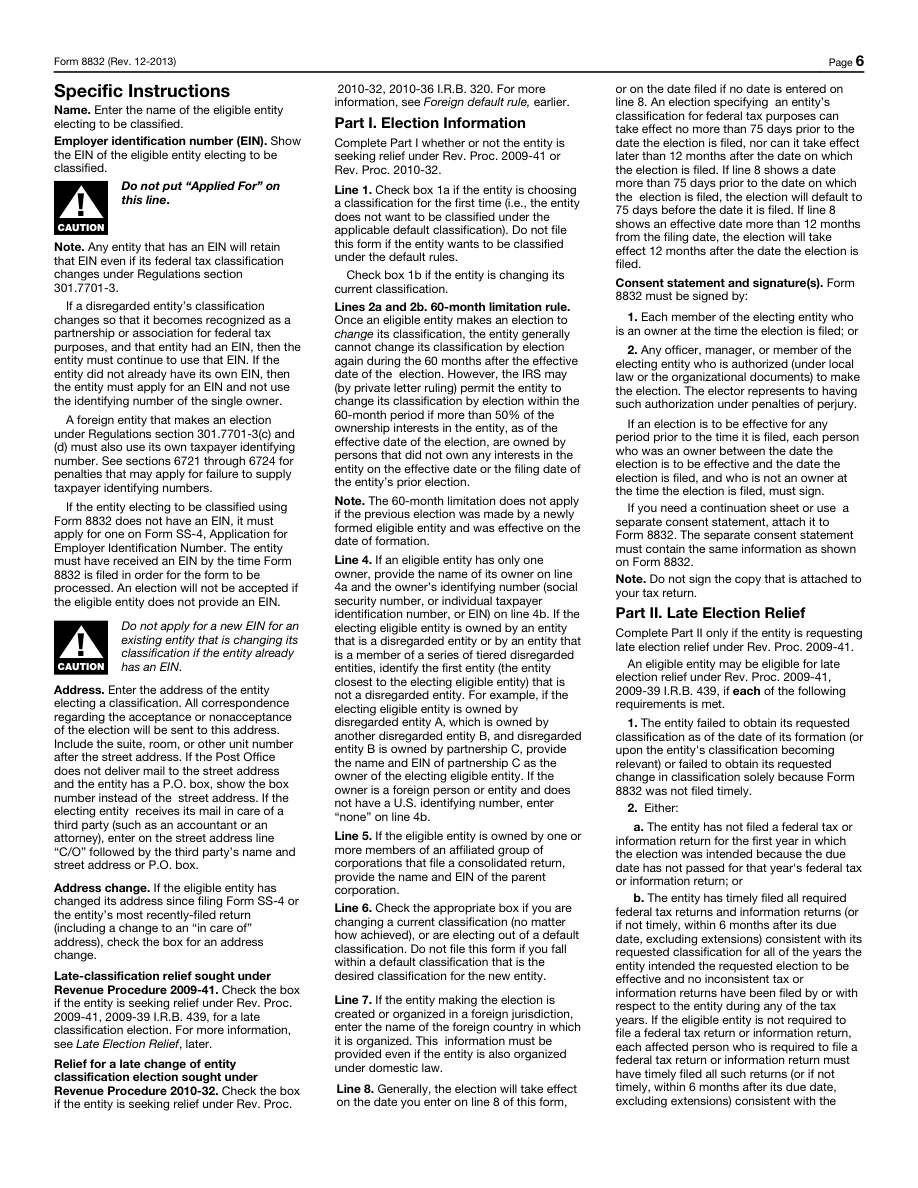
Form 8832 exige el EIN propio de la entidad y no acepta Applied For; una entidad que ya tiene EIN lo conserva después de cambiar de clasificación. Form 5472 también distingue el EIN de la entidad declarante de la identificación del propietario extranjero. Los campos de ID de referencia y FTIN del accionista extranjero aplicable tienen reglas propias. La instrucción para una U.S. DE de propiedad extranjera que permite None o N/A cuando el propietario no tiene FTIN no autoriza a dejar en blanco cualquier identificación. La excepción foreign o N/A del SS-4 exige por separado que la persona responsable no tenga ni SSN ni ITIN y no reúna los requisitos para obtener ninguno de los dos.[1, p.7] [2, p.4] [2, p.5]
Compare los requisitos oficiales
| Pregunta o campo | Instrucción oficial | Condiciones y límites | Fuente |
|---|---|---|---|
| Exigencia de número de identificación del empleador | Form 8832 requiere el propio EIN de la entidad; No se acepta Applied For. Una entidad que ya tiene un EIN conserva ese EIN después de un cambio de clasificación. | — | [1, p.7] |
| Identificación de referencia cuando nos falta la identificación | Cuando el accionista extranjero aplicable no tiene un número de identificación de U.S. indicado en Part II, utilice el ID de referencia exigido por las instrucciones. La entidad informante o su representante crea ese ID; no se trata de una solicitud separada al IRS. | — | [2, p.4] |
| Indicación de none en el campo ftin de la entidad fiscalmente ignorada | Una U.S. DE de propiedad extranjera informa los FTINs de sus propietarios extranjeros directos y últimos, si existen. Si un propietario no tiene FTIN, escriba «None» o «N/A» en ese campo. Las reglas de otras categorías de entidades declarantes deben revisarse por separado. | Entidad de U.S. fiscalmente ignorada y de titularidad extranjera. | [2, p.5] |
| Indicación de un número de identificación del empleador asignado anteriormente | Line 18 pregunta si el solicitante recibió anteriormente un EIN. Si la respuesta es afirmativa, indique ese EIN anterior. | — | [3, p.1] |
| excepción de identificación | Escriba «foreign» o «N/A» en «line 7b» únicamente si la persona responsable no dispone de SSN ni de ITIN y tampoco reúne los requisitos para obtenerlos. La línea debe contener una respuesta. | La persona responsable no tiene SSN ni ITIN. La persona responsable no reúne los requisitos para obtener SSN ni ITIN. | [4, p.3] |
| Campo oficial 5472 1b: Employer identification number | Indique el EIN de la entidad declarante, no el número de identificación de su propietario. | — | [5, p.1] |
Lea los requisitos dentro de su contexto
Campo oficial 5472 4b(1): U.S. identifying number, if any
Si hay un número de identificación U.S., ingrese un SSN o ITIN para un individuo, o un EIN para otra entidad.[5, p.1] [2, p.4]
Campo oficial 5472 4b(2): Reference ID number (see instructions)
Un accionista extranjero aplicable sin un número de identificación U.S. utiliza una referencia ID: letras, números o ambos, no más de caracteres 50 y consistente a lo largo de los años.[5, p.1] [2, p.4]
Campo oficial 5472 4b(3): Foreign taxpayer identification number (FTIN), if any
Un U.S. DE de propiedad extranjera ingresa el FTIN del propietario extranjero, si lo hay, o "None" o "N/A" cuando no hay ninguno. Consulte las diferentes reglas para otros declarantes.[5, p.1] [2, p.5]
Campo oficial 8822-B 4b: Employer identification number
Ingrese el EIN de la empresa.[6, p.1]
Un ejemplo práctico de preparación
Este ejemplo es hipotético: muestra cómo organizar los hechos y no representa una decisión de la autoridad.
Imagine que un preparador recibe un aviso de EIN de la LLC, el registro fiscal extranjero del propietario y un recibo de constitución estatal. La tabla asigna primero el EIN de la LLC a los campos del negocio o entidad declarante. Después crea otra fila para el propietario de Form 5472 Part II. Si no se indicó allí un número U.S. para el accionista extranjero aplicable, registra la cuestión del ID de referencia requerido en vez de tomar el EIN de la LLC. La entidad declarante o su representante crea ese ID de referencia; no es otra solicitud al IRS. Otra fila registra si el propietario tiene FTIN y la instrucción específica de DE sobre la ausencia de FTIN. La referencia estatal conserva su fuente y finalidad para que no pase durante una copia a un campo del IRS. Una cuestión de identificación pendiente permanece visible. No se inventa un SSN, no se supone elegibilidad para ITIN ni se trata la falta de un número como permiso de sustituirlo por cualquier otro. Se obtiene un mapa por campo que otra persona puede contrastar con los originales.[1, p.7] [2, p.4] [2, p.5]
Convierta los registros en un plan de preparación
Revise la tabla por parte y por campo antes de completar formularios. Para una persona física con identificador U.S. en el campo pertinente de Form 5472, las instrucciones distinguen SSN o ITIN del EIN de otra entidad. Si procede un ID de referencia, conserve el formato permitido de letras y números, el límite de longitud y su continuidad entre años, sin generar etiquetas nuevas despreocupadamente para cada archivo. None, N/A y Applied For no son expresiones intercambiables de incertidumbre: cada una debe evaluarse según el campo concreto. La tabla terminada debe mostrar identificadores confirmados y preguntas pendientes sin presentar una conclusión que la prueba no respalda. SpeedEIN puede evaluar asistencia de registros de EIN o preparación dentro de su alcance, pero este método no promete un nuevo número del IRS, no crea elegibilidad para un ID fiscal del propietario ni sustituye las reglas de los demás formularios revisados.[1, p.7] [2, p.4] [2, p.5]
Tres comprobaciones antes de continuar
- ¿En cada campo completado el identificador corresponde a la entidad o persona específica descrita?
- ¿La falta de FTIN, la falta de ID U.S. del propietario y la excepción condicional del SS-4 son cuestiones distintas?
- ¿Puede rastrearse cada ID de referencia y EIN existente sin sustituirlos por un registro estatal o el número de otra parte?
Guías de preparación relacionadas
- ¿Foreign, None, N/A o ID de referencia? Las instrucciones de número ausente difieren por formulario
- Aparecen dos números EIN en los registros de una LLC: prepare un expediente de conciliación de identidad del IRS
- Si la parte responsable ya tiene un ITIN: manténgalo separado del EIN del LLC
Fuentes oficiales y versiones de los documentos
Versiones de las fuentes oficiales comprobadas el: 2026-11-10
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 5472 (Rev. December 2023) — Rev. December 2023
- Form 8822-B (Rev. December 2019) — Rev. December 2019
Obtenga ayuda con el servicio adecuado de SpeedEIN
SpeedEIN ofrece preparación y asistencia dentro del alcance descrito en sus páginas de servicios. Antes de contratar, compruebe los tipos de entidades admitidos, la información necesaria y el alcance actual del servicio. Las decisiones y la tramitación del IRS, así como las obligaciones aplicables de declaración o pago, siguen sujetas a las normas oficiales.
Consultar el alcance del servicio y la información requerida