Foreign, None, N/A ou reference ID ? Les instructions de numéro absent diffèrent selon formulaire
· Lecture minimale 6
La réponse dans cette situation
Un libellé correct sur un formulaire IRS peut être erroné ailleurs, surtout si le propriétaire n’a pas de numéro U.S. et plusieurs formulaires sont préparés ensemble. Créez une matrice propre à chaque formulaire : champ, personne ou entité, numéro réel disponible et conditions d’une autre entrée. Le but est de préserver les instructions plutôt que de rendre tous les blancs complets. Un numéro pas encore retrouvé diffère aussi d’un numéro réellement inexistant pour la personne.[1, p.3] [2, p.7] [3, p.4]
Quels faits peuvent changer la réponse ?
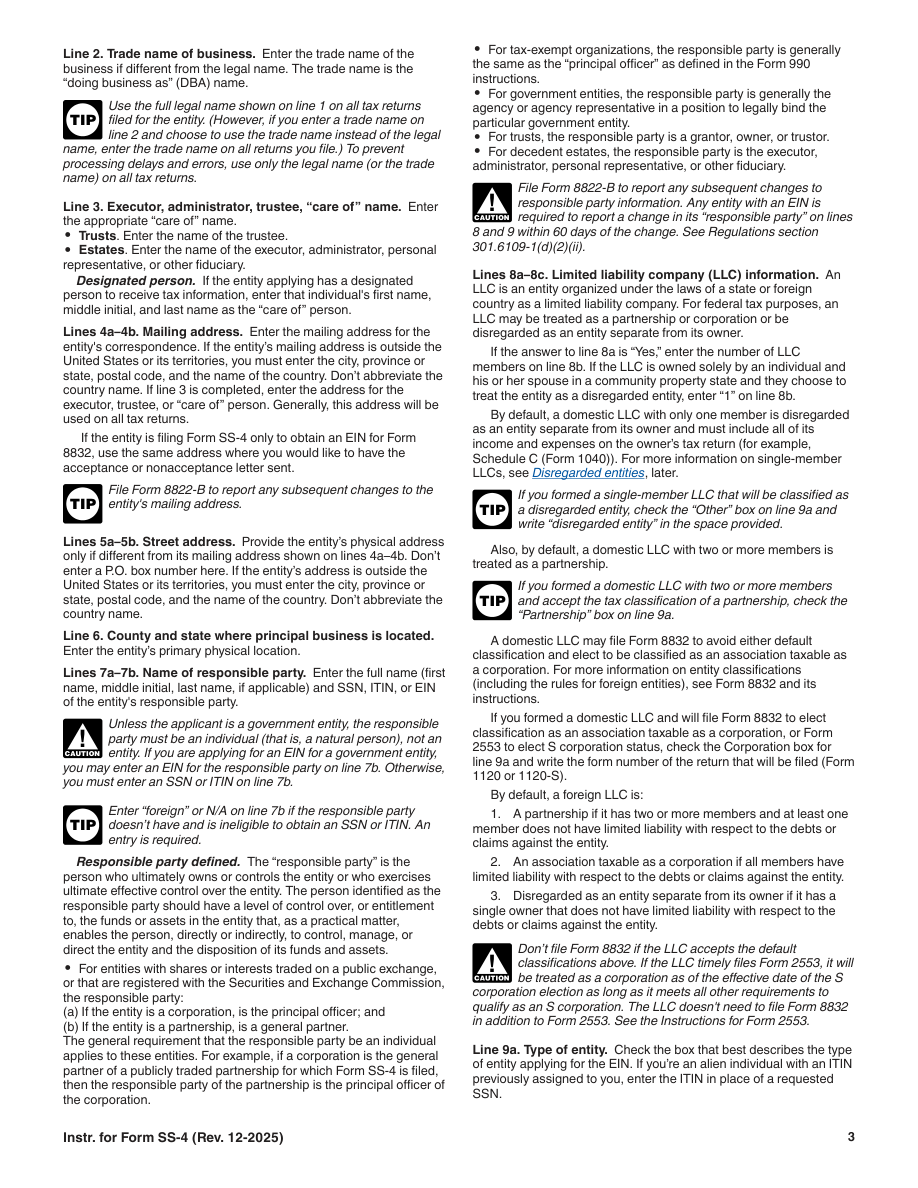
SS-4 ligne 7b utilise foreign/N/A seulement si la personne responsable n’a ni SSN ni ITIN et n’est admissible à aucun des deux. L’instruction Form 8832 du propriétaire étranger sans numéro U.S. diffère et ne doit pas hériter de cette condition supplémentaire. Form 5472 traite séparément numéros U.S., reference ID d’actionnaire applicable et FTIN. Le reference ID suit format et continuité ; ce n’est pas un autre nom du numéro fiscal étranger. Ces distinctions n’autorisent pas à ignorer un numéro existant requis ou inventer une exception générale pour toute personne non identifiée.[1, p.3] [2, p.7] [3, p.4]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Exception relative à l’identification | Inscrivez «foreign» ou «N/A» à l’emplacement «line 7b» uniquement si la personne responsable ne possède ni SSN ni ITIN et n’est admissible à obtenir aucun de ces numéros. Cette ligne doit comporter une réponse. | La personne responsable ne possède ni SSN ni ITIN. La personne responsable n’est admissible à obtenir ni SSN ni ITIN. | [1, p.3] |
| Propriétaire étranger sans pièce d'identité américaine | À l’emplacement «line 4b», un propriétaire qui est une personne physique étrangère ou une entité étrangère et ne possède pas de numéro d’identification des U.S. inscrit «none» conformément aux instructions. Il ne s’agit pas d’une exception générale autorisant tout demandeur à omettre un numéro d’identification. | — | [2, p.7] |
| Identifiant de référence en cas d'identification manquante | Lorsque l’actionnaire étranger concerné n’a pas de numéro d’identification des U.S. inscrit dans Part II, utilisez l’identifiant de référence ID exigé par les instructions. Cet ID est créé par l’entité déclarante ou son représentant ; il ne fait pas l’objet d’une demande distincte à l’IRS. | — | [3, p.4] |
| Absence de numéro fiscal étranger pour une entité fiscalement ignorée | Une entité U.S. DE détenue par un sujet étranger déclare les FTINs de ses propriétaires étrangers directs et ultimes, s’ils en ont. Si un propriétaire n’a pas de FTIN, inscrivez «None» ou «N/A» dans ce champ. Les règles des autres catégories d’entités déclarantes doivent être examinées séparément. | Entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger. | [3, p.5] |
| Format de l'identifiant de référence | Un identifiant de référence ID peut comporter seulement des lettres, seulement des chiffres ou une combinaison des deux, sans espaces ni caractères spéciaux et avec un maximum de 50 caractères. Conservez le même identifiant pour un même sujet d’une année à l’autre et ne réattribuez pas un ID abandonné à un autre sujet. | — | [3, p.4] |
| Numéro d’identification employeur requis | Form 8832 nécessite le propre EIN de l'entité ; Applied For n’est pas accepté. Une entité qui possède déjà un EIN conserve ce EIN après un changement de classification. | — | [2, p.7] |
Comprendre les exigences dans leur contexte
Rubrique officielle 5472 4b(1): U.S. identifying number, if any
S'il existe un numéro d'identification U.S., saisissez un SSN ou un ITIN pour une personne physique, ou un EIN pour une autre entité.[4, p.1] [3, p.4]
Rubrique officielle 5472 4b(2): Reference ID number (see instructions)
Un actionnaire étranger concerné sans numéro d’identification U.S. utilise une référence ID : des lettres, des chiffres ou les deux, ne dépassant pas les caractères 50 et cohérents d’une année à l’autre.[4, p.1] [3, p.4]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Imaginons une propriétaire fictive, Yara, préparant examen EIN, option prise en charge et annuel. Une note dit pas de numéro U.S., donc quelqu’un propose N/A partout. Yara la remplace par matrice. La ligne SS-4 identifie personne responsable et possession comme admissibilité selon l’exception. La ligne d’option identifie propriétaire et instruction étrangère propre si applicable. Form 5472 sépare numéro U.S. disponible, question reference-ID et FTIN du propriétaire. Un numéro peut-être existant sans pièce devient récupérer la preuve plutôt que aucun numéro. Un reference ID requis est créé et suivi comme tâche du formulaire, pas demande de numéro personnel. Le même propriétaire figure ainsi sur plusieurs lignes sans texte identique partout. L’exemple ne décide pas l’admissibilité de Yara à une entrée de remplacement. Il identifie la condition précise à confirmer avant remplissage, sans numéros inventés ni raccourci général d’ID manquant.[1, p.3] [2, p.7] [3, p.4]
Transformer les pièces en plan de préparation
Gardez matrice, sources et incertitudes. N’interchangez pas pièce étrangère d’identité, FTIN, EIN de société et reference ID interne. Trouvez et vérifiez un numéro existant requis plutôt que le libellé commode. Les services pris en charge SpeedEIN utilisent des faits exacts dans chaque formulaire ; une présentation générale sans SSN ne prime pas sur les conditions officielles. Posez une question ciblée si l’exception est incertaine. Vérifiez finalement instruction propre et bonne personne, pas similitude visuelle de toutes les lignes.[1, p.3] [2, p.7] [3, p.4]
Trois vérifications avant de poursuivre
- Quels formulaire et personne ce champ de numéro absent concerne-t-il ?
- Toutes les conditions de l’entrée particulière sont-elles vérifiées plutôt que copiées d’ailleurs ?
- Le numéro est-il vraiment absent ou manque-t-il seulement des pièces actuellement disponibles ?
Guides de préparation associés
- Plusieurs numéros apparaissent dans les pièces de la société : relier chaque formulaire IRS au bon identifiant
- Plusieurs tâches IRS pour une LLC : ordonner les dépendances avant commande
- Un propriétaire étranger sans U.S. ID : lisez attentivement l'exception d'identification du propriétaire
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Form 5472 (Rev. December 2023) — Rev. December 2023
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis