Demande EIN, Form 5472 et certificat W-8 ont des destinataires différents
· Lecture minimale 6
La réponse dans cette situation
Un dossier peut contenir tous les documents demandés sans montrer ce qui a réellement été livré. Les propriétaires rangent souvent demande EIN, demande W-8 du payeur et pièces annuelles Form 5472 ensemble. Ce rangement pratique peut cacher trois destinations. La première question est qui demande chaque élément et quelle action ce destinataire doit accomplir. Préparez une carte d’orientation avant un chargement ou envoi groupé. Elle montre document, contribuable ou certificateur, destinataire et preuve de la livraison prévue.[1, p.1] [2, p.2] [3, p.6]
Quels faits peuvent changer la réponse ?
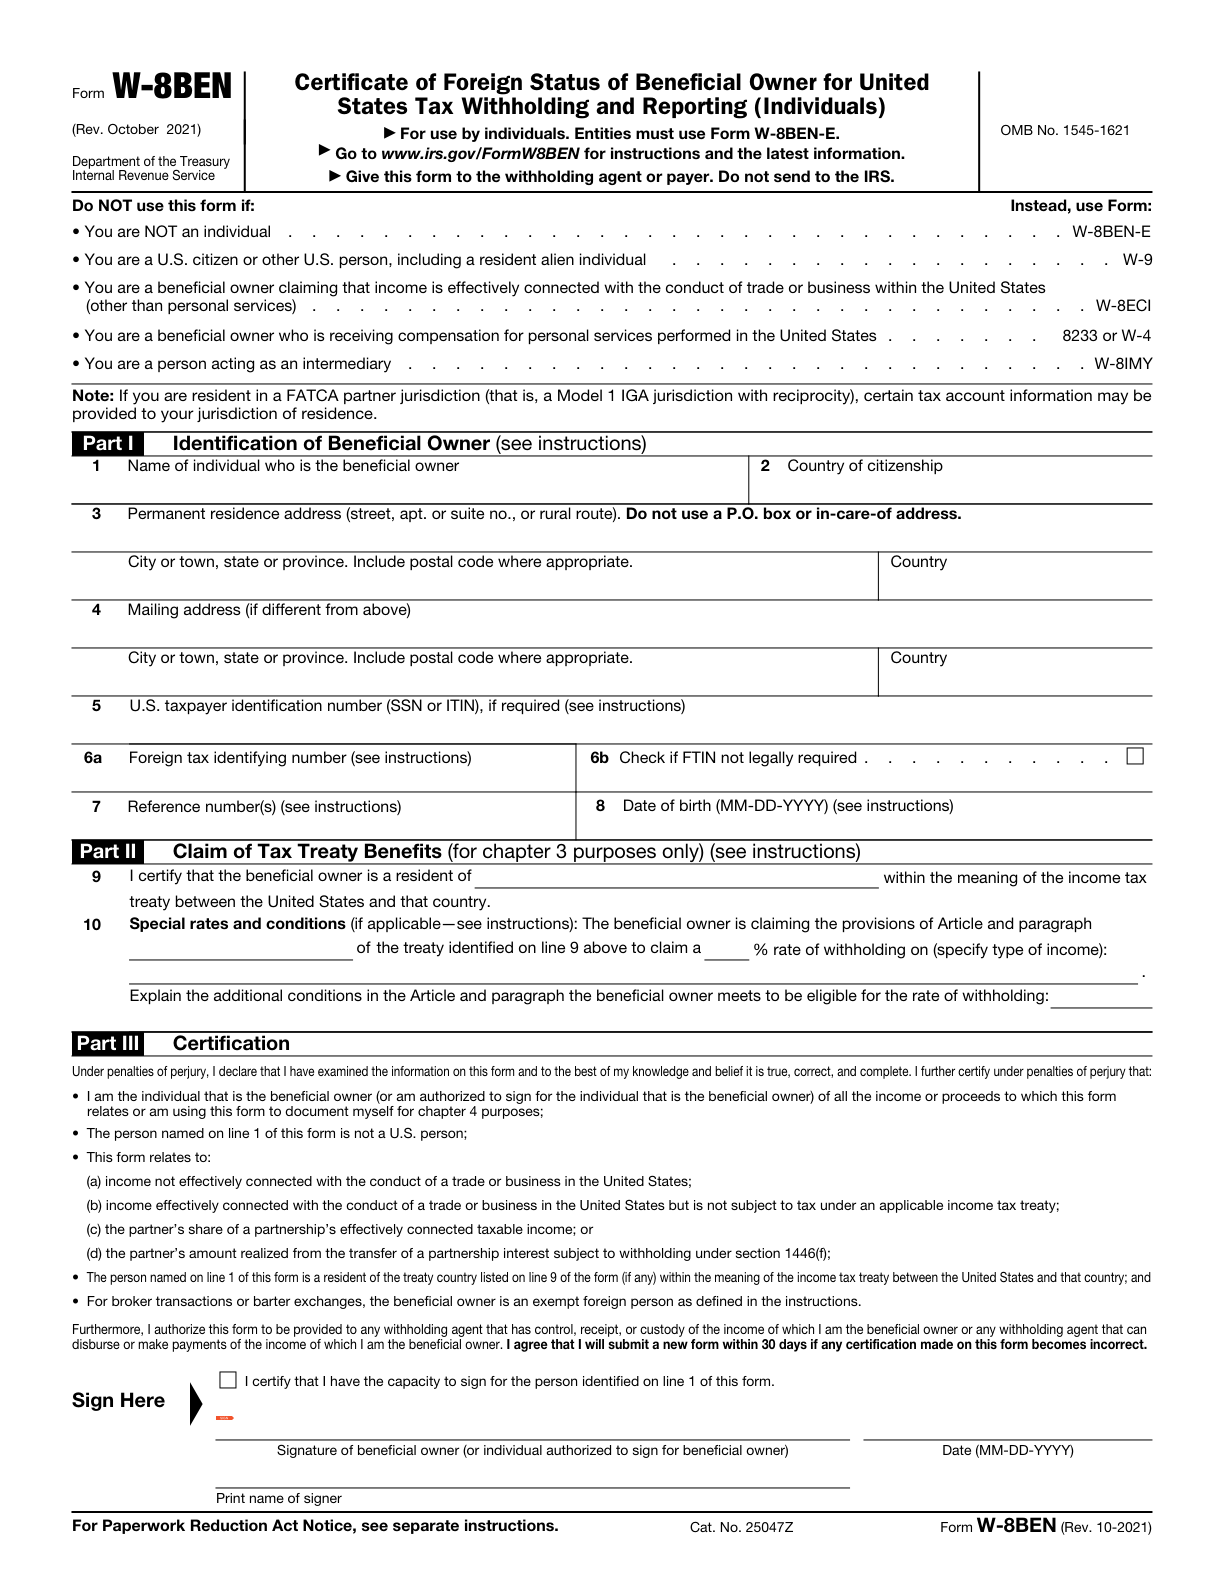
Form W-8BEN est généralement remis à l’agent de retenue ou payeur qui le demande, plutôt qu’envoyé à l’IRS. Le dossier Form 5472 d’entité U.S. disregarded détenue par une personne étrangère suit ses propres instructions IRS et comprend le pro forma Form 1120 spécifié. Le pouvoir du tiers désigné SS-4 concerne demande et réception du nouvel EIN ; il ne fait pas de lui le destinataire permanent de tout document fiscal. Ces distinctions ne décident pas qu’un propriétaire donné doit utiliser W-8BEN. Une personne U.S. ou une autre structure de propriété nécessite d’abord l’examen des pièces applicables.[1, p.1] [2, p.2] [3, p.6]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Exigence 1 | Remettez Form W-8BEN à l’agent de retenue ou au payeur qui le demande ; ne l’envoyez pas à l’IRS. | — | [1, p.1] |
| Déclaration pro forma exigée pour une entité fiscalement ignorée | Une entité U.S. DE détenue par un sujet étranger et tenue de déposer Form 5472 joint Form 5472 à un pro forma Form 1120 et dépose le dossier au plus tard à l’échéance de Form 1120, en tenant compte d’une prolongation valable. | — | [2, p.2] |
| Portée de la personne désignée | Le tiers désigné peut répondre aux questions sur le SS-4 rempli et recevoir le nouvel EIN. Une autorisation signée est nécessaire, et ce pouvoir prend fin lorsque le EIN a été attribué et communiqué au tiers désigné. | — | [3, p.6] |
| Exigence 4 | Pour un paiement relevant de Form W-8BEN, une personne physique étrangère qui possède seule une entité disregarded ne demandant pas d’avantages conventionnels comme entité hybride remplit le formulaire avec le nom et les renseignements du propriétaire individuel. Si le compte de paiement porte le nom de l’entité disregarded, informez l’agent de retenue. | Le paiement doit relever du champ applicable de Form W-8BEN. L’entité ne demande pas d’avantages conventionnels en tant qu’entité hybride. | [4, p.6] |
| Déclencheur de transaction à déclarer | Une société déclarante doit généralement déposer Form 5472 si, au cours de l’année fiscale, elle effectue une transaction à déclarer avec une partie liée, étrangère ou des U.S. Les seuls revenus d’exploitation ne déterminent pas l’obligation de déclaration. | — | [2, p.2] |
| Procédure d’envoi postal pour une entité fiscalement ignorée | Une entité U.S. DE détenue par un sujet étranger utilise la procédure postale spéciale PIN Unit prévue par les instructions de Form 5472, et non les adresses postales ordinaires de Form 1120. | Concerne l’ensemble Form 5472/pro forma Form 1120 d’une entité U.S. DE détenue par un sujet étranger. | [2, p.2] |
Comprendre les exigences dans leur contexte
Exigence 7
Une personne U.S., notamment une personne physique étrangère résidente visée par les instructions, utilise Form W-9 plutôt que de certifier un statut étranger sur Form W-8BEN.[1, p.1]
Définition de propriété étrangère américaine
Une entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger est une entité domestique fiscalement non distincte de son propriétaire, entièrement détenue par un sujet fiscal étranger. Son traitement comme corporation, au sens fiscal américain, est limité aux obligations déclaratives relatives à la section 6038A.[2, p.2]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Imaginons un concepteur de logiciels fictif, Mateo, dont la LLC a récemment reçu son EIN. Un client demande des justificatifs de statut étranger et un autre rappel réclame les pièces annuelles. Il crée un dossier documents IRS et prévoit tout envoyer au préparateur, qui recevrait alors des fichiers sans instruction claire de tâche autorisée. Mateo attribue plutôt une destination à chaque élément. La lettre EIN devient source d’identité. La demande réelle du client relève d’une tâche de documentation du payeur. Le tableau d’opérations et les données annuelles relèvent de la déclaration d’informations. Il note qui décide du certificat, qui prépare le dossier annuel et qui conserve les copies soumises. Partager une pièce comme référence n’est pas sa soumission officielle. La carte distingue aussi projet, fourni pour examen et livré au destinataire prévu. Charger un certificat dans la conversation du préparateur ne prouve pas la réception client. Envoyer des données de société au client ne prouve pas davantage la réception IRS du dossier annuel. Le résultat utile est un petit ensemble de destinations vérifiées et d’actions ouvertes plutôt qu’un grand dossier dont tous les éléments portent le statut ambigu terminé.[1, p.1] [2, p.2] [3, p.6]
Transformer les pièces en plan de préparation
Demandez à chaque intervenant de nommer simplement livrable et destination. Pour le dossier annuel, gardez documents tels que soumis et preuves appropriées selon la voie applicable. Pour le certificat, conservez demande et trace de ce qui a été fourni au payeur ; ce conseil d’organisation ne crée pas d’annexe IRS nouvelle. Services EIN et annuel pris en charge de SpeedEIN s’évaluent comme missions distinctes. Ne supposez pas que l’un inclut préparation de certificat, fiscalité personnelle ou représentation continue. Résolvez la destination avant d’envoyer des informations sensibles au mauvais destinataire, pas après le départ du dossier groupé.[1, p.1] [2, p.2] [3, p.6]
Trois vérifications avant de poursuivre
- Qui a demandé chaque pièce et quel destinataire doit réellement la recevoir ?
- Le statut signifie-t-il projet, examiné ou livré à la destination prévue ?
- Demande EIN, certification au payeur et dépôt annuel ont-ils des livrables distincts ?
Guides de préparation associés
- Le propriétaire ou la LLC ? Identifier qui certifie le statut étranger après réception de l’EIN
- Un EIN n’approuve pas les avantages conventionnels : distinguer attribution et certification fiscale
- Après l'affectation EIN : créez des fichiers séparés pour les modifications IRS et les rapports annuels
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Form W-8 BEN (Rev. October 2021) — Rev. October 2021
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Instructions for Form W-8BEN (Rev. October 2021) — Rev. October 2021
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis