L’EIN de la LLC impose-t-il un ITIN personnel ? Identifier la finalité fiscale distincte
· Lecture minimale 7
La réponse dans cette situation
Un propriétaire terminant un projet LLC peut se voir dire que la prochaine étape est un ITIN personnel. Parfois, ce conseil repose seulement sur l’EIN de la société plutôt que sur une exigence fiscale personnelle précise. Demandez d’abord quel document exige le numéro de qui, et pourquoi. L’attribution EIN ne répond pas en soi à toute identification du propriétaire sur tous les formulaires ultérieurs. Une feuille utile sépare EIN de l’entité, numéro U.S. personnel existant, numéro fiscal étranger et reference ID propre au formulaire. Le but est de trouver la dépendance réelle, pas de collectionner des identifiants parce qu’ils figurent dans le même dossier professionnel.[1, p.1] [2, p.2] [3, p.3]
Quels faits peuvent changer la réponse ?
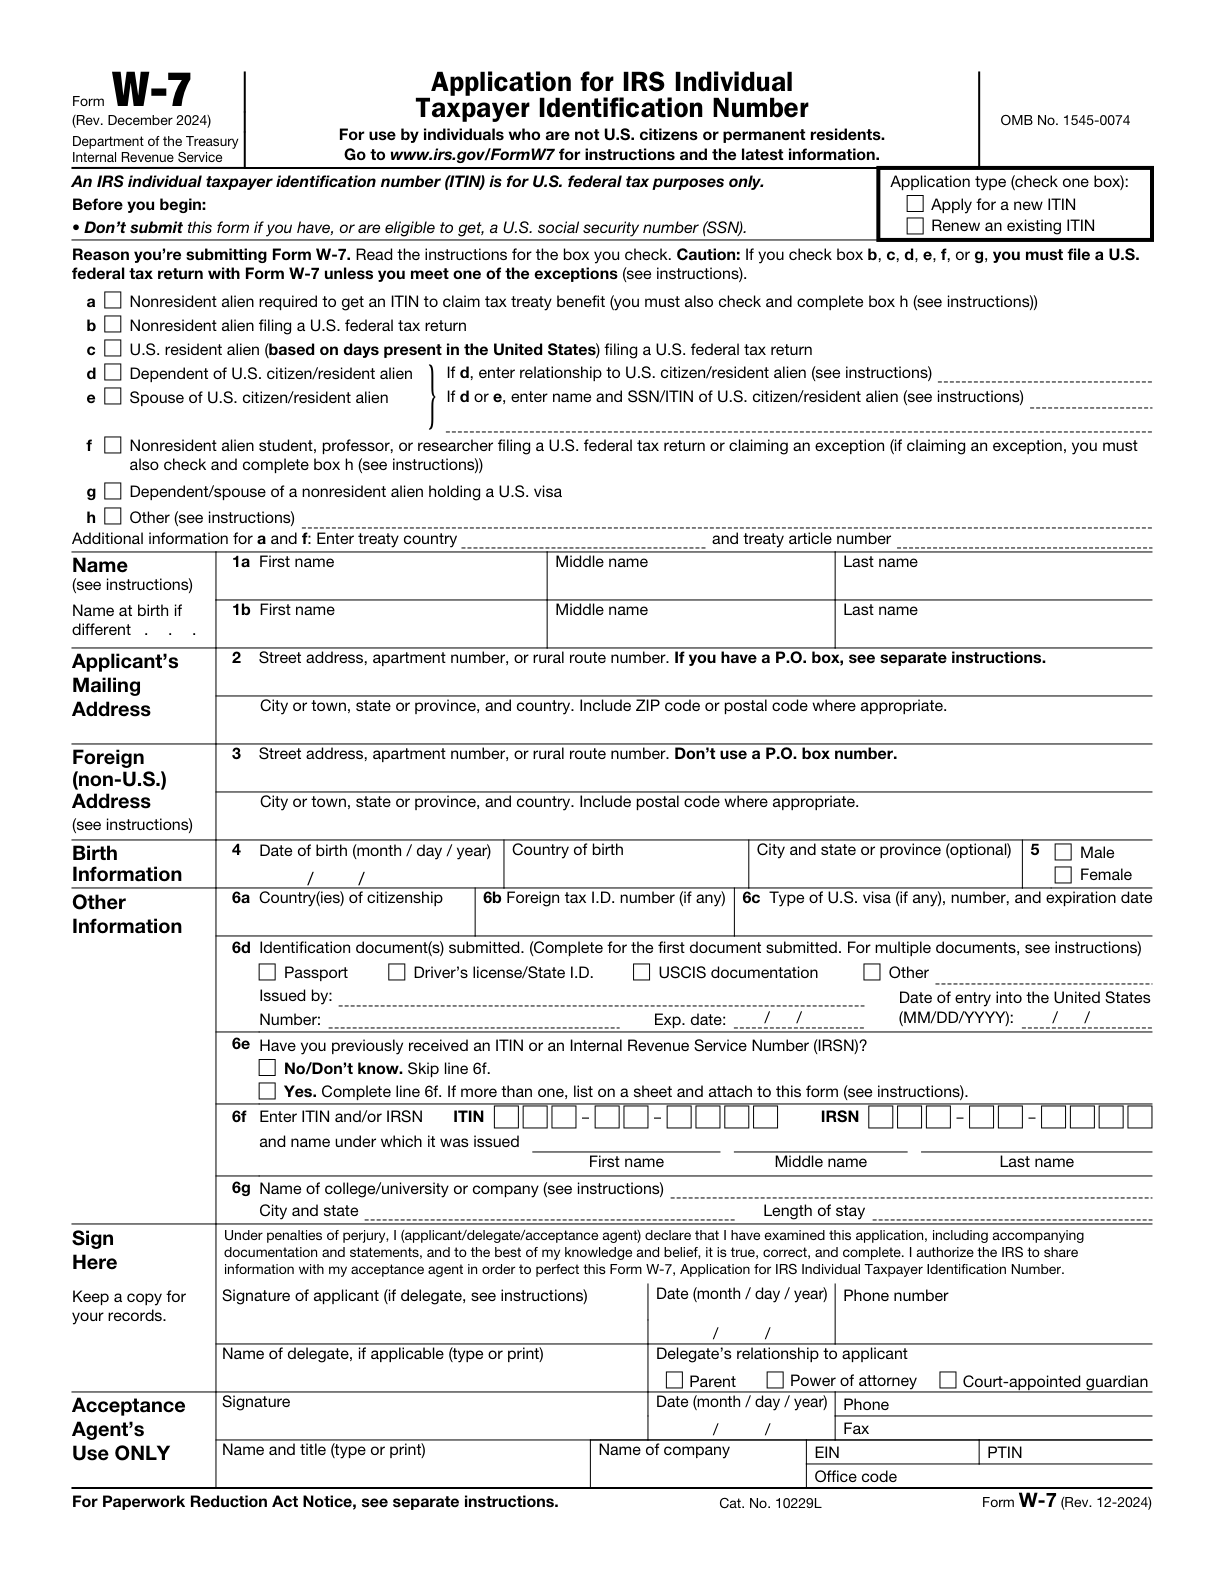
Un ITIN sert uniquement aux fins fiscales fédérales U.S. et ne change ni statut migratoire ni droit au travail aux États-Unis. Une personne admissible au SSN ne choisit pas simplement un ITIN à sa place selon W-7. Les autres formulaires ont leurs conditions : l’entrée foreign/N/A à la ligne 7b de SS-4 dépend à la fois de l’absence de SSN ou ITIN et de l’inadmissibilité à leur obtention ; Form 8832 et Form 5472 ont différentes instructions d’identification du propriétaire (owner-ID). Aucun de ces exemples ne crée de règle universelle exigeant toujours, ou jamais, un ITIN. La question personnelle doit être identifiée indépendamment. L’exclusion W-7 vise aussi quelqu’un ayant déjà un SSN, pas seulement quelqu’un pouvant en obtenir un.[1, p.1] [2, p.2] [3, p.3]
Comparer les exigences officielles
| Question ou rubrique | Instruction officielle | Conditions et limites | Source |
|---|---|---|---|
| Exigence 1 | Un ITIN sert uniquement aux fins de l’impôt fédéral U.S. Obtenir un ITIN ne modifie ni le statut migratoire ni le droit de travailler aux États-Unis. | — | [1, p.1] [2, p.2] |
| Exigence 2 | Ne déposez pas Form W-7 si vous possédez déjà un numéro de sécurité sociale U.S. (SSN) ou si vous êtes admissible à en obtenir un. | — | [1, p.1] |
| Exception relative à l’identification | Inscrivez «foreign» ou «N/A» à l’emplacement «line 7b» uniquement si la personne responsable ne possède ni SSN ni ITIN et n’est admissible à obtenir aucun de ces numéros. Cette ligne doit comporter une réponse. | La personne responsable ne possède ni SSN ni ITIN. La personne responsable n’est admissible à obtenir ni SSN ni ITIN. | [3, p.3] |
| Numéro d’identification employeur requis | Form 8832 nécessite le propre EIN de l'entité ; Applied For n’est pas accepté. Une entité qui possède déjà un EIN conserve ce EIN après un changement de classification. | — | [4, p.7] |
| Identifiant de référence en cas d'identification manquante | Lorsque l’actionnaire étranger concerné n’a pas de numéro d’identification des U.S. inscrit dans Part II, utilisez l’identifiant de référence ID exigé par les instructions. Cet ID est créé par l’entité déclarante ou son représentant ; il ne fait pas l’objet d’une demande distincte à l’IRS. | — | [5, p.4] |
| Absence de numéro fiscal étranger pour une entité fiscalement ignorée | Une entité U.S. DE détenue par un sujet étranger déclare les FTINs de ses propriétaires étrangers directs et ultimes, s’ils en ont. Si un propriétaire n’a pas de FTIN, inscrivez «None» ou «N/A» dans ce champ. Les règles des autres catégories d’entités déclarantes doivent être examinées séparément. | Entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger. | [5, p.5] |
Comprendre les exigences dans leur contexte
Exigence 7
Pour un paiement relevant de Form W-8BEN, une personne physique étrangère qui possède seule une entité disregarded ne demandant pas d’avantages conventionnels comme entité hybride remplit le formulaire avec le nom et les renseignements du propriétaire individuel. Si le compte de paiement porte le nom de l’entité disregarded, informez l’agent de retenue.[6, p.6]
Conditions d’application: Le paiement doit relever du champ applicable de Form W-8BEN. L’entité ne demande pas d’avantages conventionnels en tant qu’entité hybride.
Définition de propriété étrangère américaine
Une entité des U.S. fiscalement non distincte de son propriétaire et détenue par un sujet étranger est une entité domestique fiscalement non distincte de son propriétaire, entièrement détenue par un sujet fiscal étranger. Son traitement comme corporation, au sens fiscal américain, est limité aux obligations déclaratives relatives à la section 6038A.[5, p.2]
Un exemple concret de préparation
Cet exemple est fictif : il montre comment organiser les faits et ne constitue pas une décision administrative.
Considérons un propriétaire fictif, Dev, recevant une lettre EIN pour North Loom LLC. La liste d’un ancien conseiller dit identifiant fiscal personnel (ID) sans nommer déclaration ou exigence. Dev ne remplace pas la phrase par demander un ITIN ou écrire foreign partout. Il crée une fiche avec formulaire réel, personne du champ, numéro disponible et motif du demandeur pour un autre identifiant. L’EIN de la société appartient à sa ligne d’entité. La question de numéro U.S. personnel va ailleurs, et le numéro étranger est identifié comme tel plutôt que rebaptisé ITIN. Pour Form 5472, il vérifie les instructions propres de numéro et reference-ID. Pour une demande EIN, l’exception particulière SS-4 s’examine selon ses conditions. Si une déclaration fédérale personnelle ou autre finalité fiscale est le véritable problème, il porte cette question précise au conseiller approprié. Le dossier montre l’indécis sans prétendre que les pièces de société ont résolu fiscalité personnelle ou immigration.[1, p.1] [2, p.2] [3, p.3]
Transformer les pièces en plan de préparation
Demandez nom du formulaire et champ exact lorsqu’on dit un ITIN requis. Distinguez SSN ou ITIN existant d’EIN, numéro étranger et reference ID interne. N’utilisez pas une exception de numéro absent parce qu’un autre formulaire admettait une autre entrée. Choisissez les services professionnels de SpeedEIN pour demande, déclaration d’informations ou mise à jour réellement prise en charge ; ce guide ne propose pas préparation ITIN, CAA ou déclaration personnelle. Si un fait d’identification du propriétaire affecte le dépôt professionnel, signalez-le exactement avant préparation. Résolvez finalité personnelle et admissibilité SSN selon instructions officielles et conseils qualifiés plutôt que d’ajouter une demande inutile au projet LLC.[1, p.1] [2, p.2] [3, p.3]
Trois vérifications avant de poursuivre
- Quels formulaire et champ exacts exigeraient l’identifiant personnel du propriétaire ?
- EIN, numéro U.S. personnel, FTIN et reference ID restent-ils clairement distincts ?
- Finalité fédérale séparée et admissibilité éventuelle au SSN sont-elles examinées plutôt que supposées ?
Guides de préparation associés
- Plusieurs numéros apparaissent dans les pièces de la société : relier chaque formulaire IRS au bon identifiant
- Foreign, None, N/A ou reference ID ? Les instructions de numéro absent diffèrent selon formulaire
- Si la partie responsable possède déjà un ITIN : gardez-le séparé du EIN du LLC.
Sources officielles et versions des documents
Versions des sources officielles vérifiées le: 2026-11-10
- Form W-7 (Rev. December 2024) — Rev. December 2024
- Instructions for Form W-7 (Rev. December 2024) — Rev. December 2024
- Instructions for Form SS-4 (Rev. December 2025) — Rev. December 2025
- Form 8832 (Rev. December 2013) — Rev. December 2013
- Instructions for Form 5472 (Rev. December 2024) — Rev. December 2024
- Instructions for Form W-8BEN (Rev. October 2021) — Rev. October 2021
Obtenir une aide adaptée auprès de SpeedEIN
SpeedEIN propose une aide à la préparation dans le périmètre décrit sur ses pages de services. Avant de commander, vérifiez les types d’entités pris en charge, les renseignements nécessaires et le périmètre actuel du service. Les décisions et le traitement de l’IRS, ainsi que les obligations de déclaration ou de paiement applicables, restent soumis aux règles officielles.
Vérifier le périmètre du service et les renseignements requis